Cuối năm 1999, khi ngày khai trương thị trường chứng khoán Việt Nam đã cận kề, vẫn chưa có một cổ phiếu nào sẵn sàng lên sàn. Các cán bộ Ủy ban Chứng khoán Nhà nước lặn lội gõ cửa 14 doanh nghiệp để vận động niêm yết, nhưng phần lớn chỉ nhận về những cái lắc đầu ái ngại. Có lãnh đạo thậm chí thẳng thừng gạt đi: “Đang làm ăn yên ổn, tại sao lại phải ‘vạch áo cho người xem lưng’, công khai sổ sách cho người ta soi mói?”
Danh sách 14 đơn vị cứ thế vơi dần, khiến việc tìm kiếm những cổ phiếu đầu tiên tưởng chừng bế tắc. Giữa lúc ấy, REE — cái tên nằm ở cuối danh sách vận động lại là đơn vị đầu tiên đồng ý. Bất ngờ tiếp nối khi đoàn công tác tìm đến Công ty Cáp và vật liệu viễn thông (SACOM, nay là SAM Holdings), đơn vị thứ 15 nằm ngoài danh sách ban đầu. Không chút đắn đo, ông Đỗ Văn Trắc - Chủ tịch HĐQT kiêm Tổng Giám Đốc SACOM đáp ngay: “Bọn em xin nhận!”
14 lời vận động.
Hai cái gật đầu.
REE ở cuối danh sách vận động ban đầu. SACOM là đơn vị thứ 15, nằm ngoài danh sách ấy.
REE + SAM Hai mã trong phiên đầu tiên 28/7/2000
Khát vọng sinh tồn và những tờ cổ phần “không ai muốn mua”
Quyết định tiên phong của REE và SACOM không phải ngẫu nhiên, mà bắt nguồn từ bài toán chi phí vốn rất thực tế. Sau những năm đầu Đổi mới, các doanh nghiệp gần như phải tự xoay xở khi nguồn vốn trung và dài hạn còn hạn chế, còn ngân hàng chỉ đáp ứng được các khoản vay ngắn hạn với lãi suất có thời điểm vượt 20%/năm.
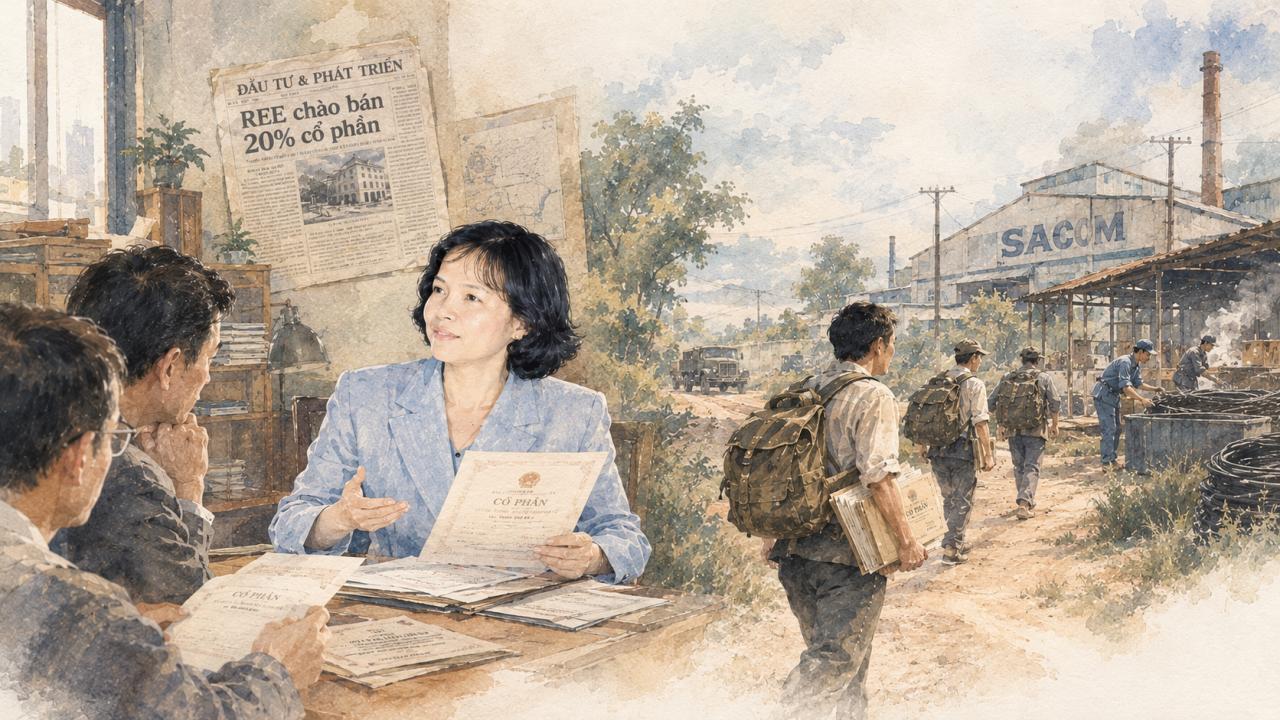
Năm 1993, khi Công ty Cổ phần Cơ điện lạnh (REE) thực hiện cổ phần hóa, Chủ tịch Nguyễn Thị Mai Thanh từng phải đăng quảng cáo trên báo để tìm người mua 20% cổ phần dành cho nhà đầu tư bên ngoài. Thế nhưng, chẳng mấy ai quan tâm. Cổ phần khi ấy vẫn là một khái niệm xa lạ, nhiều người chưa hiểu bỏ tiền vào doanh nghiệp rồi sẽ nhận lại được gì. Bà Mai Thanh phải trực tiếp giải thích và thuyết phục từng nhà đầu tư để bán hết số cổ phần chào bán.
Đến năm 1997, để có 5 triệu USD mở rộng sản xuất, bà tiếp tục ra Hà Nội xin cơ chế thí điểm cho một phương thức huy động vốn chưa từng có tiền lệ - phát hành trái phiếu chuyển đổi quốc tế. Cùng với sự giúp sức của ông Dominic Scriven, người sáng lập Dragon Capital, thương vụ 5 triệu USD cuối cùng được hoàn tất năm 1997, sau những cuộc đàm phán và rà soát hợp đồng kéo dài đến tận 2 giờ sáng.
Cũng thời điểm đó tại Đồng Nai, ông Đỗ Văn Trắc và các công sự ở SACOM cũng đang chật vật vực dậy một nhà máy sản xuất cáp cũ kỹ từ thời Mỹ. Cán bộ và công nhân nhà máy từng phải lặn lội ra khu vực Chợ Lớn tìm mua từng bao bồ hóng mang về xưởng để cặm cụi phối trộn với cao su, đúc thành những lớp vỏ cáp màu đen. Để hiện thực hóa kế hoạch xây dựng nhà máy mới và trang bị dây chuyền sản xuất cáp hiện đại từ Thụy Sĩ nhằm nắm bắt cơ hội bùng nổ viễn thông, SACOM cần nguồn vốn lên tới 120 tỷ đồng - con số vượt xa khả năng tự cân đối của xưởng sản xuất thời bấy giờ.
Bài toán vốn đưa SACOM đến quyết định cổ phần hóa năm 1998 và chào bán 51% cổ phần ra bên ngoài. Ông Đỗ Văn Trắc cùng các cộng sự mang tài liệu chào bán cổ phần trong những chiếc ba lô, đi khắp các tỉnh miền Nam và miền Trung tìm kiếm nhà đầu tư. Doanh nghiệp thậm chí mượn một gian phòng tại Tổng cục Bưu điện làm điểm bán cổ phiếu, nhưng kết quả là những tờ cổ phần mang theo kỳ vọng thay đổi số phận nhà máy vẫn ế ẩm vì không tìm được người mua.
Trải qua chuỗi ngày dài chật vật để tự tìm nguồn vốn dài hạn, lãnh đạo REE và SACOM thấu hiểu sâu sắc giá trị của một thị trường vốn tập trung. Đó cũng là lý do bà Mai Thanh không do dự khi nhận lời đề nghị niêm yết từ cán bộ Ủy ban Chứng khoán Nhà nước.
Thời đó, nhiều bên từ chối vì họ sợ ảnh hưởng đến lợi ích khi phải công khai nhiều số liệu kinh doanh bí mật. Còn tôi ngược lại, tôi muốn mình phơi bày cho nhà đầu tư biết công ty đang hoạt động thế nào, hiệu quả và tầm nhìn cho tương lai ra sao. Nếu làm được, tên tuổi mới thực sự được củng cố.— Chủ tịch HĐQT REE Nguyễn Thị Mai Thanh
Tiếng thở dài ở xưởng cáp và cuốc điện thoại trong phiên giao dịch đầu tiên
Cái gật đầu dứt khoát của REE và SACOM đã giải tỏa nỗi lo "hàng hóa" cho cơ quan quản lý. Thế nhưng, từ lúc nhận lời đến khi thực sự đủ điều kiện bước lên sàn lại là một khoảng cách lớn. Khi những bộ hồ sơ đầu tiên được mở ra, sự hào hứng ban đầu nhanh chóng nhường chỗ cho những khó khăn thực tế.
Trong chuyến về thăm nhà máy của SACOM tại Đồng Nai, nhìn dây chuyền sản xuất cáp cũ kỹ tiếp quản từ trước, Chủ tịch UBCKNN Lê Văn Châu tỏ ra lo lắng và khẽ thở dài. Ông hỏi thẳng ông Đỗ Văn Trắc: "Tại sao SACOM lại dám đăng ký lên sàn với một nhà máy như thế này?". Chỉ đến khi ông Đỗ Văn Trắc trình bày hợp đồng nhập khẩu dây chuyền công nghệ hiện đại từ Thụy Sĩ và giải thích về nhu cầu phát triển hạ tầng viễn thông, người đứng đầu Ủy ban chứng khoán mới phần nào yên tâm.
Những ngày chuẩn bị hồ sơ sau đó cũng là một phép thử về sự kiên trì. Nếu REE có sự đồng hành tư vấn từ Dragon Capital, thì SACOM phải tự lực hoàn toàn. Không đủ kinh phí để thuê các đơn vị tư vấn độc lập, ông Đỗ Văn Trắc cùng bộ phận chuyên môn tự tay mày mò soạn thảo từng trang Bản cáo bạch. Họ cẩn trọng rà soát từng số liệu tài chính, chỉnh sửa liên tục và gửi lên cơ quan quản lý thẩm định suốt hơn 5 tháng ròng.
Tâm thế của người mở đường cũng không tránh khỏi những trăn trở. Đêm trước ngày mở sàn lịch sử, bà Mai Thanh trằn trọc không ngủ được vì hồi hộp. Nhiều năm sau, bà nhớ lại áp lực lớn nhất khi REE tiên phong niêm yết không phải là thành bại của riêng doanh nghiệp, mà là nỗi lo nếu REE thất bại, những công ty đi sau sẽ càng e ngại thị trường chứng khoán.
Sáng ngày 28/7/2000, Trung tâm Giao dịch Chứng khoán TP.HCM chính thức khai trương. Khi tiếng cồng vang lên, bảng điện tử sơ khai nhấp nháy với đúng hai mã chứng khoán: REE và SAM. Nhưng một tình huống ngoài dự kiến xảy ra: Các lệnh đặt mua từ các nhà đầu tư xếp hàng dài, nhưng trên bảng điện tử không có một lệnh đặt bán nào từ các cổ đông hiện hữu. Việc thiếu vắng nguồn cung khiến phiên giao dịch đầu tiên đứng trước nguy cơ không thể khớp lệnh để hình thành giá chào sàn.
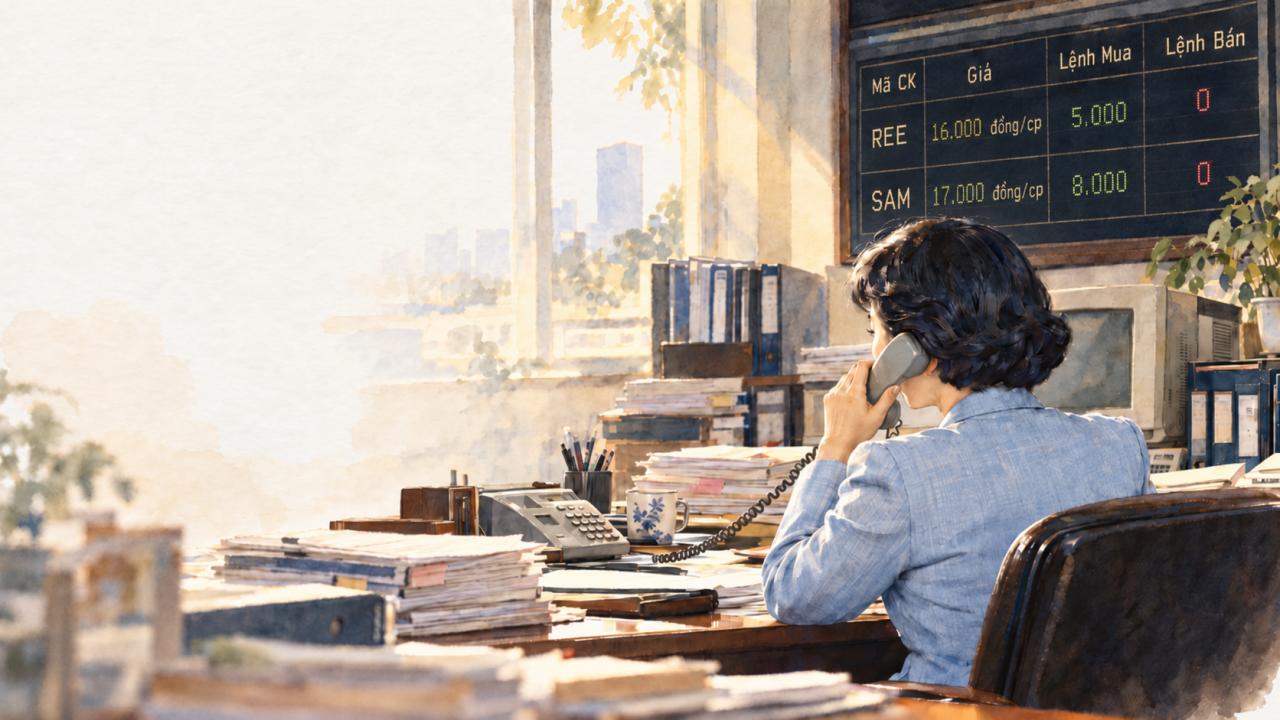
Trong tình thế cấp bách, lãnh đạo UBCKNN đã phải trực tiếp điện thoại cho bà Mai Thanh, đề nghị bà bán bớt một lượng cổ phiếu cá nhân để tạo thanh khoản cho thị trường.
Một cuộc gọi.
Một phiên mở sàn.
| MÃ | LỆNH MUA | LỆNH BÁN | ĐÃ GIAO DỊCH |
|---|---|---|---|
| REE | Có | 0 | 0 |
| SAM | Có | 0 | 0 |
Mô phỏng nhịp kể câu chuyện, không phải bản ghi lệnh hay trình tự khớp lệnh thực tế.
Khi tiếng cồng mở sàn vang lên, bảng điện tử nhấp nháy đúng hai mã REE và SAM nhưng không một ai đặt bán. Cuộc gọi giải cứu thanh khoản sáng hôm đó không chỉ mở ra phiên giao dịch đầu tiên, mà còn chính thức đưa khái niệm 'đầu tư đại chúng' bước ra ánh sáng.
Kết thúc phiên đầu tiên, vỏn vẹn 1.000 cổ phiếu REE và 3.200 cổ phiếu SAM được sang tay với tổng giá trị khoảng 70 triệu đồng.
Những tờ chứng chỉ cổ phần từng ế ẩm nằm trong ba lô ngày nào nay đã được thị trường công khai định giá. Cánh cửa thị trường vốn vừa mở ra trao cho doanh nghiệp cơ hội đón dòng vốn mới, nhưng cũng đồng thời yêu cầu họ làm quen với sự minh bạch và giám sát của công chúng.
Tờ cổ phiếu "đẻ" ra tiền và bài học trước cổ đông
Sự ra đời của thị trường chứng khoán không lập tức mang tiền về cho doanh nghiệp, nhưng tạo điều kiện cho những đợt phát hành huy động vốn sau đó. Nguồn vốn huy động từ cổ đông đại chúng không bị áp lực trả lãi ngắn hạn như vay ngân hàng, cho phép doanh nghiệp tự tin triển khai những dự án đầu tư mang tính chiến lược dài hạn.
Với SACOM, tiền huy động từ các đợt phát hành cổ phiếu trên sàn đã giúp công ty hiện thực hóa bản kế hoạch từng trình bày với ông Lê Văn Châu: Nhập khẩu toàn bộ dây chuyền sản xuất cáp hiện đại từ Thụy Sĩ, mở rộng nhà máy và nâng cao năng lực cạnh tranh. Đỉnh cao đến vào đợt bùng nổ của thị trường chứng khoán năm 2007, khi SACOM thực hiện đợt chào bán với mức giá 150.000 đồng/cổ phiếu (gấp 15 lần mệnh giá), thu về khoản thặng dư vốn cổ phần khổng lồ lên tới 1.700 tỷ đồng.
Nguồn lực tài chính dồi dào ấy không chỉ giúp doanh nghiệp trang bị các dây chuyền cáp quang hiện đại nhất, mà còn thay đổi hoàn toàn chất lượng sống sống cán bộ công nhân viên. Theo ông Đỗ Văn Trắc, từ những người lao động nghèo khó tại xưởng cáp thủ công, sự phát triển của doanh nghiệp trên sàn chứng khoán đã giúp nhiều công nhân có điều kiện tích lũy, mua được nhà và xe nhờ giá trị doanh nghiệp tăng vọt.
Tại REE, quá trình phát triển của thị trường vốn cũng mở ra cơ hội để doanh nghiệp từng bước thực hiện chiến lược mở rộng mô hình kinh doanh. Cuối năm 2001, REE khởi công tòa nhà văn phòng e.town 1 tại TP.HCM với vốn đầu tư khoảng 200 tỷ đồng. Tòa nhà rộng 30.000 m² được lấp đầy chỉ trong 18 tháng, mở ra mảng cho thuê văn phòng mang lại dòng tiền đều đặn suốt nhiều thập kỷ.
Tuy nhiên, khi dòng vốn quá dồi dào và thị trường chứng khoán tăng trưởng nóng, cả hai doanh nghiệp đều bị cuốn vào làn sóng đầu tư tài chính lướt sóng. Cuộc khủng hoảng tài chính toàn cầu 2008 ập đến khiến VN-Index lao dốc, giá trị danh mục đầu tư bốc hơi nhanh chóng.
Năm 2008, REE lỗ sau thuế 153 tỷ đồng do phải trích lập dự phòng giảm giá đầu tư tài chính 467 tỷ đồng. Tại cuộc họp cổ đông sáng 18/2/2009, bà Nguyễn Thị Mai Thanh đứng ra công khai giải trình trước hàng trăm nhà đầu tư. Bà thẳng thắn thừa nhận Ban điều hành đã chậm trễ trong việc cắt lỗ do tâm lý kỳ vọng thị trường phục hồi, đồng thời trực tiếp nhận trách nhiệm cá nhân về kết quả kinh doanh không đạt kế hoạch.
SACOM cũng chịu khoản lỗ sau thuế 76 tỷ đồng năm 2008 do trích lập dự phòng đầu tư tài chính 255 tỷ đồng, trong bối cảnh ngành viễn thông chuyển dịch nhanh từ cáp đồng sang cáp quang. Giữa tin đồn phá sản bủa vây, ngày 5/3/2009, ông Đỗ Văn Trắc tổ chức họp báo công khai số dư tiền gửi ngân hàng 660 tỷ đồng để khẳng định khả năng thanh toán.
Sau cơn say tài chính, việc dũng cảm bước ra nhận trách nhiệm trước hàng trăm cổ đông trong giông bão 2008 đã giữ lại tài sản đắt giá nhất của REE và SAM: Lòng tin của thị trường.
Sự dũng cảm đứng ra nhận trách nhiệm trước công chúng trong biến cố 2008 đã giữ lại cho doanh nghiệp tài sản lớn nhất, đó là niềm tin của cổ đông. Bài học đắt giá này buộc cả hai phải nhìn nhận lại chiến lược phân bổ vốn, đặt nền móng cho những cuộc chuyển dịch mô hình kinh doanh sâu rộng sau đó.
Hai ngã rẽ tái cấu trúc và vị thế sau hơn một phần tư thế kỷ
Sau biến cố 2008, REE và SACOM cùng bước vào quá trình tái cấu trúc. Khủng hoảng năm đó không phải nguyên nhân duy nhất khiến REE và SACOM thay đổi chiến lược. Những giới hạn của ngành nghề truyền thống, sự biến động công nghệ và nhu cầu tìm kiếm động lực tăng trưởng đã xuất hiện từ trước đó. Nhưng cú sốc của thị trường tài chính khiến bài toán phân bổ vốn trở nên cấp thiết hơn, buộc doanh nghiệp nhìn nhận lại hiệu quả những lựa chọn đầu tư của mình.
- Cơ điện lạnh
- Năng lượng
- Nước sạch & môi trường
- Bất động sản
- Sản xuất dây & cáp
- Bất động sản
- Du lịch nghỉ dưỡng
- Đầu tư tài chính
Với REE, bài học lớn nhất sau khủng hoảng không phải là từ bỏ đầu tư cổ phiếu, mà là thay đổi cách sử dụng đồng vốn. Bà Nguyễn Thị Mai Thanh từng thừa nhận doanh nghiệp có thời điểm mua cổ phiếu theo xu hướng thị trường, rồi không kịp bán khi giá lao dốc. Thay vì tiếp tục tìm kiếm lợi nhuận từ chênh lệch thị giá, REE chuyển trọng tâm sang nắm giữ lâu dài những doanh nghiệp có tài sản thực, hoạt động kinh doanh ổn định và khả năng tạo dòng tiền.
Từ vị thế dẫn đầu thị phần trong mảng Cơ điện lạnh (M&E) cốt lõi, REE đã trở thành tập đoàn đa ngành hàng đầu Việt Nam khi phát triển các lĩnh vực cơ sở hạ tầng thiết yếu bao gồm: Năng lượng (thủy điện, điện gió, năng lượng mặt trời), Nước sạch & Môi trường, và Bất động sản với chuỗi văn phòng cho thuê e.town.
Mô hình kinh doanh cung cấp tiện ích cơ bản giúp REE duy trì dòng tiền hoạt động ổn định, kết hợp cùng định hướng phát triển bền vững (ESG) giúp công ty thu hút sự quan tâm lớn từ dòng vốn trong và ngoài nước. Trên thị trường chứng khoán, cổ phiếu REE luôn duy trì trạng thái kín "room" ngoại ở mức tối đa 49%. Nhu cầu cao khiến các quỹ đầu tư quốc tế thường phải thực hiện giao dịch thỏa thuận với mức giá chênh lệch (premium) so với thị giá để sở hữu cổ phần. Tỷ lệ kín room liên tục trong nhiều năm là chỉ dấu cụ thể cho sự tín nhiệm của các định chế tài chính đối với nền tảng tài sản, chất lượng quản trị và tính minh bạch của REE.
Sự kỷ luật của REE còn thể hiện qua triết lý phân bổ vốn của Ban điều hành: Tuyệt đối không giao chỉ tiêu cứng về số lượng thương vụ M&A trong năm cho bộ phận phân tích. Việc ép chỉ tiêu giải ngân rất dễ dẫn đến tâm lý hạ thấp tiêu chuẩn thẩm định an toàn để mua bằng được, từ đó tích tụ rủi ro tài sản kém chất lượng cho cổ đông.
Chiến lược nhất quán và kỷ luật quản trị này đã trực tiếp phản ánh vào kết quả kinh doanh. Đến 9 tháng đầu năm 2026, quy mô tổng tài sản của REE vượt mốc 44.000 tỷ đồng (tăng hơn 176 lần so với thời điểm niêm yết). Doanh thu 9 tháng đạt hơn 8.000 tỷ đồng và lợi nhuận sau thuế vượt 2.600 tỷ đồng. Tỷ suất biên lợi nhuận ròng duy trì hai chữ số giúp giá trị vốn hóa thị trường của REE đứng vững quanh mốc 28.000 tỷ đồng.
Ở phía đối diện, SACOM sau khi tái cấu trúc thành công dây chuyền sang cáp quang đã đổi tên thành SAM Holdings và chuyển hướng sang mô hình tập đoàn đầu tư đa ngành để tìm kiếm dư địa tăng trưởng mới.
Dòng vốn của SAM bắt đầu tỏa đi nhiều hướng: Từ mảng sản xuất dây cáp truyền thống (SAM Cáp), mở sang bất động sản nhà ở (SAM Land), du lịch nghỉ dưỡng (quần thể SAM Tuyền Lâm tại Đà Lạt) cho đến các khoản đầu tư tài chính khác. Tuy nhiên, việc mở rộng diện rộng trong bối cảnh ngành thương mại và bất động sản có mức độ cạnh tranh cao khiến doanh nghiệp rơi vào tình thế phân tán nguồn lực.
Thiếu đi một "chân kiềng" tài sản cốt lõi có rào cản độc quyền và biên lợi nhuận cao, các mảng kinh doanh của SAM Holdings dù đóng góp doanh thu lớn lại phải gồng gánh chi phí vốn và chi phí quản lý đắt đỏ. Bên cạnh đó, khác với cơ cấu cổ đông tập trung của REE, cấu trúc sở hữu của SAM Holdings trải qua nhiều biến động và trở nên phân mảnh, thiếu vắng sự hiện diện của một cổ đông chiến lược nắm quyền chi phối dài hạn.
Sự phân tán dòng vốn cùng áp lực chi phí phần nào khiến đà tăng trưởng của SAM Holdings không quá bùng nổ. Dù vậy, sau hơn một phần tư thế kỷ đồng hành cùng thị trường chứng khoán, doanh nghiệp vẫn ghi nhận sự mở rộng đáng kể về quy mô hoạt động. Vốn điều lệ đã vượt 4.000 tỷ đồng, tổng tài sản hợp nhất vượt 7.500 tỷ đồng, trong khi doanh thu hằng năm duy trì ở mức hàng nghìn tỷ đồng, chủ yếu đến từ các lĩnh vực thương mại, sản xuất cáp và bất động sản.
Dù biên lợi nhuận thu về còn khiêm tốn, kéo theo vốn hóa thị trường biến động quanh mức vài nghìn tỷ đồng, nhưng khi nhìn lại mốc khởi điểm từ những ngày đầu khai mở thị trường, những kết quả này chính là bước tiến vọt đầy ý nghĩa. Hành trình đó không chỉ ghi nhận sự lớn mạnh vượt bậc về tiềm lực tài chính của doanh nghiệp, mà còn là minh chứng rõ nét khẳng định vai trò lịch sử và bước ngoặt đúng đắn của quyết định niêm yết trên sàn chứng khoán từ gần 30 năm trước.
LỰA CHỌN
Một bên chọn chiều sâu hạ tầng để tạo dòng tiền cuồn cuộn, một bên chọn mở rộng đa ngành để tìm kiếm dư địa mới. Dù kết quả khác nhau, REE và SAM đều chứng minh: Niêm yết là bước ngoặt làm thay đổi vĩnh viễn số phận doanh nghiệp.
Nhìn lại chặng đường hơn một phần tư thế kỷ gắn bó với bảng điện tử, ông Đỗ Văn Trắc từng đúc kết rằng nếu không có quyết định niêm yết lịch sử vào năm 2000, SACOM nhiều khả năng chỉ dừng lại ở quy mô của một vài nhà máy sản xuất nhỏ lẻ tại địa phương. Với REE, bà Nguyễn Thị Mai Thanh cũng từng khẳng định, dù quyết định niêm yết khi ấy là một bước đi mạo hiểm, nhưng nhìn lại doanh nghiệp “chỉ có được chứ không mất”. Từ những tờ cổ phần phải đăng báo tìm người mua, REE đã từng bước tiếp cận nguồn vốn từ công chúng, mở rộng hoạt động kinh doanh và xây dựng hệ thống tài sản trị giá hàng chục nghìn tỷ đồng.
Quyết định "bước ra ánh sáng" năm 2000 của REE và SAM đã khai mở cho thị trường vốn Việt Nam. Nhưng chính tính minh bạch, kỷ luật phân bổ vốn và trách nhiệm trước cổ đông mới là thứ giữ cho đồng vốn sinh sôi bền vững trong suốt hơn một phần tư thế kỷ.