Sự chao đảo của các "hình mẫu" khu vực khiến các nhà hoạch định chính sách không khỏi trăn trở. Không ít ý kiến đề xuất lùi thời điểm mở cửa thị trường chứng khoán để ưu tiên mục tiêu ổn định kinh tế ngắn hạn. Với một cơ quan vừa được thành lập, sự thận trọng ấy không phải không có cơ sở. Nhưng đối với những người đặt nền móng, tiếp tục trì hoãn cũng đồng nghĩa với việc kéo dài sự thiếu vắng một kênh huy động vốn trung và dài hạn mà nền kinh tế đang cần.
Trước sự do dự của số đông, Chủ tịch đầu tiên của UBCKNN – TSKH Lê Văn Châu đã đưa ra một lựa chọn dứt khoát. Trong hồi ký của mình, ông nhớ lại lời quả quyết với Phó Chủ tịch UBCKNN Nguyễn Đức Quang: "Bằng mọi giá phải mở cửa thị trường trong năm 2000 như đã cam kết. Mọi thất bại (nếu có), tôi sẽ là người đứng ra chịu trách nhiệm với Đảng và Nhà nước".
Quyết định mở cửa được giữ vững, nhưng để biến nó thành hiện thực, UBCKNN lại đứng trước một thử thách lớn: Hạ tầng giao dịch đã dần hoàn thiện, nhưng chưa có một doanh nghiệp nào sẵn sàng đưa cổ phiếu lên sàn. Để tạo nguồn cung "nuôi sống" thị trường, lãnh đạo Ủy ban phải làm việc sát sao với Bộ Tài chính nhằm thúc đẩy tiến trình cổ phần hoá doanh nghiệp nhà nước.
Năm 1999, bà Vũ Thị Kim Liên, khi ấy là cán bộ Vụ Quản lý phát hành, cùng các đồng nghiệp bắt đầu những chuyến đi vận động doanh nghiệp đưa cổ phiếu lên sàn. Công việc không dễ dàng bởi chứng khoán vẫn là một lĩnh vực xa lạ, còn việc công khai tình hình tài chính và chấp nhận sự giám sát của công chúng là điều chưa từng có trong quản trị doanh nghiệp lúc bấy giờ.
Có chuyến công tác, nhóm cán bộ của Ủy ban tìm đến một doanh nghiệp và kiên nhẫn ngồi chờ cả giờ đồng hồ ở phòng khách nhưng giám đốc không xuất hiện, chỉ cử kế toán trưởng ra trao đổi. Sau những lời giải thích về lợi ích của việc niêm yết, câu trả lời nhận được vẫn chỉ là "sẽ cân nhắc". Thậm chí, một Chủ tịch Hội đồng quản trị Tổng công ty nhà nước lớn sau khi nghe vận động còn thẳng thừng đặt câu hỏi: “Tại sao phải lên sàn để rồi công khai, minh bạch cho phiền phức?”.
Rào cản lớn nhất khi đó là tâm lý e ngại bị soi xét. Sự dè dặt ấy từng được một lãnh đạo doanh nghiệp bộc bạch với cán bộ đi vận động: “Nghe chị nói thì thị trường chứng khoán đúng là rất hấp dẫn. Nhưng khi cả nền kinh tế đang tù mù mà chị bảo tôi ra niêm yết, phải công khai, minh bạch, khác nào bảo tôi nhảy ra ánh sáng để thiên hạ soi mói, còn các doanh nghiệp khác trong bóng tối làm gì cũng không ai biết. Kể cả ưu đãi thuế cũng không hấp dẫn bằng sự tù mù.”
Sau những chuyến đi “tiếp thị” không thành công, các cán bộ Ủy ban lại tự động viên nhau kiên trì. Sự bền bỉ của lớp cán bộ trẻ khi ấy chính là bước đi đầu tiên để từng bước thay đổi nhận thức, đặt nền móng cho chuẩn mực minh bạch sau này.
Dù vậy, rào cản nhận thức quá lớn khiến danh sách 14 doanh nghiệp ban đầu đồng ý niêm yết cứ rơi rụng dần theo thời gian. Đến đầu năm 2000, khi thời điểm mở cửa thị trường đã cận kề, từng cái tên lần lượt xin rút lui. Trên bàn làm việc của lãnh đạo Ủy ban chỉ còn lại vỏn vẹn hai đơn vị kiên định mục tiêu: Công ty Cổ phần Cơ điện lạnh (REE) và Công ty Cổ phần Cáp và Vật liệu Viễn thông (SAM).
Dù hàng hóa ít ỏi, sáng ngày 28/7/2000, tại số 45–47 Bến Chương Dương, tiếng cồng lịch sử vẫn chính thức vang lên. Bảng điện tử vận hành với hai mã cổ phiếu REE và SAM, tần suất giao dịch 3 buổi mỗi tuần, thực hiện 1 phiên khớp lệnh định kỳ mỗi ngày với biên độ dao động giá được khống chế ở mức 2%.
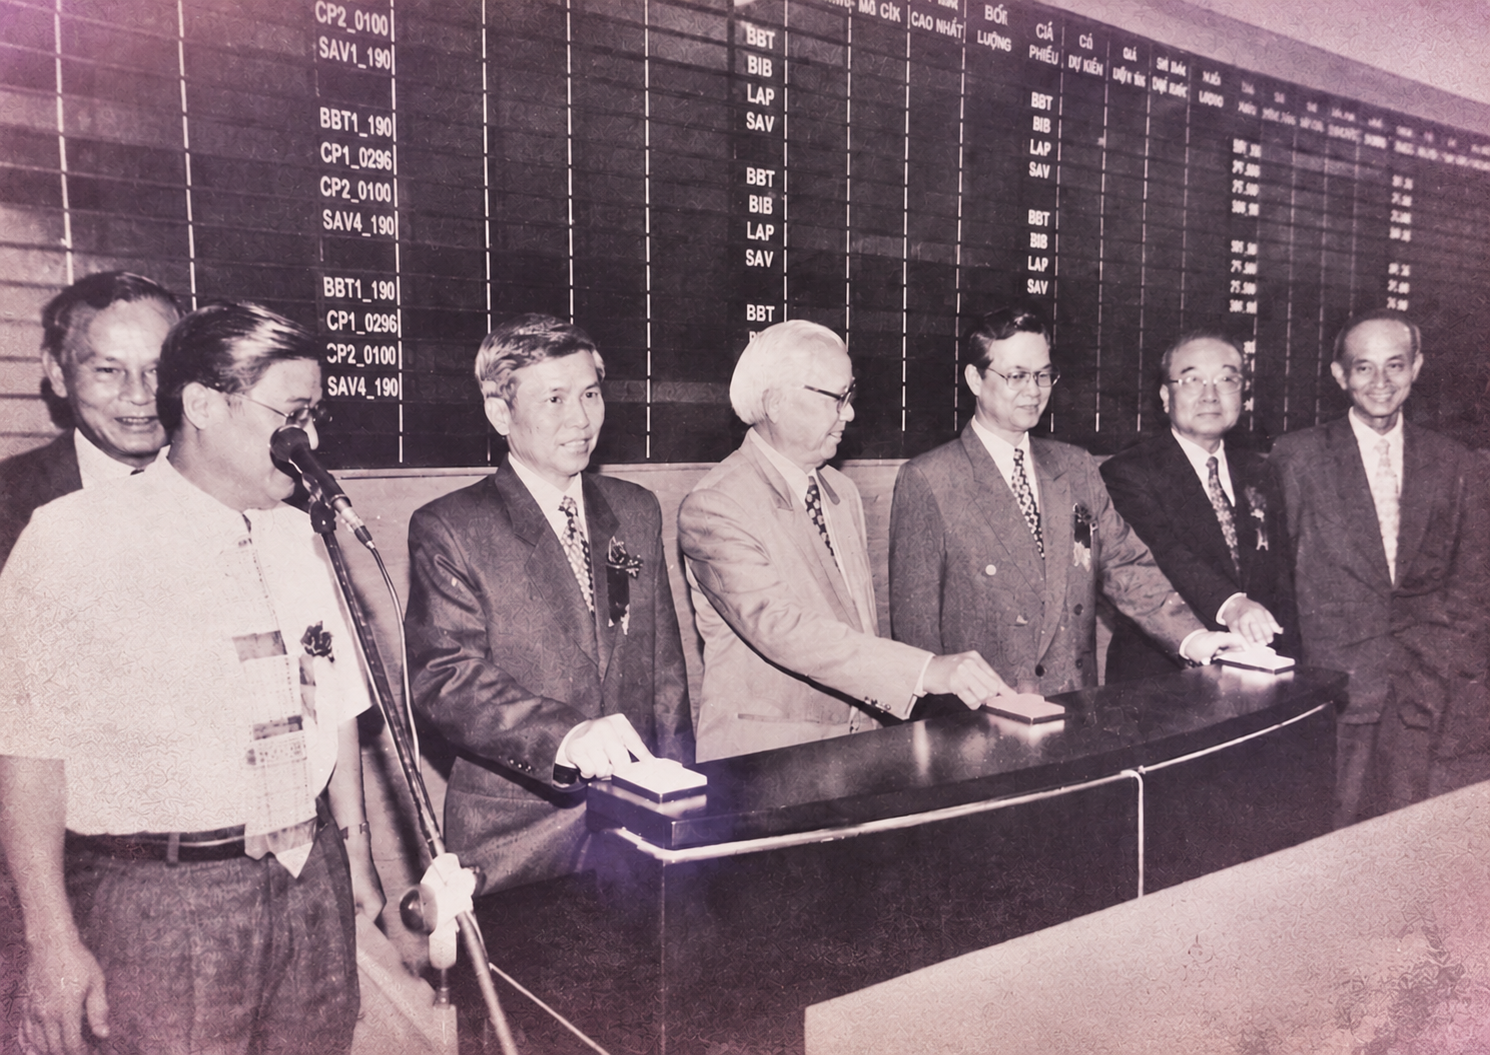
Hạ tầng khi ấy còn sơ khai, hệ thống giao dịch phải nhờ sự hỗ trợ của Thái Lan, còn hệ thống lưu ký và thanh toán bù trừ do Tập đoàn FPT tự mày mò xây dựng. Nhưng sau nhiều năm chuẩn bị và những chuyến đi vận động gian nan, ý nghĩa lớn nhất là Việt Nam cuối cùng đã có một thị trường chứng khoán tập trung. Lần đầu tiên, cổ phiếu được mua bán công khai trên một hệ thống có tổ chức, mở ra cơ chế xác lập giá cả theo quan hệ cung cầu.
Tuy nhiên, tiếng cồng ở Bến Chương Dương ngày hôm ấy mới chỉ là sự khởi đầu. Một bộ khung thị trường với vỏn vẹn hai mã cổ phiếu không thể đảm đương vai trò dẫn vốn cho cả nền kinh tế. Muốn thị trường thực sự phát triển, Việt Nam còn phải xây dựng được hệ thống trung gian tài chính, thu hút các nhà đầu tư chuyên nghiệp và đưa ngày càng nhiều doanh nghiệp niêm yết.
Ngay từ giai đoạn chuẩn bị, câu hỏi ai được phép thành lập công ty chứng khoán đã đặt ra những quan điểm khác nhau. Một phương án thiên về sự thận trọng, chỉ cho phép các công ty chứng khoán trực thuộc bốn ngân hàng thương mại nhà nước lớn hoạt động để dễ kiểm soát.
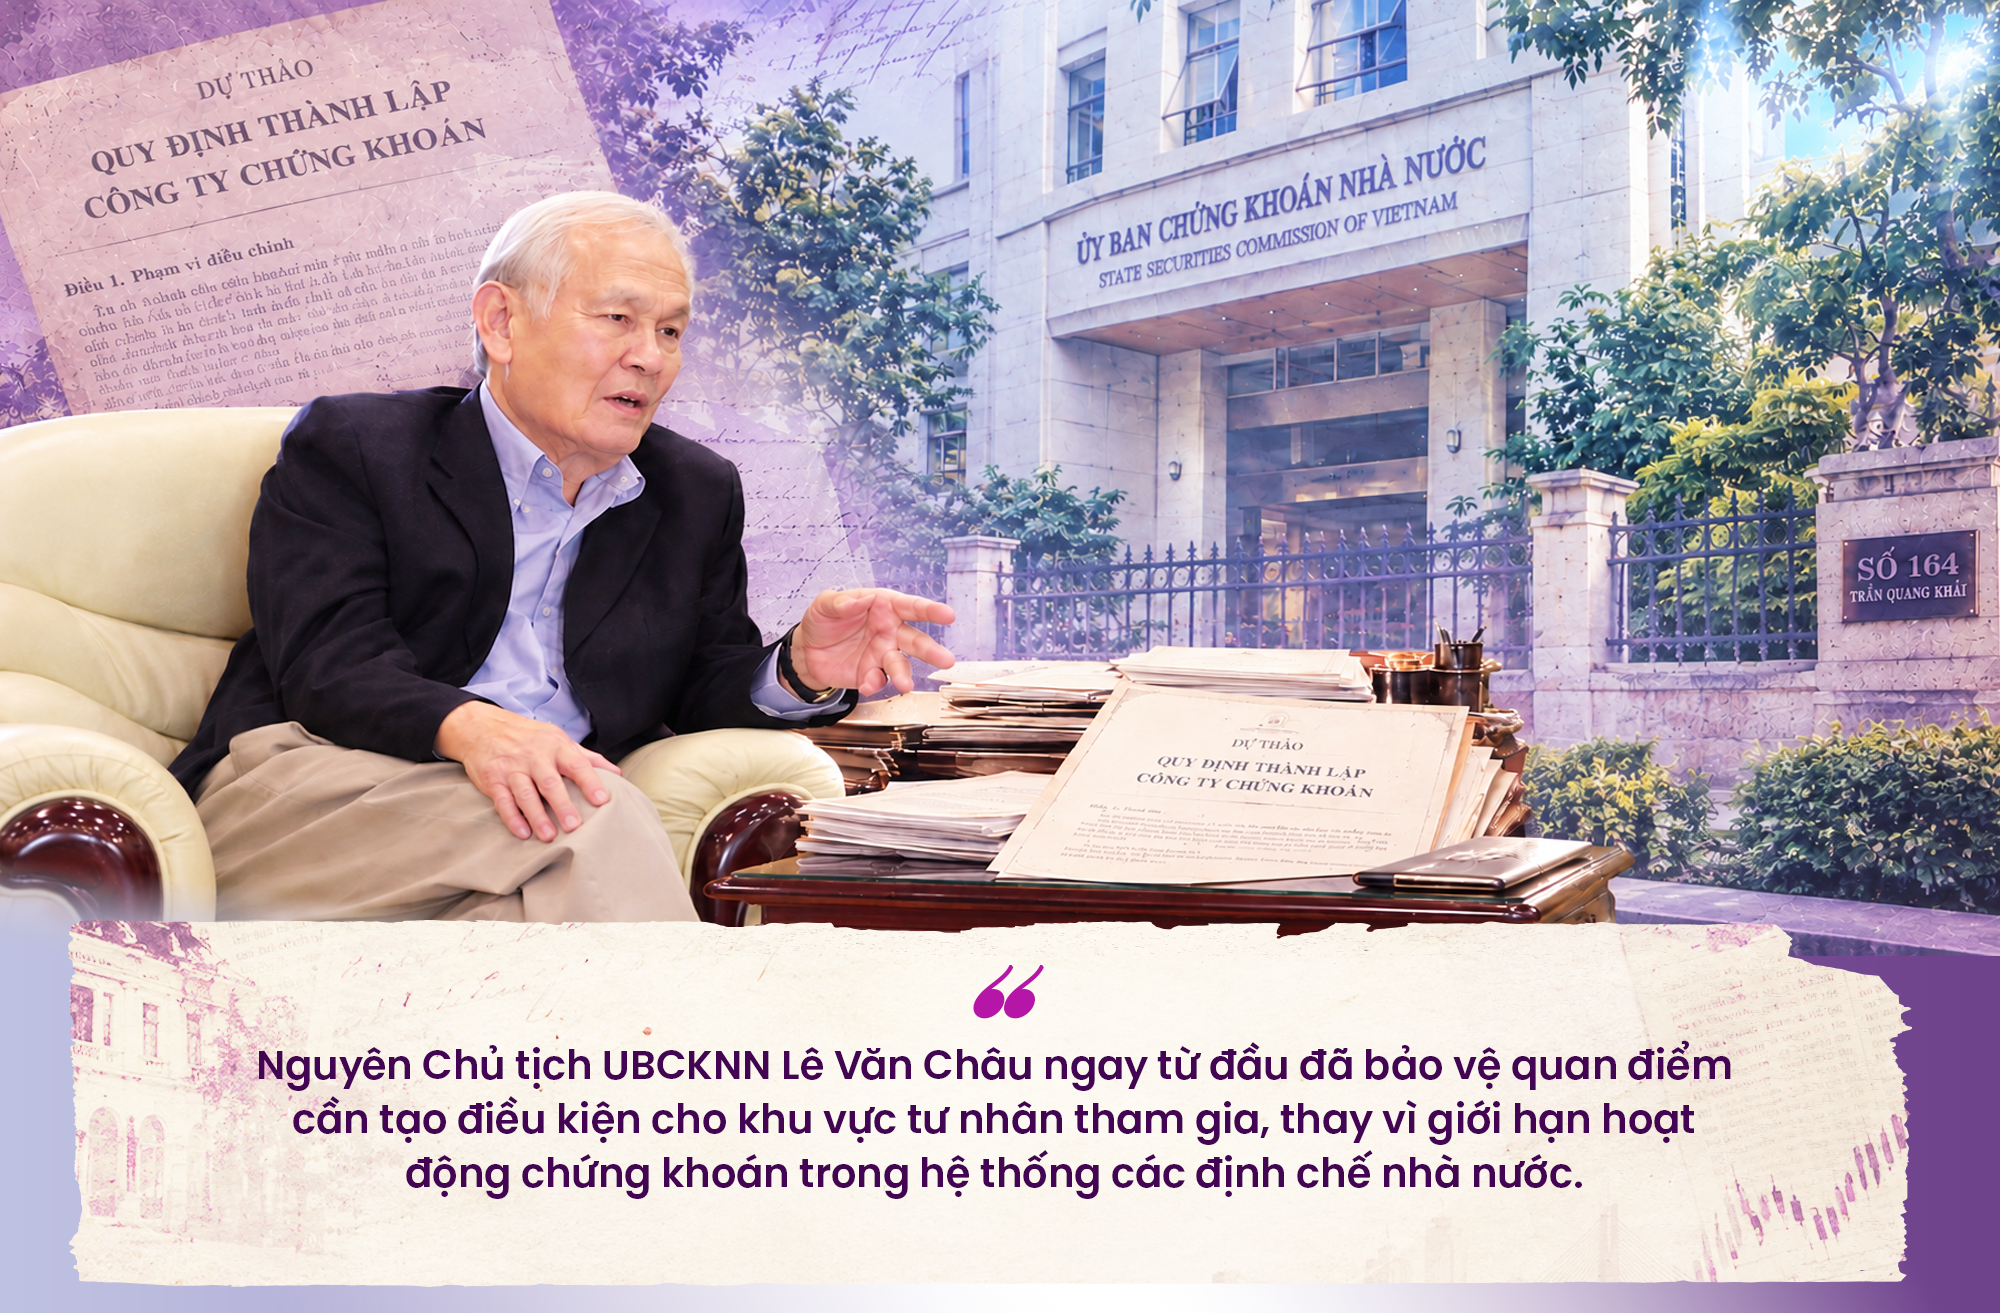
Tuy nhiên, nguyên Chủ tịch UBCKNN Lê Văn Châu đã bảo vệ quan điểm cần tạo điều kiện cho khu vực tư nhân tham gia ngay từ đầu, thay vì giới hạn hoạt động chứng khoán trong hệ thống các định chế nhà nước. Theo ông, một thị trường muốn phát triển lâu dài cần có sự tham gia của nhiều thành phần kinh tế, tạo ra cạnh tranh và thúc đẩy sự phát triển của các dịch vụ tài chính.
Quyết định mở cửa về mặt chính sách này đã tạo tiền đề cho sự ra đời của Công ty Cổ phần Chứng khoán Sài Gòn (SSI) vào ngày 30/12/1999 với vốn điều lệ 6 tỷ đồng. Từ cánh cửa ban đầu ấy, một hệ thống các tổ chức trung gian với hình thức sở hữu đa dạng dần hình thành, thúc đẩy sự phát triển của các dịch vụ môi giới, tư vấn và quản lý tài sản.
Song song đó, định hướng phát triển quỹ đầu tư để thu hút dòng tiền các nhà đầu tư nước ngoài cũng được các nhà lãnh đạo nhen nhón từ sớm. Dragon Capital đã hiện diện tại Việt Nam từ năm 1994, và đến năm 2003, Công ty Quản lý quỹ VFM ra đời, mở đường cho sự xuất hiện của quỹ đầu tư đại chúng VF1 năm 2004. Sự hoàn thiện từng bước về cấu trúc định chế và hệ thống pháp lý đã giúp thị trường có thêm nền tảng vững chắc để phát triển đường dài.
Bước ngoặt lớn về thể chế diễn ra khi Luật Chứng khoán được Quốc hội thông qua năm 2006. Từ chỗ cơ quan quản lý phải lặn lội đi vận động từng doanh nghiệp, thị trường chứng khoán chính thức trở thành điểm đến huy động vốn và là công cụ phục vụ tiến trình cổ phần hóa doanh nghiệp nhà nước.
Trong những năm tiếp theo, các “cánh chim đầu đàn” như VietinBank, BIDV, Petrolimex, Vietnam Airlines... lần lượt đưa cổ phiếu vào giao dịch trên thị trường tập trung. Việc niêm yết và đấu giá công khai góp phần hình thành cơ chế định giá theo quan hệ cung cầu, tạo thêm kênh tiếp cận vốn cho doanh nghiệp và thu hút sự tham gia của các nhà đầu tư trong và ngoài nước.
Từ một thị trường từng phải chật vật tìm hàng hóa giao dịch, chứng khoán Việt Nam dần trở thành nơi hiện diện của nhiều doanh nghiệp lớn trong nền kinh tế, đồng thời mở ra thêm một kênh huy động vốn ngoài hệ thống ngân hàng.
Sự bùng nổ về quy mô hàng hóa nhanh chóng kéo theo làn sóng đổ bộ của hàng vạn nhà đầu tư. Nhưng khi thị trường thăng hoa nhất, cũng là lúc rủi ro bắt đầu xuất hiện. Sự trưởng thành của cơ quan quản lý lúc này không còn đo đếm bằng tốc độ phát triển, mà bằng bản lĩnh ứng xử trước các biến cố.
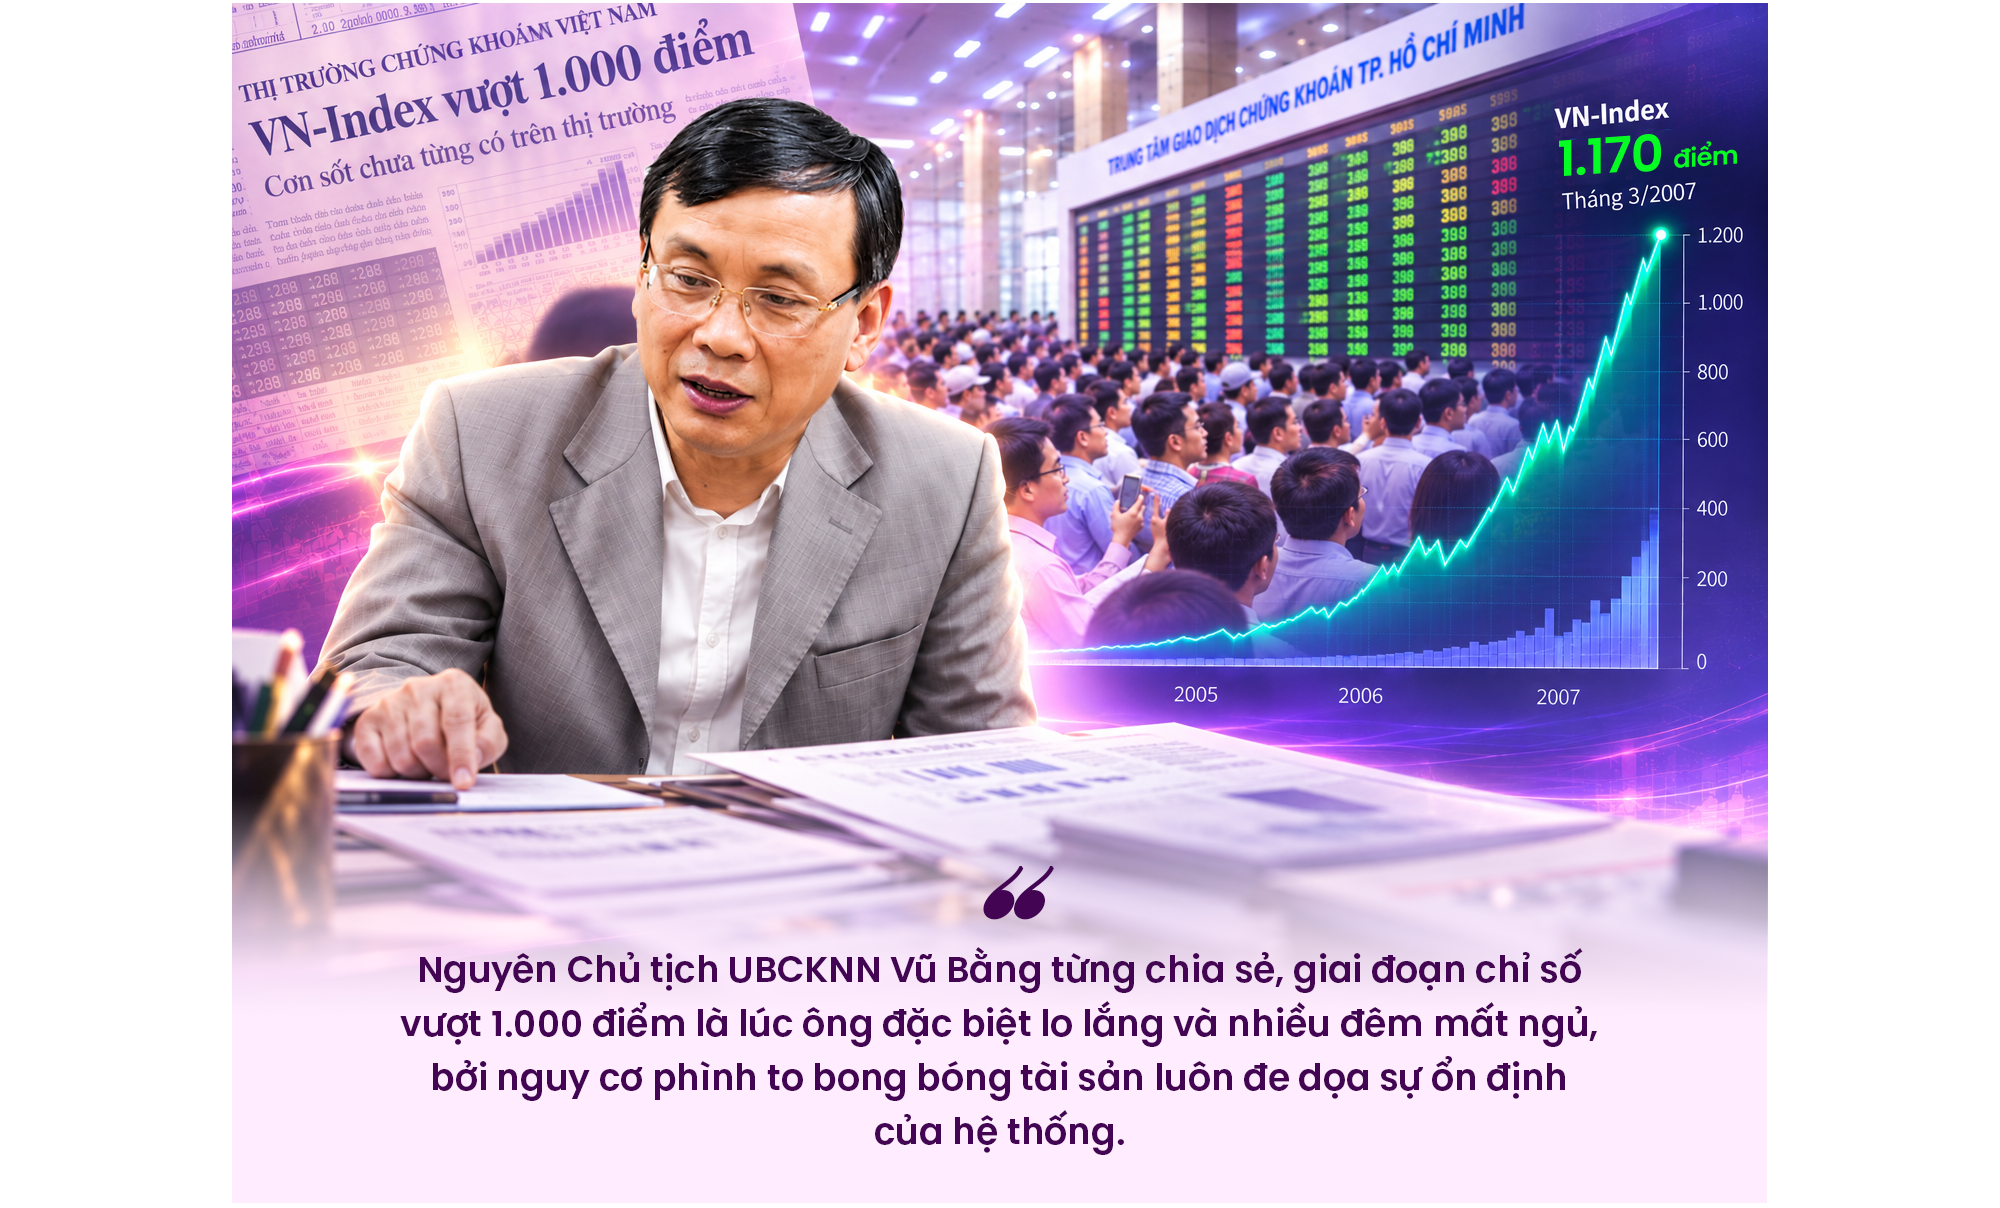
Giai đoạn 2006–2007, đà tăng mạnh của dòng tiền đã đẩy VN-Index liên tục phá đỉnh và chạm mốc 1.170 điểm vào tháng 3/2007. Đằng sau sự hưng phấn của đám đông, những người điều hành lại mang một tâm thế hoàn toàn khác. Nguyên Chủ tịch UBCKNN Vũ Bằng từng chia sẻ, giai đoạn chỉ số vượt 1.000 điểm là lúc ông đặc biệt lo lắng và nhiều đêm mất ngủ, bởi nguy cơ phình to bong bóng tài sản luôn đe dọa sự ổn định của hệ thống.
Sự thận trọng ấy không thừa. Tác động kép từ bất ổn vĩ mô trong nước và cuộc khủng hoảng tài chính toàn cầu 2008 đã đẩy thị trường vào đợt suy giảm khốc liệt. VN-Index rơi tự do từ đỉnh cao xuống sát mốc 235 điểm vào đầu năm 2009. Sức ép đè nặng lên UBCKNN và Bộ Tài chính khi nguồn lực và kinh nghiệm ứng phó khủng hoảng lúc bấy giờ còn rất hạn chế.
Ngày 4/3/2008, một cuộc họp khẩn diễn ra tại Hà Nội với sự tham gia của Hiệp hội Kinh doanh chứng khoán, đại diện UBCKNN và các thành viên thị trường. Giữa lúc tâm lý bi quan bao trùm, một đề xuất đặt ra là tạm ngừng giao dịch để "tránh bão". Nhiều năm sau nhìn lại, ông Vũ Bằng xác nhận phương án đóng cửa sàn giao dịch trong vài ngày thực sự đã được cân nhắc. Tuy nhiên, ở vai trò cơ quan quản lý, UBCKNN hiểu rằng việc ngắt giao dịch sẽ đi ngược nguyên tắc thị trường và ảnh hưởng lớn đến niềm tin của nhà đầu tư quốc tế.
Đứng trước sự lựa chọn khó khăn, UBCKNN đóng vai trò tham mưu chính cho Bộ Tài chính và Chính phủ trong việc giữ cho thị trường tiếp tục vận hành. Thay vì chọn giải pháp đóng cửa, Ủy ban đề xuất và triển khai các công cụ điều tiết kỹ thuật: thu hẹp biên độ dao động giá trên sàn HOSE xuống mức 1% để giảm áp lực tâm lý, phối hợp đề xuất SCIC tham gia mua cổ phiếu bình ổn, đồng thời vận động các định chế tạm dừng giải chấp.
Biến cố năm 2008 để lại những bài học quan trọng về quản lý rủi ro và khả năng chống chịu của hệ thống. Những khó khăn tiếp diễn trong giai đoạn 2011–2012 càng thúc đẩy quá trình tái cấu trúc các công ty chứng khoán, hoàn thiện khuôn khổ quản lý và phát triển thêm những công cụ đầu tư.
Thị trường chứng khoán phái sinh được đưa vào vận hành năm 2017, trong khi Luật Chứng khoán năm 2019 tiếp tục tạo cơ sở pháp lý cho thị trường phát triển trên quy mô lớn hơn. Sau những lần ứng phó với biến động, nhiệm vụ của cơ quan quản lý cũng từng bước chuyển sang xây dựng một hệ thống có khả năng phát triển ổn định hơn về dài hạn.
Sự trưởng thành qua giông bão đã đưa thị trường chứng khoán Việt Nam bước vào giai đoạn bùng nổ. Trong giai đoạn đại dịch Covid-19 (2020–2021), dòng tiền nhàn rỗi tràn vào đẩy giá trị vốn hóa lần đầu vượt 100% GDP và thanh khoản đạt 30.000–40.000 tỷ đồng mỗi phiên. Dòng tiền quá lớn làm nảy sinh những biến tướng về thao túng giá cổ phiếu và phát hành trái phiếu sai quy định.
Đứng trước nguy cơ thị trường mất đi tính minh bạch nền tảng, lần đầu tiên trong lịch sử, UBCKNN thể hiện sự quyết liệt chưa từng có bằng việc phối hợp xử lý hình sự các vụ đại án lớn. Việc lập lại kỷ cương là lời khẳng định rằng minh bạch không phải là một khẩu hiệu, mà là yếu tố sống còn để giữ vững niềm tin và giúp thị trường phát triển bền vững.
Cuộc đại phẫu ấy không chỉ để giải quyết những hệ lụy trong nước. Sâu xa hơn, đó là cuộc thanh lọc bắt buộc để chứng khoán Việt Nam chuẩn bị cho một mục tiêu lịch sử, đó là hội nhập sâu vào sân chơi tài chính toàn cầu.
Từ rất sớm, nguyên Chủ tịch UBCKNN Vũ Bằng đã nhận thức rằng thị trường vốn Việt Nam không thể đứng ngoài sân chơi quốc tế nếu muốn huy động đủ nguồn lực dài hạn cho phát triển. Thế nhưng, suốt nhiều năm "giậm chân" tại danh sách theo dõi nâng hạng, cánh cửa tiến lên nhóm Mới nổi vẫn chưa thể mở ra. Rào cản không nằm ở quy mô vốn hóa hay số lượng doanh nghiệp, mà nằm ở các nút thắt kỹ thuật kéo dài nhiều năm về cơ chế giao dịch và thanh toán.
Bước ngoặt đến khi mục tiêu nâng hạng được Chính phủ thúc đẩy quyết liệt hơn vào đầu năm 2024. Dưới sự chỉ đạo của Bộ Tài chính, lãnh đạo UBCKNN cùng các đơn vị chuyên môn liên tục tổ chức những cuộc làm việc, rà soát các vướng mắc và tìm kiếm phương án tháo gỡ. Chủ tịch Vũ Thị Chân Phương cùng các cộng sự trực tiếp đối thoại với FTSE Russell và các định chế tài chính quốc tế. Từ những vấn đề tưởng chừng chỉ mang tính kỹ thuật, cơ quan quản lý phải tìm cách thay đổi cơ chế giao dịch, thanh toán mà vẫn bảo đảm an toàn cho cả hệ thống.
Những nỗ lực bền bỉ ấy dần mang lại kết quả. Thông tư 68/2024/TT-BTC ra đời, chính thức bãi bỏ yêu cầu nộp đủ tiền trước giao dịch đối với nhà đầu tư tổ chức nước ngoài. Cùng với những điều chỉnh về công bố thông tin bằng tiếng Anh, khả năng tiếp cận của nhà đầu tư quốc tế và việc đưa hệ thống công nghệ KRX vào vận hành năm 2025, các rào cản từng kéo dài nhiều năm dần được tháo gỡ.
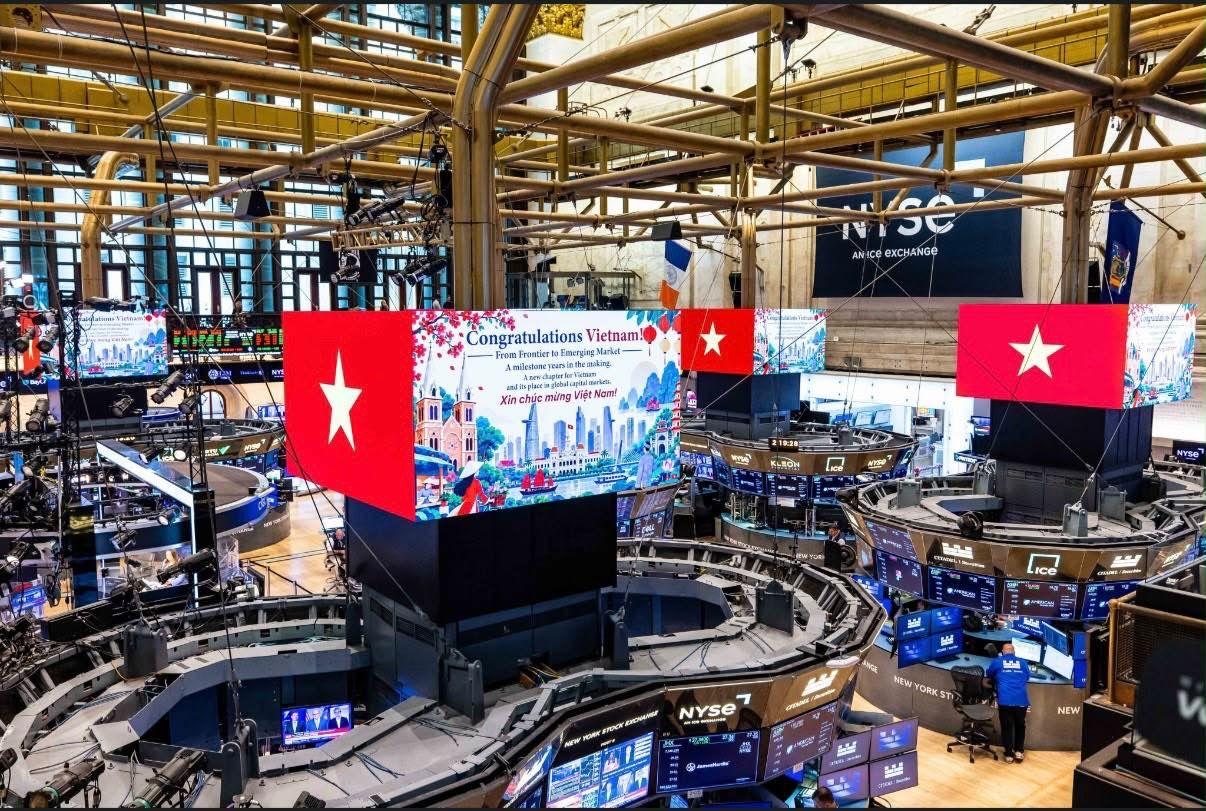
Tháng 10/2025, FTSE Russell phát đi công bố lịch sử: Chính thức nâng hạng thị trường chứng khoán Việt Nam lên nhóm Mới nổi thứ cấp (Secondary Emerging Market). Ngày 21/9/2026, FTSE Russell chuyển Việt Nam từ thị trường cận biên lên thị trường mới nổi thứ cấp chính thức có hiệu lực.
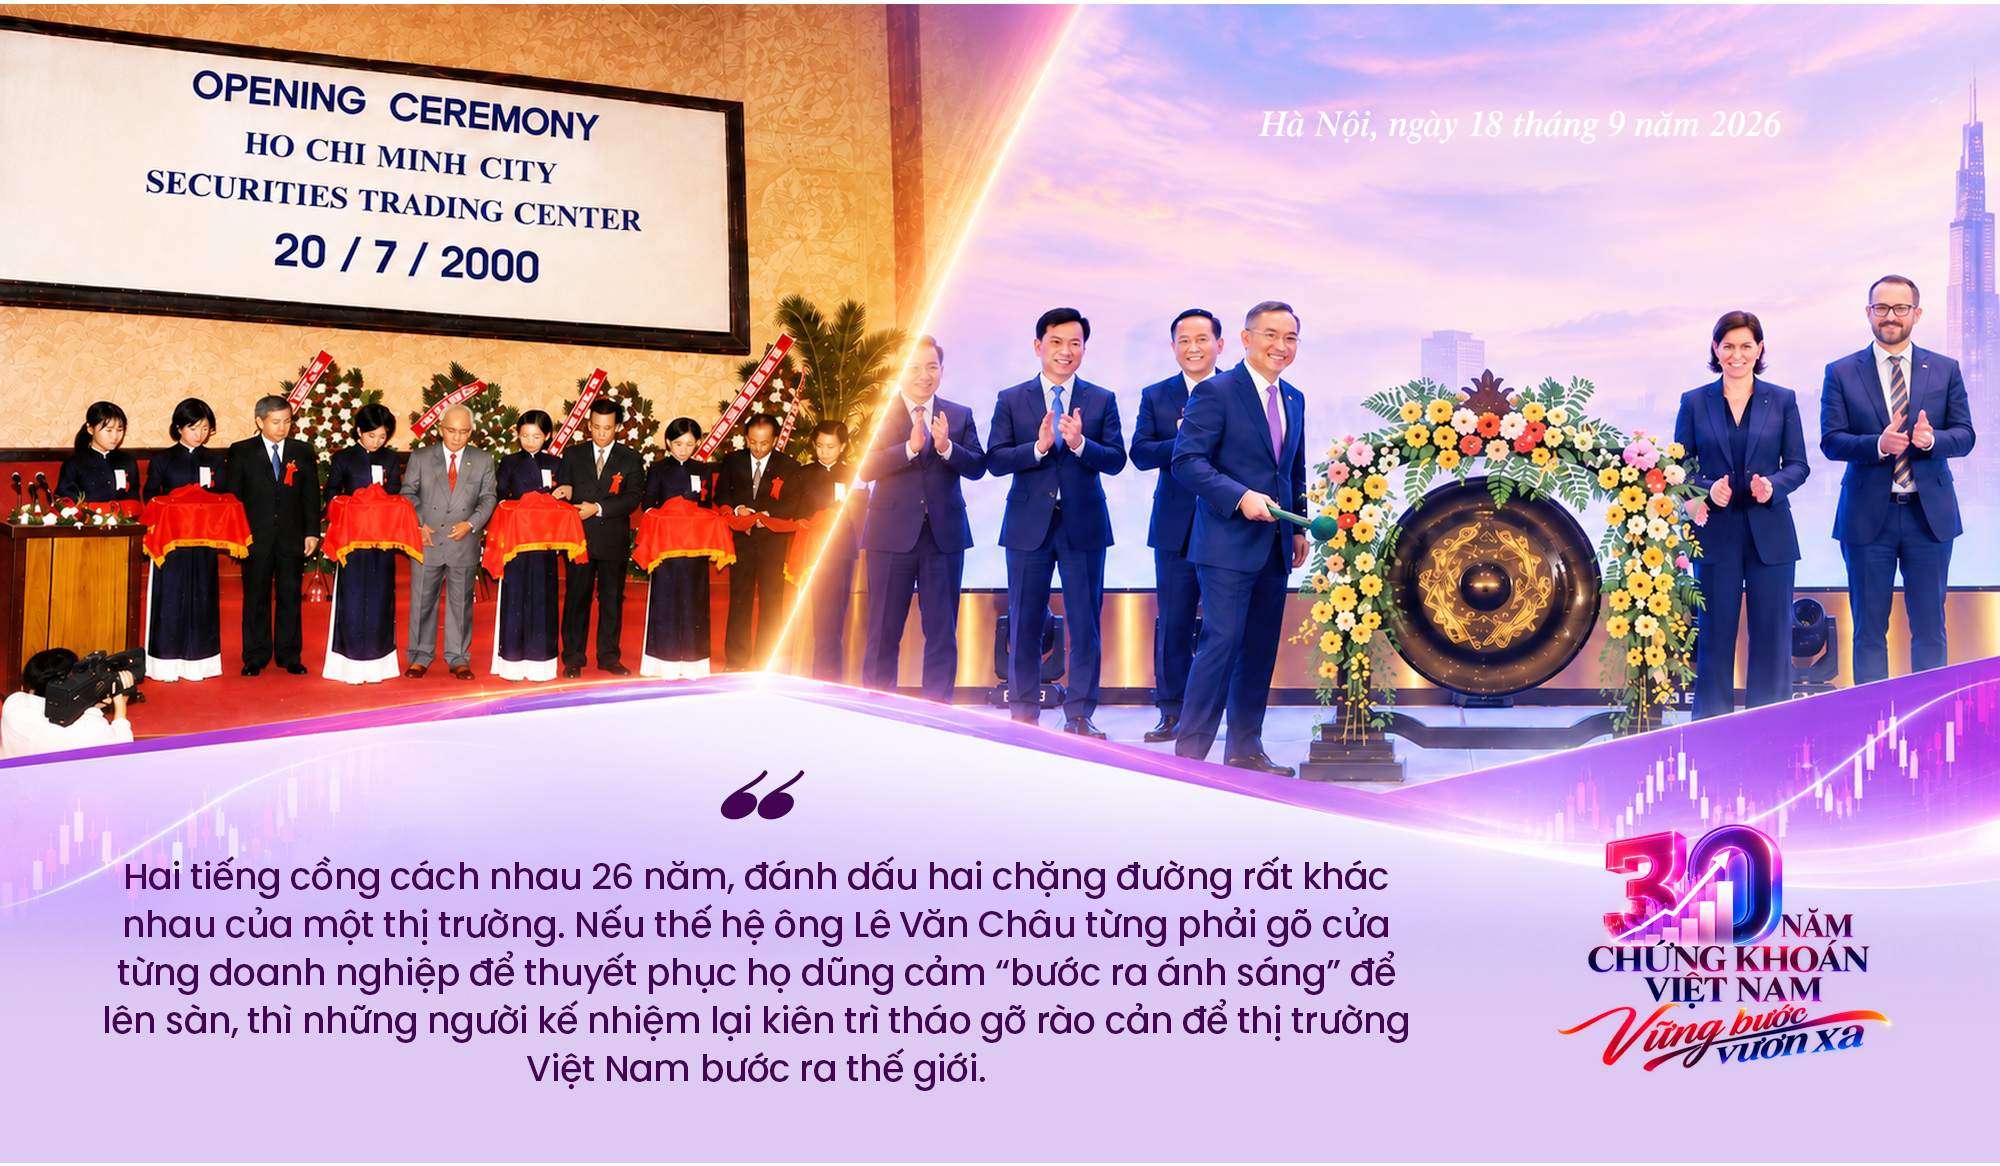
Tối 18/9/2026, một tiếng cồng vang lên tại Hà Nội trong buổi lễ đánh dấu thị trường chứng khoán Việt Nam gia nhập nhóm Mới nổi thứ cấp theo phân loại của FTSE Russell. Tiếng cồng ấy gợi nhớ buổi sáng 28/7/2000 tại Bến Chương Dương, khi thị trường chứng khoán Việt Nam bắt đầu những giao dịch đầu tiên với vỏn vẹn hai mã cổ phiếu.
Hai tiếng cồng cách nhau 26 năm, đánh dấu hai chặng đường rất khác nhau của một thị trường. Nếu thế hệ ông Lê Văn Châu từng phải gõ cửa từng doanh nghiệp để thuyết phục họ dũng cảm “bước ra ánh sáng” để lên sàn, thì những người kế nhiệm lại kiên trì tháo gỡ rào cản để thị trường Việt Nam bước ra thế giới.
Sau 30 năm xây dựng và phát triển, hành trình của UBCKNN vì thế không chỉ là câu chuyện về một thị trường lớn lên, mà còn là quá trình từng bước thay đổi nhận thức, hoàn thiện thể chế và xây dựng niềm tin.
Nâng hạng không phải là đích đến cuối cùng, mà là khởi đầu cho một chương mới khắt khe hơn. 26 năm trước, những người mở đường đã vượt qua "nỗi sợ ánh sáng" để gõ tiếng cồng đầu tiên. Hôm nay, với tấm hộ chiếu hội nhập trên tay, nhiệm vụ của cơ quan quản lý là tiếp tục giữ vững kỷ cương và chất lượng thể chế, để thị trường vốn thực sự trở thành một trụ cột vững chắc, đồng hành cùng kỷ nguyên vươn mình của nền kinh tế Việt Nam.
Việt Nam hàng ngày