Báo động đỏ cho các nhà máy lọc dầu ở châu Á, châu Âu
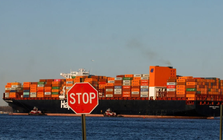
Các nhà máy lọc dầu tại châu Á và châu Âu đang chật vật tìm kiếm lợi nhuận, bất chấp giá nhiên liệu tăng cao, do chi phí vận chuyển dầu thô leo thang.
- 03-04-2026Trung Quốc yêu cầu các nhà máy lọc dầu tư nhân 'lỗ vẫn phải duy trì sản lượng' - chuyện gì đang xảy ra?
- 25-03-2026Nhà máy lọc dầu Dung Quất, Nghi Sơn đủ nguyên liệu sản xuất đến hết tháng 4
Theo London Stock Exchange Group (LSEG), biên lợi nhuận lọc dầu tại Rotterdam – thước đo chuẩn cho thị trường châu Âu – đã giảm xuống mức âm 10,95 USD/thùng vào ngày 5/10. Tại châu Á, chỉ số chuẩn ở Singapore cũng rơi xuống dưới mức âm 4 USD/thùng vào ngày 10/9.
Biên lợi nhuận lọc dầu là chênh lệch giữa doanh thu từ các sản phẩm dầu mỏ và tổng chi phí liên quan đến việc thu mua dầu thô, bao gồm cả chi phí vận chuyển. Trong tháng 3 và tháng 4 năm nay, biên lợi nhuận này từng rơi vào vùng âm do giá dầu thô tăng cao vì xung đột liên quan đến Iran.
Kể từ đó cho đến những tuần gần đây, biên lợi nhuận lọc dầu nhìn chung vẫn duy trì ở mức dương. Tuy nhiên, tình hình đã thay đổi khi giá cước vận tải tàu dầu tăng vọt từ tháng 9, trong bối cảnh căng thẳng tại Trung Đông leo thang.
Theo LSEG, giá cước vận chuyển đối với các siêu tàu chở dầu thô (VLCC) hiện dao động từ 20 đến 40 USD/thùng trên các tuyến đường kết nối Trung Đông với châu Á hoặc châu Âu, cũng như các tuyến từ châu Phi đến châu Âu. Mức giá này cao gấp hơn 10 lần so với bình thường.
Sau khi eo biển Hormuz rơi vào tình trạng bị phong tỏa trên thực tế, giá dầu thô và các sản phẩm dầu mỏ đã tăng mạnh. Trong mùa hè, giá dầu thô có phần hạ nhiệt nhờ kỳ vọng nguồn cung sẽ phục hồi, trong khi giá các sản phẩm dầu mỏ lại tiếp tục tăng.
Những xu hướng này đã đẩy biên lợi nhuận lọc dầu (crack spread) – chênh lệch giữa giá sản phẩm dầu mỏ và giá dầu thô – tăng lên. Đối với mặt hàng dầu diesel tại thị trường Mỹ và châu Âu, biên lợi nhuận này hiện đang tiến sát mức cao nhất mọi thời đại xét trên các hợp đồng tương lai.
Tuy nhiên, bất chấp chỉ số đầy hứa hẹn đó, các nhà máy lọc dầu tại châu Âu và châu Á vẫn đang chịu áp lực lớn về lợi nhuận. Sự khác biệt này chủ yếu xuất phát từ chi phí vận chuyển tăng cao.
Các nhà máy lọc dầu tại châu Âu đang đổ xô tìm mua dầu thô từ các nguồn gần hơn để rút ngắn thời gian vận chuyển và cắt giảm chi phí. Theo Morgan Stanley, dầu thô chuẩn Brent có lợi thế chi phí từ 10 đến 15 USD/thùng khi vận chuyển đến Tây Bắc Âu so với các loại dầu thô từ những khu vực xa hơn – vốn vẫn cần thiết để đáp ứng nhu cầu tiêu thụ.
Sự thay đổi này đã đẩy giá giao ngay của dầu thô Brent từ Biển Bắc tăng vọt lên mức cao kỷ lục hơn 154 USD/thùng vào đầu tháng 10 – cao hơn 50% so với giá kỳ hạn – gây ảnh hưởng nghiêm trọng nhất đến các nhà máy lọc dầu tại châu Âu vốn đang nỗ lực cắt giảm chi phí vận chuyển.
Các quốc gia châu Á, vốn chủ yếu nhập khẩu dầu thô từ Trung Đông, đang chịu tác động nặng nề do chi phí vận chuyển tăng cao. Mặc dù vẫn có thể đảm bảo nguồn cung dầu thô thông qua các tuyến đường dài hơn, nhưng những tuyến đường này lại kéo theo chi phí vận chuyển cực kỳ lớn.
Tại các nhà máy lọc dầu ở Mỹ, biên lợi nhuận vẫn duy trì ở mức cao – trên 60 USD/thùng – nhờ hệ thống đường ống tại Bắc Mỹ giúp họ không bị ảnh hưởng bởi những biến động về chi phí vận chuyển nêu trên. Tuy nhiên, do cước phí vận tải đối với các tàu chở dầu diesel và các sản phẩm dầu mỏ khác cũng đang tăng lên, các cơ hội kinh doanh chênh lệch giá (arbitrage) dần trở nên kém khả thi, bất chấp chi phí lọc dầu tại Mỹ vẫn ở mức thấp.
Theo một báo cáo được Cơ quan Năng lượng Quốc tế (IEA) công bố tuần trước: "Các nhà máy lọc dầu hiện phải đối mặt với những lựa chọn khó khăn: chấp nhận chi phí nguyên liệu đầu vào tăng mạnh; chuyển sang sử dụng các loại dầu thô kém tối ưu hơn, dẫn đến sản lượng thành phẩm sụt giảm; hoặc cắt giảm công suất lọc dầu – điều này sẽ càng khiến thị trường trở nên khan hiếm hơn nữa".
Theo Nikkei
Việt Nam hàng ngày
Theo Việt Nam hàng ngày
Copy link
Link bài gốc
Lấy link!
https://vietnamdaily.kienthuc.net.vn/bao-dong-do-cho-cac-nha-may-loc-dau-o-chau-a-chau-au-post4296607305.html
Từ Khóa:
CÙNG CHUYÊN MỤC
Hoa tươi ế ẩm, quà thiết thực lên ngôi dịp 20/10
08:35 , 20/10/2026