Cặp vợ chồng mua 24 căn nhà trong 3 năm, kiếm gần 900 triệu/tháng nhưng vẫn đi ở thuê
Làm sao để có thể mua tới 24 bất động sản chỉ trong vòng 3 năm?
Michael Pritchatt (35 tuổi) - Chủ một phòng gym tại Rouse Hill, Australia và vợ - Elisha (32 tuổi), đã xây dựng danh mục bất động sản đáng chú ý chỉ trong vài năm. Sau khoảng 3,5 năm tăng tốc đầu tư, cặp vợ chồng hiện sở hữu tổng cộng 26 bất động sản trên khắp Australia, trong đó có 24 căn được mua trong vòng 3 năm.
Danh mục của họ có tổng giá trị khoảng 11,5 triệu USD (khoảng 303 tỷ đồng) và mang về dòng tiền thụ động 34.000 USD/tháng (khoảng 896 triệu đồng).
Điều đáng chú ý là dù sở hữu khối tài sản lớn, Michael và Elisha vẫn đang thuê nhà để ở. Họ hiện thuê một căn hộ nhỏ nằm trong khu đất của mẹ vợ Michael. Việc tiếp tục đi thuê thay vì ở 1 trong số 26 căn nhà mình đang sở hữu, là một phần trong chiến lược tài chính của gia đình: Họ muốn giữ lại càng nhiều vốn càng tốt để tiếp tục đầu tư. Hai vợ chồng có 3 người con và tổng thu nhập từ công việc kinh doanh phòng gym cùng hoạt động huấn luyện trực tuyến hiện vào khoảng 400.000 USD/năm (khoảng 10,5 tỷ đồng).
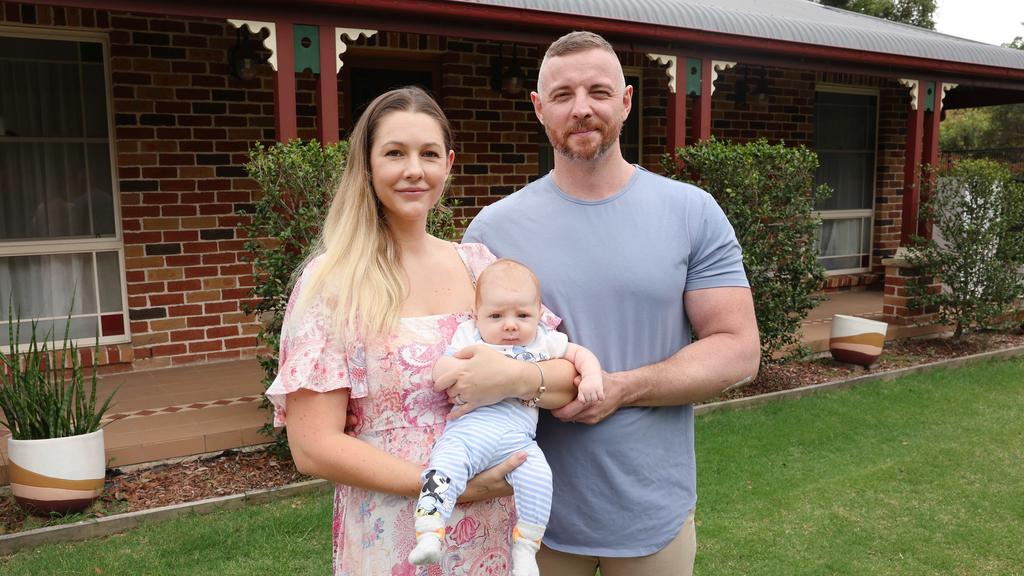
Michael Pritchatt và Elisha
Đầu tư BĐS từ năm 18 tuổi
Michael bắt đầu bước vào thị trường từ năm 18 tuổi, khi còn làm thợ nghề. Nguồn vốn đầu tiên mà anh có để mua nhà là khoản thừa kế 40.000 USD (khoảng 1,05 tỷ đồng). Sau đó, anh tiếp tục mua thêm bất động sản nhưng từng gặp giới hạn về khả năng vay. Những khoản đầu tư ban đầu chủ yếu theo hướng “negative gearing” - hiểu nôm na là tiền lãi vay lớn hơn dòng tiền cho thuê, khiến anh rơi vào trạng thái kiệt quệ tài chính.
Bước ngoặt đến trong những năm sau đại dịch Covid-19, khi cặp đôi thay đổi gần như hoàn toàn cách lựa chọn bất động sản. Trong khoảng 3,5 năm, họ mua thêm 24 căn. Thay vì tìm những căn nhà đẹp, rộng hoặc nằm ở khu vực đắt đỏ, Michael và Elisha tập trung vào các bất động sản giá thấp hơn thị trường nhưng có khả năng tạo dòng tiền tốt. Mục tiêu của họ là tìm những căn nhà mà tiền thuê có thể trang trải phần lớn, thậm chí gần như toàn bộ chi phí thế chấp và sở hữu.
Một phần quan trọng trong chiến lược là sử dụng vốn chủ sở hữu của các bất động sản đã mua. Khi một tài sản tăng giá, hai vợ chồng tái cấp vốn, rút phần vốn chủ sở hữu tăng thêm để dùng làm tiền đặt cọc cho bất động sản tiếp theo. Những căn nhà mới tiếp tục được lựa chọn ở các khu vực có tốc độ tăng trưởng tốt, sau đó nếu giá trị tăng lên, phần vốn mới lại được sử dụng để mua căn tiếp theo. Cách làm này tạo thành một vòng lặp: Mua tài sản, gia tăng vốn chủ sở hữu, tái cấp vốn rồi dùng nguồn vốn đó để mở rộng danh mục.
Cặp đôi cũng không ngại chốt những bất động sản mà nhiều người mua khác có thể bỏ qua. Danh mục của họ trải dài từ Northern Territory, Melbourne, Queensland, Tasmania, New South Wales đến Perth, bao gồm cả nhà mặt đất và căn hộ chung cư.
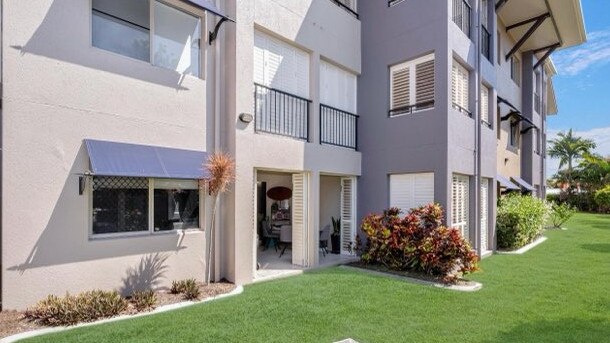
Một trong số những căn nhà mà 2 vợ chồng đang sở hữu
Một số căn hộ từng được họ mua với giá chỉ khoảng 150.000 USD (gần 4 tỷ đồng) và sau đó tăng giá lên khoảng 300.000 USD (gần 7,9 tỷ đồng). Michael cho rằng những căn hộ nhỏ, chẳng hạn loại một phòng ngủ, thường bị một bộ phận người mua xem nhẹ, nhưng nếu giá mua hợp lý và dòng tiền cho thuê tốt thì vẫn có thể trở thành tài sản đáng để nắm giữ.
Chi tiêu ở mức tối thiểu để dành tiền đầu tư BĐS
Để có tiền đặt cọc cho hàng loạt thương vụ giao dịch BĐS, vợ chồng Michael cũng phải thay đổi mạnh cách chi tiêu. Michael cho biết họ từng gần như không đi du lịch, không đổi ô tô. Đến giờ, họ vẫn đang lái chiếc xe cũ mua với giá 3.000 USD (gần 79 triệu đồng). Thay vì dành tiền cho xe cộ hay những món đồ đắt tiền, họ ưu tiên đưa tiền vào các khoản đầu tư. Ngoài ra, lợi nhuận từ việc bán bất động sản cũng được tái sử dụng trực tiếp làm tiền đặt cọc cho những thương vụ mới.
Chiến lược này đồng nghĩa với việc gia đình đang gánh một khoản nợ rất lớn. Tổng các khoản vay của cặp đôi hiện vào khoảng 8,5 triệu USD (khoảng 224 tỷ đồng). Trong bối cảnh lãi suất cao, đây là mức đòn bẩy đáng kể, nhưng Michael cho rằng gia đình vẫn duy trì một khoản đệm tài chính để xử lý các tình huống bất ngờ.
Họ dành khoảng 1.000 USD/tuần (khoảng 26 triệu đồng) vào một tài khoản riêng để chi trả các khoản như thuế và bảo trì bất động sản. Michael cũng cho biết nếu xảy ra tình huống xấu khiến danh mục gặp vấn đề nghiêm trọng, họ vẫn có thể bán tài sản để xử lý nợ.
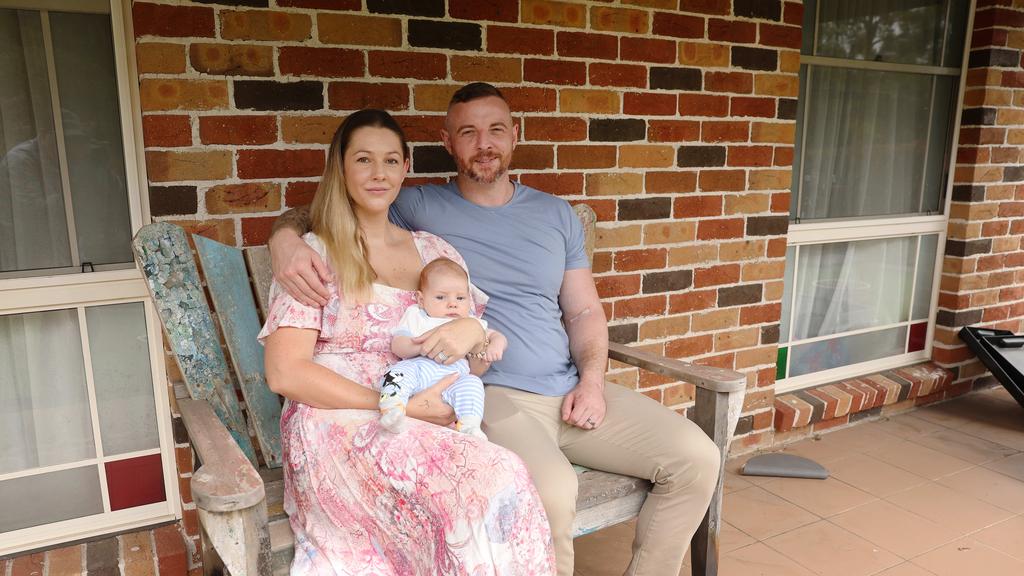
Dù sở hữu danh mục BĐS khá lớn, vợ chồng Michael vẫn cố gắng chi tiêu tiết kiệm
Hiện tại, Michael không có ý định bán phần lớn danh mục. Anh xem bất động sản là cuộc chơi dài hạn theo chiến lược “mua và nắm giữ”, thay vì mua nhanh rồi bán lại kiếm lời. Mục tiêu cuối cùng của gia đình là biến dòng tiền và giá trị tích lũy từ hàng chục bất động sản thành nền tảng tài chính cho tương lai. Dù vậy, hành trình của họ cũng cho thấy danh mục lớn được xây dựng bằng đòn bẩy và tái đầu tư liên tục, đi cùng một lối sống tiết chế và khả năng duy trì dòng tiền đủ để phục vụ khoản nợ lớn.
(Nguồn: realestate.com.au)
Phụ Nữ Mới
Theo Phụ Nữ Mới
Copy link
Link bài gốc
Lấy link!
https://phunumoi.net.vn/cap-vo-chong-mua-24-can-nha-trong-3-nam-kiem-gan-900-trieu-thang-nhung-van-di-o-thue-d376559.html
Từ Khóa:
CÙNG CHUYÊN MỤC
Cặp đôi ca sĩ Vbiz - CEO là mẹ đơn thân 3 con thông báo đăng ký kết hôn
20:21 , 20/09/2026