Chuyên gia Mirae Asset cảnh báo một sai lầm dễ mắc khi nhà đầu tư cố gắng "bắt đáy" cổ phiếu
Không cần cố bắt đúng đáy
"Việc nhiều doanh nghiệp tiếp tục tăng trưởng lợi nhuận, định giá của một số nhóm ngành giảm xuống dưới mức lịch sử và độ rộng thị trường cải thiện cho thấy cơ hội đang đến gần".
Sau giai đoạn điều chỉnh kéo dài, mặt bằng định giá của nhiều cổ phiếu đã giảm đáng kể. Trong bối cảnh đó, câu chuyện "bắt đáy" bắt đầu nhận được nhiều sự quan tâm khi nhà đầu tư tìm kiếm những mã đã chiết khấu mạnh.
Tuy nhiên, bà Nguyễn Thị Bình Minh, Giám đốc Trung tâm Kinh doanh CTCP Chứng khoán Mirae Asset Việt Nam cho rằng một sai lầm thường gặp là tập trung vào việc tìm kiếm cổ phiếu đã giảm sâu nhất, thay vì đánh giá chất lượng và triển vọng thực sự của doanh nghiệp.
Theo bà, khi định giá trở nên hấp dẫn hơn, điều quan trọng nhất là xác định những doanh nghiệp đang có sự tăng trưởng liên tục và có khả năng duy trì đà tăng lợi nhuận trong các quý tiếp theo.
Quan điểm này được đưa ra trong bối cảnh xuất hiện sự trái chiều khá rõ giữa giá cổ phiếu và hoạt động kinh doanh của doanh nghiệp niêm yết. Nhiều cổ phiếu đã giảm mạnh, nhưng lợi nhuận tại không ít doanh nghiệp vẫn tiếp tục tăng trưởng.
Tính đến ngày 25/10/2026, dữ liệu từ MoneyGain thống kê d 513 doanh nghiệp công bố báo cáo tài chính quý 3, chiếm khoảng 19,2% vốn hóa thị trường. Tổng doanh thu của nhóm này đạt hơn 316.686 tỷ đồng, tăng 27% so với cùng kỳ, trong khi lợi nhuận đạt hơn 48.236 tỷ đồng, tăng 16,4%.
Theo bà Minh, việc doanh nghiệp tăng lợi nhuận nhưng giá cổ phiếu vẫn giảm không phải là điều mâu thuẫn. Thị trường chứng khoán không chỉ phản ánh kết quả hiện tại mà còn chiết khấu kỳ vọng của nhà đầu tư về tương lai.
Trong năm 2026, những yếu tố như căng thẳng địa chính trị, giá năng lượng, lợi suất trái phiếu dài hạn cao và nhu cầu vốn lớn cho hạ tầng, công nghệ, AI đã làm gia tăng mức độ bất định. Tại Việt Nam, mặt bằng lãi suất cao hơn cũng khiến chi phí tài chính tăng và nhà đầu tư yêu cầu mức sinh lời cao hơn. Khi mức độ bất định tăng, mức P/E mà thị trường sẵn sàng trả cho cùng một đồng lợi nhuận có thể giảm xuống.
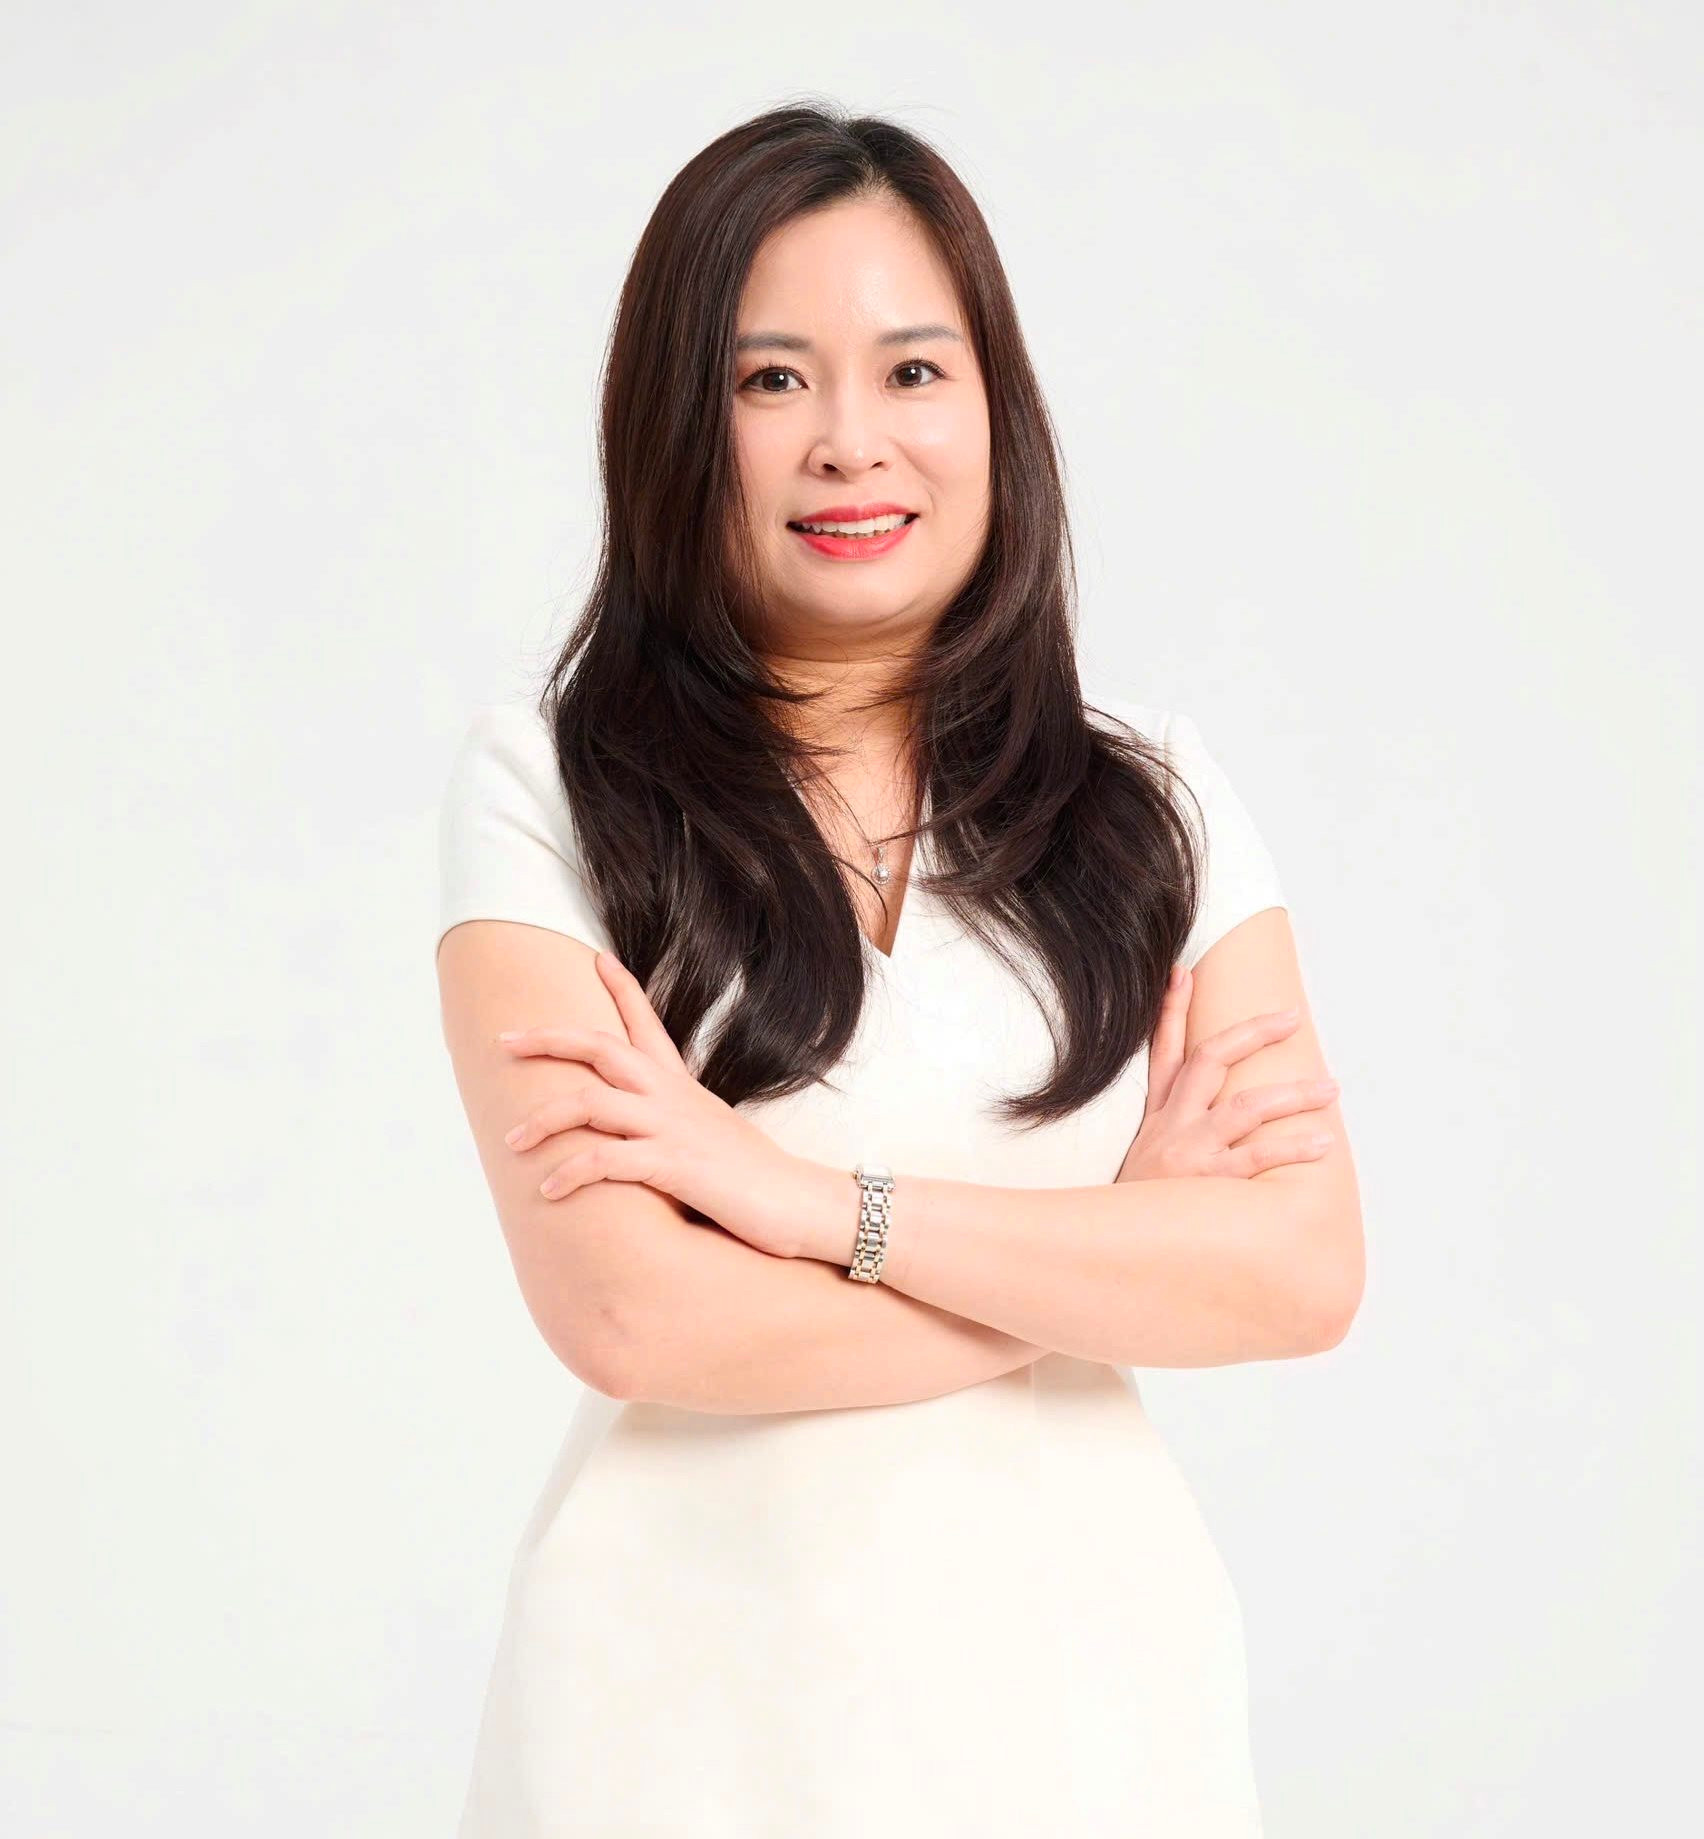
Bà Nguyễn Thị Bình Minh, Giám đốc Trung tâm Kinh doanh CTCP Chứng khoán Mirae Asset Việt Nam.
Nhiều nhóm ngành đã về vùng định giá thấp
Theo dữ liệu MoneyGain được bà Minh dẫn lại, P/E của VN-Index tại ngày 23/10 ở khoảng 12,3 lần. Nếu loại nhóm Vingroup, P/E thị trường chỉ còn khoảng 10,3 lần.
Chuyên gia Mirae Asset cho rằng đây là mức đáng chú ý khi đặt trong bối cảnh tăng trưởng lợi nhuận vẫn được duy trì. Tuy nhiên, P/E thấp không phải công thức để dự báo thị trường đã tạo đáy, bởi mỗi chu kỳ có mặt bằng lãi suất, triển vọng lợi nhuận và rủi ro khác nhau.
Xét theo ngành, ngân hàng hiện có P/E quanh 8 lần, bán lẻ gần 13 lần và dầu khí khoảng 8-9 lần. Các nhóm dịch vụ tài chính, xây dựng và vật liệu, hóa chất cũng đang được giao dịch ở mức định giá thấp hơn vùng bình quân lịch sử.
Dù vậy, định giá thấp chỉ tạo ra cơ hội để nghiên cứu, chứ chưa bảo đảm cổ phiếu sẽ tăng giá. Nhà đầu tư cần tìm những doanh nghiệp có lợi nhuận tiếp tục tăng, hiệu quả sử dụng vốn tốt, dòng tiền lành mạnh và mức định giá chưa phản ánh đầy đủ triển vọng.
Một tín hiệu khác đang được theo dõi là độ rộng thị trường. Tại ngày 23/10, tỷ lệ cổ phiếu nằm trên đường trung bình động 50 phiên (MA50) đã tăng lên 44,33%, mức cao nhất kể từ tháng 3/2026.
Theo bà Minh, diễn biến này cho thấy số lượng cổ phiếu lấy lại xu hướng giá tích cực đang tăng lên, thay vì dòng tiền chỉ tập trung vào một số ít mã vốn hóa lớn. Tuy nhiên, tỷ lệ này vẫn chưa vượt 50% và để hình thành xu hướng tăng bền vững, thị trường cần thêm sự xác nhận từ giá, khối lượng giao dịch và sự tham gia của các cổ phiếu dẫn đầu.
Không cần cố gắng bắt đúng đáy
Trong số các doanh nghiệp đã công bố kết quả quý 3, chuyên gia MASVN lựa chọn Masan (MSN) và Viglacera (VGC) làm hai ví dụ về tăng trưởng.
Với MSN, doanh thu quý 3 đạt gần 36.981 tỷ đồng, trong khi lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 3.671 tỷ đồng. ROE tăng lên 26,6%, còn P/E tại thời điểm cập nhật ở quanh 11 lần, thấp hơn đáng kể so với bình quân 3 năm.
Trong khi đó, lợi nhuận thuộc cổ đông công ty mẹ của VGC quý 3 đạt gần 464 tỷ đồng, tăng khoảng 402,8% so với cùng kỳ. Biên lợi nhuận gộp cải thiện từ 21,3% lên 31,9%, còn ROE 12 tháng tăng lên 20,6%.
Bên cạnh việc lựa chọn doanh nghiệp, bà Minh đặc biệt nhấn mạnh quản trị rủi ro. Theo bà, nhà đầu tư cần kiểm soát mức tổn thất cho từng giao dịch và phân bổ vốn hợp lý, bởi trong những tình huống thanh khoản biến mất, việc bán cổ phiếu ở mức giá mong muốn có thể không thực hiện được.
Điển hình như các trường hợp PNJ, KOS hay DGC trong năm 2026, khi một số cổ phiếu xuất hiện chuỗi giảm sàn và lượng bán chờ lớn trong khi lực cầu hạn chế. Điều này cho thấy ngay cả khi nhà đầu tư đã đặt nguyên tắc cắt lỗ, thanh khoản vẫn có thể trở thành rủi ro.
Theo bà Minh, mức tối đa 20-25% danh mục cho một cổ phiếu có thể được sử dụng như một giới hạn tham khảo, nhưng cần điều chỉnh tùy theo thanh khoản, mức độ rủi ro, đặc điểm từng giao dịch và khả năng chịu tổn thất của mỗi nhà đầu tư.
Nhìn tổng thể, bà Minh cho rằng những dữ liệu hiện tại chưa đủ để khẳng định thị trường đã tạo đáy. Tuy nhiên, việc nhiều doanh nghiệp tiếp tục tăng trưởng lợi nhuận, định giá của một số nhóm ngành giảm xuống dưới mức lịch sử và độ rộng thị trường cải thiện cho thấy cơ hội đang đến gần.
Theo bà, nhà đầu tư không cần mua đúng đáy hay dự đoán chính xác phiên thị trường đảo chiều. Điều quan trọng hơn là nhận diện doanh nghiệp có tăng trưởng thực chất, lựa chọn mức định giá và điểm mua hợp lý, quan sát tín hiệu cung - cầu và duy trì kỷ luật bảo vệ vốn.
Việt Nam hàng ngày
Theo Việt Nam hàng ngày
Copy link
Link bài gốc
Lấy link!
https://vietnamdaily.kienthuc.net.vn/chuyen-gia-mirae-asset-canh-bao-mot-sai-lam-de-mac-khi-nha-dau-tu-co-gang-bat-day-co-phieu-post4296608719.html
Từ Khóa:
CÙNG CHUYÊN MỤC
Giá vàng giảm tiếp trong tuần này?
10:37 , 26/10/2026