CTCK dự báo Hòa Phát có thể lãi 5.400 tỷ đồng trong quý 3 dù giá thép hạ nhiệt
Về dài hạn, VDSC kỳ vọng HPG có thể đạt tăng trưởng lợi nhuận kép khoảng 23% trong giai đoạn 2026-2030, nhờ ba động lực chính.
Sau giai đoạn hưởng lợi từ giá bán thép hồi phục trong quý 2, Hòa Phát (HPG) được dự báo đối mặt với áp lực biên lợi nhuận trong quý 3/2026 khi giá thép hạ nhiệt. Tuy nhiên, sản lượng tăng mạnh từ Khu liên hợp Dung Quất 2 (DQ02) được kỳ vọng giúp lợi nhuận của doanh nghiệp tiếp tục tăng trưởng hai chữ số so với cùng kỳ.
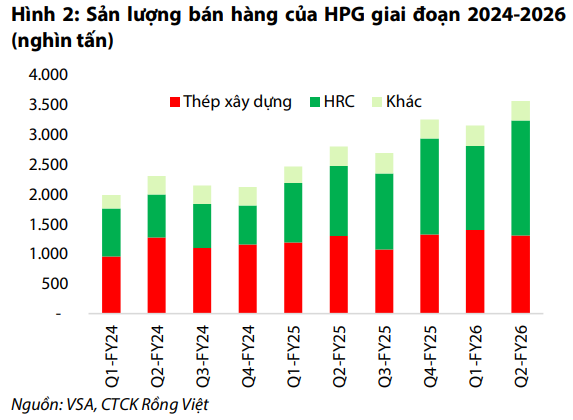
Theo báo cáo của mới đây Chứng khoán Rồng Việt (VDSC), doanh thu quý 3/2026 của HPG dự kiến đạt 54.000 tỷ đồng, giảm 2% so với quý 2 nhưng tăng 48% so với cùng kỳ. Lợi nhuận sau thuế thuộc về cổ đông công ty mẹ ước đạt 5.400 tỷ đồng, tăng 34% so với cùng kỳ.
Động lực chính đến từ sản lượng, đặc biệt là thép cuộn cán nóng (HRC), khi DQ02 tiếp tục nâng công suất. VDSC ước tính sản lượng HRC quý 3 đạt 2,15 triệu tấn, tăng 12% so với quý 2 và 70% so với cùng kỳ. Nhà máy DQ02 được kỳ vọng vận hành với hiệu suất khoảng 90%.
Trong khi đó, sản lượng thép xây dựng được dự báo đi ngang so với quý 2, đạt khoảng 1,3 triệu tấn, nhưng vẫn tăng 21% so với cùng kỳ. Nhu cầu được hỗ trợ bởi các dự án đầu tư công và bất động sản dân dụng, dù quý 3 không phải giai đoạn cao điểm của hoạt động xây dựng.
Tuy nhiên, giá bán thép hạ nhiệt sẽ là yếu tố gây sức ép lên biên lợi nhuận của HPG. Theo VDSC, giá quặng sắt và than cốc trong quý 3 giảm khoảng 8-10% so với quý trước, trong khi HPG chủ động điều chỉnh giảm giá bán từ tháng 7 để duy trì lợi thế cạnh tranh trên thị trường nội địa.
VDSC dự báo giá bán thép bình quân quý 3 giảm khoảng 7% so với quý trước, khiến biên lợi nhuận gộp giảm xuống 16,3%, thấp hơn so với quý 2. Lợi nhuận gộp theo đó ước đạt 8.800 tỷ đồng, giảm 16% theo quý nhưng vẫn tăng 45% so với cùng kỳ.
DQ02 tiếp tục là động lực tăng trưởng
VDSC cho rằng sự suy giảm của biên lợi nhuận trong quý 3 chỉ mang tính ngắn hạn, trong khi quy mô sản xuất của HPG đang được mở rộng đáng kể nhờ DQ02.
Trong quý 2, HPG ghi nhận doanh thu thuần 55.200 tỷ đồng, tăng 54% so với cùng kỳ, và lãi ròng đạt 6.400 tỷ đồng, tăng 51%. VDSC cho biết biên lợi nhuận gộp đạt 19%, mức cao so với giai đoạn 2023-2025, nhờ giá thép hồi phục và doanh nghiệp tận dụng lượng nguyên liệu tồn kho ở mức giá thấp.
Đáng chú ý, sản lượng HRC quý 2 đạt 1,9 triệu tấn, tăng 64% so với cùng kỳ và 37% so với quý trước, trở thành điểm sáng trong hoạt động sản xuất thép của tập đoàn. DQ02 được ước tính đã vận hành với hiệu suất khoảng 85% trong hai giai đoạn và gần đạt 100% công suất trong tháng 6.
Bước sang quý 3, VDSC kỳ vọng hiệu suất DQ02 tiếp tục tăng lên khoảng 90%. Sản lượng HRC trong tháng 6-7 đã duy trì trên 700.000 tấn/tháng, tạo cơ sở cho dự báo sản lượng quý 3 tăng mạnh.
Lợi nhuận cả năm có thể đạt 25.900 tỷ đồng, tăng trưởng 68%
Cho cả năm 2026, VDSC duy trì dự báo doanh thu HPG ở mức 197.000 tỷ đồng, tăng 26% so với năm trước, nhưng nâng dự báo lợi nhuận ròng lên 25.900 tỷ đồng, tăng 68%.
Theo bộ phận phân tích, thị trường thép nội địa được kỳ vọng tiếp tục phục hồi khi hoạt động xây dựng được đẩy mạnh, trong khi DQ02 có thể đáp ứng đầy đủ hơn nhu cầu HRC của các nhà sản xuất trong nước. EPS năm 2026 theo dự phóng mới đạt khoảng 2.886 đồng/cổ phiếu.
Về dài hạn, nhóm phân tích CTCK này kỳ vọng HPG có thể đạt tăng trưởng lợi nhuận kép khoảng 23% trong giai đoạn 2026-2030, nhờ ba động lực chính: HRC nhập khẩu từ Trung Quốc chịu thuế chống bán phá giá, thúc đẩy nhu cầu đối với sản phẩm nội địa; DQ02 mở rộng quy mô sản xuất khi đạt công suất tối đa; và lợi thế tối ưu nguyên liệu nhờ chuỗi giá trị sản xuất thép tương đối hoàn chỉnh.
Ngoài DQ02, HPG đang tiếp tục đầu tư nhà máy thép ray, với tiến độ xây dựng đạt khoảng 60% vào tháng 7 và dự kiến vận hành trong năm 2027. VDSC lưu ý nhà máy cần khoảng một năm kiểm thử sản phẩm trước khi có thể bán thương mại chính thức.
Cuối cùng, CTCK cũng đề cập việc HPG góp vốn vào Tập đoàn Tương lai Sông Hồng bằng 250 triệu cổ phần đang nắm giữ tại CTCP Phát triển Bất động sản Hòa Phát. Sau tăng vốn, HPG sở hữu 20% tại doanh nghiệp này. Theo đánh giá của Rồng Việt, động thái này có thể là bước chuẩn bị quỹ đất tái định cư cho dự án Trục đại lộ cảnh quan sông Hồng, hiện đang trong quá trình hoàn chỉnh quy hoạch 1/5.000.
Việt Nam hàng ngày
Theo Việt Nam hàng ngày
Copy link
Link bài gốc
Lấy link!
https://vietnamdaily.kienthuc.net.vn/ctck-du-bao-hoa-phat-co-the-lai-5400-ty-dong-trong-quy-3-du-gia-thep-ha-nhiet-post4296602606.html
Từ Khóa:
CÙNG CHUYÊN MỤC
Cổ đông tháo chạy khỏi Novaland trước ngày lăn chốt
15:45 , 28/09/2026