Dấu hiệu tạo đáy của thị trường chứng khoán
Mirae Asset cho biết tỷ suất E/P của thị trường hiện ở khoảng 7,5%, tương đương lãi suất tiền gửi kỳ hạn 12 tháng.
VN-Index liên tục chịu sức ép từ hoạt động bán ròng của khối ngoại, thanh khoản suy giảm và mặt bằng lãi suất cao. Tuy nhiên, sau nhịp điều chỉnh kéo dài, định giá thị trường đang tiến gần những vùng từng xuất hiện tại các đáy lớn trong quá khứ, mở ra cơ hội tích lũy đối với nhà đầu tư có tầm nhìn trung và dài hạn.
Theo báo cáo của Mirae Asset, trong bối cảnh dòng tiền suy yếu, định giá cổ phiếu chưa tạo được lợi thế rõ rệt so với tiền gửi. Mirae Asset cho biết tỷ suất E/P của thị trường hiện ở khoảng 7,5%, tương đương lãi suất tiền gửi kỳ hạn 12 tháng. Khi lạm phát còn cao, cả hai kênh đầu tư đều chịu sức ép về lợi nhuận thực, khiến nhà đầu tư chưa có động lực rõ ràng để gia tăng tỷ trọng cổ phiếu.
Vùng định giá từng xuất hiện tại các đáy lịch sử
Thống kê 10 năm của Mirae Asset cho thấy lực cầu mạnh từng xuất hiện khi E/P đạt từ 8-9% trở lên, góp phần giúp thị trường hình thành vùng đáy trong các năm 2016, 2020, 2022 và 2025.
Từ mối tương quan này, Mirae Asset đưa ra phép tính minh họa cho cuối năm 2027: nếu E/P nằm trong khoảng 8-9%, VN-Index có thể giao dịch trong vùng 1.700-1.900 điểm, dựa trên các giả định về tăng trưởng lợi nhuận trên mỗi cổ phiếu (EPS).
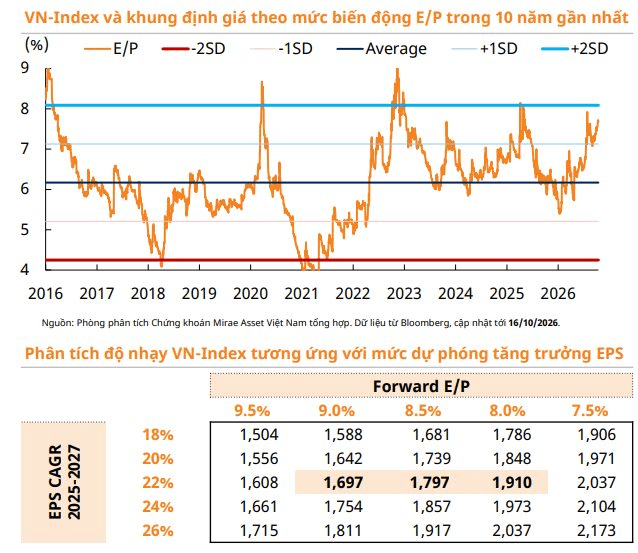
Đây là kịch bản định giá theo giả định, không phải dự báo chắc chắn về điểm đáy của thị trường. Trên thực tế, E/P hiện ở khoảng 7,5%, trong khi triển vọng lãi suất và lợi nhuận doanh nghiệp vẫn đối mặt nhiều sức ép.
Theo Mirae Asset, dư địa điều hành chính sách tiền tệ của Ngân hàng Nhà nước có thể bị hạn chế bởi kỳ vọng Fed tăng lãi suất, đồng USD mạnh lên, nguồn thu ngoại tệ kém thuận lợi, áp lực lạm phát và nhu cầu tín dụng cao trong giai đoạn 2026-2030.
Cùng với đó, tăng trưởng EPS được dự báo giảm tốc từ mức 30-33% trong năm 2026 xuống còn 12-14% trong năm 2027. Những yếu tố gây sức ép gồm rủi ro bên ngoài, lãi suất cao, nhu cầu bất động sản trong nước suy yếu và áp lực nợ xấu ngân hàng.
Trong lĩnh vực bất động sản, lượng giao dịch 9 tháng đầu năm 2026 ước đạt 332.000 căn, giảm 23% so với cùng kỳ, trong khi tồn kho tăng 94%, lên khoảng 52.000 căn. Tại các ngân hàng, tỷ lệ nợ xấu cuối quý II ở mức 2%, tỷ lệ bao phủ nợ xấu giảm còn 79% và tỷ lệ nợ nhóm 2 tăng lên 1,4%. Những yếu tố này có thể khiến quá trình cải thiện lợi nhuận doanh nghiệp diễn ra không đồng đều, dù triển vọng tăng trưởng GDP vẫn tích cực.
Chờ lãi suất và các yếu tố vĩ mô cân bằng hơn
Mirae Asset kỳ vọng tăng trưởng GDP Việt Nam năm 2027 có thể đạt 8-10%, trong bối cảnh Chính phủ thúc đẩy đầu tư công, tháo gỡ khó khăn cho các dự án tồn đọng, cải thiện môi trường kinh doanh và thu hút đầu tư vào các lĩnh vực như bán dẫn, trí tuệ nhân tạo.
Tuy nhiên, tăng trưởng GDP cao không đồng nghĩa lợi nhuận doanh nghiệp niêm yết sẽ tăng tương ứng. Theo Mirae Asset, khả năng chuyển hóa tăng trưởng kinh tế thành EPS còn phụ thuộc vào chi phí vốn, sức cầu trong nước và chất lượng tài sản của hệ thống ngân hàng.
Với tầm nhìn trung và dài hạn, Mirae Asset cho rằng nhà đầu tư có thể cân nhắc tích lũy tại những vùng định giá thấp khi rủi ro bên ngoài giảm bớt và các yếu tố vĩ mô trong nước, gồm tỷ giá, lạm phát và lãi suất, trở nên cân bằng hơn.
Như vậy, E/P từ 8-9% là một chỉ báo đáng theo dõi bởi từng xuất hiện tại các vùng đáy lớn của VN-Index. Dù vậy, để tín hiệu định giá phát huy ý nghĩa trong chu kỳ hiện tại, thị trường vẫn cần thêm sự cải thiện về thanh khoản, môi trường lãi suất và triển vọng lợi nhuận doanh nghiệp. Mốc 1.700-1.900 điểm trong báo cáo là vùng định giá minh họa cho cuối năm 2027, không nên hiểu là mục tiêu điểm số ngắn hạn.
Nhịp sống thị trường
Theo Nhịp sống thị trường
Copy link
Link bài gốc
Lấy link!
https://markettimes.vn/dau-hieu-tao-day-cua-thi-truong-chung-khoan-133237.html
Từ Khóa:
CÙNG CHUYÊN MỤC
Vụ việc 'thiên nga đen' tác động lớn đến thị trường kim cương Việt Nam
20:56 , 21/10/2026