Dragon Capital đề xuất miễn thuế thu nhập cá nhân cho nhà đầu tư quỹ mở nắm giữ từ 5 năm
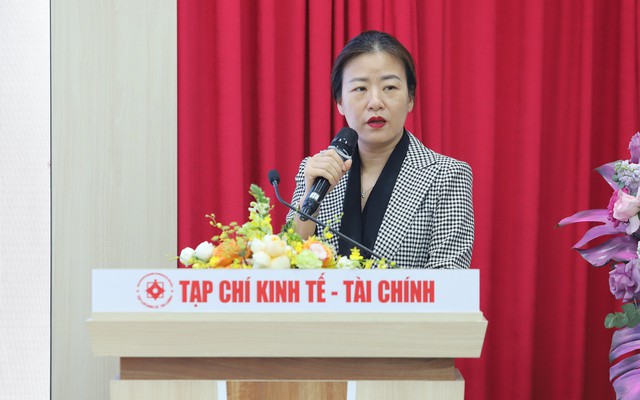
Dragon Capital tính toán rằng để đạt mục tiêu quy mô quỹ đầu tư bằng 5% GDP vào năm 2030, tài sản quản lý của ngành quỹ cần tăng khoảng 10 lần so với hiện tại.
Ngày 21/10, tại Tọa đàm “30 năm ngành Chứng khoán Việt Nam: Động lực mới, Vị thế mới, Sức bật mới” do Tạp chí Kinh tế - Tài chính tổ chức, bà Lương Thị Mỹ Hạnh, CFA, Giám đốc Quản lý tài sản, Khối trong nước Dragon Capital Việt Nam, đã trình bày tham luận về vai trò của ngành quản lý quỹ trong phát triển thị trường chứng khoán Việt Nam trong bối cảnh mới.
Với chủ đề “Mỏ neo cho sức bật mới: Vốn dài hạn nội địa của thị trường chứng khoán Việt Nam”, Dragon Capital nhấn mạnh yêu cầu phát triển các kênh huy động vốn dài hạn, đặc biệt là ngành quỹ đầu tư, trong bối cảnh nhu cầu vốn của nền kinh tế ngày càng lớn.
Theo số liệu được Dragon Capital đưa ra, tổng nhu cầu vốn đầu tư của Việt Nam trong giai đoạn 2026-2030 ước tính khoảng 1.460 tỷ USD, tương đương gần gấp đôi giai đoạn 2021-2025. Trong đó, hơn một nửa nhu cầu vốn dự kiến phải đến từ thị trường vốn và các kênh huy động dài hạn khác.
Trong khi đó, hệ thống ngân hàng hiện vẫn đóng vai trò chủ đạo trong việc cung ứng vốn cho nền kinh tế. Tỷ lệ tín dụng trên GDP của Việt Nam đạt khoảng 146%, phản ánh sự phụ thuộc lớn vào nguồn vốn ngân hàng. Dragon Capital cho rằng thị trường vốn cần phát triển song hành với hệ thống ngân hàng để đáp ứng nhu cầu đầu tư dài hạn trong giai đoạn tới.
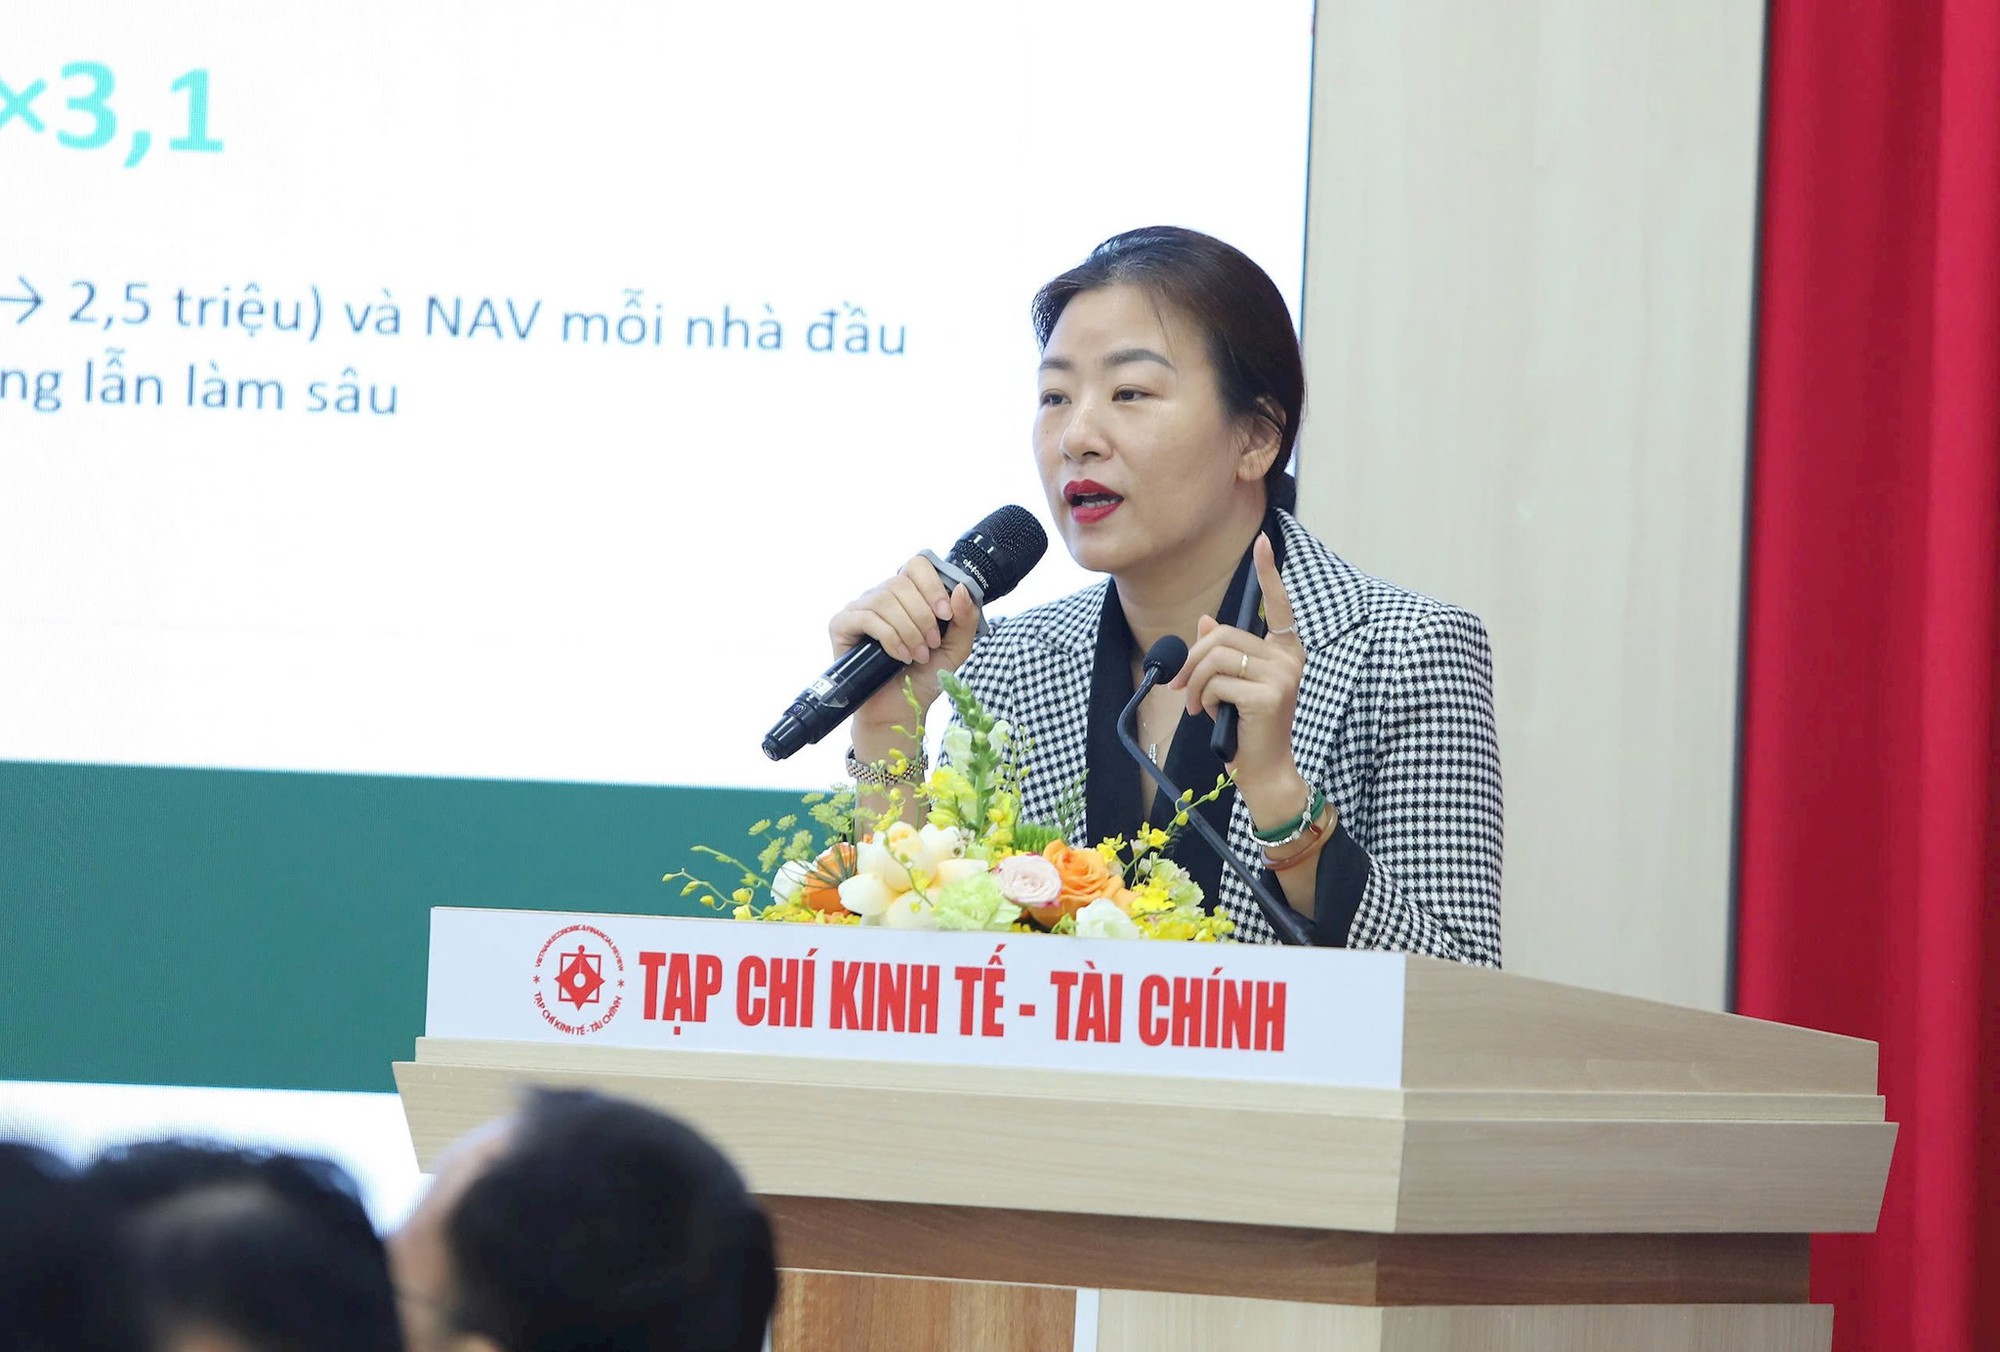
Bà Lương Thị Mỹ Hạnh, CFA, Giám đốc Quản lý tài sản, Khối trong nước Dragon Capital Việt Nam
Ngành quỹ Việt Nam còn cách rất xa các nước trong khu vực
Một thực tế được Dragon Capital chỉ ra là tiền gửi ngân hàng vẫn chiếm ưu thế trong cơ cấu tài sản tài chính của người Việt, trong khi quy mô ngành quỹ đầu tư còn khiêm tốn. Tính đến cuối năm 2025, quy mô tiền gửi ngân hàng tại Việt Nam đạt khoảng 16,5 triệu tỷ đồng, tương đương 128,5% GDP. Ngược lại, tổng tài sản ròng của các quỹ đầu tư mới đạt khoảng 99.000 tỷ đồng, tương đương 0,8% GDP. Quy mô quỹ hưu trí bổ sung tự nguyện còn nhỏ hơn, với khoảng 2.210 tỷ đồng và 28.538 người tham gia.
Sự chênh lệch này cũng thể hiện rõ khi so sánh với các thị trường trong khu vực. Tại Ấn Độ, quy mô quỹ đầu tư tương đương 22,5% GDP, trong khi con số này tại Thái Lan lên tới 34,1%, cao hơn đáng kể so với mức 0,8% của Việt Nam.
Đáng chú ý, dù GDP bình quân đầu người của Ấn Độ chỉ bằng khoảng một nửa Việt Nam, tài sản quỹ đầu tư bình quân đầu người tại quốc gia này vẫn đạt khoảng 608 USD, cao gấp 16 lần mức 39 USD của Việt Nam. Tại Thái Lan, con số tương ứng lên tới khoảng 2.750 USD, cao gấp gần 70 lần Việt Nam.
Những số liệu trên cho thấy khoảng cách phát triển của ngành quản lý quỹ Việt Nam so với các thị trường đi trước vẫn còn rất lớn, ngay cả khi tính đến sự khác biệt về thu nhập bình quân đầu người. Theo các mục tiêu phát triển đã được đặt ra, đến năm 2030, quy mô tài sản ròng của các quỹ đầu tư cần đạt 5% GDP, số lượng nhà đầu tư nắm giữ chứng chỉ quỹ đạt 2,5 triệu người và thị trường có 500 quỹ đầu tư.
Tuy nhiên, xuất phát điểm hiện tại vẫn còn tương đối thấp. Tính đến cuối năm 2025, thị trường mới có 124 quỹ được cấp phép với quy mô tài sản ròng tương đương khoảng 0,8% GDP. Trong khi đó, số lượng nhà đầu tư nắm giữ chứng chỉ quỹ đến tháng 9/2026 đạt hơn 700.000 người, tương đương khoảng 0,7% dân số.
Dragon Capital tính toán rằng để đạt mục tiêu quy mô quỹ đầu tư bằng 5% GDP vào năm 2030, tài sản quản lý của ngành quỹ cần tăng khoảng 10 lần so với hiện tại. Theo kịch bản giả định GDP tăng trưởng 10% mỗi năm trong giai đoạn 2026-2030 và tài sản quản lý của ngành quỹ không tăng trong năm 2026, tốc độ tăng trưởng kép cần thiết trong bốn năm tiếp theo lên tới khoảng 80% mỗi năm.
Đây là mức tăng trưởng rất cao, khó đạt được nếu chỉ dựa vào tốc độ phát triển thông thường của thị trường. Theo Dragon Capital, để thực hiện mục tiêu này, cần những thay đổi chính sách đủ mạnh nhằm thúc đẩy cả số lượng nhà đầu tư tham gia lẫn quy mô tài sản đầu tư bình quân của mỗi người.
Đề xuất miễn thuế đầu tư quỹ mở dài hạn, mở rộng kênh phân phối qua ngân hàng
Từ kinh nghiệm quốc tế, Dragon Capital xác định ba yếu tố quan trọng đối với sự phát triển của ngành quỹ đầu tư, bao gồm chính sách thuế, hệ thống phân phối sản phẩm và giáo dục tài chính.
Tại Ấn Độ, các chính sách ưu đãi thuế đối với sản phẩm đầu tư dài hạn đã được triển khai nhằm khuyến khích người dân chuyển một phần tiền tiết kiệm sang các quỹ đầu tư. Chẳng hạn, chương trình quỹ tiết kiệm liên kết cổ phiếu ELSS cho phép khấu trừ thuế với hạn mức tối đa 150.000 rupee mỗi năm, đi kèm thời gian khóa khoản đầu tư tối thiểu 3 năm, trong khuôn khổ chế độ thuế cũ.
Tại Thái Lan, các quỹ đầu tư phục vụ mục tiêu hưu trí cũng được sử dụng để khuyến khích người dân tích lũy dài hạn. Trong giai đoạn 2020-2024, quy mô tài sản ròng của nhóm quỹ hưu trí RMF đã tăng từ 0,329 nghìn tỷ baht lên 0,460 nghìn tỷ baht.
Trên cơ sở đó, Dragon Capital đề xuất Việt Nam nghiên cứu chính sách ưu đãi thuế thu nhập cá nhân nhằm khuyến khích nhà đầu tư chuyển sang hình thức tiết kiệm, đầu tư có kế hoạch và nắm giữ dài hạn.
Cụ thể, đại diện quỹ đề xuất miễn thuế thu nhập cá nhân đối với các khoản đầu tư vào quỹ mở có thời gian nắm giữ tối thiểu 5 năm. Chính sách này hướng tới mục tiêu hình thành thói quen tích lũy tài sản dài hạn, thay vì tập trung vào những giao dịch ngắn hạn.
Bên cạnh chính sách thuế, Dragon Capital cũng đề xuất mở rộng hệ thống phân phối sản phẩm quỹ đầu tư, đặc biệt thông qua mạng lưới ngân hàng thương mại.
Theo đó, UBCKNN có thể cấp giấy phép phân phối quỹ cho ngân hàng và nhân viên tư vấn. Đồng thời, Bộ Tài chính phối hợp với Ngân hàng Nhà nước nghiên cứu sửa đổi Luật Các tổ chức tín dụng để ngân hàng thương mại được phân phối các sản phẩm tài chính, cũng như cho phép ngân hàng giới thiệu khách hàng tới các công ty quản lý quỹ.
Định hướng này được đặt trong bối cảnh hệ thống ngân hàng đang nắm giữ lượng tiền gửi rất lớn của người dân. Việc mở rộng kênh phân phối có thể tạo điều kiện để sản phẩm quỹ đầu tư tiếp cận nhiều nhà đầu tư cá nhân hơn.
Kinh nghiệm từ Thái Lan cho thấy vai trò quan trọng của kênh ngân hàng trong phát triển ngành quỹ, khi các công ty quản lý quỹ thuộc ngân hàng chiếm khoảng 80,6% thị phần. Trong khi đó, tại Ấn Độ, các chương trình đầu tư định kỳ (SIP) là một trong những động lực thúc đẩy sự phát triển của ngành quỹ đầu tư.
Ngoài chính sách thuế và phân phối, Dragon Capital cũng nhấn mạnh yêu cầu đẩy mạnh giáo dục tài chính đại chúng, bắt đầu từ trường phổ thông. Theo đề xuất, kiến thức tài chính cá nhân cần được đưa vào chương trình giáo dục trung học phổ thông trên toàn quốc. Chính phủ có thể đóng vai trò dẫn dắt, với sự tham gia của Bộ Giáo dục và Đào tạo, Bộ Tài chính, UBCKNN cùng các cơ quan truyền thông và thành viên thị trường.
Các nền tảng số và mạng xã hội cũng được đề xuất sử dụng để mở rộng khả năng tiếp cận kiến thức tài chính. Đồng thời, hiệu quả của hoạt động giáo dục cần được đánh giá thông qua sự thay đổi trong hành vi đầu tư, chẳng hạn số lượng tài khoản đầu tư định kỳ và tỷ lệ duy trì đầu tư, thay vì chỉ dựa trên số lượng chương trình đào tạo được tổ chức.
Theo Dragon Capital, để thúc đẩy ngành quỹ phát triển trong giai đoạn tới, ba nhóm chính sách về thuế, phân phối và giáo dục cần được triển khai đồng bộ, có thời hạn áp dụng để đo lường tác động và điều chỉnh phù hợp.
Với khoảng cách còn lớn giữa quy mô hiện tại và mục tiêu năm 2030, việc phát triển ngành quỹ đầu tư được xem là một trong những nhiệm vụ quan trọng nhằm hình thành nguồn vốn dài hạn nội địa, qua đó hỗ trợ thị trường chứng khoán phát huy tốt hơn vai trò huy động vốn cho nền kinh tế.
Nhịp sống thị trường
Theo Nhịp sống thị trường
Copy link
Link bài gốc
Lấy link!
https://markettimes.vn/dragon-capital-de-xuat-mien-thue-thu-nhap-ca-nhan-cho-nha-dau-tu-quy-mo-nam-giu-tu-5-nam-133195.html
CÙNG CHUYÊN MỤC
Chủ tịch Coteccons cập nhật về khoản nợ 526 tỷ của Tân Hoàng Minh
11:07 , 21/10/2026
"Ông lớn" dầu khí Việt Nam làm việc với Bộ Thương mại Hoa Kỳ
10:52 , 21/10/2026