Kiếm 115 triệu/tháng vẫn chọn đi thuê nhà: Người có tiền đang nghĩ gì về chuyện sở hữu nhà?
Không phải cứ thu nhập cao là mua được nhà, và nhiều người cũng không có nhu cầu mua nhà ở thành phố.
Nhiều người thường nghĩ thu nhập càng cao thì càng dễ sở hữu nhà, đặc biệt khi mức lương đã lên tới hàng trăm triệu đồng mỗi tháng. Thế nhưng, trên Xiaohongshu (Tiểu Hồng Thư), không ít câu chuyện về những người có thu nhập khoảng 30.000 NDT/tháng (khoảng 115 triệu đồng) tại Thâm Quyến nhưng vẫn chọn thuê nhà thay vì mua bất động sản.
Đằng sau quyết định này là những hoàn cảnh và cách tính toán tài chính khác nhau: người đã có nhà ở quê, người chưa muốn cố định nơi sinh sống, người lại ưu tiên dành tiền cho gia đình và các khoản chi thiết yếu.
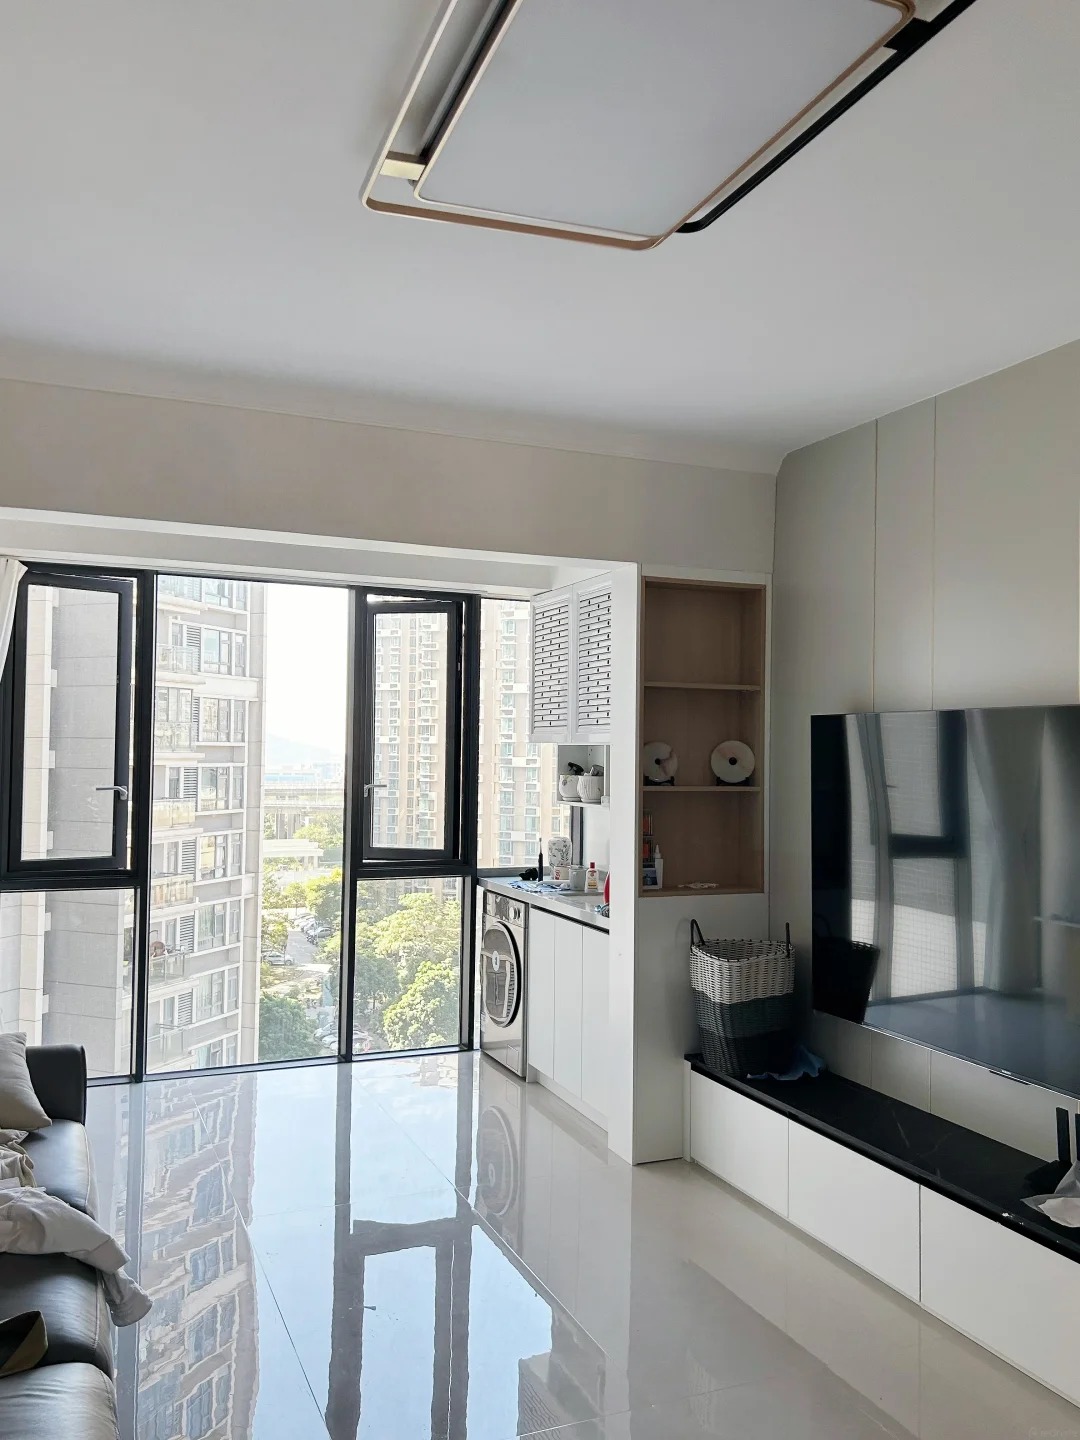
Nhiều người vẫn thuê nhà ở dù có thu nhập cao.
Kiếm hơn trăm triệu mỗi tháng vẫn ở nhà thuê
Trường hợp đầu tiên là Ali La, 25 tuổi, nhân viên văn phòng tại Thâm Quyến. Cô cho biết thu nhập hàng tháng đạt 30.000 NDT (khoảng 116 triệu đồng), sau thuế còn khoảng 23.000 NDT (gần 89 triệu đồng). Với mức thu nhập này, nhiều người có thể nghĩ cô đã đủ điều kiện để tìm một nơi ở tốt hơn hoặc tính chuyện mua nhà tại thành phố.
Song, cô vẫn chọn thuê một phòng ngủ chính trong căn hộ ở ghép tại Thâm Quyến với giá 4.500 NDT/tháng (khoảng 17,4 triệu đồng). Thay vì mua thêm nhà tại thành phố nơi làm việc, cô dành tiền trả góp cho căn nhà đã mua ở quê. Ali La dự định sau này sẽ trở về quê sinh sống, nên việc thuê nhà tại Thâm Quyến là lựa chọn phù hợp với kế hoạch hiện tại.
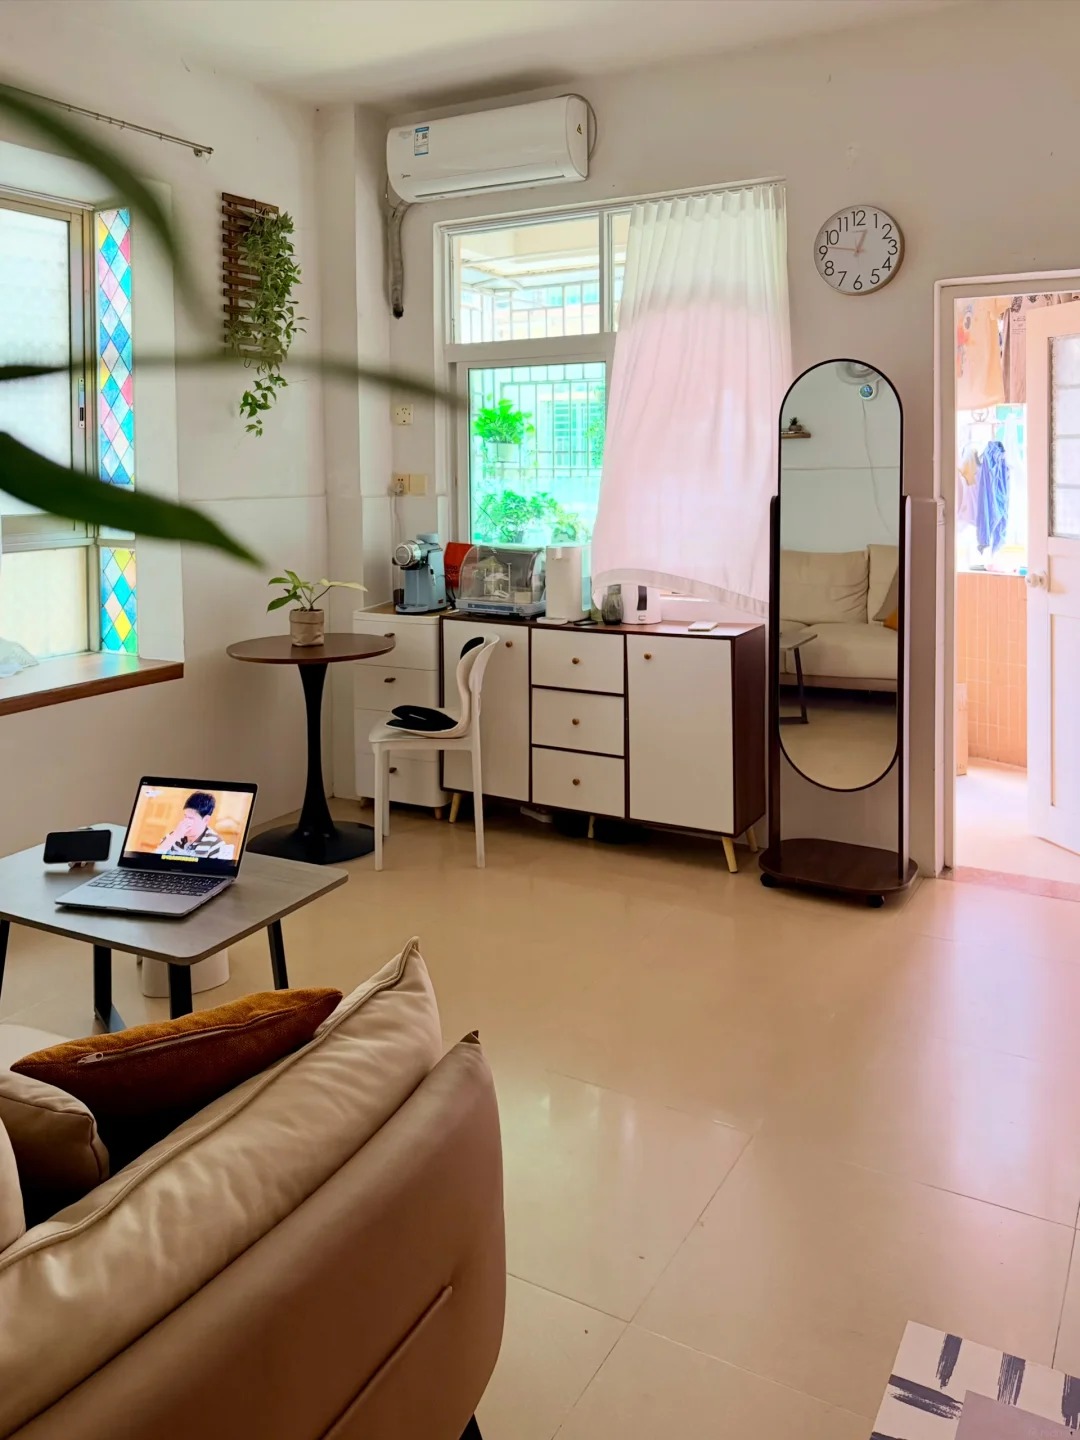
Căn phòng trọ của nữ nhân viên văn phòng.
Theo chia sẻ của cô, ngoài tiền thuê nhà và sinh hoạt hàng ngày, mỗi tháng Ali La còn trả góp 3.000 NDT (khoảng 11,6 triệu đồng) cho căn nhà ở quê, đồng thời gửi bố mẹ 2.000 NDT (khoảng 7,7 triệu đồng). Sau khi trang trải các khoản chi, số tiền cô tiết kiệm được mỗi tháng chưa đến 10.000 NDT (khoảng 38,6 triệu đồng).
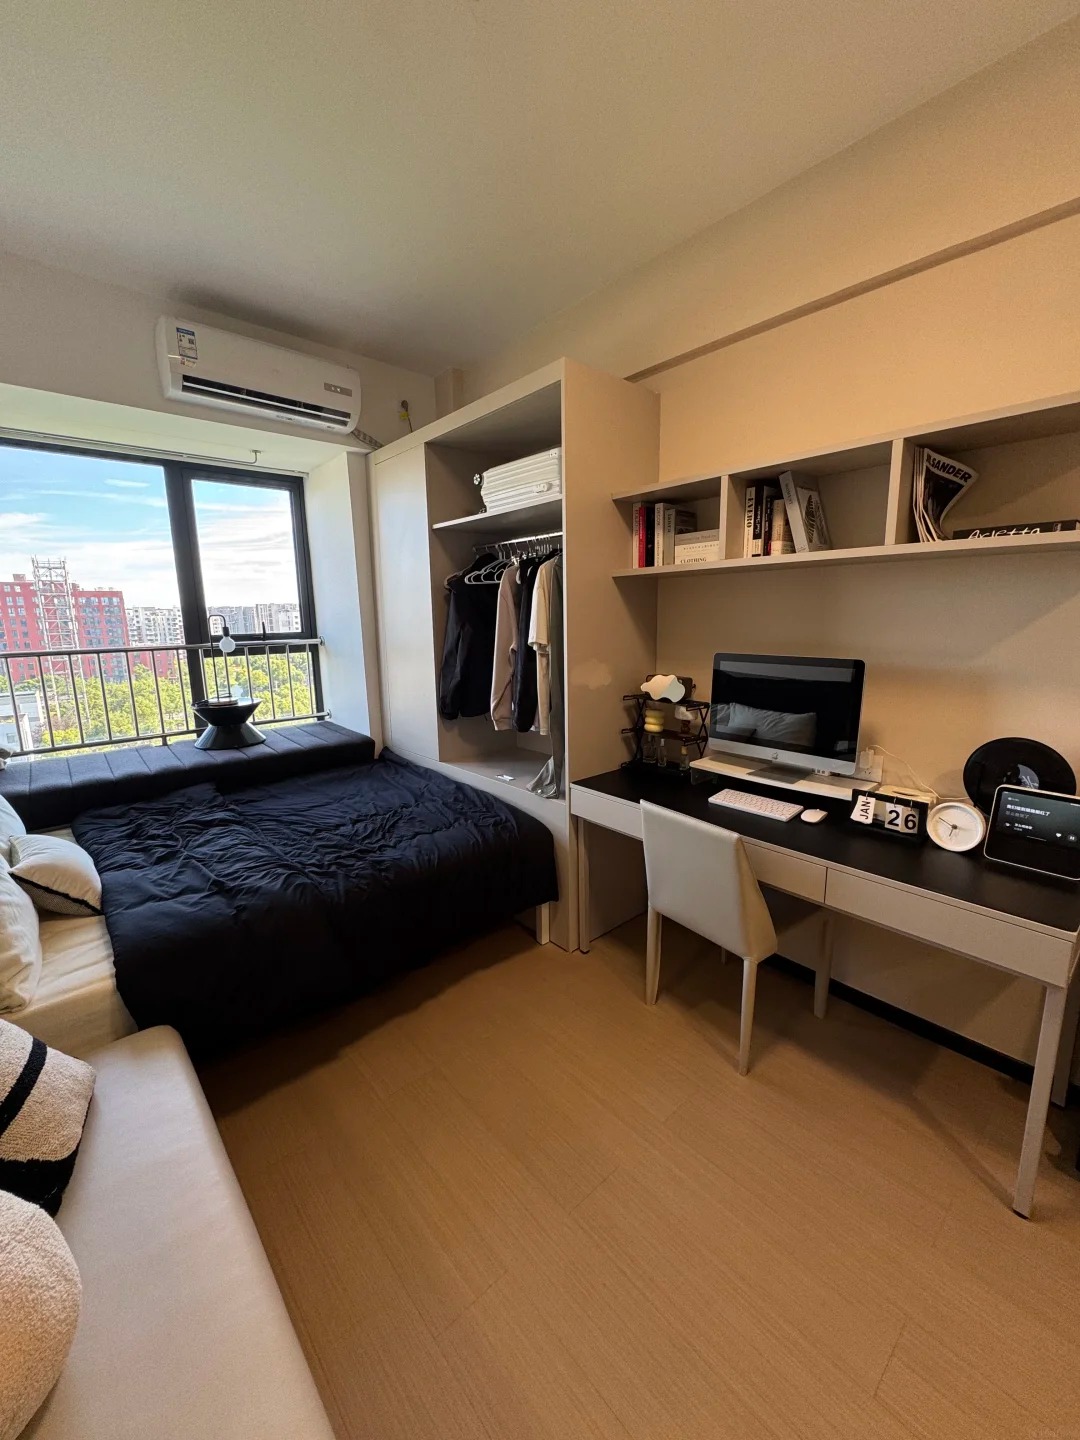
Nếu Ali La đã xác định nơi sẽ trở về, một người đàn ông 32 tuổi làm việc tự do tại Thâm Quyến lại chưa muốn gắn bó lâu dài với một địa điểm cố định. Anh cho biết thu nhập hàng tháng khoảng 30.000-40.000 NDT (khoảng 116 - 155 triệu đồng), nhưng chỉ dành 3.800 NDT (khoảng 14,7 triệu đồng) để thuê nhà ở khu vực ngoại ô.
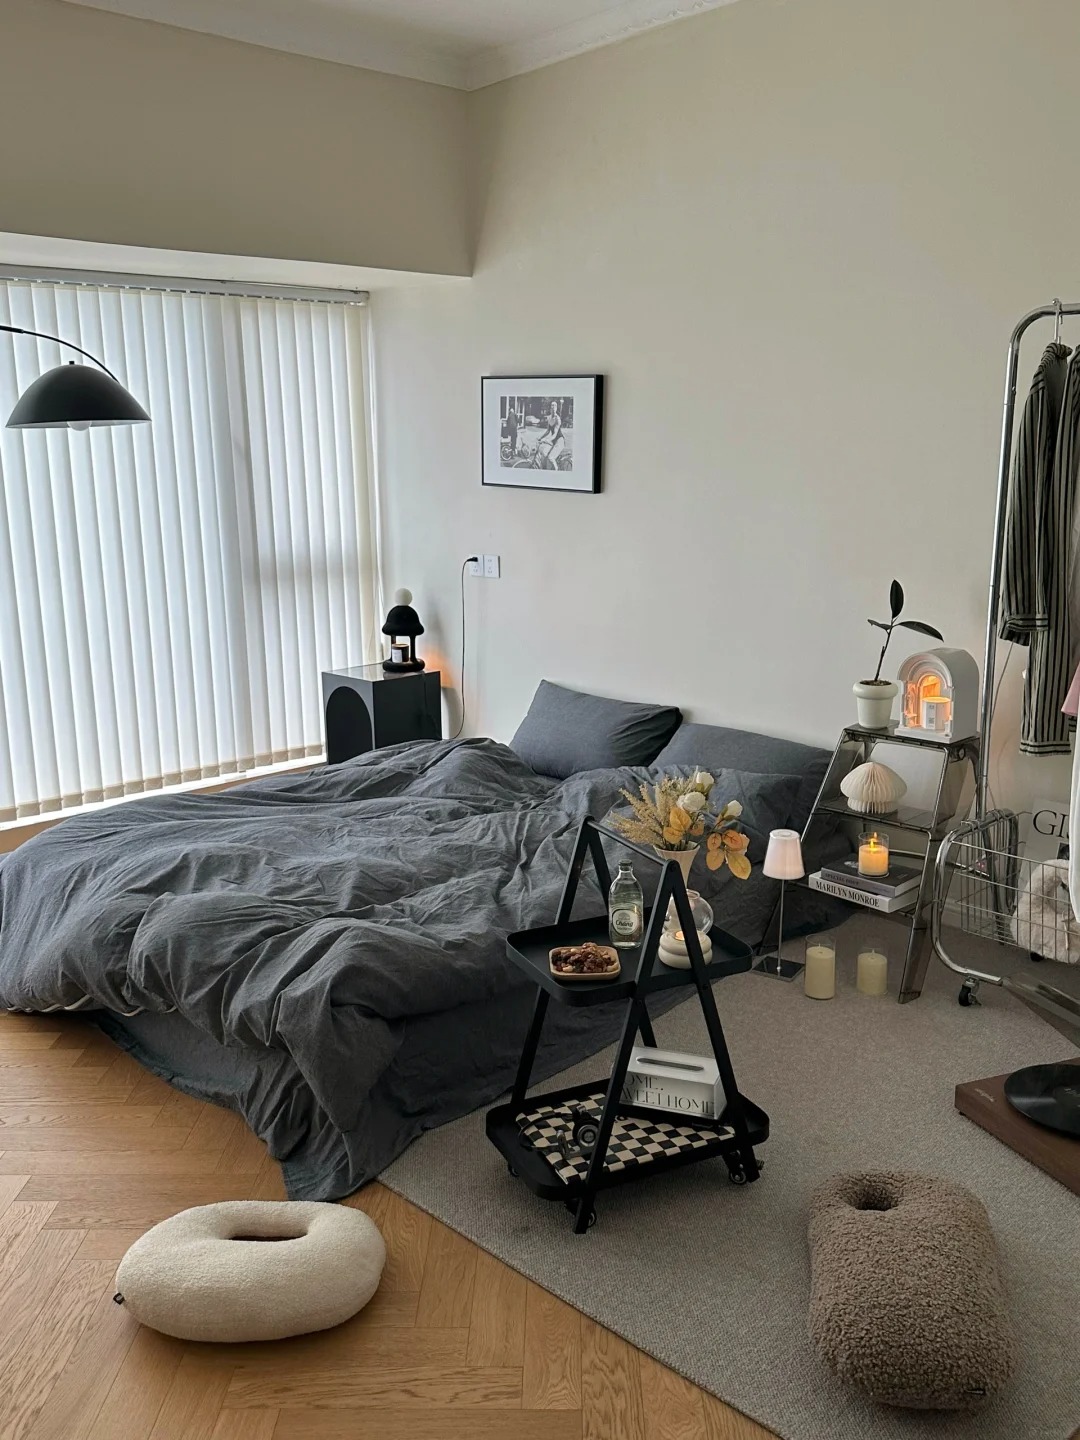
Một góc phòng ngủ của anh chàng này.
Không chọn một căn hộ tại trung tâm, người đàn ông này chuyển ra ngoại ô và tự tay cải tạo không gian sống theo sở thích. Trong bài đăng trên Xiaohongshu, anh chia sẻ hình ảnh căn nhà sau khi được thay đổi từ trong ra ngoài, đồng thời cảm ơn chủ nhà vì đã tạo điều kiện để mình thoải mái sáng tạo với không gian thuê. Anh còn hài hước cho biết căn nhà sau khi cải tạo thậm chí có thể giúp mình kiếm tiền.
Với công việc tự do và chưa xác định nơi sẽ sinh sống lâu dài, anh muốn duy trì sự linh hoạt trong lựa chọn chỗ ở. Việc thuê nhà giúp người đàn ông này dễ dàng thay đổi nơi sống khi cần, thay vì sớm đưa ra quyết định mua bất động sản và gắn mình với một địa điểm cụ thể. Ở thời điểm hiện tại, một căn nhà đáp ứng được nhu cầu sinh hoạt, lại có thể tự do cải tạo theo sở thích, dường như đã đủ với anh.
Trong khi đó, câu chuyện của gia đình chị Hạ ở Thâm Quyến (Trung Quốc) lại cho thấy một bài toán khác: khi có con nhỏ, thu nhập không chỉ dành cho nhu cầu của người lớn mà còn phải san sẻ cho nhiều khoản chi liên quan đến việc nuôi dạy con.
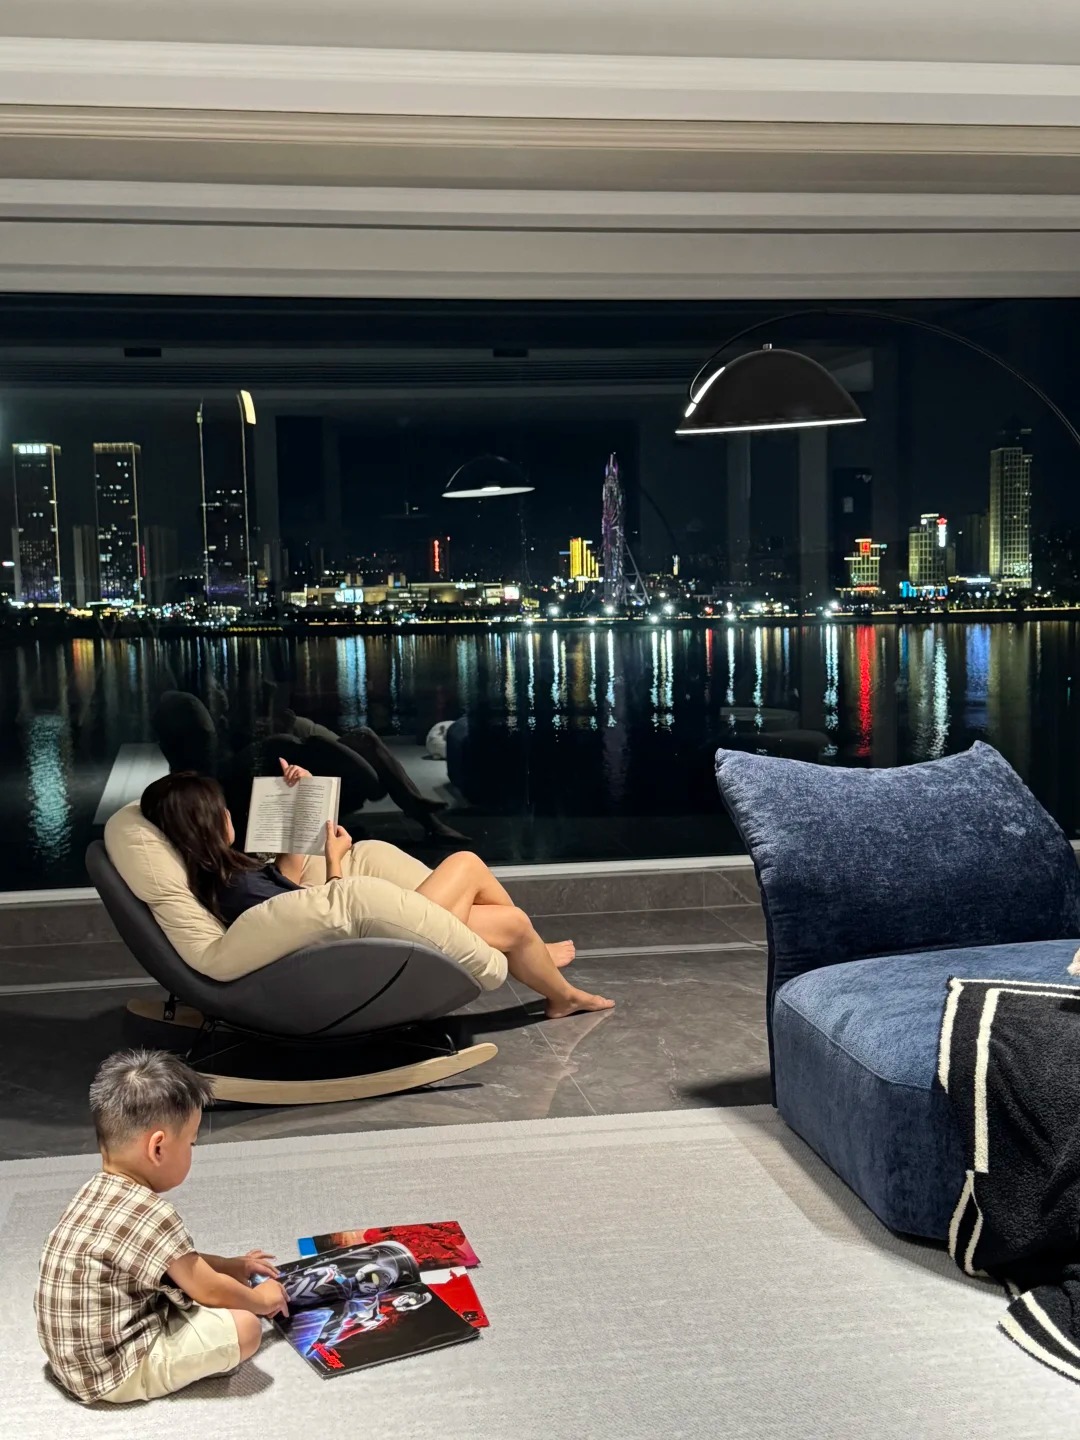
Thu nhập cao nhưng đã có gia đình đồng nghĩa với việc có nhiều khoản phải chi.
Theo chia sẻ trên Xiaohongshu, gia đình chị Hạ có ba thành viên, với tổng thu nhập khoảng 30.000 NDT/tháng (khoảng 116 triệu đồng). Dù vậy, cả nhà vẫn thuê nhà tại một khu dân cư bình dân với giá 1.500 NDT/tháng (khoảng 5,8 triệu đồng). Trước thắc mắc vì sao có mức thu nhập như vậy nhưng vẫn chọn sống trong một căn nhà thuê giá rẻ, chị Hạ cho biết chi phí sinh hoạt và nuôi con tại thành phố này chiếm một phần đáng kể trong ngân sách gia đình.
Riêng các khoản sinh hoạt hàng tháng đã vào khoảng 6.000-7.000 NDT (khoảng 23,2-27 triệu đồng). Bên cạnh đó, gia đình còn phải chi trả bảo hiểm, bảo hiểm xe, các khoản giao tiếp xã hội và tiền học hành của con. Khi cộng dồn các khoản chi trong cả năm, chị Hạ cho biết gia đình cảm thấy gần như không tích lũy được bao nhiêu.
Bởi vậy, gia đình chị vẫn ưu tiên thuê một căn nhà có mức giá phù hợp, thay vì nâng cấp nơi ở và phát sinh thêm chi phí. Với gia đình ba người, việc giữ cho ngân sách không bị quá tải và có đủ nguồn lực lo cho con cái quan trọng hơn chuyện sở hữu một căn nhà rộng rãi hay đắt tiền.
Thu nhập cao không đồng nghĩa với việc có tiền mua nhà và cần an cư
Thực tế, khi cân nhắc mua nhà, người mua không chỉ cần nhìn vào mức thu nhập hàng tháng mà còn phải tính đến khoản tiền tích lũy ban đầu (tiền đặt cọc), tiền trả góp hàng tháng, lãi vay và các chi phí phát sinh khi sở hữu (bảo trì, thuế, phí quản lý…). Một người có thể kiếm được vài chục nghìn NDT mỗi tháng, nhưng nếu phần lớn thu nhập vẫn phải dành cho sinh hoạt, chăm sóc cha mẹ, nuôi dạy con cái hoặc các mục tiêu tài chính khác, việc mua nhà vẫn có thể tạo ra áp lực đáng kể. Đặc biệt, khoản vay mua nhà thường kéo dài 20–30 năm, đồng nghĩa với việc người mua phải chấp nhận gắn một phần lớn thu nhập tương lai vào quyết định ở hiện tại.
Dữ liệu thực tế cho thấy ngay cả ở nhóm thu nhập khá cao, áp lực vẫn lớn. Tỷ lệ giá nhà trên thu nhập (price-to-income ratio) tại nhiều thành phố lớn của Trung Quốc vẫn ở mức rất cao: một số báo cáo ghi nhận Thâm Quyến khoảng 43 lần thu nhập trung bình năm, trong khi các thành phố hàng đầu khác thường vượt 25-35 lần. Điều này khiến ngay cả người có thu nhập tốt vẫn thường phải dựa vào sự hỗ trợ từ gia đình để có tiền đặt cọc, hoặc chấp nhận giảm mạnh chất lượng sống trong nhiều năm để trả nợ.
Một khía cạnh khác cũng đáng chú ý là sự khác biệt giữa nơi làm việc và nơi muốn gắn bó lâu dài. Với những người thường xuyên thay đổi công việc, chưa xác định được thành phố sẽ sinh sống trong tương lai hoặc có kế hoạch trở về quê nhà, mua nhà tại nơi đang làm việc chưa chắc là lựa chọn hợp lý. Bất động sản là tài sản có tính cố định, trong khi công việc và nhu cầu sống của mỗi người có thể thay đổi. Thuê nhà trong trường hợp này giúp họ chủ động hơn khi chuyển nơi làm việc, thay đổi môi trường sống hoặc điều chỉnh không gian sinh hoạt theo từng giai đoạn. Nhiều chuyên gia và người trẻ có thu nhập ổn định cũng chia sẻ quan điểm tương tự: khi tương lai nghề nghiệp còn mở, việc “khóa” tài chính dài hạn vào một căn nhà ở thành phố hiện tại không phải lúc nào cũng tối ưu.
Không chỉ vậy, việc thuê nhà cũng không nhất thiết đồng nghĩa với tình trạng thiếu ổn định hay chưa đủ khả năng tài chính để mua bất động sản. Với một số người, đây đơn giản là cách phân bổ nguồn lực theo thứ tự ưu tiên. Thay vì dồn một khoản tiền lớn vào nhà cửa, họ có thể giữ lại tiền mặt để dự phòng, đầu tư cho công việc, chăm lo gia đình hoặc thực hiện những kế hoạch khác. Các khảo sát gần đây cho thấy tỷ lệ người trẻ (đặc biệt nhóm 25-35 tuổi) coi việc “phải mua nhà” là bắt buộc đã giảm rõ rệt so với trước đây, trong khi tỷ lệ chấp nhận thuê dài hạn tăng lên. Nhiều người có thu nhập khá (kể cả lập trình viên hay chuyên viên với mức lương hàng chục nghìn NDT/tháng) sau khi tính toán chi tiết đã chọn thuê vì chi phí hàng tháng thấp hơn so với trả góp căn tương đương, đồng thời giữ được sự linh hoạt và chất lượng sống tốt hơn.
Quan niệm về an cư vì thế cũng không nên chỉ được đo bằng việc một người đã đứng tên sở hữu nhà hay chưa. Với người này, an cư là có một căn nhà của riêng mình; với người khác, đó có thể là duy trì công việc ổn định, không phải chịu áp lực trả nợ quá lớn và vẫn có đủ tiền để chăm lo cho những người thân yêu. Việc chọn thuê trong nhiều trường hợp là quyết định có chủ đích, nhằm tránh biến cuộc sống thành chuỗi năm tháng “làm việc vì căn nhà”.
Suy cho cùng, mua nhà hay tiếp tục thuê nhà đều là những lựa chọn tài chính và lối sống cần được đặt trong hoàn cảnh cụ thể. Thu nhập cao có thể mở ra nhiều lựa chọn hơn, nhưng không có nghĩa người kiếm được nhiều tiền nhất định phải mua nhà hoặc xem sở hữu bất động sản là đích đến tiếp theo.
Ảnh: Xiaohongshu.
Phụ Nữ Mới
Theo Phụ Nữ Mới
Copy link
Link bài gốc
Lấy link!
https://phunumoi.net.vn/kiem-115-trieu-thang-van-chon-di-thue-nha-nguoi-co-tien-dang-nghi-gi-ve-chuyen-so-huu-nha-d386736.html
Từ Khóa:
CÙNG CHUYÊN MỤC