Phát hiện nhân viên văn phòng thu nhập 641,7 triệu/tháng nhưng tiêu chưa đến 10 triệu
Lương cao mà chi tiêu cả tháng chưa bằng phần lẻ trong thu nhập, đỉnh thật!
- 20-10-2026Vợ chồng thu nhập 33 triệu vay mua ô tô 660 triệu: Nuôi xe tốn gần 20 triệu/tháng, đành phải bán
- 19-10-2026Vợ chồng ở Hà Nội thu nhập 45 triệu mua ô tô 700 triệu: Hơn 1 năm sau phải quay lại đi xe máy vì một lý do
- 19-10-2026Thu nhập của chồng cũ Hằng Du Mục đến từ đâu?
Gần đây, chia sẻ của Raymond Zeng (24 tuổi) - Chàng trai người Trung Quốc hiện đang làm kỹ sư phần mềm cho Meta ở San Francisco (Mỹ), đã khiến nhiều người không khỏi bất ngờ. Raymond Zeng cho biết tổng thu nhập của bản thân khoảng 300.000 USD/năm (khoảng 7,7 tỷ đồng), tương đương 25.000 USD/tháng (khoảng 641,7 triệu đồng). Đây là con số bao gồm tiền lương cứng hàng tháng cùng các khoản phụ cấp, tiền thưởng và cổ phiếu được tặng cho nhân viên.
Mặc dù có mức thu nhập đáng mơ ước so với nhiều người cùng độ tuổi nhưng thay vì tận hưởng cuộc sống bằng việc mua ô tô hay những món đồ đắt tiền, Zeng lại lựa chọn lối sống tối giản, kiểm soát chặt chẽ các khoản chi để hướng tới mục tiêu nghỉ hưu trước tuổi 30.
Để giữ tỷ lệ tiết kiệm cao, Zeng chủ động hạn chế những khoản chi mà anh cho là không thực sự cần thiết. Không gian sống của Zeng gần như không có gì ngoài 1 chiếc giường, 1 tủ quần áo, 1 bàn làm việc, 1 chiếc đèn và 1 robot lau nhà. Anh không mua ô tô, không sắm sofa và cũng không có TV. Zeng cũng hiếm khi mời bạn bè đến nhà nên không có nhu cầu trang bị nhiều đồ đạc.
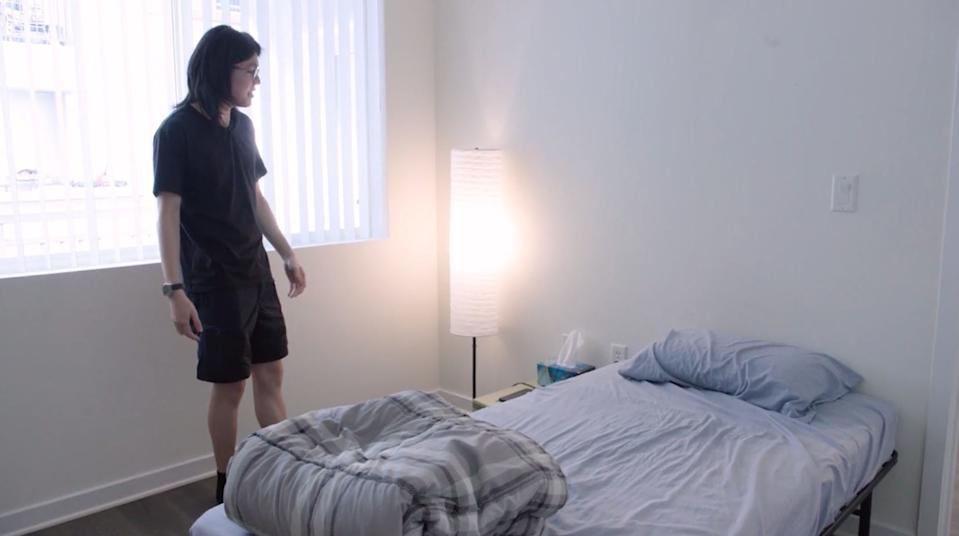
Zeng sống theo chủ nghĩa tối giản
Với Zeng, việc không mua sắm những món đồ lớn còn giúp anh tránh được các khoản chi kéo theo trong quá trình sử dụng, từ bảo dưỡng đến thay mới. Anh không cho rằng mọi người đều cần sống trong một căn nhà ít đồ như mình, mà đơn giản là không muốn bỏ tiền cho những tiện nghi không có nhiều giá trị đối với bản thân.
Chi phí đi lại của Zeng gần như bằng 0 nhờ chủ yếu đi bộ và sử dụng xe đưa đón của công ty. Trong những trường hợp cần thiết, anh mới gọi xe công nghệ hoặc sử dụng phương tiện công cộng, với khoản chi khoảng 30 USD/tháng (780.000 đồng).
Ăn uống là một khoản khác được Zeng kiểm soát chặt chẽ. Mỗi tháng, anh dành khoảng 300 USD (7,8 triệu đồng) để mua thực phẩm và 75 USD (1,95 triệu đồng) cho việc ăn ngoài. Tổng ngân sách hai khoản này là 375 USD/tháng (9,75 triệu đồng). Tuy nhiên, do công ty hỗ trợ bữa sáng và bữa trưa, anh thường không sử dụng hết số tiền đã dự trù cho việc ăn uống bên ngoài.
Thói quen giao lưu cũng giúp Zeng hạn chế chi tiêu. Phần lớn các ngày cuối tuần hay kỳ nghỉ lễ, Zeng chỉ ngủ hoặc chơi game. Chàng trai này không bao giờ lên lịch cho những hoạt động giải trí tốn kém chỉ để lấp đầy thời gian rảnh. Tuy nhiên, Zeng nhấn mạnh cách sinh hoạt này là sở thích riêng của bản thân anh, chứ không hẳn vì ngại chi tiêu hay sợ tốn tiền.
Chi tiêu tối thiểu để dành tiền đầu tư
Về kế hoạch tài chính, Zeng đều đặn đóng góp tối đa vào các tài khoản hưu trí và tài khoản tiết kiệm y tế theo quy định tại Mỹ, gồm 401(k), Roth IRA và HSA. Phần tiền còn lại được đưa vào tài khoản đầu tư chứng khoán, với danh mục hiện phân bổ khoảng 80% vào thị trường Mỹ và 20% vào các thị trường khác.
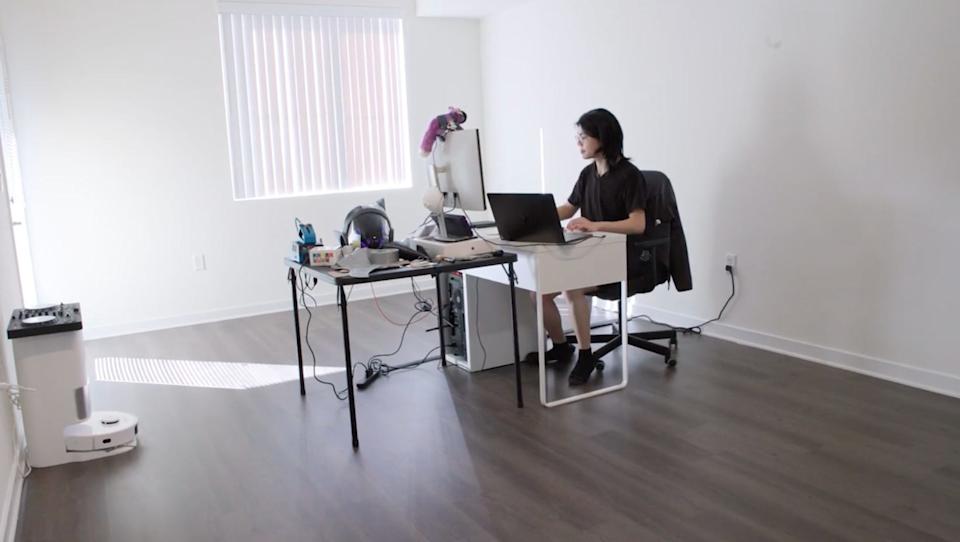
Chàng trai 24 tuổi đang cố gắng đầu tư nhiều nhất có thể
Zeng cũng tự xây dựng bảng tính để theo dõi thu nhập, thuế, ngân sách và tốc độ tăng trưởng tài sản. Zeng cho rằng cách làm này giúp anh nhìn rõ tiền đang đi đâu, đồng thời so sánh số tiền tích lũy thực tế với mục tiêu đã đặt ra. Thay vì chỉ dựa vào cảm giác rằng mình đang tiết kiệm hoặc đầu tư tốt, Zeng có thể theo dõi tiến độ bằng những con số cụ thể và điều chỉnh kế hoạch khi cần.
Theo dự tính của Zeng, nếu kế hoạch diễn ra thuận lợi, danh mục đầu tư của anh có thể vượt 2 triệu USD (52 tỷ đồng) khi bước sang tuổi 30 và đạt hơn 7 triệu USD (182 tỷ đồng) ở tuổi 40.
Dù đặt mục tiêu nghỉ hưu sớm và chi tiêu rất tằn tiện, Zeng cho biết anh không muốn biến cuộc sống thành cuộc đua tiết kiệm bằng mọi giá. Điều anh học được trong quá trình này là xác định lối sống mình thực sự mong muốn trước khi lập kế hoạch tiền bạc. Với Zeng, mục tiêu không đơn thuần là tích lũy càng nhiều càng tốt, mà là sử dụng thu nhập hiện tại để xây dựng khả năng tự chủ tài chính và có nhiều lựa chọn hơn cho tương lai.
(Nguồn: Guruin)
Thanh Niên Việt
Theo Thanh Niên Việt
Copy link
Link bài gốc
Lấy link!
https://thanhnienviet.vn/phat-hien-nhan-vien-van-phong-thu-nhap-6417-trieu-thang-nhung-tieu-chua-den-10-trieu-209261019170547811.htm
CÙNG CHUYÊN MỤC