SSI dự báo kết quả kinh doanh quý 3/2026 của 42 doanh nghiệp: Masan, Viglacera tăng bằng lần, Sacombank dự báo giảm 45%
SSI Research vừa công bố ước tính kết quả kinh doanh quý 3/2026 của nhiều doanh nghiệp và ngân hàng.
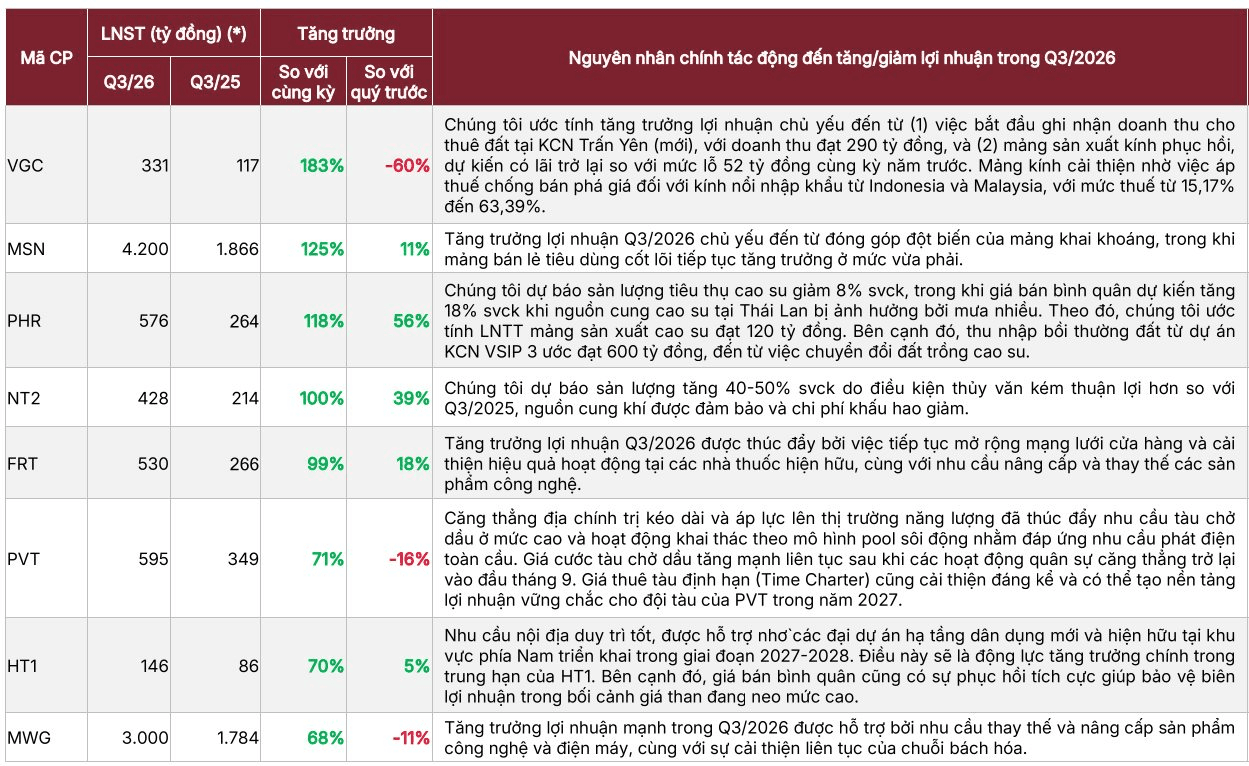
Trong nhóm doanh nghiệp phi tài chính, Masan Group (MSN) được SSI Research ước tính đạt 4.200 tỷ đồng lợi nhuận sau thuế trong quý 3/2026, tăng 125% so với cùng kỳ và 11% so với quý trước. Theo báo cáo, tăng trưởng lợi nhuận chủ yếu đến từ đóng góp đột biến của mảng khai khoáng, trong khi mảng bán lẻ tiêu dùng cốt lõi tiếp tục tăng trưởng ở mức vừa phải.
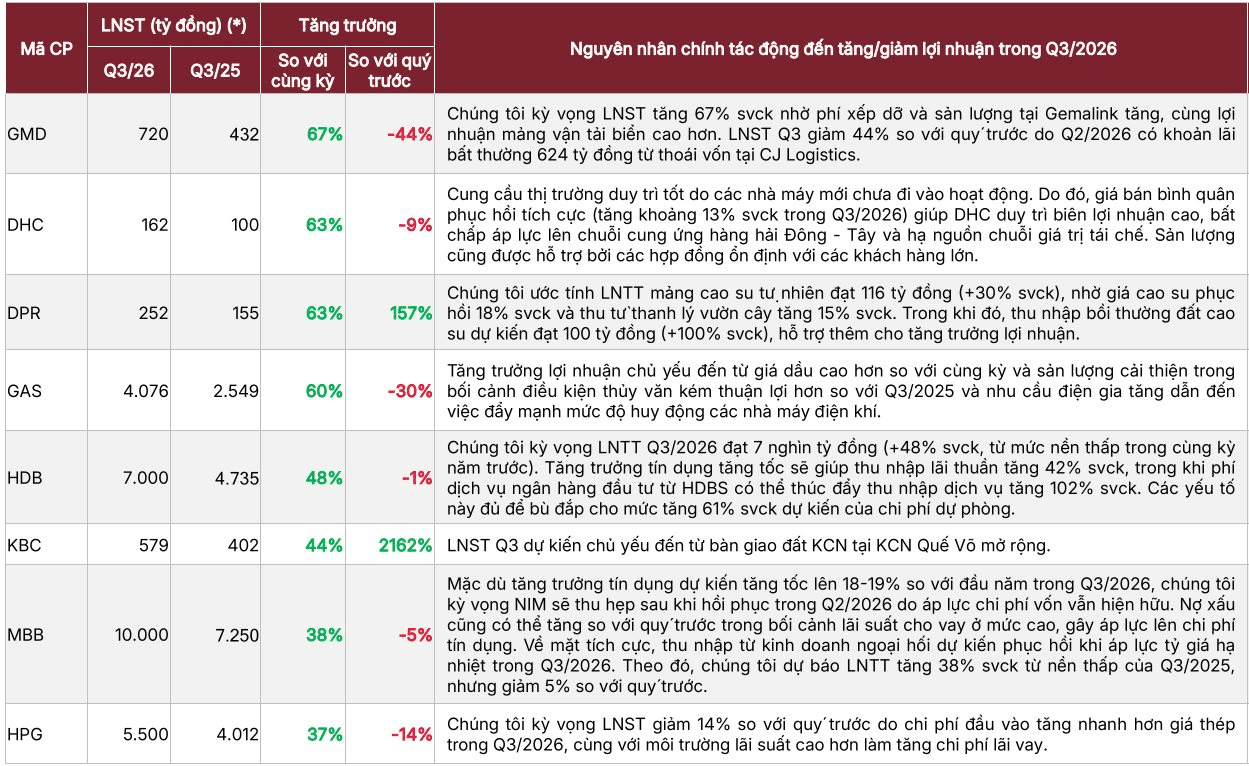
Hòa Phát (HPG) được dự báo đạt 5.500 tỷ đồng lợi nhuận sau thuế, tăng 37% so với cùng kỳ nhưng giảm 14% so với quý trước. SSI Research kỳ vọng lợi nhuận giảm so với quý trước do chi phí đầu vào tăng nhanh hơn giá thép trong quý 3/2026, cùng với môi trường lãi suất cao hơn làm tăng chi phí lãi vay.
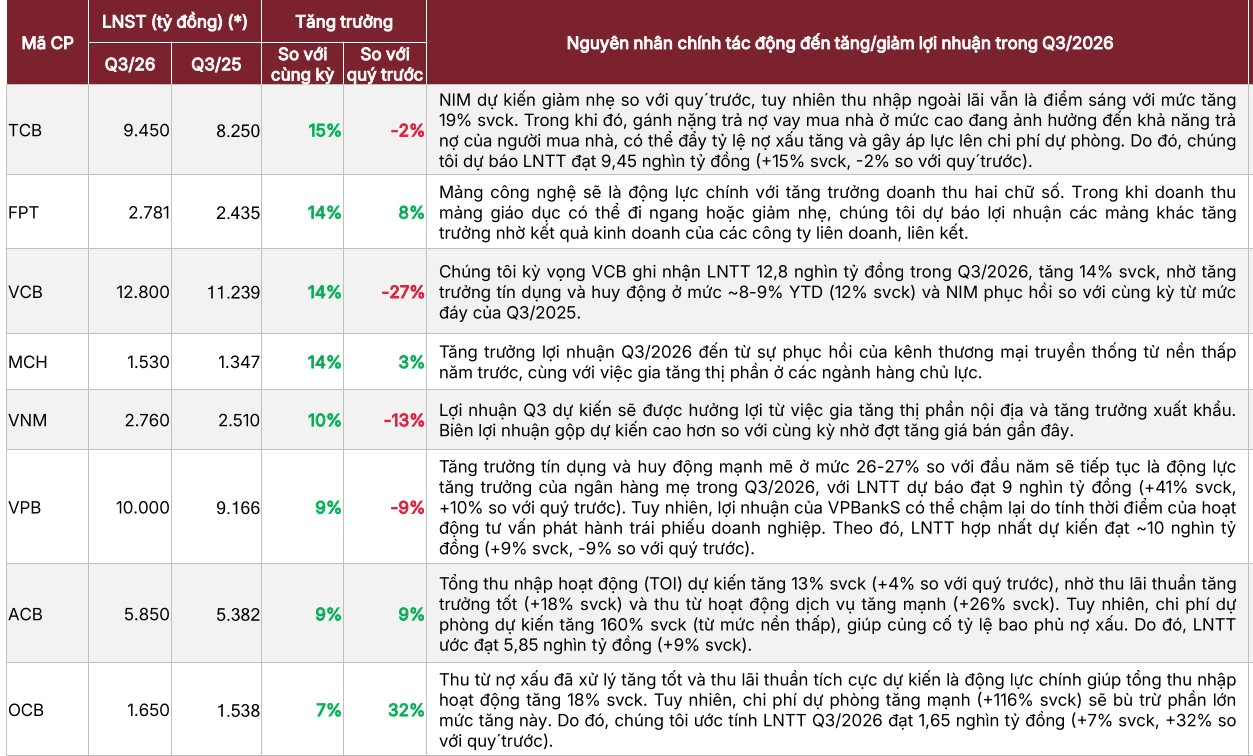
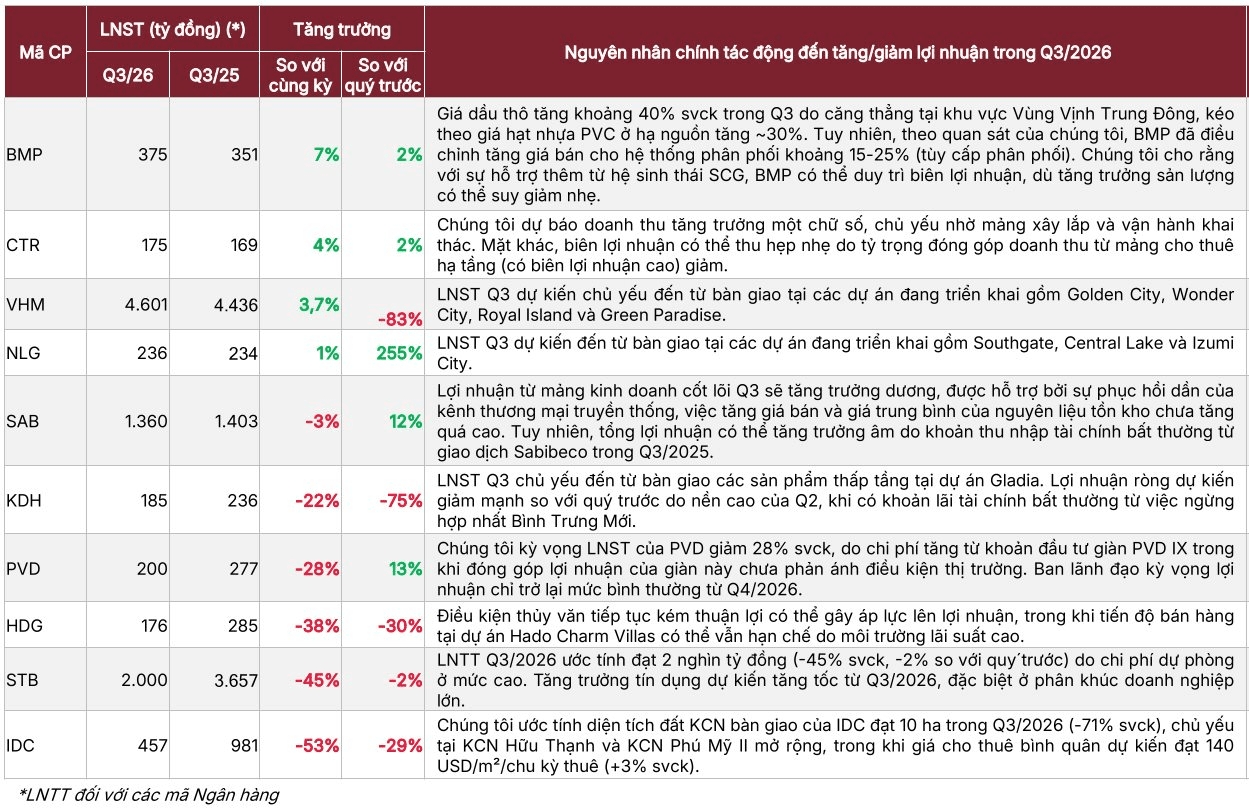
Vinhomes (VHM) được dự báo đạt 4.601 tỷ đồng lợi nhuận sau thuế, tăng 3,7% so với cùng kỳ nhưng giảm 83% so với quý trước. Lợi nhuận quý 3/2026 dự kiến chủ yếu đến từ bàn giao tại các dự án đang triển khai gồm Golden City, Wonder City, Royal Island và Green Paradise.
PV GAS (GAS) được SSI Research dự báo đạt 4.076 tỷ đồng lợi nhuận sau thuế, tăng 60% so với cùng kỳ nhưng giảm 30% so với quý trước. Tăng trưởng lợi nhuận chủ yếu đến từ giá dầu cao hơn so với cùng kỳ và sản lượng cải thiện trong bối cảnh điều kiện thủy văn kém thuận lợi hơn quý 3/2025 và nhu cầu điện gia tăng, dẫn đến việc đẩy mạnh mức độ huy động các nhà máy điện khí.
Thế Giới Di Động (MWG) được dự báo đạt 3.000 tỷ đồng lợi nhuận sau thuế, tăng 68% so với cùng kỳ nhưng giảm 11% so với quý trước. Tăng trưởng lợi nhuận được hỗ trợ bởi nhu cầu thay thế và nâng cấp sản phẩm công nghệ và điện máy, cùng với sự cải thiện liên tục của chuỗi bách hóa.
FPT được dự báo đạt 2.781 tỷ đồng lợi nhuận sau thuế, tăng 14% so với cùng kỳ và 8% so với quý trước. SSI Research cho rằng mảng công nghệ sẽ là động lực chính với tăng trưởng doanh thu hai chữ số. Trong khi doanh thu mảng giáo dục có thể đi ngang hoặc giảm nhẹ, lợi nhuận các mảng khác được dự báo tăng trưởng nhờ kết quả kinh doanh của các công ty liên doanh, liên kết.
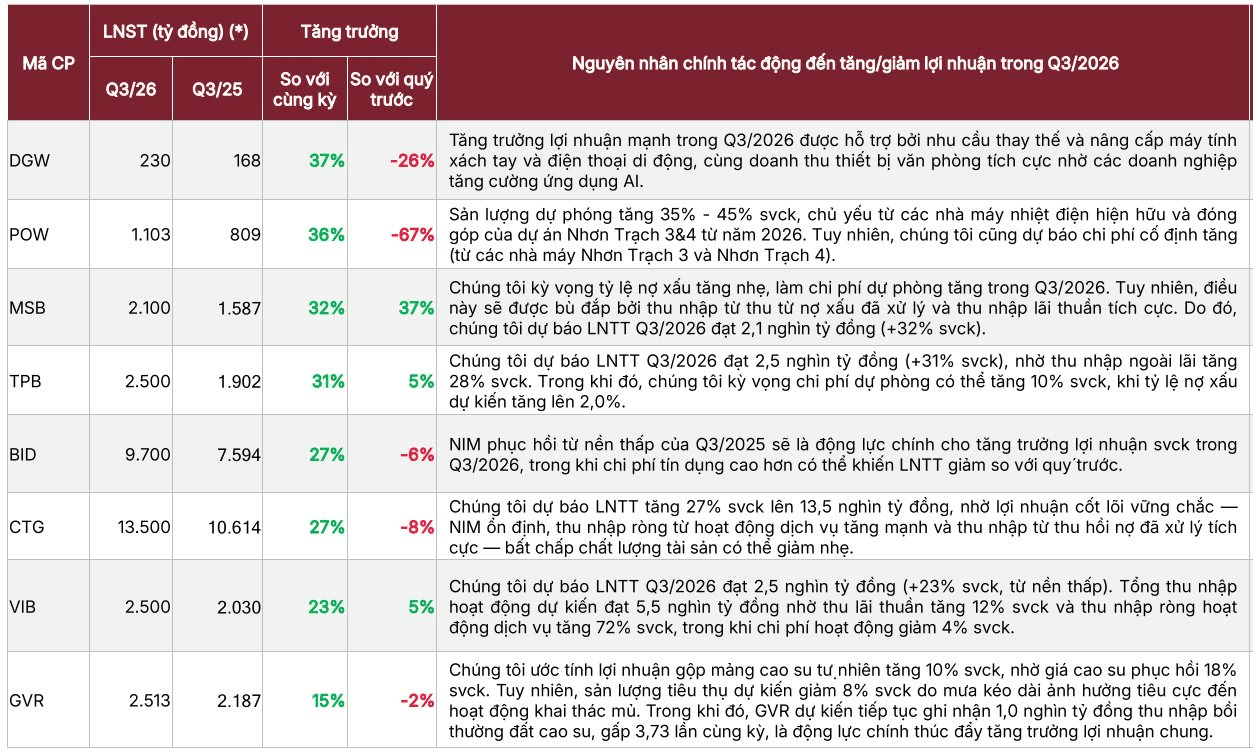
Ở nhóm ngân hàng, VietinBank (CTG) được dự báo đạt 13.500 tỷ đồng lợi nhuận trước thuế trong quý 3/2026, tăng 27% so với cùng kỳ nhưng giảm 8% so với quý trước. SSI Research dự báo lợi nhuận tăng nhờ lợi nhuận cốt lõi vững chắc, biên lãi ròng ổn định, thu nhập ròng từ hoạt động dịch vụ tăng mạnh và thu nhập từ thu hồi nợ đã xử lý tích cực.
Vietcombank (VCB) được kỳ vọng đạt 12.800 tỷ đồng lợi nhuận trước thuế, tăng 14% so với cùng kỳ nhưng giảm 27% so với quý trước, nhờ tăng trưởng tín dụng và huy động ở mức khoảng 8-9% so với đầu năm, tương đương tăng 12% so với cùng kỳ, cùng biên lãi ròng phục hồi từ mức đáy của quý 3/2025.
Một số trường hợp được dự báo có mức tăng trưởng cao như Viglacera (VGC) được ước tính đạt 331 tỷ đồng lợi nhuận sau thuế, tăng 183% so với cùng kỳ. SSI Research cho biết tăng trưởng chủ yếu đến từ việc bắt đầu ghi nhận doanh thu cho thuê đất tại khu công nghiệp Trấn Yên, với doanh thu đạt 290 tỷ đồng, cùng việc mảng sản xuất kính dự kiến có lãi trở lại so với mức lỗ 52 tỷ đồng cùng kỳ năm trước.
Cao su Phước Hòa (PHR) được dự báo đạt 576 tỷ đồng lợi nhuận sau thuế, tăng 118% so với cùng kỳ và 56% so với quý trước. Thu nhập bồi thường đất từ dự án khu công nghiệp VSIP 3 được ước tính đạt 600 tỷ đồng.
Điện lực Dầu khí Nhơn Trạch 2 (NT2) được dự báo đạt 428 tỷ đồng lợi nhuận sau thuế, tăng 100% so với cùng kỳ và 39% so với quý trước. Sản lượng được dự báo tăng 40-50% so với cùng kỳ do điều kiện thủy văn kém thuận lợi hơn quý 3/2025, nguồn cung khí được đảm bảo và chi phí khấu hao giảm.
FPT Retail (FRT) được ước tính đạt 530 tỷ đồng lợi nhuận sau thuế, tăng 99% so với cùng kỳ và 18% so với quý trước. Tăng trưởng lợi nhuận được thúc đẩy bởi việc tiếp tục mở rộng mạng lưới cửa hàng, cải thiện hiệu quả hoạt động tại các nhà thuốc hiện hữu, cùng nhu cầu nâng cấp và thay thế các sản phẩm công nghệ.
Ở chiều giảm, IDICO (IDC) là một trong những trường hợp giảm mạnh nhất trong danh sách, với lợi nhuận sau thuế quý 3/2026 ước đạt 457 tỷ đồng, giảm 53% so với cùng kỳ và 29% so với quý trước. Diện tích đất khu công nghiệp bàn giao được SSI Research ước tính đạt 10 ha trong quý 3/2026, giảm 71% so với cùng kỳ, chủ yếu tại khu công nghiệp Hữu Thạnh và khu công nghiệp Phú Mỹ II mở rộng.
Sacombank (STB) được dự báo đạt 2.000 tỷ đồng lợi nhuận trước thuế, giảm 45% so với cùng kỳ và 2% so với quý trước do chi phí dự phòng ở mức cao. Tăng trưởng tín dụng dự kiến tăng tốc từ quý 3/2026, đặc biệt ở phân khúc doanh nghiệp lớn.
Hà Đô (HDG) được dự báo đạt 176 tỷ đồng lợi nhuận sau thuế, giảm 38% so với cùng kỳ và 30% so với quý trước. Điều kiện thủy văn tiếp tục kém thuận lợi có thể gây áp lực lên lợi nhuận, trong khi tiến độ bán hàng tại dự án Hado Charm Villas có thể vẫn hạn chế do môi trường lãi suất cao.
PV Drilling (PVD) được dự báo đạt 200 tỷ đồng lợi nhuận sau thuế, giảm 28% so với cùng kỳ nhưng tăng 13% so với quý trước. SSI Research kỳ vọng lợi nhuận giảm do chi phí tăng từ khoản đầu tư giàn PVD IX trong khi đóng góp lợi nhuận của giàn này chưa phản ánh điều kiện thị trường.
Khang Điền (KDH) được dự báo đạt 185 tỷ đồng lợi nhuận sau thuế, giảm 22% so với cùng kỳ và 75% so với quý trước. Lợi nhuận quý 3/2026 chủ yếu đến từ bàn giao các sản phẩm thấp tầng tại dự án Gladia. Lợi nhuận ròng dự kiến giảm mạnh so với quý trước do nền cao của quý 2/2026, khi có khoản lãi tài chính bất thường từ việc ngừng hợp nhất Bình Trưng Mới.
Nhịp sống thị trường
Theo Nhịp sống thị trường
Copy link
Link bài gốc
Lấy link!
https://markettimes.vn/ssi-du-bao-ket-qua-kinh-doanh-quy-3-2026-cua-42-doanh-nghiep-masan-viglacera-tang-bang-lan-sacombank-du-bao-giam-45-132021.html
Từ Khóa:
CÙNG CHUYÊN MỤC
Đến năm 2030, Việt Nam có ít nhất 1 mô hình outlet
14:18 , 29/09/2026