Bất động sản Hà Nội cuối năm 2026 diễn biến ra sao...tất cả phụ thuộc vào 2 biến số chính này
Bà Nguyễn Hoài An, Giám đốc cấp cao CBRE Chi nhánh Hà Nội cho rằng, diễn biến lãi suất và quyết định ra hàng của các chủ đầu tư lớn sẽ là hai biến số chính quyết định liệu thị trường có đủ động lực để khép lại năm 2026 tích cực hơn nửa đầu năm, hay tiếp tục xu hướng thận trọng sang năm 2027.
- 16-10-2026Huy động hơn 11.000 người, đào chuyển 84 triệu mét khối đất để xây siêu sân bay 4,8 tỷ USD, rộng gấp 25 lần Nội Bài, sở hữu kiến trúc có 1-0-2
- 16-10-2026Nghịch lý căn hộ Hà Nội: Thu nhập người dân tăng 9%/năm nhưng giá căn hộ sơ cấp tăng tới 25%/năm
- 16-10-2026Thực hư giá nhà tại TP.HCM giảm 20-30%
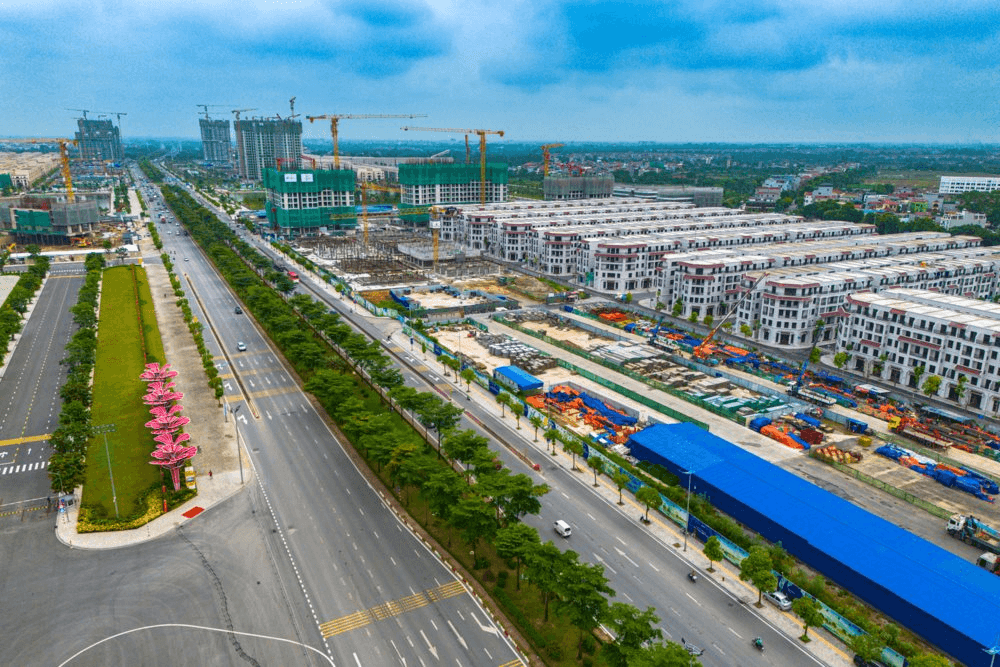
Ảnh minh họa.
Thị trường bất động sản Hà Nội trong quý 3/2026 ghi nhận diễn biến trái chiều giữa các phân khúc. Theo dữ liệu của CBRE, nguồn cung căn hộ mới sụt giảm, thanh khoản xuống mức thấp nhất kể từ quý 1/2024, trong khi giá chào bán thứ cấp lần đầu giảm theo năm sau 2 năm tăng trưởng nóng.
Ở phân khúc biệt thự, liền kề, nguồn cung mới tăng mạnh nhưng sức hấp thụ còn hạn chế, giá sơ cấp tiếp tục tăng trong khi giá thứ cấp đi xuống. Áp lực lãi suất cao đang tác động rõ nét đến quyết định mua nhà và chiến lược bán hàng của các chủ đầu tư.
Đưa ra triển vọng thị trường BĐS nhà ở tại Hà Nội, đại diện CBRE cho rằng, bước sang quý 4/2026, nguồn cung mới có thể tăng trở lại nếu các chủ đầu tư quyết định chào bán các giỏ hàng đã trì hoãn từ quý 3, song quyết định này nhiều khả năng vẫn phụ thuộc vào diễn biến lãi suất và tâm lý thị trường trong giai đoạn tới.
Với phân khúc căn hộ , tổng nguồn cung mới 9 tháng đầu năm 2026 đạt 22.820 căn, bằng khoảng 63% so với tổng nguồn cung mới cả năm 2025.
Trong bối cảnh lãi suất chưa có tín hiệu hạ nhiệt rõ rệt và các chủ đầu tư tiếp tục thận trọng trong quyết định ra hàng, nguồn cung quý 4 nhiều khả năng sẽ tiếp tục ở mức thận trọng so với 2025, đạt khoảng 30.000 – 32.000 căn hộ mở bán mới, tương đương 83-88% so với năm 2025.
Áp lực từ lãi suất thả nổi nhiều khả năng sẽ tiếp tục chi phối tâm lý người mua; thanh khoản và giá chào bán dự kiến duy trì tương đối ổn định trong trường hợp mặt bằng lãi suất chưa có tín hiệu điều chỉnh rõ rệt.
Các chủ đầu tư được kỳ vọng sẽ tiếp tục điều chỉnh chính sách bán hàng, bao gồm các gói hỗ trợ lãi suất và giãn tiến độ thanh toán, nhằm duy trì thanh khoản, tuy nhiên mức độ hiệu quả của các chính sách này trong việc thúc đẩy quyết định mua sẽ còn phụ thuộc vào khả năng chịu đựng tài chính thực tế của người mua trong bối cảnh lãi suất hiện tại.
Với BĐS gắn liền với đất , quý 4 có thể ghi nhận sự trở lại của nguồn cung từ các đại đô thị lớn vùng ven Hà Nội, bao gồm các dự án như Vinhomes Ocean Park 3, Alluvia City, và Vinhomes Olympic Ngọc Hồi.
Tổng nguồn cung mới BĐS gắn liền với đất tại Hà Nội trong 9 tháng đầu năm 2026 đã vượt quy mô cả năm 2025. Do đó, quy mô nguồn cung cả năm 2026 có thể vượt năm 2025 ở mức độ nào sẽ phụ thuộc phần lớn vào tiến độ và quy mô ra hàng của các đại đô thị nói trên.
Dự kiến, tổng nguồn cung BĐS gắn liền với đất cả năm 2026 có thể đạt khoảng 5.000 căn mở bán tại Hà Nội. Các sản phẩm có tính độc bản, vị trí tốt và chính sách bán hàng linh hoạt được kỳ vọng vẫn thu hút sự quan tâm từ nhóm người mua có năng lực tài chính vững.
Đà điều chỉnh của thị trường thứ cấp, trong khi đang tạo ra nhiều áp lực, cũng có thể mang lại cơ hội cho nhóm người mua không phụ thuộc vào đòn bẩy vay vốn và lựa chọn đúng điểm rơi thị trường.
Trong thời gian tới, hàng loạt các công trình hạ tầng kết nối đang triển khai, bao gồm: Vành đai 3.5, Vành đai 4, và các cầu vượt sông Hồng như Tứ Liên, Trần Hưng Đạo, Mễ Sở, Thượng Cát, được kỳ vọng tái định hình đáng kể khả năng tiếp cận và sức hút của các khu vực đang phát triển tại Hà Nội và vùng ven. Các định hướng chính sách, bao gồm chính sách nhà ở giá hợp lý, cũng như các điều chỉnh về luật, đang được xem xét, triển khai và thực thi, dự kiến cũng sẽ tiếp tục có những tác động tới thị trường BĐS trong thời gian tới.
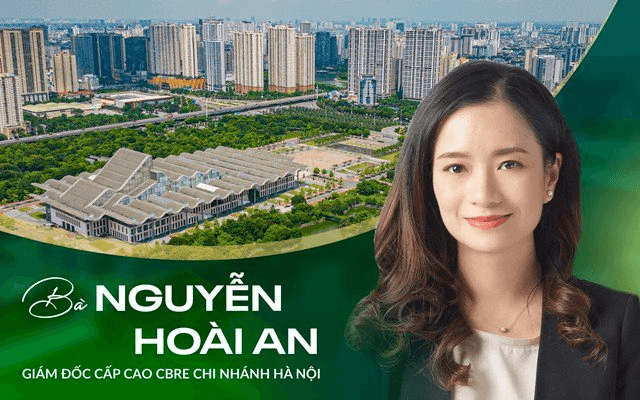
Bà Nguyễn Hoài An, Giám đốc cấp cao CBRE Chi nhánh Hà Nội, chia sẻ: “Nhìn lại toàn cảnh năm 2026 đến nay, thị trường nhà ở Hà Nội đang trải qua một chu kỳ tái cân bằng sau khoảng hai năm tăng trưởng liên tục. Nguồn cung năm nay dồi dào hơn, nhưng thanh khoản phân hóa sâu hơn. Chỉ những sản phẩm thực sự đáp ứng nhu cầu ở thực, hoặc có lợi thế vị trí và chính sách bán hàng cạnh tranh, mới duy trì được sức tiêu thụ tốt.
Áp lực lãi suất đã và đang đóng vai trò như một bộ lọc tự nhiên, đẩy nhanh quá trình phân hóa giữa chủ đầu tư có năng lực thực thi mạnh và các chủ đầu tư hạn chế linh hoạt về tài chính.
Với quý cuối cùng của năm, diễn biến lãi suất và quyết định ra hàng của các chủ đầu tư lớn sẽ là hai biến số chính quyết định liệu thị trường có đủ động lực để khép lại năm 2026 tích cực hơn nửa đầu năm, hay tiếp tục xu hướng thận trọng sang năm 2027.”
Nhịp sống thị trường
Theo Nhịp sống thị trường
Copy link
Link bài gốc
Lấy link!
https://markettimes.vn/bat-dong-san-ha-noi-cuoi-nam-2026-dien-bien-ra-sao-tat-ca-phu-thuoc-vao-2-bien-so-chinh-nay-132985.html
Từ Khóa:
CÙNG CHUYÊN MỤC
Công an Hà Nội điều tra vụ lừa đảo mua nhà ‘suất ngoại giao’
14:34 , 16/10/2026