Cashback và cuộc dịch chuyển từ khuyến mãi sang chiến lược giữ chân người dùng
Từ một hình thức khuyến mãi nhằm kích cầu mua sắm, cashback đang dần được tích hợp sâu hơn vào hành trình người dùng, mở ra một hướng tiếp cận mới cho các ứng dụng ngân hàng, ví điện tử và nền tảng sở hữu lượng người dùng lớn.
Theo Uỷ ban Cạnh tranh Quốc gia, cashback (hoàn tiền khi mua sắm) là hình thức người tiêu dùng được hoàn lại một phần tiền khi mua sắm thông qua thẻ ngân hàng, ví điện tử hoặc ứng dụng mua hàng. Cashback phổ biến tại nhiều thị trường và trở thành một hình thức khuyến mãi quen thuộc trong thương mại điện tử.
Tại Việt Nam, cashback cũng xuất hiện ngày càng đa dạng. Một số ngân hàng triển khai hoàn tiền trực tiếp trên giao dịch thẻ, trong khi các ví điện tử và ứng dụng hoàn tiền mở rộng mô hình sang mua sắm trực tuyến, kết nối người dùng với nhiều nhóm hàng hóa và dịch vụ. Không ít doanh nghiệp cũng sử dụng các chương trình hoàn tiền như một công cụ để kích thích nhu cầu trong những giai đoạn bán hàng cao điểm.
Điểm chung của những mô hình này là cashback tạo ra một lợi ích trực tiếp và dễ nhận biết: người dùng chi tiêu và nhận lại một phần giá trị. Tuy nhiên, cùng với sự phát triển của thị trường, vai trò của hoàn tiền đang có xu hướng mở rộng hơn một chương trình khuyến mãi đơn thuần.
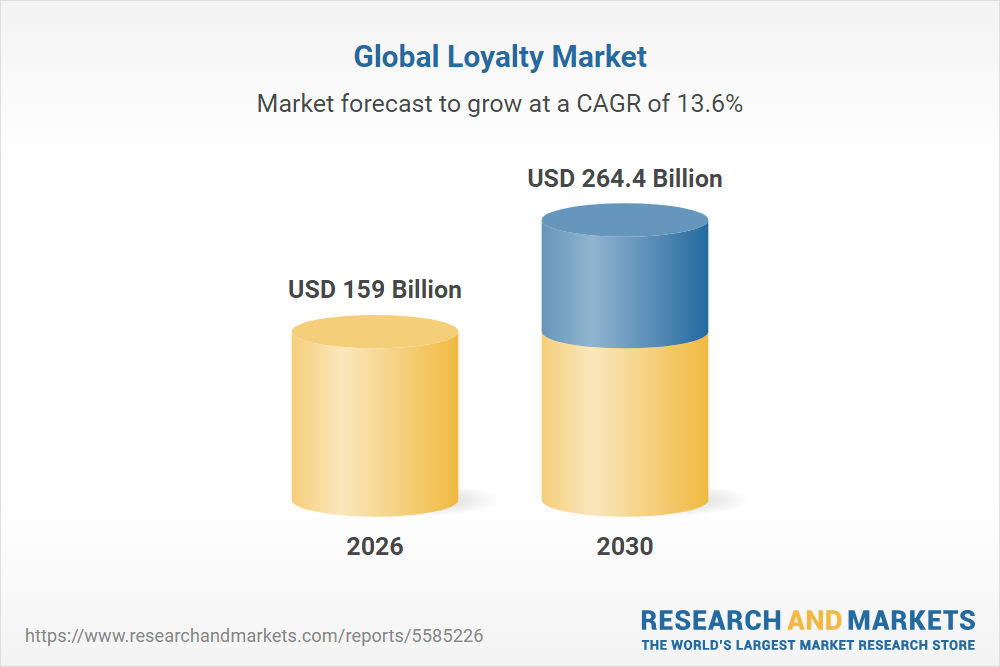
Nguồn: Global Cashback Programs Market Opportunities Databook .
Một báo cáo của Research and Markets cho thấy, ước tính thị trường các chương trình cashback toàn cầu đạt 270,7 tỷ USD vào năm 2025 và có thể tăng lên 451,4 tỷ USD vào năm 2030, tương ứng tốc độ tăng trưởng kép khoảng 10,5% trong giai đoạn 2026-2030. Những con số này cho thấy cashback đang dần hình thành một thị trường có quy mô đáng kể, thay vì chỉ là một công cụ xúc tiến bán hàng.
Khi cashback trở thành một điểm chạm trong hành trình mua sắm
Khi đã sở hữu lượng người dùng lớn, thách thức của các ứng dụng tài chính không phải là sở hữu thêm khách hàng, mà là tạo lý do để họ quay lại tương tác thường xuyên. Trong thực tế, người dùng có thể chuyển tiền, thanh toán hóa đơn hoặc quản lý tài chính trên một ứng dụng, nhưng lại thực hiện phần lớn nhu cầu mua sắm, đặt vé máy bay, khách sạn, thời trang, điện tử hay các dịch vụ khác trên những nền tảng khác. Bằng cách lồng ghép cashback vào những nhu cầu mua sắm, nền tảng có thể kéo hành trình tiêu dùng của khách hàng về lại hệ sinh thái của mình.
Thay vì chỉ xuất hiện ở bước cuối để thúc đẩy một giao dịch đơn lẻ, cashback có thể trở thành điểm bắt đầu cho cả hành trình mua sắm. Người dùng tìm kiếm ưu đãi, lựa chọn sản phẩm hoặc dịch vụ, thực hiện giao dịch và nhận lại một phần giá trị. Sự khác biệt cốt lõi nằm ở chỗ, nếu đứng ở bước thanh toán cuối cùng, hoàn tiền chỉ là một công cụ khuyến mãi nhằm thúc đẩy giao dịch đơn lẻ. Nhưng khi được chuyển lên đầu phễu, cashback biến thành "động cơ kích hoạt" - biến nhu cầu đi tìm ưu đãi thành điểm khởi đầu cho chuỗi chi tiêu tiếp theo.
Mở rộng giá trị từ lượng người dùng hiện hữu
Thay vì tự xây dựng hệ sinh thái thương mại điện tử, các ứng dụng ngân hàng, ví điện tử, nền tảng tài chính có thể kết nối trực tiếp với đối tác thương mại để mang mua sắm và ưu đãi đến nền tảng quen thuộc của người dùng. Cách làm này biến cashback từ một ưu đãi rời rạc thành "điểm chạm" dẫn dắt, tạo lý do để người dùng liên tục bắt đầu và lặp lại hành vi giao dịch.
Tại Việt Nam, mô hình này đã được triển khai qua các chiến dịch kết nối giữa nền tảng thanh toán và hệ sinh thái thương mại. Có thể kể đến Hoàn tiền mua sắm giữa MoMo và ACCESSTRADE (Công ty TNHH Interspace Việt Nam ) cho phép người dùng tiếp cận sản phẩm, dịch vụ từ nhiều đối tác và nhận lại một phần giá trị sau khi giao dịch đáp ứng điều kiện của chương trình. Với mức hoàn tiền lên đến 30%, cùng khoản thưởng 10.000 đồng dành cho người dùng mới ngay ở lần mua đầu tiên, cashback trở thành một lợi ích có giá trị cụ thể thay vì chỉ là một ưu đãi mang tính tượng trưng. Đây cũng là yếu tố giúp giảm rào cản cho lần sử dụng đầu tiên và tạo thêm động lực để người dùng đưa tính năng này vào hành trình mua sắm.
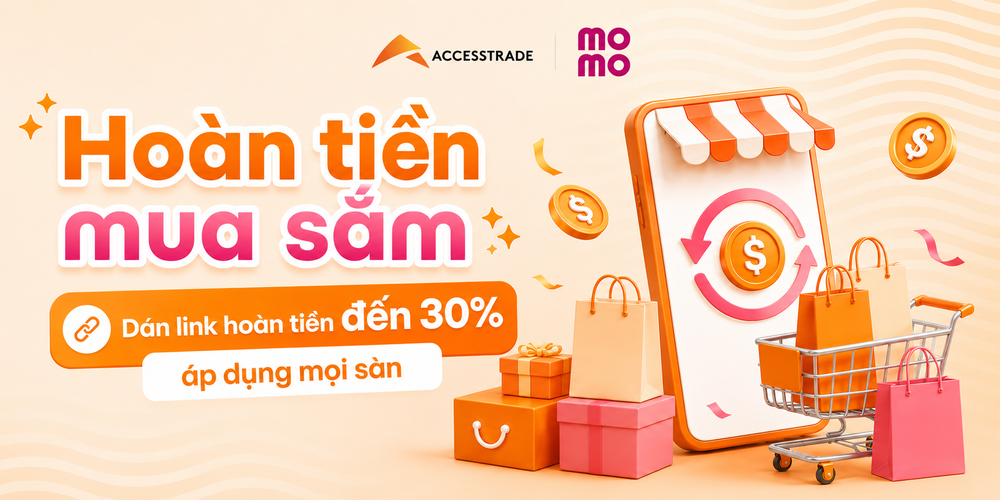
Chương trình Hoàn tiền mua sắm đang triển khai giữa ACCESSTRADE và Momo với mức hoàn đến 30%.
Theo thông tin từ chương trình, số người dùng tham gia chương trình Hoàn tiền mua sắm trên MoMo đã lên đến hàng trăm nghìn người. Nếu được duy trì và mở rộng, những mô hình như vậy cho thấy cashback có thể được đặt ở nhiều điểm khác nhau trong hành trình tiêu dùng, thay vì chỉ xuất hiện như một ưu đãi tại thời điểm thanh toán.
Ở góc độ nền tảng, điều này cũng mở ra một cách tiếp cận khác với bài toán tương tác người dùng: thay vì chỉ tập trung vào việc thu hút thêm khách hàng, doanh nghiệp có thể tìm cách đáp ứng thêm những nhu cầu vốn đã tồn tại trong nhóm người dùng hiện hữu. Cashback khi đó trở thành một trong những cơ chế kết nối giữa nhu cầu tiêu dùng, nền tảng số và hệ sinh thái thương mại.
Tìm hiểu thêm về chiến dịch Mua sắm hoàn tiền tại đây.
Thanh Niên Việt
Theo Thanh Niên Việt
Copy link
Link bài gốc
Lấy link!
https://thanhnienviet.vn/cashback-va-cuoc-dich-chuyen-tu-khuyen-mai-sang-chien-luoc-giu-chan-nguoi-dung-209261023081908591.htm
Từ Khóa:
CÙNG CHUYÊN MỤC
EVN tăng tốc hàng loạt dự án điện trước áp lực nhu cầu tăng vọt
19:30 , 22/10/2026