Đánh giá tác động việc Fed tăng lãi suất đối với kinh tế - tài chính toàn cầu và Việt Nam và khuyến nghị
LTS: Viện Nghiên cứu Kinh tế vừa công bố báo cáo Đánh giá tác động việc Fed tăng lãi suất đối với kinh tế - tài chính toàn cầu và Việt Nam và khuyến nghị. Chúng tôi xin đăng tải nguyên văn báo cáo để quý độc giả tiện theo dõi.
- 17-09-2026Tỷ giá trung tâm tiếp tục lập đỉnh mới
- 17-09-2026Vàng bật tăng sau khi Fed nâng lãi suất, một loạt ngân hàng lớn dự đoán giá sẽ tiến tới mốc 5.000 USD/ounce
- 17-09-2026‘Chủ nợ' lớn của Washington xả mạnh trái phiếu Mỹ xuống mức thấp nhất gần 2 thập kỷ
Đặt vấn đề
Quyết định ngày 16/9/2026 của Cục Dự trữ Liên bang Mỹ (Fed) tăng lãi suất điều hành thêm 0,25 điểm %, lần đầu tiên sau hơn 3 năm, đánh dấu sự thay đổi đáng chú ý trong định hướng chính sách tiền tệ của Mỹ và có thể làm thay đổi kỳ vọng về mặt bằng lãi suất, tỷ giá, dòng vốn và chi phí vốn toàn cầu trong thời gian tới, trong đó có nền kinh tế mở như Việt Nam.
Trên cơ sở đó, Báo cáo này tập trung vào 3 nội dung chính: (i) quyết định của Fed, triển vọng chính sách và phản ứng của thị trường quốc tế; (ii) tác động đối với kinh tế - tài chính thế giới và Việt Nam; và (iii) một số khuyến nghị.
Quyết định của FED và dự báo xu hướng lãi suất điều hành
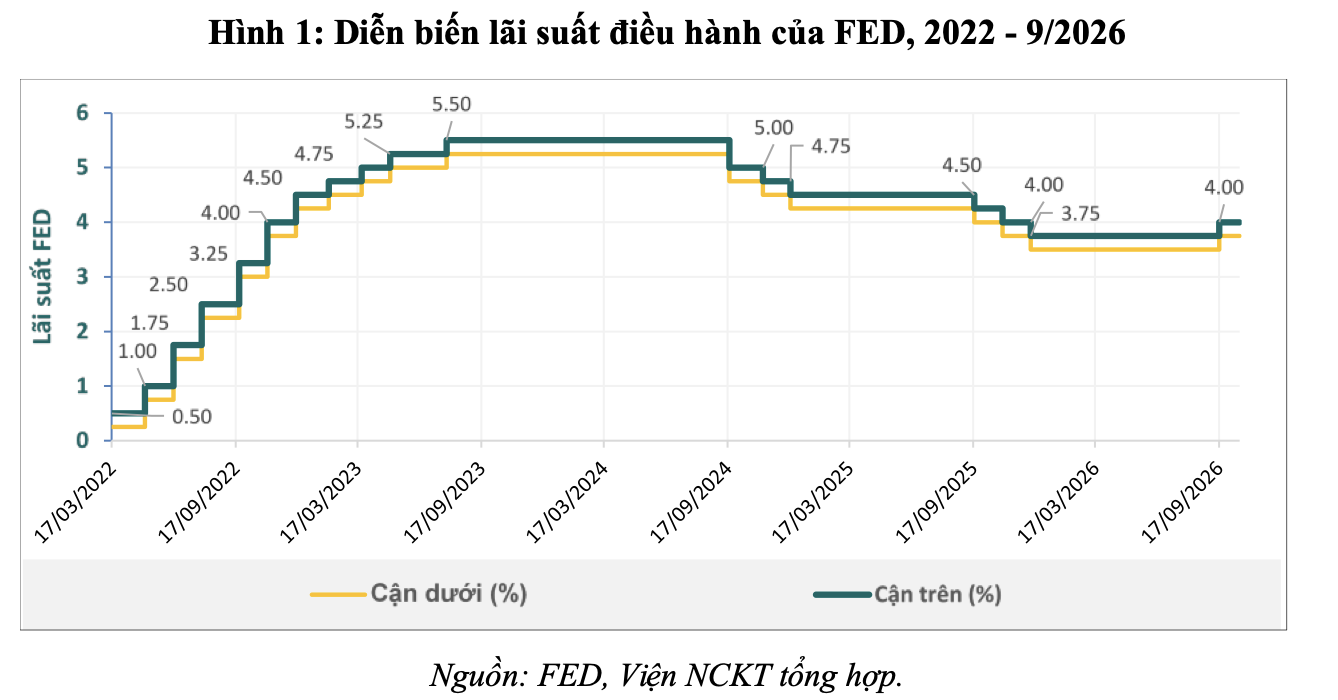
Ngày 16/9/2026, Fed tăng lãi suất điều hành từ 3,50-3,75% lên 3,75-4%. Đây là lần tăng đầu tiên sau hơn 3 năm và đảo chiều so với giai đoạn nới lỏng 2024-2025 (khi Fed đã hạ tổng cộng 1,75 điểm % sau 6 lần hạ lãi suất). Quyết định được đưa ra trong bối cảnh hoạt động kinh tế Mỹ vẫn tăng trưởng khá (khoảng 2,3% năm 2026 từ 2,1% năm 2025), tiêu dùng trong nước vẫn tăng tích cực, năng suất và đầu tư tăng mạnh (nhất là AI, dữ liệu, bán dẫn, năng lượng và quốc phòng…), việc làm được duy trì (tỷ lệ thất nghiệp ở mức 4,1%). Tuy nhiên, lạm phát tăng và neo cao, với lạm phát toàn phần của Mỹ hết 8T.2026 là 3,4% so với cùng kỳ, lạm phát tiêu dùng cá nhân (PCE) hết 8T.2026 là 3,7% YoY, khá xa mục tiêu 2%, cùng với bất ổn địa chính trị kéo dài, ảnh hưởng tới giá năng lượng, logistics và nhiều lĩnh vực liên quan khác.
Các dự báo lớn cho thấy Fed có thể còn tăng lãi suất 1 lần nữa (kỳ họp tháng 12/2026), lên 4-4,25%, sau đó duy trì ổn định trong năm 2027, trước khi có thể bắt đầu hạ lãi suất từ đầu năm 2028 (theo tổng hợp của Reuters).
Phản ứng của các thị trường tài chính và hàng hóa quốc tế
Mức tăng 0,25 điểm % đã được thị trường dự báo trước, nhưng tín hiệu Fed có thể tiếp tục thắt chặt tiền tệ (tăng lãi suất) khiến phản ứng sau cuộc họp nghiêng theo hướng phòng thủ: USD tăng, lợi suất trái phiếu tăng, trong khi chứng khoán và vàng giảm nhẹ.
Kết phiên ngày 16/9, chỉ số USD tăng 0,63% lên 100,3 điểm; lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 2 năm tăng 7,5 điểm cơ bản lên 4,74%; chỉ số chứng khoán Dow Jones giảm 1,21%, S&P 500 giảm 0,45%, Nasdaq giảm nhẹ (-0,01%); vàng giao ngay giảm 0,7% xuống 4.263 USD/ounce. Giá dầu Brent giảm 2,7% xuống còn 105,83 USD/thùng, chủ yếu là do e ngại tăng trưởng kinh tế yếu đi và nhu cầu năng lượng giảm theo.
Tác động Fed tăng lãi suất đối với kinh tế - tài chính thế giới và Việt Nam
Đối với kinh tế - tài chính thế giới
Tác động của việc tăng lãi suất lần này không nằm ở mức 0,25 điểm %, vốn đã được thị trường dự báo trước, mà ở tín hiệu sắp tới như thế nào và lãi suất USD có thể neo cao lâu hơn. Dự báo tháng 9 cho thấy 16/18 thành viên FOMC đặt mức lãi suất cuối năm 2026 cao hơn mức hiện tại, trong đó 12 thành viên tập trung ở 4,125%, tương ứng thêm một lần tăng 0,25 điểm % vào tháng 12/2026.
Theo đó, tác động đối với kinh tế - tài chính toàn cầu chủ yếu qua 4 kênh chính:
i) Mặt bằng lãi suất và chi phí vốn toàn cầu tiếp tục tăng và neo cao
Tác động trực tiếp nhất của quyết định tăng lãi suất của Fed là khiến mặt bằng lãi suất USD và chi phí vốn toàn cầu bằng USD tăng và neo cao. Sau quyết định ngày 16/9, lợi suất trái phiếu Kho bạc Mỹ tăng, đặc biệt ở các kỳ hạn ngắn, vốn dĩ nhạy cảm với chính sách tiền tệ; lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 2 năm tăng lên 4,74% và kỳ hạn 10 năm ở mức 5%...v.v.
Do lợi suất trái phiếu Chính phủ Mỹ là mốc tham chiếu quan trọng của hệ thống tài chính toàn cầu, lợi suất này tăng sẽ truyền dẫn làm tăng chi phí vay vốn bằng USD của Chính phủ, doanh nghiệp và người dân tại nhiều nền kinh tế, trong đó có Việt Nam. Ngoài ra, do lạm phát toàn cầu tăng và neo cao, một số NHTW lớn khác (như ECB, BOE, BOJ…) đã tăng lãi suất, khiến chi phí vay vốn ngoại tệ nói chung bị tăng lên. Tác động mạnh hơn đối với các chủ thể có nhu cầu tái cấp vốn lớn, tỷ lệ nợ cao hoặc phụ thuộc nhiều vào nguồn vốn ngoại tệ.
ii) Đồng USD tăng giá, gia tăng sức ép lên tỷ giá và nghĩa vụ nợ bằng ngoại tệ
Lãi suất điều hành tăng khiến USD tăng giá (tức là tỷ giá tăng), gia tăng áp lực mất giá đồng nội tệ, khiến nghĩa vụ nợ bằng USD (và một số ngoại tệ liên quan khác) khi quy đổi sang nội tệ tăng. Lưu ý, với các nước nhập khẩu ròng năng lượng (trong đó có Việt Nam), đồng USD mạnh lên trong khi giá năng lượng duy trì ở mức cao tạo ra tác động kép: giá hàng hóa quốc tế cao hơn và tỷ giá bất lợi hơn, từ đó làm gia tăng lạm phát nhập khẩu, tác động một phần lên lạm phát trong nước.
iii) Tăng trưởng và thương mại toàn cầu chịu sức ép giảm từ phía cầu và chi phí
Tác động của chính sách tiền tệ thường có độ trễ, nhưng nếu lãi suất tại Mỹ duy trì ở mức cao trong thời gian dài, cầu tiêu dùng và đầu tư tại Mỹ cũng như các nền kinh tế có điều kiện tài chính liên thông sẽ chịu ảnh hưởng rõ hơn.
Lãi suất tăng và neo cao làm tăng chi phí vay mua nhà, ô tô, tiêu dùng và đầu tư của doanh nghiệp và người dân. Qua đó, nhu cầu đối với hàng hóa, dịch vụ (trừ một số mặt hàng rất thiết yếu), bất động sản và đầu tư máy móc, thiết bị có thể giảm. Đối với thương mại thế giới, sự suy giảm nhu cầu tại Mỹ khiến xuất khẩu (trong đó có Việt Nam) chịu ảnh hưởng giảm theo.
Đồng thời, kinh tế thế giới năm 2026 còn đối mặt với cú sốc từ phía cung khi giá dầu hiện đang ở mức trên 100 USD/thùng (bình quân cả năm là 91 USD/thùng, từ mức 69 USD/thùng năm 2025) trong bối cảnh căng thẳng tại Trung Đông kéo dài. Khi đó, các nền kinh tế phải đồng thời chịu 2 sức ép: (i) mặt bằng lãi suất duy trì ở mức cao, làm tăng chi phí vay của hộ gia đình và doanh nghiệp, qua đó hạn chế nhu cầu tiêu dùng, đầu tư và các quyết định mở rộng sản xuất; (ii) giá năng lượng cao làm gia tăng chi phí đầu vào, vận tải và logistics, từ đó làm tăng giá thành sản xuất và giá tiêu dùng.
iv) Thị trường tài chính biến động mạnh và dòng vốn có xu hướng dịch chuyển về tài sản an toàn với lợi suất cao
Sau quyết định của Fed, thị trường tài chính toàn cầu biến động đáng kể. Trong phiên 16/9, chỉ số USD tăng 0,63%; lợi suất TPCP Mỹ kỳ hạn 2 năm tăng 7,5 điểm cơ bản lên 4,74% và kỳ hạn 10 năm tăng 2,45 điểm cơ bản lên 5%; trong khi các chỉ số chứng khoán chính giảm (Dow Jones và S&P 500 lần lượt giảm 1,21% và 0,45%), giá vàng giao ngay giảm 0,69% xuống 4.263 USD/ounce…v.v.
Dòng vốn có xu hướng dịch chuyển về các tài sản an toàn như TPCP, hay về các thị trường ít rủi ro hơn, lãi suất tăng cao trở lại (như Mỹ, Châu Âu…). Tuy nhiên, dòng vốn không nhất thiết rút đồng loạt khỏi các thị trường mới nổi mà có xu hướng phân hóa, phụ thuộc nhiều vào triển vọng tăng trưởng, nền tảng vĩ mô, chênh lệch lợi suất và triển vọng lợi nhuận; các nền kinh tế thâm hụt thương mại lớn, thâm hụt ngân sách lớn, nợ công cao, dự trữ ngoại hối thấp hoặc phụ thuộc nhiều vào vốn bên ngoài chịu rủi ro cao hơn.
Tác động đối với kinh tế - tài chính Việt Nam
Việt Nam là nền kinh tế có độ mở lớn, phụ thuộc nhiều vào xuất khẩu, dòng vốn quốc tế, hợp tác kinh tế - thương mại lớn với Mỹ ngày càng sâu rộng, nên thay đổi lãi suất và điều kiện tài chính tại Mỹ tác động đáng kể tới kinh tế - tài chính trong nước.
Xuất khẩu có thể chịu ảnh hưởng đáng kể
Mỹ là thị trường xuất khẩu hàng hóa lớn nhất của Việt Nam, với kim ngạch đạt 153,2 tỷ USD năm 2025 và 122 tỷ USD trong 8 tháng năm 2026 (chiếm 32% tổng kim ngạch xuất khẩu hàng hóa của Việt Nam). Trong ngắn hạn, sức cầu của Mỹ vẫn được duy trì, nhưng lãi suất cao kéo dài có thể làm tiêu dùng và đầu tư tại Mỹ chậm lại, từ đó ảnh hưởng xuất khẩu của Việt Nam sang Mỹ. Đồng thời, lãi suất tại một số thị trường khác (như EU, Nhật Bản, Hàn Quốc…) tăng lên như nêu trên, cũng sẽ làm giảm tổng cầu hàng xuất khẩu của Việt Nam, khiến xuất khẩu khó duy trì đà tăng mạnh như thời gian qua (tăng 22,5%). Cùng với đà giảm nhập khẩu của các doanh nghiệp nước ngoài khi họ tăng sử dụng hàng tích trữ từ nhập khẩu thời gian qua, đà xuất khẩu hàng hóa của Việt Nam chịu áp lực giảm (dự báo cả năm 2026 tăng 16-18%, từ mức tăng 22,5% của 8 tháng đầu năm).
Áp lực lên tỷ giá USD/VND gia tăng nhưng không nhiều
Đến hết ngày 16/9, tỷ giá trung tâm tăng 2%, tỷ giá USD/VND liên ngân hàng giảm 1,2%, tỷ giá USD/VND tự do giảm 3,9% so với đầu năm. Diễn biến tỷ giá từ đầu năm đến nay tương đối thuận lợi chủ yếu là do: (i) mặt bằng lãi suất các kỳ hạn của VND đều cao hơn lãi suất USD, làm tăng sức hấp dẫn của việc nắm giữ VND; (ii) sau nhiều năm trả nợ nước ngoài ròng thì đến năm 2026, Việt Nam đã quay trở lại vay ròng ngoại tệ trong năm 2026, giúp bù đắp nguồn cung ngoại tệ trong nước; (iii) chênh lệch giá vàng trong nước và thế giới giảm, hoạt động nhập lậu vàng giảm, làm giảm nhu cầu ngoại tệ.
Với đợt tăng lãi suất này (phù hợp với kỳ vọng thị trường), áp lực lên tỷ giá USD/VND là không nhiều do chênh lệch lãi suất VND-USD vẫn ở mức dương (bình quân khoảng 0,5 điểm %). Tuy nhiên, nếu Fed có thêm 01 đợt tăng lãi suất vào tháng 12/2026 thì sẽ làm chênh lệch lãi suất VND-USD giảm, đồng USD tăng giá trên thị trường quốc tế, tạo áp lực nhất định lên tỷ giá USD/VND. Diễn biến tỷ giá USD/VND thời gian tới phụ thuộc chủ yếu vào lộ trình tăng lãi suất của Fed, cán cân thương mại và dòng vốn quốc tế. Dự báo tỷ giá USD/VND năm 2026 tăng khoảng 0-0,5% so với cuối năm 2025 và năm 2027 tăng khoảng 1-2% so với năm 2026.
Dư địa giảm lãi suất trong nước trở nên khó khăn hơn
NHNN hiện giữ lãi suất tái cấp vốn ở mức 4,5%/năm, trong khi lãi suất tiền gửi kỳ hạn 6-12 tháng tại nhiều ngân hàng ở mức 7-9%/năm. Mặt bằng lãi suất chịu áp lực tăng từ quý IV/2025 đến hết quý I/2026, đang ổn định từ đầu quý II/2026 đến nay, lãi suất cho vay giảm nhẹ ở một số gói tín dụng, một số đối tượng khách hàng và lĩnh vực ưu tiên. Tuy nhiên, do lãi suất USD và một số ngoại tệ khác tăng, khiến dư địa giảm lãi suất cho vay trong ngắn hạn trở nên khó khăn hơn, nhất là nếu Fed tiếp tục tăng lãi suất vào cuối năm 2026. Vì vậy, việc đa dạng hóa nguồn vốn và phân bổ vốn hiệu quả lại càng quan trọng đối với cả bên vay và bên cho vay.
Áp lực lạm phát và chi phí trả nợ ngoại tệ tăng nhẹ
Fed tăng lãi suất có thể tác động đến lạm phát Việt Nam chủ yếu qua 2 kênh: (i) USD mạnh lên làm tăng chi phí nhập khẩu (tăng "lạm phát nhập khẩu"), chưa tính đến truyền dẫn từ tỷ giá tăng sang lạm phát (không nhiều do tỷ giá chỉ tăng nhẹ như nêu trên); (ii) giá năng lượng thế giới neo cao, làm tăng chi phí nhiên liệu, vận tải và sản xuất, qua đó tạo áp lực lên giá thành hàng hóa và dịch vụ. Rủi ro này đáng lưu ý khi CPI tháng 8/2026 đã tăng 0,47% so với tháng trước và tăng 4,89% so với cùng kỳ; CPI bình quân tăng 4,45% so cùng kỳ (gần sát ngưỡng mục tiêu 4,5%) và lạm phát cơ bản tăng 4,24%. Bên cạnh đó, các doanh nghiệp có dư nợ bằng USD và một số ngoại tệ mạnh khác nhưng nguồn thu chủ yếu bằng VND có thể chịu tác động kép từ lãi suất USD cao hơn và VND mất giá nhẹ, làm gia tăng chi phí lãi vay và giá trị nghĩa vụ nợ khi quy đổi sang VND. Vì vậy, cân bằng giữa tăng trưởng và kiểm soát lạm phát, ổn định tỷ giá…., vẫn luôn là bài toán ưu tiên của Việt Nam.
Tác động đối với dòng vốn đầu tư
Đối với dòng vốn đầu tư gián tiếp, lợi suất tại Mỹ và USD tăng giá làm tăng mức hấp dẫn sinh lời yêu cầu đối với tài sản tại Việt Nam, trong bối cảnh khối ngoại đã bán ròng 92.000 tỷ đồng từ đầu năm 2026 đến nay. Áp lực này có thể được bù đắp một phần bởi dòng vốn vào Việt Nam khi FTSE Russell nâng hạng Việt Nam lên thị trường mới nổi thứ cấp từ ngày 21/9/2026. Rủi ro cần theo dõi là dư nợ ký quỹ hiện ở mức khoảng 450.000 tỷ đồng, làm tăng độ nhạy của thị trường khi biến động mạnh.
Đối với dòng vốn FDI, tác động thường chậm hơn vì quyết định đầu tư phụ thuộc nhiều vào triển vọng dài hạn, vị trí trong chuỗi cung ứng, chi phí sản xuất và môi trường đầu tư. Tuy nhiên, chi phí vốn quốc tế cao kéo dài vẫn có thể làm chậm một số quyết định đầu tư mới và ảnh hưởng tiến độ giải ngân.
Bốn khuyến nghị
Trên cơ sở tác động nêu trên, Nhóm Nghiên cứu có bốn khuyến nghị với Chính phủ, các cơ quan quản lý và doanh nghiệp như sau:
Một là, kiên định quyết tâm tăng trưởng cao gắn với ổn định kinh tế vĩ mô, kiểm soát lạm phát, bảo đảm các cân đối lớn của nền kinh tế. Trong đó, (i) tiếp tục điều hành chính sách tiền tệ chủ động, linh hoạt với các kịch bản khi có sự thay đổi chính sách tiền tệ của FED và các NHTW lớn trên thế giới; phối kết hợp tốt với chính sách tài khóa, đảm bảo ổn định mặt bằng lãi suất và tỷ giá góp phần kiềm soát lạm phát, hỗ trợ tăng trưởng; (ii) theo sát, phân tích và dự báo diễn biến thị trường tài chính - tiền tệ quốc tế, cần xây dựng kịch bản nếu Fed tăng nhanh lãi suất dẫn tới những biến động trên thị trường tài chính toàn cầu và Việt Nam, có kịch bản ứng phó phù hợp.
Hai là, cần xây dựng lộ trình và phối hợp thực thi điều tiết giá các mặt hàng do Nhà nước quản lý (đặc biệt là giá xăng dầu, giá điện, giá dịch vụ y tế - giáo dục…) một cách phù hợp, nhịp nhàng, tránh giật cục, không phù hợp về thời điểm. Bên cạnh đó, cần tăng cường truyền thông cùng các biện pháp bình ổn giá (nhất là các giai đoạn cao điểm) nhằm giảm thiểu tâm lý quá lo sợ lạm phát và hiện tượng tăng giá "té nước theo mưa"…v.v.
Ba là, theo dõi, đánh giá nghĩa vụ trả nợ nước ngoài khi Fed tăng lãi suất nhằm có những cảnh báo kịp thời đối với doanh nghiệp và chuẩn bị phương án đối với trả nợ của Chính phủ; tiếp tục điều hành tỷ giá và thị trường ngoại hối chủ động, linh hoạt nhằm ổn định tỷ giá, góp phần kiểm soát lạm phát và hỗ trợ doanh nghiệp, nhất là khối doanh nghiệp vay nợ nước ngoài nhiều.
Cuối cùng, tăng giám sát rủi ro tài chính và dòng vốn: các bộ, ngành liên quan cần theo dõi chặt diễn biến tỷ giá, dòng vốn đầu tư gián tiếp, dư nợ cho vay ký quỹ và rủi ro bán giải chấp trên thị trường chứng khoán; đồng thời tận dụng cơ hội nâng hạng thị trường chứng khoán để thu hút dòng vốn trung - dài hạn, giảm mức độ phụ thuộc vào dòng vốn ngắn hạn, kiểm soát rủi ro.
An ninh tiền tệ
Theo An ninh tiền tệ
Copy link
Link bài gốc
Lấy link!
https://antt.nguoiduatin.vn/danh-gia-tac-dong-viec-fed-tang-lai-suat-doi-voi-kinh-te-tai-chinh-toan-cau-va-viet-nam-va-khuyen-nghi-205260917184228843.htm
CÙNG CHUYÊN MỤC
Tỷ giá trung tâm tiếp tục lập đỉnh mới
14:00 , 17/09/2026