Khối ngoại còn nắm bao nhiêu cổ phiếu Việt Nam trước thềm nâng hạng?
Tỷ lệ sở hữu của nhà đầu tư nước ngoài trên thị trường chứng khoán Việt Nam đang ở mức thấp kỷ lục sau giai đoạn bán ròng triền miên kéo dài nhiều năm.
Theo dữ liệu tổng hợp từ Tổng công ty Lưu ký và Bù trừ chứng khoán Việt Nam (VSD), tỷ lệ sở hữu của nhà đầu tư nước ngoài trên thị trường chứng khoán Việt Nam hiện đã giảm xuống còn hơn 11%, mức thấp nhất trong nhiều năm trở lại đây. Với tổng vốn hóa toàn thị trường là 10,5 triệu tỷ, giá trị cổ phần nắm giữ trong tay khối ngoại ước tính vào khoảng 1,2 triệu tỷ đồng.
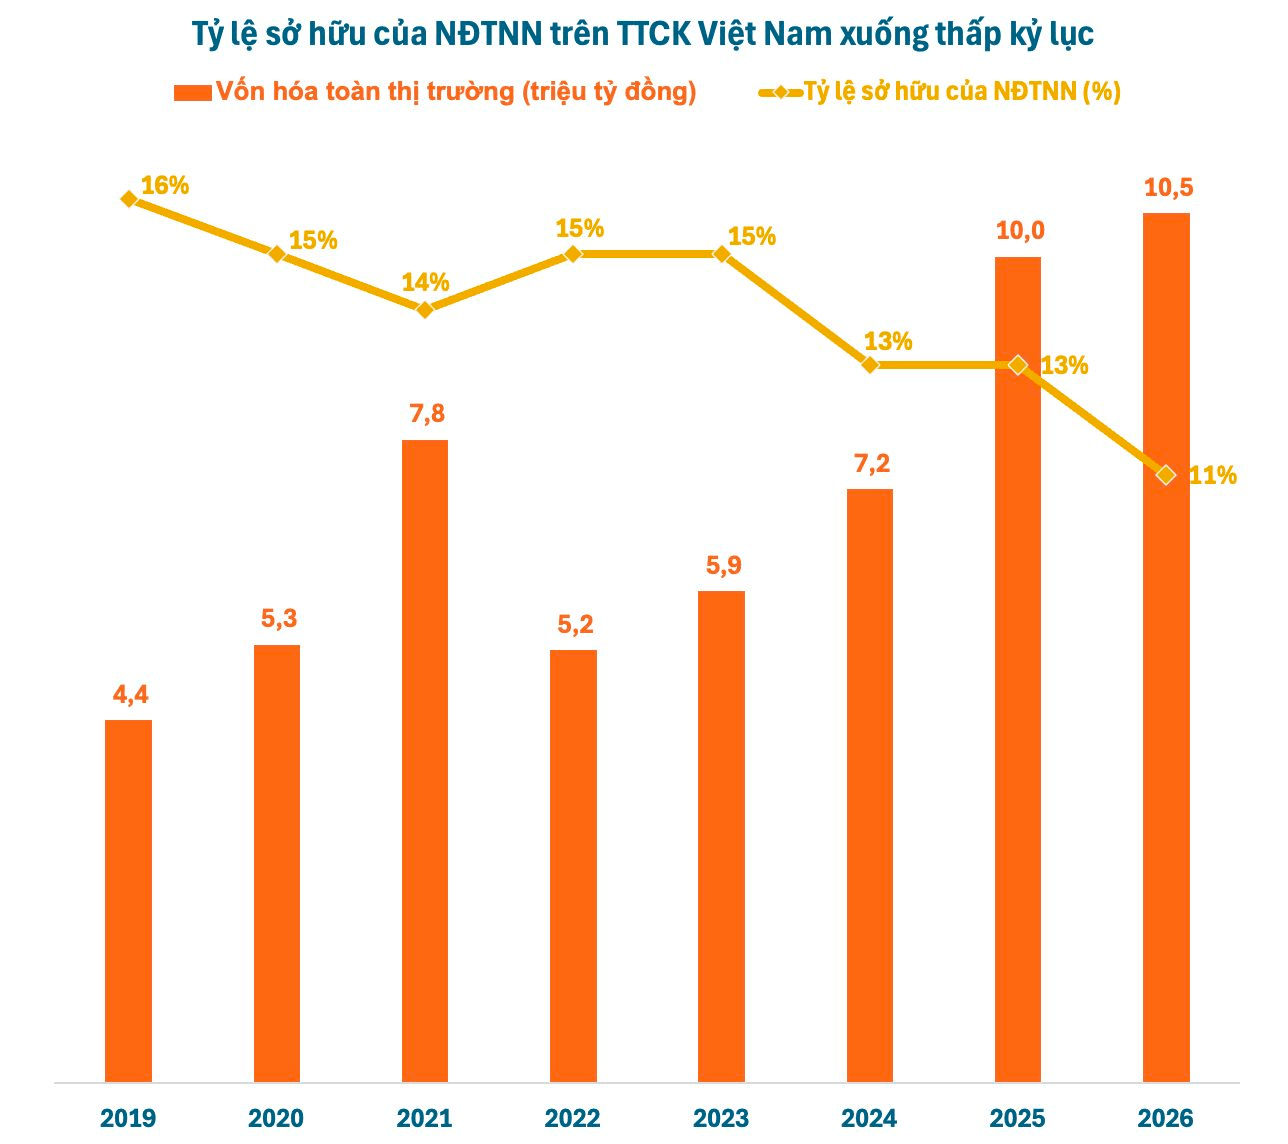
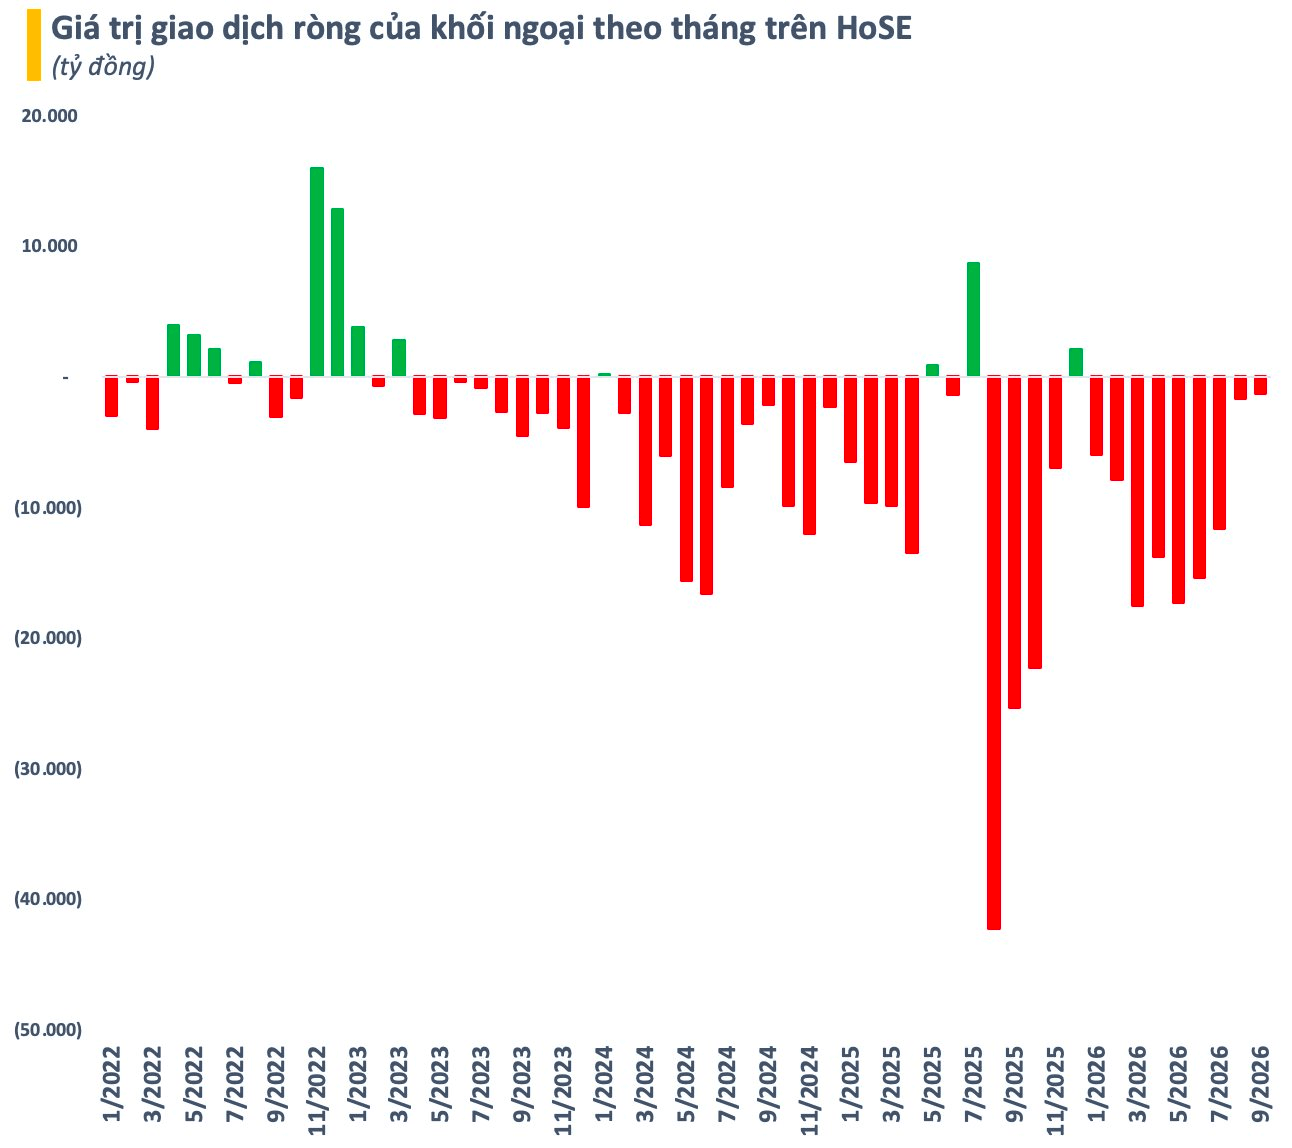
Đáng chú ý, tỷ lệ sở hữu của nhà đầu tư nước ngoài có xu hướng giảm kéo dài nhiều năm dưới áp lực bán ròng triền miên của khối ngoại. Riêng từ đầu năm 2026, khối ngoại đã bán ròng hơn 92.000 tỷ đồng trên HoSE. Luỹ kế 3 năm trở lại đây, khối ngoại đã bán ròng hơn 300.000 tỷ đồng, góp phần đáng kể đưa tỷ lệ sở hữu của nhà đầu tư nước ngoài từ 15% xuống còn 11%.
Tuy nhiên, cần phải nhấn mạnh rằng, hoạt động bán ròng không đồng nghĩa với việc toàn bộ khối ngoại đồng loạt rút khỏi Việt Nam. Dòng vốn ngoại có sự phân hóa mạnh giữa từng nhóm quỹ, ngành và cổ phiếu. Một số tổ chức vẫn giải ngân vào các doanh nghiệp có triển vọng tăng trưởng hoặc câu chuyện riêng (thông qua các thương vụ chào bán), trong khi các quỹ khác thực hiện tái cơ cấu danh mục, giảm tỷ trọng hoặc rút vốn.
Thực tế, khẩu vị của nhà đầu tư nước ngoài trên thị trường chứng khoán Việt Nam những năm gần đây đã có sự thay đổi lớn. Thậm chí, một số cổ phiếu trước đây thường xuyên kín room ngoại như FPT, PNJ nay cũng đã hở room khá lớn. Các giao dịch thoả thuận với mức chênh lệch lên đến hàng chục % so với thị giá không còn xuất hiện.
Bên cạnh xu hướng bán ròng của khối ngoại, một yếu tố khác khiến tỷ lệ sở hữu của nhà đầu tư nước ngoài giảm mạnh thời gian qua là việc vốn hóa thị trường tăng mạnh tập trung vào các cổ phiếu có tỷ lệ sở hữu của nhà đầu tư nước ngoài thấp. Điển hình là trường hợp của nhóm Vingroup, bộ đôi VIC-VHM đều có tỷ lệ này dưới 10% nhưng lại chiếm tỷ trọng rất lớn về vốn hóa.
Nhìn chung, sự dịch chuyển này cho thấy vai trò của dòng vốn trong nước ngày càng lớn trong việc hấp thụ lượng cung cổ phiếu trên thị trường. Đồng thời, nó cũng đặt ra câu hỏi về khả năng đảo chiều của dòng vốn ngoại. Nếu dòng vốn quốc tế quay trở lại, một lượng vốn đáng kể có thể được phân bổ vào một thị trường hiện có quy mô vốn hóa lớn hơn rất nhiều so với vài năm trước.
Nâng hạng được kỳ vọng là chất xúc tác để dòng vốn ngoại đảo chiều trở lại chứng khoán Việt Nam. Theo nhiều tổ chức lớn đánh giá, thị trường có thể hút hàng tỷ USD vốn ngoại bao gồm cả chủ động và thụ động sau khi lên nhóm mới nổi thứ cấp của FTSE Russell, chính thức có hiệu lực từ 21/9 tới đây.
FTSE Russell xây dựng lộ trình đưa cổ phiếu Việt Nam vào các chỉ số theo 4 giai đoạn, từ tháng 9/2026 đến tháng 9/2027. Tỷ trọng tích lũy lần lượt là 10%, 30%, 65% và 100%. Theo ước tính của SSI Research, các quỹ mô phỏng chỉ số FTSE có thể mua ròng khoảng 240 triệu USD đối với 27 cổ phiếu Việt Nam trong đợt đầu tiên, diễn ra vào tuần 14-18/9.
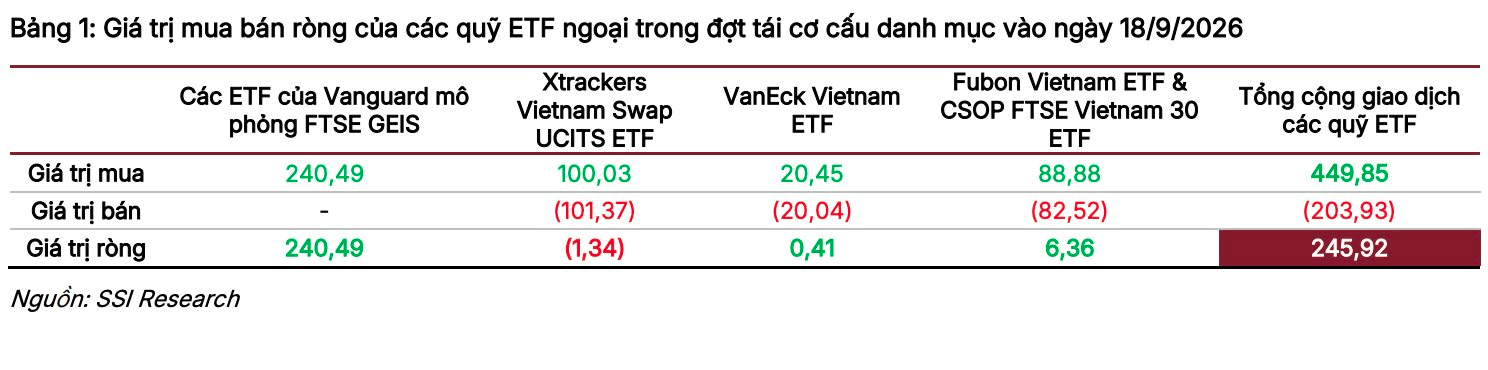
Nếu tỷ trọng Việt Nam được duy trì quanh mức 0,51%, SSI Research ước tính tổng dòng vốn từ 6 quỹ Vanguard lớn có thể đạt khoảng 2,4 tỷ USD trong toàn bộ quá trình nâng hạng. Không chỉ hút dòng vốn thụ động từ các quỹ ETF, khi Việt Nam chuyển sang nhóm thị trường mới nổi thứ cấp, phạm vi các quỹ quốc tế có thể đầu tư vào cổ phiếu Việt Nam cũng được mở rộng.
Theo SSI Research, các quỹ chủ động, vốn không nhất thiết phải mô phỏng chỉ số, có thêm lý do để đánh giá lại tỷ trọng Việt Nam trong danh mục. Việc thị trường được đưa vào hệ thống chỉ số toàn cầu cũng giúp tăng mức độ hiện diện của doanh nghiệp Việt Nam trước các nhà đầu tư tổ chức quốc tế.
Nếu dòng vốn ngoại thực sự đảo chiều, tác động không chỉ nằm ở giá trị mua ròng. Thanh khoản, độ sâu thị trường và khả năng huy động vốn của doanh nghiệp cũng có thể được cải thiện, đặc biệt khi dòng vốn dài hạn tìm đến các cổ phiếu vốn hóa lớn, có thanh khoản cao và đáp ứng các tiêu chuẩn quốc tế.
Tuy nhiên, nâng hạng không đồng nghĩa khối ngoại sẽ lập tức chấm dứt bán ròng. Trên thực tế, trong giai đoạn chuyển tiếp, các quỹ theo dõi chỉ số thị trường cận biên có thể phải bán cổ phiếu Việt Nam. Vì vậy, dòng tiền có thể diễn ra theo hướng “bán trước, mua sau”, tạo ra những biến động ngắn hạn trước khi tác động tích cực của việc nâng hạng được thể hiện rõ hơn.
Ngoài ra, quy mô dòng vốn thực tế vẫn phụ thuộc vào tỷ trọng Việt Nam trong các chỉ số, định giá cổ phiếu, triển vọng lợi nhuận doanh nghiệp, tỷ giá và môi trường lãi suất toàn cầu. Nói cách khác, nâng hạng tạo ra “cánh cửa” để dòng vốn ngoại quay trở lại, nhưng không tự động đảm bảo dòng tiền sẽ chảy vào với quy mô lớn.
Về dài hạn, việc chuyển sang nhóm thị trường mới nổi thứ cấp có thể tạo ra một thay đổi quan trọng về cấu trúc dòng vốn. Sau nhiều năm tỷ trọng sở hữu của nhà đầu tư nước ngoài liên tục suy giảm, chứng khoán Việt Nam đang đứng trước cơ hội thu hút trở lại một bộ phận vốn quốc tế thông qua cả dòng vốn thụ động và dòng vốn chủ động.
Nhịp sống thị trường
Theo Nhịp sống thị trường
Copy link
Link bài gốc
Lấy link!
https://markettimes.vn/khoi-ngoai-con-nam-bao-nhieu-co-phieu-viet-nam-truoc-them-nang-hang-131234.html
Từ Khóa:
CÙNG CHUYÊN MỤC
Nỗi buồn mang tên cổ phiếu IPO Nổi bật
Miễn nhiệm ông Nguyễn Trọng Đức
22:22 , 16/09/2026
Một công ty quản lý quỹ bị xử phạt do vi phạm công bố thông tin
20:35 , 16/09/2026
VPS năm thứ ba liên tiếp dẫn đầu ngành chứng khoán về nộp ngân sách Nhà nước
19:30 , 16/09/2026