Một doanh nghiệp dầu khí đứng trước “núi việc” 10 tỷ USD, lợi nhuận 2027 dự báo tăng vọt
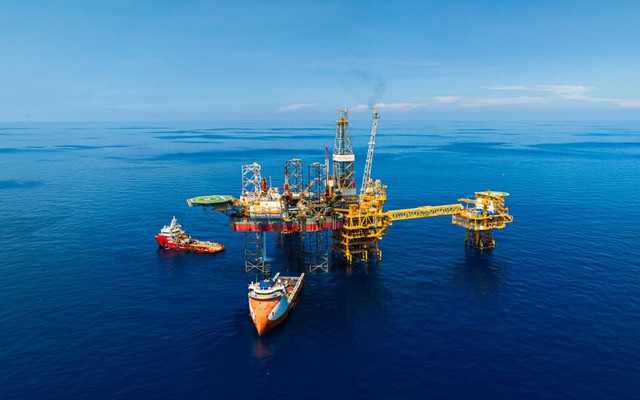
Tổng backlog dự kiến đạt khoảng 9,7 tỷ USD trong giai đoạn 2026–2030, tạo nền tảng cho tăng trưởng doanh thu và lợi nhuận của DN trong những năm tới.
Trong báo cáo cập nhật mới đây, Chứng khoán Vietcap dự báo lợi nhuận sau thuế thuộc cổ đông công ty mẹ của Tổng Công ty Cổ phần Dịch vụ Kỹ thuật Dầu khí Việt Nam (PVS) năm 2026 tăng khoảng 5% so với năm trước. Động lực chủ yếu đến từ doanh thu mảng cơ khí và xây dựng (M&C) dự kiến tăng 25%, cùng với thu nhập khác ròng tiếp tục duy trì ở mức cao.
Các yếu tố này được kỳ vọng bù đắp cho sự suy giảm của lợi nhuận từ các liên doanh kho nổi FSO/FPSO, ước giảm 26% so với cùng kỳ, cũng như lãi tỷ giá thuần giảm về mức không đáng kể, so với 493 tỷ đồng ghi nhận trong năm 2025.
Sang năm 2027, triển vọng kinh doanh của PVS được dự báo khởi sắc rõ rệt hơn khi các hợp đồng cơ khí và xây dựng bước vào giai đoạn triển khai mạnh. Vietcap ước tính doanh thu mảng M&C có thể tăng tới 59% so với năm 2026, trong khi biên lợi nhuận gộp cải thiện thêm 0,5 điểm phần trăm. Cùng với đó, lãi tỷ giá thuần được kỳ vọng phục hồi lên 317 tỷ đồng.
Nhờ những động lực trên, lợi nhuận sau thuế thuộc cổ đông công ty mẹ năm 2027 được dự báo tăng 16%, trong khi lợi nhuận cốt lõi có thể tăng tới 43% so với cùng kỳ, bất chấp sự suy giảm của các khoản thu nhập bất thường. Nhìn xa hơn, Vietcap dự báo lợi nhuận trên mỗi cổ phiếu (EPS) báo cáo và EPS cốt lõi của PVS đạt tốc độ tăng trưởng kép lần lượt 24% và 38% mỗi năm trong giai đoạn 2026–2028.
Động lực đáng chú ý cho triển vọng tăng trưởng của PVS đến từ các hợp đồng cơ khí và xây dựng quy mô lớn tại thị trường quốc tế. Trong đó, cuối tháng 9/2026, PTSC M&C – đơn vị thành viên của PVS – được trao gói thầu EPIC-1 thuộc dự án phát triển mỏ khí North Field tại Qatar, với giá trị dự kiến hơn 3 tỷ USD.
Đây là gói thầu có giá trị lớn nhất trong lịch sử PTSC M&C, dự kiến triển khai từ quý IV/2026 đến cuối năm 2031. Thương vụ không chỉ đánh dấu bước tiến của doanh nghiệp dầu khí Việt Nam tại thị trường Trung Đông mà còn góp phần củng cố nguồn công việc dài hạn cho mảng cơ khí và xây dựng.
Sau khi cập nhật các hợp đồng mới, Vietcap nâng tới 38% dự báo khối lượng công việc tồn đọng (backlog) của mảng M&C. Theo đó, tổng backlog dự kiến đạt khoảng 9,7 tỷ USD trong giai đoạn 2026–2030, tạo nền tảng cho tăng trưởng doanh thu và lợi nhuận của PVS trong những năm tới.
Bên cạnh đó, lợi nhuận từ các liên doanh FSO/FPSO được kỳ vọng phục hồi từ 614 tỷ đồng năm 2026 lên 795 tỷ đồng vào năm 2028.
Đáng chú ý, Vietcap vừa nâng tới 38% dự báo khối lượng công việc tồn đọng (backlog) của mảng M&C, đồng thời tăng giả định biên lợi nhuận gộp bình quân của mảng này thêm 2 điểm phần trăm, lên 7,3%, sau khi cập nhật kết quả kinh doanh 9 tháng đầu năm 2026.
Tuy nhiên, triển vọng công việc tích cực chưa hoàn toàn chuyển hóa thành mức tăng tương ứng trong dự báo lợi nhuận. Vietcap đã điều chỉnh giảm 4,4% tổng dự báo lợi nhuận sau thuế thuộc cổ đông công ty mẹ của PVS trong giai đoạn 2026–2030.
Nguyên nhân chủ yếu đến từ việc giảm 17% ước tính lợi nhuận của các liên doanh FSO/FPSO, chi phí bán hàng gia tăng do các khoản dự phòng bảo hành công trình xây dựng được ghi nhận theo Thông tư 99/2025/TT-BTC, cùng với việc hạ dự báo tổng lãi tỷ giá thuần từ 2.900 tỷ đồng xuống còn 2.400 tỷ đồng.
Ngoài triển vọng từ các hợp đồng mới, Vietcap cũng chỉ ra hai yếu tố có thể hỗ trợ cổ phiếu PVS trong thời gian tới, gồm khả năng hoàn nhập dự phòng bảo hành công trình cao hơn kỳ vọng và triển vọng niêm yết trên HoSE. Đáng chú ý, số dư dự phòng bảo hành công trình của doanh nghiệp tại cuối quý III/2026 lên tới khoảng 4.300 tỷ đồng.
Ở chiều ngược lại, rủi ro chính đối với triển vọng lợi nhuận của PVS đến từ khả năng biên lợi nhuận mảng M&C và lãi tỷ giá thuần thấp hơn dự kiến.
Việt Nam hàng ngày
Theo Việt Nam hàng ngày
Copy link
Link bài gốc
Lấy link!
https://vietnamdaily.kienthuc.net.vn/mot-doanh-nghiep-dau-khi-dung-truoc-nui-viec-10-ty-usd-loi-nhuan-2027-du-bao-tang-vot-post4296613827.html
Từ Khóa:
CÙNG CHUYÊN MỤC