Người đã mua nhà trước tuổi 30 khuyên người chưa mua nhà: Căn đầu tiên cần “vừa sức”
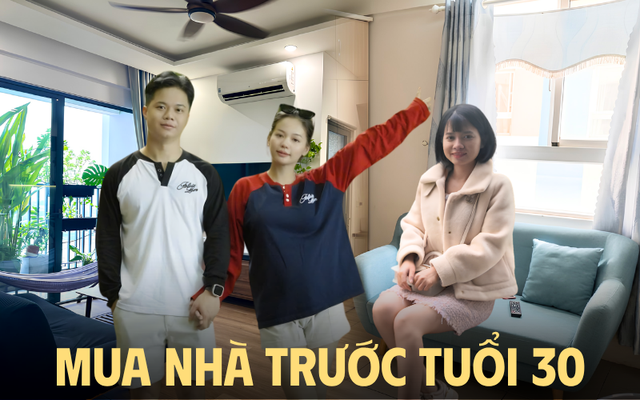
Công thức của người mua nhà trước tuổi 30 là gì?
- 26-09-202630s đang nghĩ khác về mua nhà như thế nào?
- 26-09-202610 năm làm việc chăm chỉ, cô gái sinh năm 1993 tự mua nhà 2 tỷ
- 23-09-20264 nguyên tắc khi mua nhà: Ưu tiên hướng Nam, căn góc, 3 phòng ngủ và tránh 4 vị trí tầng này
Nếu nhìn vào giá BĐS hiện nay, đặc biệt là giá nhà tại các thành phố lớn như Hà Nội và TP.HCM, mục tiêu mua nhà trước tuổi 30 có vẻ khó mà làm được. Tuy nhiên, khó không đồng nghĩa với “không thể”.
Có người mua căn đầu tiên khi mới 24 tuổi, không cao và tiết kiệm cũng chẳng nhiều. Có người ở tuổi 26 lại quyết định vay tiền tỷ với thời hạn lên đến 40 năm. Điểm chung của họ không chỉ là “dám liều”, dám gánh nợ mà nằm ở cách chọn vị trí BĐS với mức giá trong khả năng.
Vợ chồng Ngọc Trân (SN 1999): Vay ngân hàng 40 năm mua căn nhà đầu tiên trị giá 2,6 tỷ đồng
Năm 2025, vợ chồng Ngọc Trân quyết định mua căn hộ đầu tiên khi đã có 780 triệu đồng tiền tiết kiệm, tương đương khoảng 30% giá trị căn nhà. Khoản tiền này được tích lũy từ trước khi kết hôn và một phần đến từ việc bán vàng cưới. Với căn hộ 73m2, 2 phòng ngủ, 2 nhà vệ sinh có giá 2,6 tỷ đồng ở Bình Dương cũ (nay là TP.HCM), hai vợ chồng vay ngân hàng 1,82 tỷ đồng và chọn thời hạn tới 40 năm.
Thay vì cố rút ngắn thời gian vay để nhanh chóng “thoát nợ”, Ngọc Trân ưu tiên giảm số tiền phải trả mỗi tháng. Hiện gia đình cô trả khoảng 9,4 triệu đồng cả gốc lẫn lãi, tương đương khoảng 20% tổng thu nhập. Với hai vợ chồng, mức trả này vẫn nằm trong khả năng kiểm soát và quan trọng hơn là còn đủ dư địa cho các khoản sinh hoạt, tiết kiệm và chi phí phát sinh khi gia đình có con nhỏ.
Ngọc Trân cho biết dù thời hạn khoản vay lên đến 40 năm, nhưng 2 vợ chồng đang không đặt mục tiêu trả hết khoản vay trong khoảng 10 năm. Mỗi tháng, khoảng 60% tổng thu nhập được dành cho việc trả khoản vay và tích lũy. Sau khi thanh toán khoản phải trả cho ngân hàng, phần tiền còn lại tiếp tục được để dành để sau thời gian ưu đãi lãi suất có thể trả thêm vào gốc. Một khoản dự phòng cũng được tách riêng, thay vì dồn toàn bộ tiền nhàn rỗi vào việc trả nợ.
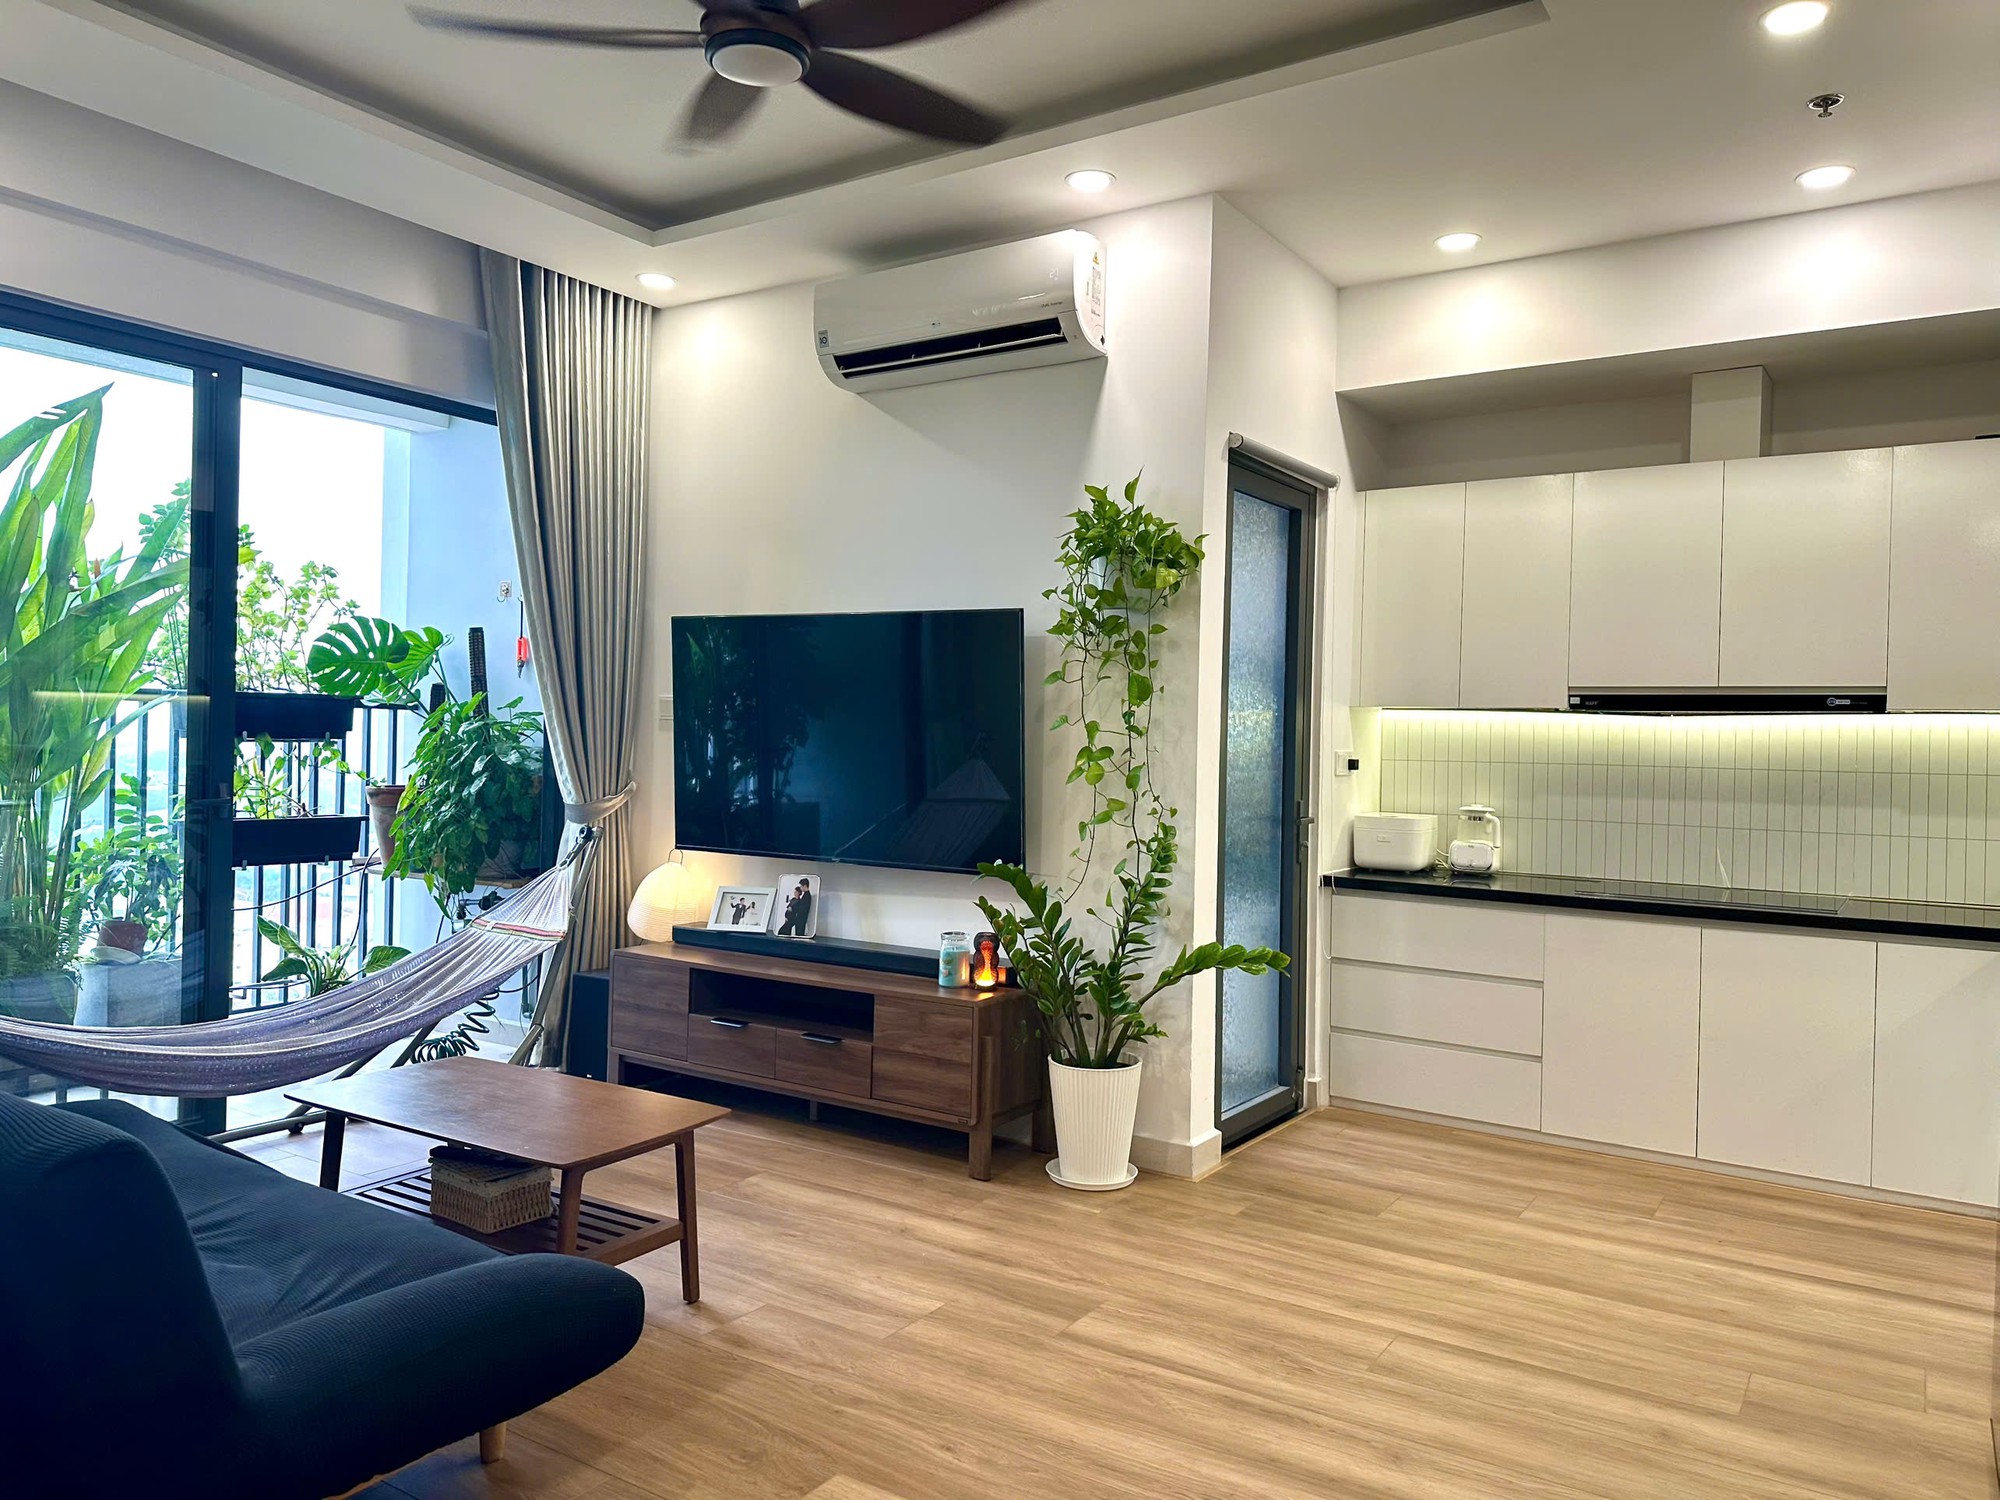
Căn hộ mà vợ chồng Ngọc Trân mua năm 2025 ở tuổi 26
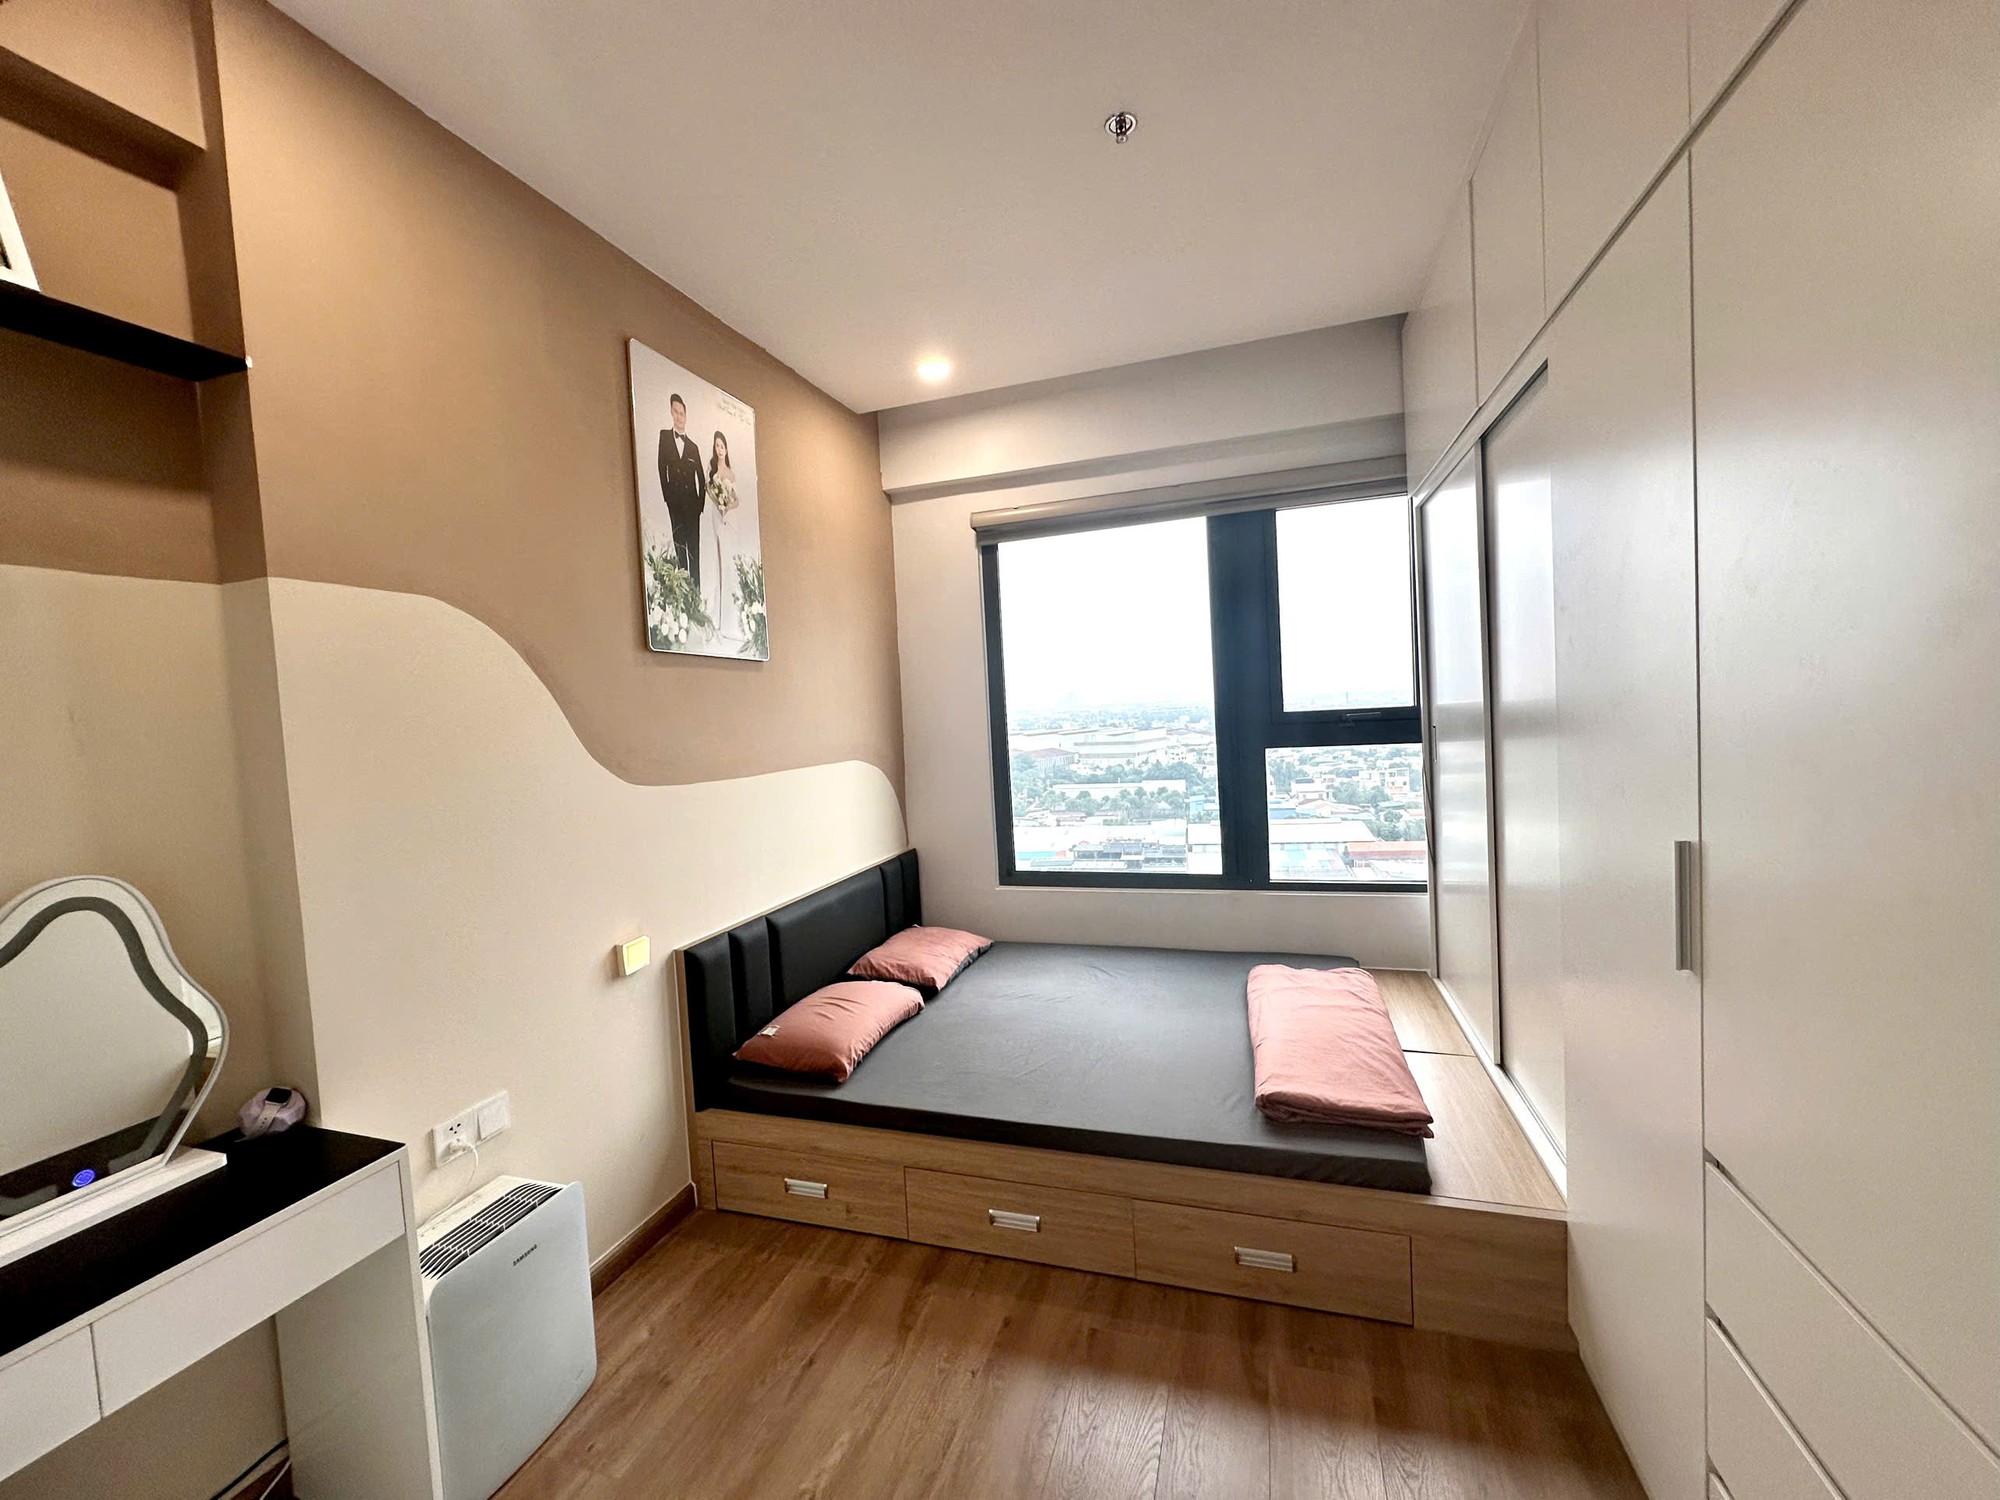
Căn hộ rộng 73m2 gồm 1 phòng khách, 2 nhà vệ sinh và 2 phòng ngủ
Kinh nghiệm lớn nhất của Ngọc Trân là không nên chỉ nhìn vào con số tổng tiền vay mà bỏ qua khả năng xoay xở hàng tháng. Hai vợ chồng đã tính đến trường hợp lãi suất thả nổi tăng từ trước khi ký hợp đồng. Nếu chi phí vay tăng, họ sẽ rà soát lại các khoản chi, giảm những khoản không cần thiết và dùng một phần tiền tích lũy để trả bớt dư nợ. Mục tiêu là giữ khoản vay trong trạng thái có thể chủ động xử lý, thay vì cố trả thật nhanh rồi khiến ngân sách gia đình bị bó chặt.
Căn hộ của vợ chồng Ngọc Trân cũng không nằm ở trung tâm TP.HCM mà cách nơi làm việc khoảng 18km. Hai người chấp nhận đánh đổi một phần sự thuận tiện trong việc đi lại để đổi lấy căn hộ mới, diện tích phù hợp với gia đình có con nhỏ và mức giá vừa khả năng tài chính. Do cả hai chỉ cần lên công ty khoảng 2 ngày mỗi tuần nên họ cho rằng khoảng cách này vẫn có thể sắp xếp được.
Từ kinh nghiệm của mình, Ngọc Trân cho rằng trước khi mua nhà, người trẻ nên trả lời đồng thời câu hỏi: “Mình có sẵn sàng chấp nhận những sự đánh đổi khi mua nhà ngoại thành hay không?”. Một căn nhà vừa túi tiền nhưng xa nơi làm việc sẽ tạo ra một lối sống khác, đồng thời, quá trình trả nợ cũng cần sự tính toán, lên kế hoạch bài bản.
Khánh Ly (SN 1992): Mua căn nhà đầu tiên năm 24 tuổi khi trong tay chỉ có 10 triệu
Câu chuyện của Khánh Ly lại bắt đầu từ một mức tài chính khiêm tốn hơn nhiều: Năm 2016, ở độ tuổi 24 với mức lương 6 triệu/tháng và 10 triệu tiết kiệm, Khánh Ly vẫn quyết định mua căn hộ đầu tiên rộng 30m2 với giá 250 triệu đồng ở Bình Dương cũ (nay là TP.HCM). Điều này đồng nghĩa với việc Khánh Ly phải vay 240 triệu đồng từ người thân, bạn bè mới có thể mua nhà.
Ở thời điểm đó, Khánh Ly thừa nhận bản thân chưa có nhiều kinh nghiệm về quản lý tài chính hay mua bất động sản. Quyết định mua nhà phần lớn dựa trên niềm tin rằng mình có thể tiếp tục làm việc, tiết kiệm và trả dần khoản vay. Đến năm 2019, sau 3 năm, Khánh Ly đã trả hết 240 triệu đồng tiền vay.
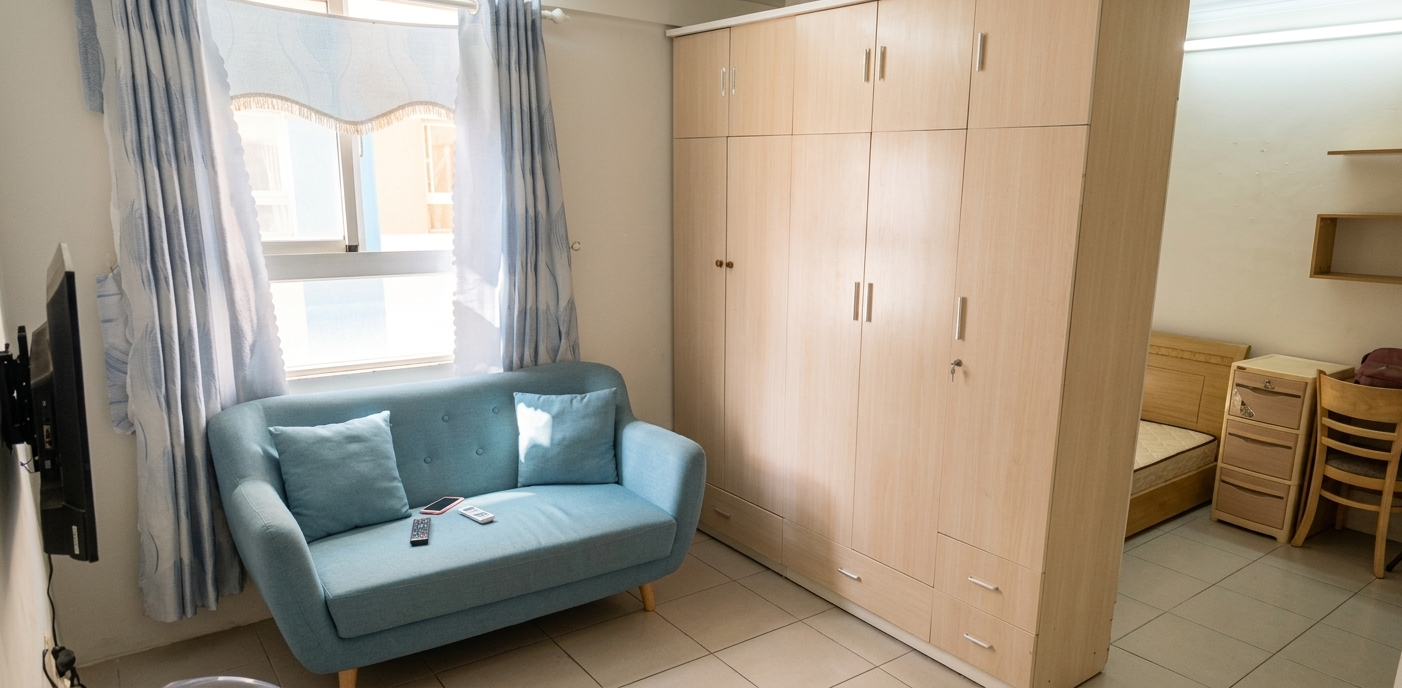
Căn hộ rộng 30m2 mà Khánh Ly mua cách đây 10 năm, ở tuổi 24
Sau lần mua đầu tiên, cách nhìn của cô về chuyện sở hữu nhà cũng thay đổi. Năm 2023, ở tuổi 31, Khánh Ly mua căn hộ thứ 2 với giá 1,1 tỷ đồng và vay ngân hàng 770 triệu đồng, tương đương 70% giá trị căn hộ, trong thời hạn 15 năm. Đến đầu năm 2026, cô đã trả được 320 triệu đồng và còn dư nợ 450 triệu đồng. Khi lãi suất thả nổi lên 12%, khoản phải trả mỗi tháng khoảng 4,3 triệu đồng, tương đương khoảng 26% thu nhập.
Sau hai lần mua nhà, Khánh Ly rút ra một nguyên tắc rõ ràng: Căn đầu tiên không nhất thiết phải là căn nhà cuối cùng. Cô cho rằng người mua nhà có thể bắt đầu từ một căn diện tích nhỏ, giá trị vừa sức với thu nhập, sau đó khi tài chính tốt hơn thì chuyển sang căn lớn hơn hoặc phù hợp hơn. Thay vì cố mua một tài sản thật lớn ngay từ đầu, việc chọn căn nhà có thể trả được nợ và vẫn duy trì được cuộc sống bình thường sẽ giúp người mua có thêm dư địa cho những kế hoạch khác.
Với khoản vay, Khánh Ly cũng tự đặt ra một giới hạn cho số tiền có thể trả hàng tháng. Theo kinh nghiệm của cô, tổng tiền gốc và lãi hàng tháng nên nằm trong mức chi phí nhà ở mà bản thân đã xác định có thể chấp nhận. Cô không đặt nặng việc phải mua nhà ở trung tâm mà ưu tiên những yếu tố phục vụ cuộc sống thực tế như đường sá thuận tiện, bệnh viện, siêu thị, trường học và cơ hội nghề nghiệp trong khu vực.
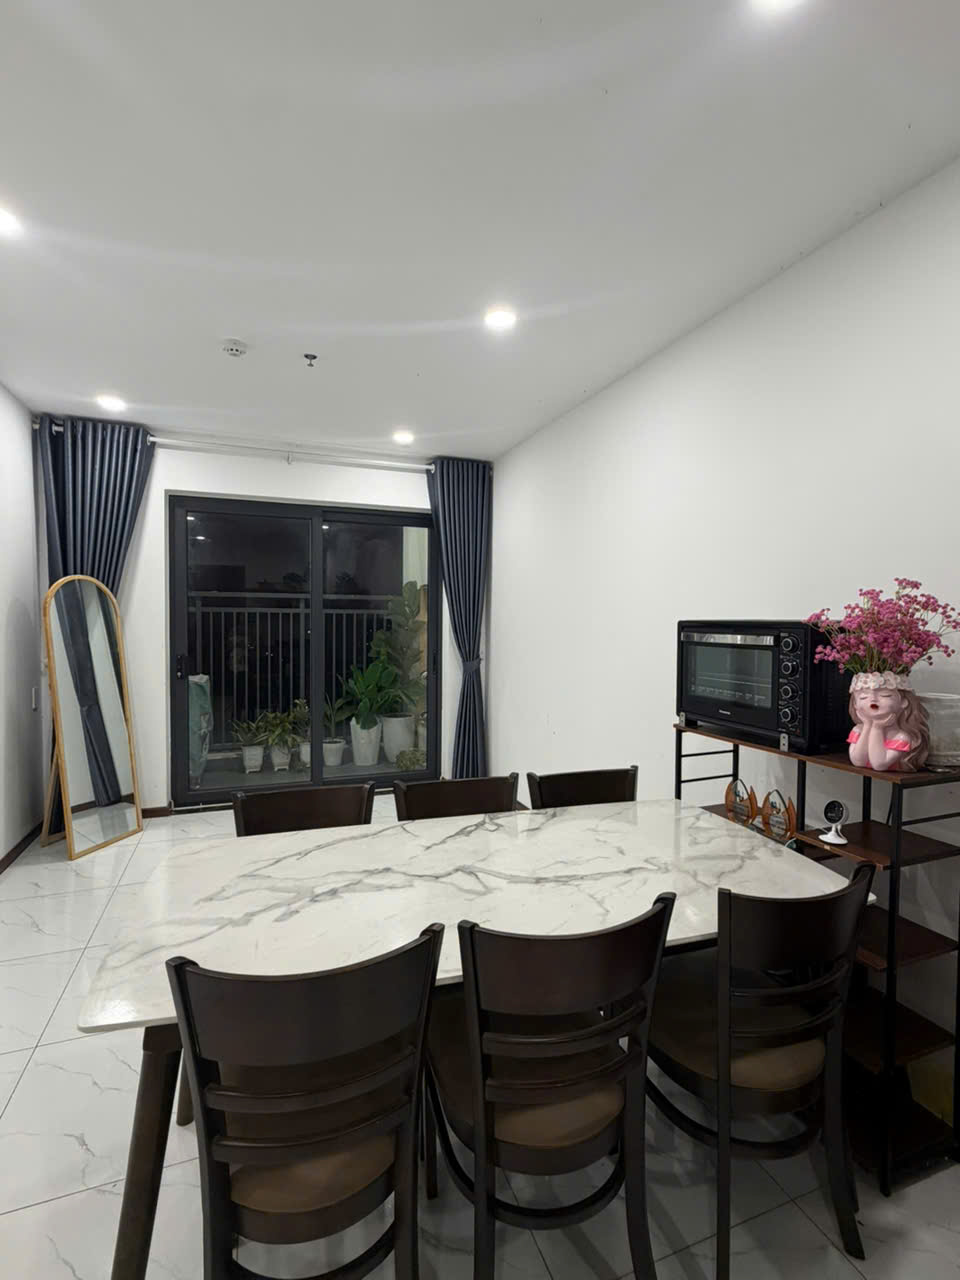
Căn hộ thứ 2 của Khánh Ly
Hành trình mua nhà của Khánh Ly và vợ chồng Ngọc Trân có điểm xuất phát rất khác nhau: Khánh Ly mua căn đầu tiên khi chỉ có 10 triệu đồng tiết kiệm, còn vợ chồng Ngọc Trân có 780 triệu đồng trước khi vay 1,82 tỷ đồng. Một người vay người thân, một người vay ngân hàng; một người mua căn hộ 30m2, người còn lại chọn căn 73m2 cho gia đình có con nhỏ. Nhưng đằng sau những con số khác nhau đó là một cách tiếp cận khá giống nhau: Không ngại mua nhà ở xa trung tâm, không ngại vay và cũng không sợ gánh nợ.
Với người chưa mua nhà, kinh nghiệm của Khánh Ly hay vợ chồng Ngọc Trân không phải là phải vay thật dài hay phải mua nhà thật sớm, mà là hiểu rõ mình có thể trả bao nhiêu mỗi tháng, chấp nhận được những đánh đổi nào. Khi thu nhập và khả năng tài chính thay đổi, chúng ta hoàn toàn có thể nghĩ tới việc mua thêm nhà hoặc chuyển sang 1 căn nhà khác rộng rãi hơn, phù hợp với nhu cầu hiện tại hơn. Căn nhà đầu tiên vì thế không nhất thiết phải là căn nhà hoàn hảo, mà trước hết cần là căn nhà mà khi gánh nợ, cuộc sống không trở nên quá bí bách.
Đời sống & Pháp luật
Theo Đời sống & Pháp luật
Copy link
Link bài gốc
Lấy link!
https://doisongphapluat.nguoiduatin.vn/nguoi-da-mua-nha-truoc-tuoi-30-khuyen-nguoi-chua-mua-nha-can-dau-tien-vua-suc-thoi-vay-ngan-hang-40-nam-khong-phai-van-de-a664781.html
Từ Khóa:
CÙNG CHUYÊN MỤC
Nhà sản xuất âm nhạc đạt giải Grammy 'về chung nhà' với Soobin, Binz là ai?
21:26 , 27/09/2026
Sắc vóc 'bông hồng lai' đại diện Việt Nam tại Miss Grand International 2026
20:55 , 27/09/2026