Người phụ nữ 76 tuổi bị cấm xuất cảnh vì nợ thuế hơn 3 triệu đồng, mất trắng chuyến du lịch 120 triệu đồng
Háo hức chờ chuyến du lịch đã đặt trước nhiều tháng, người phụ nữ 76 tuổi ở Hải Phòng bất ngờ bị chặn xuất cảnh tại sân bay vì khoản nợ thuế hơn 3 triệu đồng từ phòng khám đã đóng cửa từ lâu. Chuyến đi lỡ, 120 triệu đồng tiền tour không được hoàn lại.
- 06-11-2026Ngoài kho báu được Trung Quốc 2 lần ngỏ ý dù nắm trữ lượng gấp 12 lần, Việt Nam có kho báu khác lớn gấp 3 lần, cả thế giới đều thèm khát
- 06-11-2026Thêm một nhà máy sản xuất, chế tác lớn nhất thế giới đặt tại Việt Nam
- 06-11-2026Bộ trưởng Tài chính làm rõ cách xác định đất bỏ hoang để đánh thuế 0,2%
Ra sân bay mới biết bị cấm xuất cảnh vì khoản nợ thuế từ phòng khám cũ
Mới đây, anh N.D.H (Hà Nội) chia sẻ câu chuyện mẹ vợ anh sinh năm 1950, sinh sống tại Hải Phòng, bị tạm hoãn xuất cảnh ngay trước chuyến du lịch nước ngoài cùng bạn bè.
Theo anh H., trước đây mẹ vợ anh là bác sĩ, từng mở một phòng khám nhỏ tại Hải Phòng nhưng đã nghỉ hoạt động từ lâu. Tuy nhiên, gia đình không biết vẫn còn khoản nợ thuế hơn 3 triệu đồng liên quan đến phòng khám này.
Chỉ đến khi ra sân bay làm thủ tục xuất cảnh, bà mới phát hiện mình thuộc diện bị cấm xuất cảnh do chưa hoàn thành nghĩa vụ thuế. "Chuyến đi của mẹ cùng nhóm bà bạn háo hức chờ đợi suốt nhiều tháng buộc phải hủy bỏ. Đến 12h đêm, các con phải lên sân bay đón bà trở về", anh D.H cho biết.
Đáng nói, mẹ vợ anh H. đã thanh toán 120 triệu đồng cho công ty du lịch. Theo anh H., phía công ty thông báo không hoàn lại số tiền tour, đồng nghĩa với việc khoản tiền này mất trắng.
"Nhìn bà buồn bã vì không được đi chơi, lại tiếc số tiền đã mất mà thấy thương quá, không biết làm thế nào", anh H. chia sẻ.
Ngay ngày hôm sau, nhờ người thân làm trong ngành thuế liên hệ với cơ quan thuế tại Hải Phòng, khoản vướng mắc được xử lý. Tuy nhiên, khi mọi việc đã giải quyết xong thì chuyến đi cũng đã lỡ.
Từ câu chuyện của gia đình, anh H. cho rằng người dân, đặc biệt là người cao tuổi, cần được hỗ trợ nhiều hơn trong việc thực hiện nghĩa vụ thuế và tiếp cận thông tin.
Theo anh, với người trẻ, việc sử dụng công nghệ để tra cứu, kiểm tra nghĩa vụ thuế có thể thuận tiện hơn. Nhưng với người cao tuổi, không phải ai cũng biết cách sử dụng các ứng dụng điện tử hoặc nắm được tình trạng nghĩa vụ thuế của mình.
Nhiều người từng lỡ chuyến bay vì nợ thuế
Không chỉ trường hợp người phụ nữ 76 tuổi nói trên, một số người cũng chia sẻ những tình huống tương tự khi chỉ phát hiện mình bị tạm hoãn xuất cảnh vào thời điểm làm thủ tục tại sân bay.
Chị N.K. kể về trường hợp một nhân viên cũ từng làm việc tại dự án của doanh nghiệp. Người này đã kết thúc dự án và về nước gần 10 năm trước. Khi quay lại Việt Nam để hỗ trợ chuyên gia kỹ thuật cho một dự án mới, nhân viên này bất ngờ bị tạm hoãn xuất cảnh vì khoản nợ thuế chỉ khoảng 400.000 đồng.
Theo chị N.K., nhân viên này là người của nhà thầu, trong khi việc kê khai thuế do chủ đầu tư thực hiện thay. Tuy nhiên, cả văn phòng đại diện tại Việt Nam lẫn chủ đầu tư đều không nhận được thông báo về khoản nợ thuế nói trên. Dù sau đó vướng mắc được giải quyết trong vòng 24 giờ, sự việc vẫn gây ảnh hưởng đến lịch trình của người lao động.
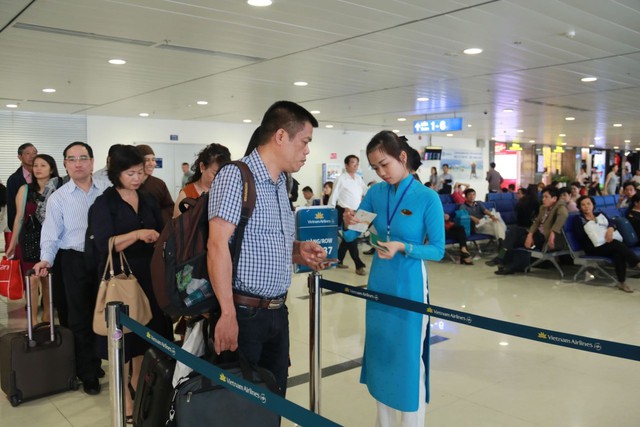
Một khách hàng bị tạm hoãn xuất cảnh vì khoản nợ thuế chỉ khoảng 400.000 đồng. Ảnh minh họa
Một trường hợp khác, chị L.H. cho biết bản thân cũng vừa gặp tình huống tương tự. Sau 2 ngày xử lý khoản vướng mắc để được xuất cảnh, chuyến đi theo tour đã đăng ký trước đó không thể thực hiện. Chị phải bỏ thêm tiền túi để đặt lại chuyến đi khác.
Những câu chuyện này đặt ra vấn đề về việc thông báo nghĩa vụ thuế và tạm hoãn xuất cảnh, đặc biệt trong trường hợp người nộp thuế không biết mình còn khoản nợ hoặc không nhận được thông tin từ cơ quan chức năng.
Theo phản ánh của một số người, có trường hợp đã chủ động kiểm tra thông tin trên ứng dụng eTax trước khi ra sân bay nhưng không phát hiện lệnh tạm hoãn xuất cảnh. Đến khi làm thủ tục, họ mới biết mình thuộc diện bị áp dụng biện pháp này.
Một trong những nguyên nhân được đề cập là khoảng thời gian giữa lúc cơ quan thuế ban hành thông báo và thời điểm thông tin được cập nhật, thực hiện tại cơ quan quản lý xuất nhập cảnh. Theo đó, nếu người nộp thuế không nhận được thông báo, sau 30 ngày lệnh tạm hoãn xuất cảnh có thể có hiệu lực tại cơ quan hải quan.
Đại biểu Quốc hội đề xuất tạm nộp tiền thuế tại sân bay để được xuất cảnh
Liên quan đến vấn đề này, ngày 4/11, tại phiên thảo luận ở hội trường về dự án Luật Xử lý vi phạm hành chính (sửa đổi), đại biểu Nguyễn Đình Xuân (Tây Ninh) đã góp ý về biện pháp tạm hoãn xuất cảnh quy định tại Điều 74 dự thảo luật.
Đại biểu đồng tình với việc bổ sung công cụ ngăn chặn những trường hợp cố tình trốn tránh nghĩa vụ. Tuy nhiên, ông cho rằng cần có căn cứ cụ thể để xác định nguy cơ bỏ trốn, bảo đảm tính cần thiết và tương xứng, tránh áp dụng với những trường hợp nghĩa vụ không lớn hoặc chưa có dấu hiệu trốn tránh.
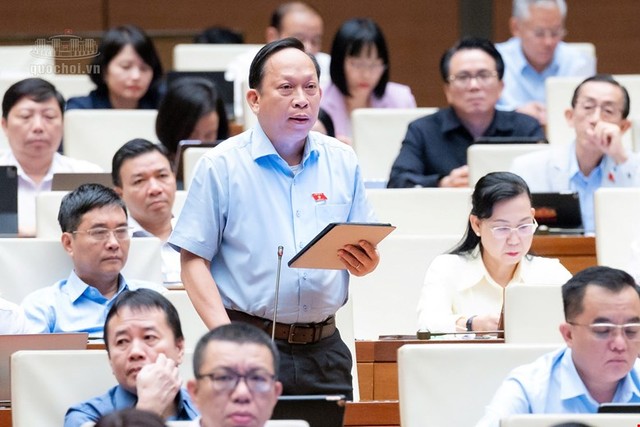
Đại biểu Nguyễn Đình Xuân (Tây Ninh). Ảnh: Quochoi.vn
Đáng chú ý, đại biểu Nguyễn Đình Xuân đề xuất cho phép người có nghĩa vụ thuế được tạm nộp khoản tiền còn nợ ngay tại sân bay để tiếp tục xuất cảnh.
Theo phương án này, nếu người đó không quay trở về hoặc có dấu hiệu bỏ trốn, cơ quan chức năng sẽ thu khoản tiền đã tạm nộp. Ngược lại, nếu người đó quay về, họ vẫn thực hiện nghĩa vụ nộp phạt và có quyền giải trình, đề nghị xem xét lại số tiền thuế được xác định.
Đại biểu cho rằng có những trường hợp khoản nợ không lớn nhưng người dân phải mất nhiều thời gian để nộp tiền, xin xác nhận từ cơ quan thuế. Điều này có thể gây thiệt hại đáng kể, đặc biệt với những người đại diện doanh nghiệp thường xuyên phải thực hiện các giao dịch quốc tế.
Trước đó, từ ngày 1/7/2026, Chính phủ ban hành Nghị định 252/2026/NĐ-CP quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Quản lý thuế, trong đó quy định cụ thể các trường hợp bị tạm hoãn xuất cảnh do nợ thuế.
Theo nghị định, các trường hợp bị tạm hoãn xuất cảnh gồm:
Cá nhân kinh doanh, chủ hộ kinh doanh thuộc trường hợp bị cưỡng chế thi hành quyết định hành chính về quản lý thuế, có số tiền thuế nợ từ 50 triệu đồng trở lên và quá thời hạn nộp từ 120 ngày trở lên.
Cá nhân là chủ sở hữu hưởng lợi hoặc người đại diện theo pháp luật của doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã thuộc trường hợp bị cưỡng chế thi hành quyết định hành chính về quản lý thuế, có số tiền thuế nợ từ 500 triệu đồng trở lên và quá hạn từ 120 ngày trở lên.
Cá nhân kinh doanh, chủ hộ kinh doanh, chủ sở hữu hưởng lợi hoặc người đại diện theo pháp luật của doanh nghiệp thuộc trường hợp cơ quan thuế đã có đủ căn cứ xác định người nộp thuế không hoạt động tại địa chỉ đăng ký, sau 120 ngày kể từ ngày ban hành thông báo vẫn không thực hiện thủ tục khôi phục mã số thuế hoặc chấm dứt hiệu lực mã số thuế.
Cá nhân là người nước ngoài có khoản nợ thuế quá hạn nhưng chưa hoàn thành nghĩa vụ nộp thuế.
Cá nhân là người Việt Nam xuất cảnh để định cư ở nước ngoài hoặc người Việt Nam định cư ở nước ngoài trước khi xuất cảnh khỏi Việt Nam có khoản nợ thuế quá hạn chưa hoàn thành nghĩa vụ.
Theo nghị định, các trường hợp bị tạm hoãn xuất cảnh gồm:
Cá nhân kinh doanh, chủ hộ kinh doanh thuộc trường hợp bị cưỡng chế thi hành quyết định hành chính về quản lý thuế, có số tiền thuế nợ từ 50 triệu đồng trở lên và quá thời hạn nộp từ 120 ngày trở lên.
Cá nhân là chủ sở hữu hưởng lợi hoặc người đại diện theo pháp luật của doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã thuộc trường hợp bị cưỡng chế thi hành quyết định hành chính về quản lý thuế, có số tiền thuế nợ từ 500 triệu đồng trở lên và quá hạn từ 120 ngày trở lên.
Cá nhân kinh doanh, chủ hộ kinh doanh, chủ sở hữu hưởng lợi hoặc người đại diện theo pháp luật của doanh nghiệp thuộc trường hợp cơ quan thuế đã có đủ căn cứ xác định người nộp thuế không hoạt động tại địa chỉ đăng ký, sau 120 ngày kể từ ngày ban hành thông báo vẫn không thực hiện thủ tục khôi phục mã số thuế hoặc chấm dứt hiệu lực mã số thuế.
Cá nhân là người nước ngoài có khoản nợ thuế quá hạn nhưng chưa hoàn thành nghĩa vụ nộp thuế.
Cá nhân là người Việt Nam xuất cảnh để định cư ở nước ngoài hoặc người Việt Nam định cư ở nước ngoài trước khi xuất cảnh khỏi Việt Nam có khoản nợ thuế quá hạn chưa hoàn thành nghĩa vụ.
Việt Nam hàng ngày
Theo Việt Nam hàng ngày
Copy link
Link bài gốc
Lấy link!
https://vietnamdaily.kienthuc.net.vn/nguoi-phu-nu-76-tuoi-bi-cam-xuat-canh-vi-no-thue-hon-3-trieu-dong-mat-trang-chuyen-du-lich-120-trieu-dong-post4296611374.html
CÙNG CHUYÊN MỤC
Thêm một nhà máy sản xuất, chế tác lớn nhất thế giới đặt tại Việt Nam
12:53 , 06/11/2026