Nhân viên văn phòng lương 66,2 triệu đồng/tháng: Thuê nhà hơn 9 triệu ở riêng, giờ mới thấm cảnh âm tiền
Trước đây với mức thu nhập tương đương, anh có thể tiết kiệm 18,5 triệu/tháng.
- 05-11-2026Những người không muốn sống cuộc đời chỉ gắn với 1 căn nhà và khoản nợ kéo dài hàng chục năm
- 05-11-2026Phim hot nhất Hàn Quốc lúc này làm nhà đài lập cả web riêng: Ngắm visual cặp chính mà rụng rời, kết thảm cũng quyết xem
- 05-11-2026Đi Hàn Quốc mùa thu, đừng chỉ mải ngắm lá vàng: Có một thư viện đẹp như phim khiến Hoa hậu Đặng Thu Thảo mê mẩn!
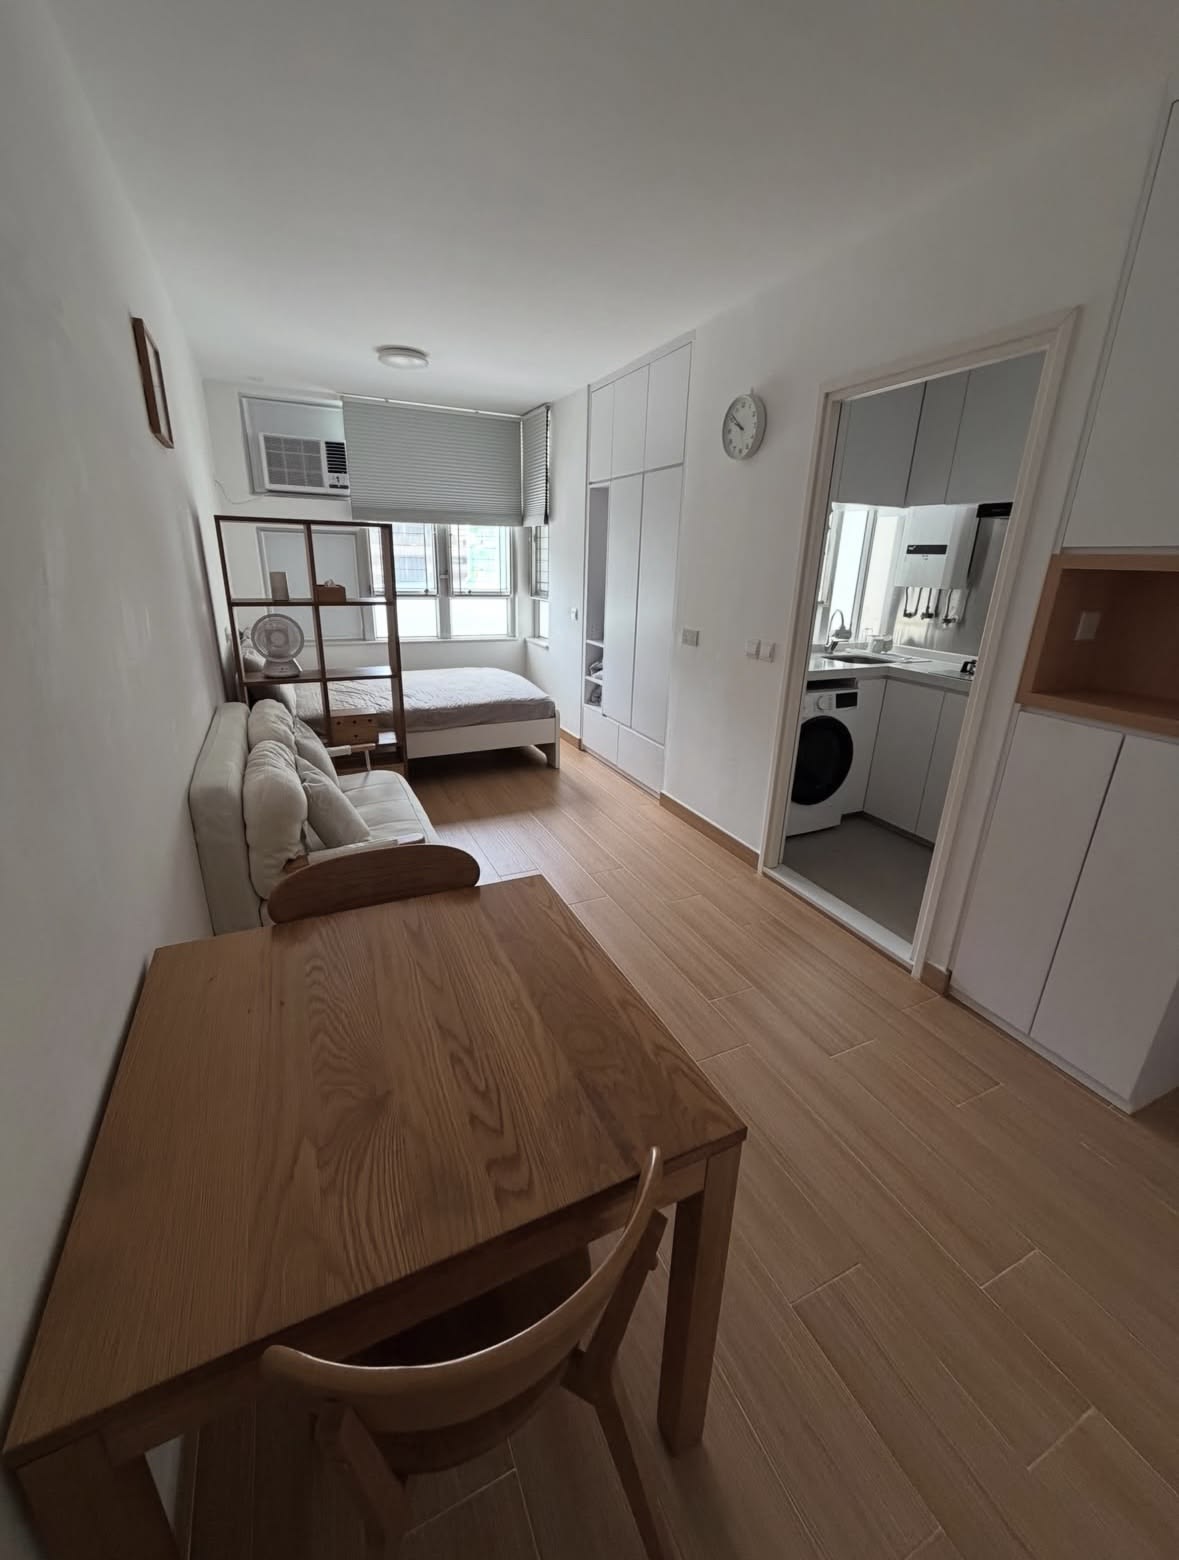
Kim Min-seo (32 tuổi) - Một nhân viên văn phòng tại Hàn Quốc, mới đây đã xuất hiện trong một chương trình tư vấn tài chính cá nhân. Chuyện là dù có công việc và thu nhập khá tốt nhưng tình hình hiện tại của Min-seo khá căng thẳng sau khi quyết tự đi thuê nhà và sống 1 mình.
Trước đó với mức lương 3,58 triệu won/tháng (khoảng 66,23 triệu đồng), Min-seo có thể tiết kiệm đều đặn 1 triệu won (khoảng 18,5 triệu đồng) mỗi tháng khi còn sống cùng bố mẹ, thậm chí vẫn dư tiền để đi du lịch. Tuy nhiên, kể từ khi chuyển ra ở riêng cách đây một năm, dù vẫn duy trì thói quen tiết kiệm, Min-seo lại liên tục rơi vào cảnh thâm hụt tài chính và phải rút từ các tài khoản tích lũy để bù đắp chi phí sinh hoạt.
Ảnh minh họa
Theo bảng chi tiêu được Min-seo chia sẻ trong chương trình, mỗi tháng anh phải trả 900.000 won (khoảng 16,65 triệu đồng) cho các khoản chi phí cố định. Trong đó, tiền thuê nhà chiếm 500.000 won (khoảng 9,25 triệu đồng), phí quản lý và dịch vụ chung cư là 190.000 won (khoảng 3,52 triệu đồng), bảo hiểm 120.000 won (khoảng 2,22 triệu đồng) và cước điện thoại, Internet 90.000 won (khoảng 1,67 triệu đồng).
Ngoài ra, Min-seo dành khoảng 500.000 won (khoảng 9,25 triệu đồng) cho chi phí sinh hoạt thiết yếu và 1,44 triệu won (khoảng 26,64 triệu đồng) cho các khoản chi tiêu cá nhân.
Bên cạnh chi phí cố định, Min-seo còn có khoảng 9 triệu won (khoảng 166,5 triệu đồng) chi phí phát sinh mỗi năm, tương đương 750.000 won/tháng (khoảng 13,875 triệu đồng). Số tiền này chủ yếu dành cho các hoạt động như tập luyện thể thao, du lịch, mua sắm quần áo theo mùa và những dịp lễ Tết, hiếu hỉ.
Và cuối cùng là những khoản chi mà Min-seo thừa nhận chẳng hiểu ở đâu ra, chỉ biết cuối tháng gần như lúc nào cũng âm khoảng 810.000 won (gần 15 triệu đồng).
Hiện tại, sau khi thống kê lại tổng tài sản, Min-seo cho biết anh đang có khoảng 97,1 triệu won (khoảng 1,8 tỷ đồng) bao gồm tiền mặt, tiền gửi tiết kiệm, tài sản đầu tư.
Trước tình trạng này, Chuyên gia từ Cơ quan Giám sát Tài chính Hàn Quốc (FSS) cho rằng vấn đề cấp thiết nhất của Min-seo là phải xử lý khoản thâm hụt hàng tháng. Theo vị chuyên gia, nguyên nhân không nằm ở mức thu nhập quá thấp mà xuất phát từ việc Min-seo vẫn giữ nguyên thói quen chi tiêu khi còn sống cùng bố mẹ, trong khi chi phí sinh hoạt đã tăng lên đáng kể sau khi chuyển ra ngoài.
Cụ thể, những khoản chi phí phát sinh trực tiếp từ quyết định sống riêng ước tính khoảng 1,09 triệu won (khoảng 20,17 triệu đồng) mỗi tháng, tương đương 13,08 triệu won (khoảng 241,98 triệu đồng) mỗi năm. Ngoài tiền thuê nhà và phí quản lý, anh còn phải tự chi trả thêm khoảng 200.000 won (khoảng 3,7 triệu đồng) cho thực phẩm và đồ dùng thiết yếu. Chi phí gọi đồ ăn và ăn uống bên ngoài cũng tăng thêm khoảng 200.000 won (khoảng 3,7 triệu đồng) so với trước đây.
Để cải thiện tình hình, Chuyên gia từ FSS đề xuất Min-seo giảm ngân sách chi tiêu và đặc biệt là những khoản thâm hụt mà chính anh cũng không hiểu ở đâu ra. FSS gợi ý Min-seo dùng ứng dụng theo dõi chi tiêu trong 2-3 tháng liên tiếp để rà soát khoản thâm hụt này.
Về kế hoạch tích lũy, Chuyên gia của FSS không khuyến khích Min-seo từ bỏ hoàn toàn việc tiết kiệm mà đề xuất điều chỉnh cơ cấu các khoản tiền. Tổng mức tiết kiệm bình quân hàng tháng nên ở mức 1,4 triệu won (khoảng 25,9 triệu đồng).
Ảnh minh họa
Đặc biệt, vấn đề nhà ở cần được tính toán lại trong trung và dài hạn. Khi hợp đồng thuê nhà hết hạn sau một năm, Min-seo nên cân nhắc chuyển sang hình thức thuê Jeonse (đặt cọc một khoản tiền lớn để thuê nhà, không phải trả tiền thuê hàng tháng).
Theo đại diện FSS, Min-seo không rơi vào tình trạng thâm hụt vì thu nhập không đủ trang trải cuộc sống, mà do chưa điều chỉnh được thói quen chi tiêu sau khi thay đổi môi trường sống. Nếu kiểm soát tốt các khoản chi, phân bổ ngân sách cho từng tài khoản và cân nhắc lại chi phí nhà ở, nhân vật này hoàn toàn có thể duy trì cuộc sống độc lập mà vẫn tiết kiệm được tiền, thay vì tháng nào cũng “âm” như hiện nay.
(Nguồn: Global Economic Times)
Phụ Nữ Mới
Theo Phụ Nữ Mới
Copy link
Link bài gốc
Lấy link!
https://phunumoi.net.vn/nhan-vien-van-phong-luong-662-trieu-dong-thang-thue-nha-hon-9-trieu-o-rieng-gio-moi-tham-canh-am-tien-d384134.html
Từ Khóa:
CÙNG CHUYÊN MỤC