Tất cả người dân chú ý quy định sẽ chính thức bị bãi bỏ từ 15/12
Đây là nội dung của Thông tư 158/2026/TT-BTC.
- 02-11-2026Nữ đại gia Chu Thị Thành khai gì về cáo buộc tham ô gần 80 tỷ đồng?
- 02-11-2026Cuộc đua thu hút FDI 'tăng nhiệt', Philippines, Malaysia, Ấn Độ đều nhập cuộc cạnh tranh: Bộ trưởng Bộ Tài chính nói gì về mục tiêu thu hút 30-40 tỷ USD/năm vốn giải ngân của Việt Nam?
- 02-11-2026Hơn 2,5 triệu mã số thuế chưa thể đóng: Đề xuất giảm tới 70% tiền phạt
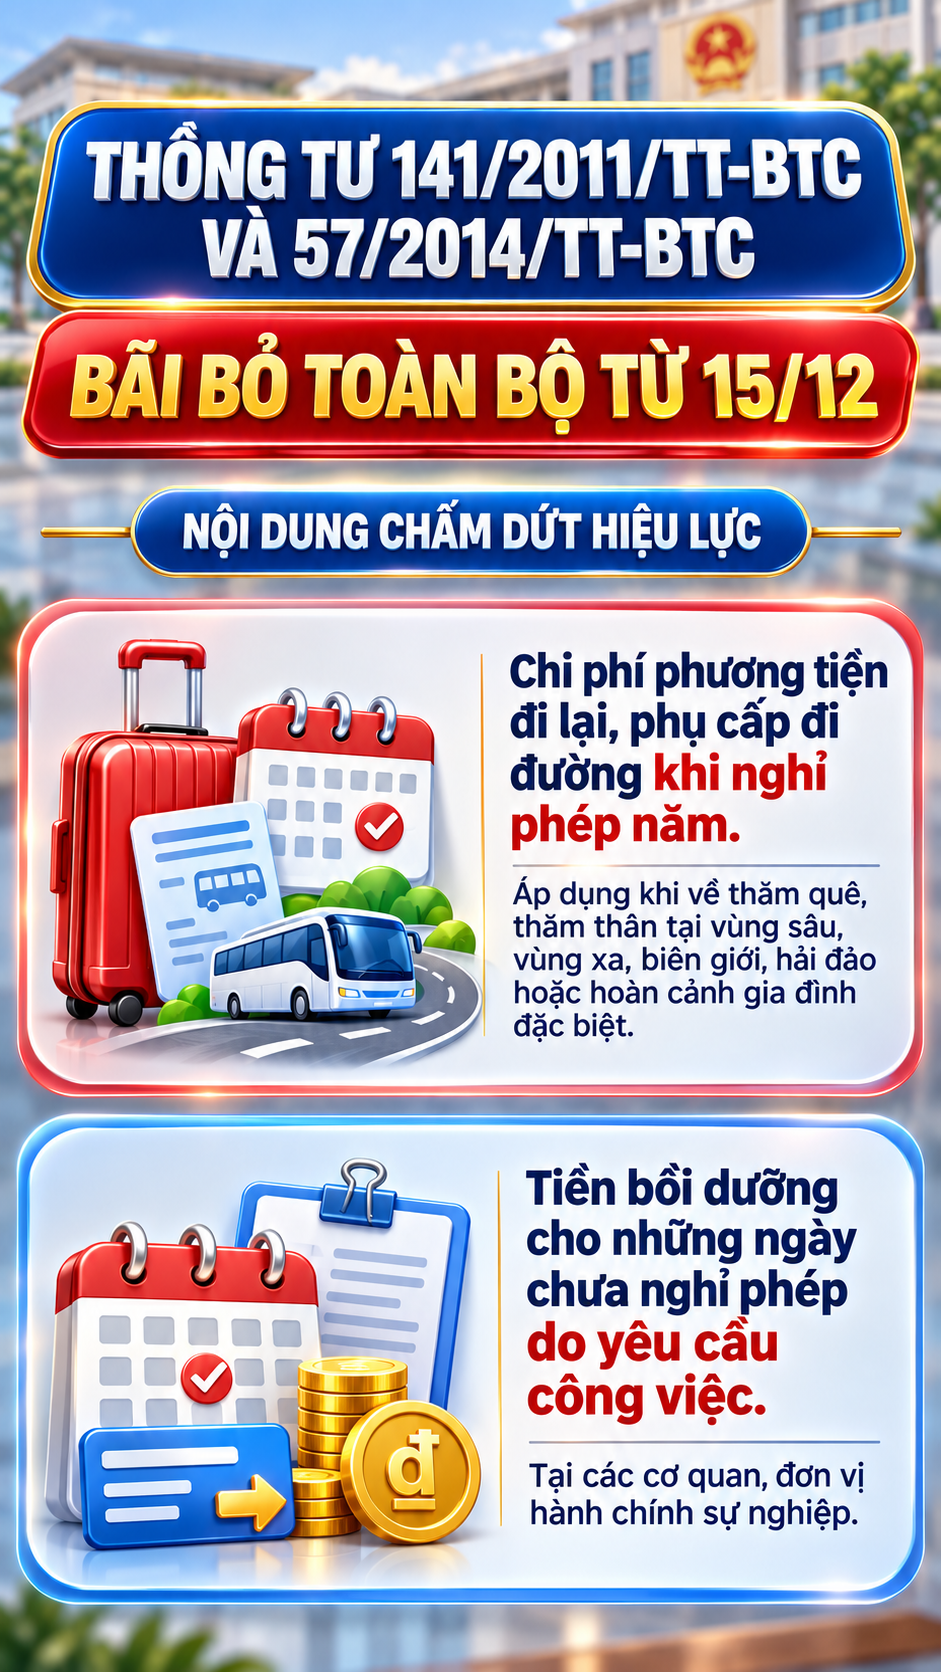
Bộ Tài chính vừa ban hành Thông tư 158/2026/TT-BTC. Theo đó, toàn bộ các quy định về chế độ thanh toán tiền nghỉ phép hằng năm quy định tại Thông tư 141/2011/TT-BTC (ngày 20/10/2011) và Thông tư 57/2014/TT-BTC (ngày 06/5/2014) sẽ chính thức hết hiệu lực kể từ ngày 15/12/2026.
Chấm dứt hiệu lực của Thông tư 141 và Thông tư 57
Căn cứ theo khoản 10 và khoản 16 Điều 1 của Thông tư 158/2026/TT-BTC, hai văn bản quen thuộc gồm Thông tư 141/2011/TT-BTC và Thông tư 57/2014/TT-BTC sẽ bị bãi bỏ toàn bộ.
Trước đây, những văn bản này đóng vai trò là khung pháp lý chuẩn hóa chế độ thanh toán tiền nghỉ phép hằng năm, bao gồm chi phí phương tiện đi lại, phụ cấp đi đường khi về thăm gia đình/quê quán, cũng như khoản tiền lương hoặc tiền bồi dưỡng cho những ngày chưa nghỉ hết đối với cán bộ, công chức, viên chức và hợp đồng lao động tại các cơ quan nhà nước, đơn vị sự nghiệp công lập.
Nhìn lại những nội dung cốt lõi của quy định cũ
Ảnh được AI hỗ trợ thiết kế
Theo Thông tư 141/2011/TT-BTC và phần sửa đổi tại Thông tư 57/2014/TT-BTC, quyền lợi nghỉ phép của cán bộ, công chức, viên chức trước nay được chia thành các nhóm chính sách rõ rệt:
Hỗ trợ đi lại khi thăm thân: Khoản hỗ trợ này áp dụng cho người miền xuôi công tác tại vùng sâu, vùng xa, biên giới, hải đảo (có hệ số phụ cấp khu vực từ 0,5 trở lên) và ngược lại, khi đáp ứng đủ điều kiện và có giấy phép thăm gia đình, quê quán do thủ trưởng cơ quan cấp. Đồng thời, những trường hợp thăm vợ/chồng, con, cha mẹ hai bên ốm đau hoặc qua đời cũng được xem xét thanh toán dựa trên chứng từ và thủ tục cụ thể.
Chi trả tiền bồi dưỡng ngày chưa nghỉ: Trường hợp cơ quan, đơn vị không thể bố trí thời gian nghỉ phép do yêu cầu công việc, người lao động được hỗ trợ chi phí tùy thuộc vào nguồn kinh phí và quy chế chi tiêu nội bộ, với mức tối đa không vượt quá tiền lương làm thêm giờ vào ngày nghỉ hằng tuần. Tuy nhiên, chính sách này không áp dụng cho người đã được bố trí thời gian nghỉ nhưng chủ quan không có nhu cầu sử dụng.
Người lao động cần lưu ý gì khi chính sách thay đổi?
Việc bãi bỏ hai Thông tư trên từ ngày 15/12/2026 đồng nghĩa với việc các quy định hướng dẫn chi trả tài chính riêng biệt trong khu vực hành chính sự nghiệp sẽ chấm dứt, đặt ra yêu cầu mới về quản lý nhân sự và tài chính tại các cơ quan, đơn vị.
Tuy nhiên, các chuyên gia pháp lý lưu ý rằng việc dừng hiệu lực này không đồng nghĩa với việc tước bỏ mọi quyền lợi nghỉ phép năm của người lao động:
Đối với khu vực doanh nghiệp và người lao động theo Bộ luật Lao động: Quyền lợi cơ bản vẫn được bảo vệ vững chắc theo khoản 3 Điều 113 Bộ luật Lao động 2019. Theo đó, người lao động khi thôi việc hoặc bị mất việc làm mà chưa nghỉ hằng năm (hoặc chưa nghỉ hết số ngày phép) vẫn được doanh nghiệp thanh toán tiền lương cho những ngày chưa nghỉ.
Vấn đề chuyển tiếp: Do Thông tư 158/2026/TT-BTC không đưa ra điều khoản chuyển tiếp riêng cho các hồ sơ thanh toán còn tồn đọng trước ngày văn bản có hiệu lực, các cơ quan, đơn vị cần bám sát vào thời điểm phát sinh, đối tượng áp dụng cùng các quy định pháp luật hiện hành để xử lý từng trường hợp một cách thấu đáo, đúng luật.
Việt Nam hàng ngày
Theo Việt Nam hàng ngày
Copy link
Link bài gốc
Lấy link!
https://vietnamdaily.kienthuc.net.vn/tat-ca-nguoi-dan-chu-y-quy-dinh-se-chinh-thuc-bi-bai-bo-tu-1512-post4296610585.html
CÙNG CHUYÊN MỤC
Nhà nào đang làm giếng trời nên nhớ 4 điều quan trọng
13:58 , 03/11/2026
Đu đủ có 2 loại, ăn sai cách có thể hại dạ dày: Chuyên gia chỉ cách ăn đúng
13:45 , 03/11/2026
Vạn dặm gắn kết và những hỗ trợ thiết thực cho giáo dục địa phương
13:30 , 03/11/2026