Vay mua nhà bao nhiêu là an toàn khi lãi suất tăng?
Trong bối cảnh lãi suất cho vay mua nhà ở ngưỡng cao, các chuyên gia cho rằng việc dùng đòn bẩy tài chính cần được cân nhắc kỹ.
Chuyên gia kinh tế TS Bùi Ngọc Sơn cho rằng người sử dụng đòn bẩy tài chính cần đặc biệt thận trọng khi chi phí vay tăng cao.
Ông Sơn đưa ra ví dụ một người vay 3 tỷ đồng mua nhà. Nếu lãi suất ở mức 10%/năm, riêng tiền lãi khoảng 25 triệu đồng mỗi tháng. Khi lãi suất tăng lên 16%/năm, tiền lãi tăng lên khoảng 40 triệu đồng/tháng. Như vậy, chỉ riêng phần lãi suất tăng đã khiến chi phí tài chính của người vay tăng thêm khoảng 15 triệu đồng mỗi tháng.
“ Đây là áp lực rất lớn đối với những người mua bất động sản bằng đòn bẩy, đặc biệt khi khoản vay kéo dài nhiều năm ”, ông Sơn nhấn mạnh.
Đưa ra lời khuyên cho người mua nhà, TS Châu Đình Linh, Chuyên gia kinh tế - tài chính, Đại học Ngân hàng TPHCM, nhận định người mua nhà hiện nay cần đặc biệt tỉnh táo và tránh tâm lý fomo (sợ bỏ lỡ).
Quyết định mua chịu tác động bởi rất nhiều yếu tố nên phải cân nhắc kỹ chứ không thể quyết định theo cảm xúc và cần dựa trên một số yếu tố quan trọng.
Nhiều chuyên gia đưa ra lời khuyên về việc vay tiền ngân hàng mua nhà. (Ảnh minh hoạ: Minh Đức)
Ông Linh nhấn mạnh việc không nên sử dụng quá nhiều vốn vay ngân hàng. Tỷ lệ trả nợ gốc và lãi hàng tháng không nên vượt quá 50% tổng thu nhập, người có khẩu vị rủi ro cao thì cũng không nên quá 55%. Điều này để đảm bảo an toàn tài chính nếu lãi suất tăng hoặc xảy ra vấn đề tài chính cá nhân.
Người mua còn phải cân nhắc uy tín chủ đầu tư, sự phù hợp của căn nhà với định hướng cuộc sống của mình. Quan trọng nhất là tỉnh táo, cân nhắc kỹ càng và đưa ra quyết định phù hợp với chính bản thân mình.
Theo bà Cao Thị Thanh Hương, Chuyên gia của Savills TP.HCM, với người trẻ thì không nên mạo hiểm với khoản vay quá sức. Một khoản trả góp ổn định khoảng 1/3 thu nhập sẽ khả thi hơn rất nhiều so với mức một nửa thu nhập trở lên - ngưỡng đang khiến nhiều cặp vợ chồng trẻ cảm thấy đuối sức.
Với bối cảnh hiện nay, mức vay an toàn nên cân nhắc là tối đa 50% giá trị bất động sản , đây là mức có thể giảm thiểu rủi ro tài chính và tâm lý trong dài hạn. Hơn hết, việc cân nhắc kỹ lưỡng khả năng trả nợ, lựa chọn dự án có pháp lý rõ ràng và chủ đầu tư uy tín là những bước đi không thể bỏ qua.
Không ít trường hợp người mua đã gặp rắc rối với các dự án bị đình trệ hoặc chủ đầu tư không thực hiện cam kết hỗ trợ lãi suất. Trong khi với nhiều người, mua nhà là khoản đầu tư lớn nhất và duy nhất một lần trong đời. Vì vậy, những trục trặc này có thể tác động tiêu cực tới tâm lý người mua và ảnh hưởng nặng nề đến chất lượng cuộc sống.
Bên cạnh đó, sự ổn định về lãi suất cũng là yếu tố quan trọng nhằm giữ vững tâm lý cho người vay. Mỗi biến động trong lãi suất đều có thể khiến người vay lo lắng, ảnh hưởng đến chất lượng cuộc sống và tâm lý an cư lạc nghiệp.
Hiện nay, người trẻ và người có thu nhập thấp hoàn toàn có thể kỳ vọng hoàn thành ước mơ sở hữu nhà ở với những thông tin tích cực từ chính sách nhà ở của Chính phủ cũng như các dự án hạ tầng đô thị đang được gấp rút triển khai.
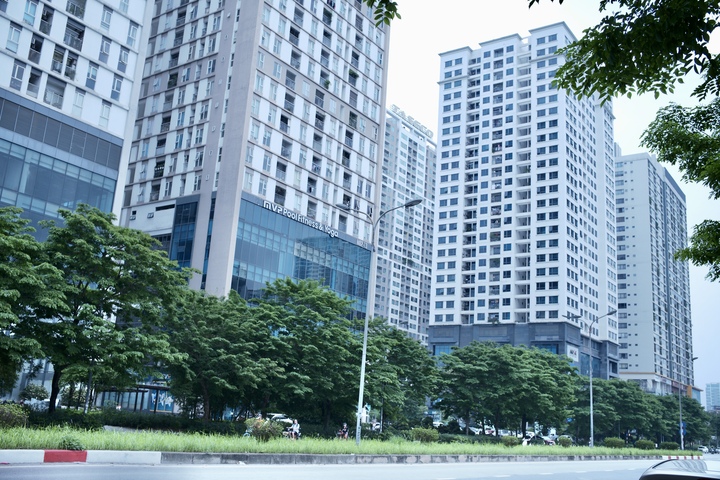
Nhiều dự án đang gấp rút hoàn thiện, mở ra cở hội sở hữu nhà cho người có nhu cầu ở thực. (Ảnh minh họa)
Hội Môi giới bất động sản Việt Nam (VARS) cũng khuyến nghị người dân không nên vay quá 50% giá trị tài sản.
Theo phân tích của VARS, với đặc thù sử dụng đòn bẩy nợ vay lớn, bất động sản là kênh đầu tư bị ảnh hưởng trực tiếp và sâu sắc nhất do biến động lãi suất.
Trong quá khứ, thị trường bất động sản từng trải qua chu kỳ suy giảm mạnh 2011 - 2013 khi lãi suất cho vay vượt ngưỡng 18-20%/năm, nhiều doanh nghiệp và nhà đầu tư đã phải bán tháo tài sản để cắt lỗ, khiến thị trường “đóng băng” kéo dài, giá nhà đất nhiều khu vực, kể cả khu trung tâm giảm 30 - 40%.
Một phần nguyên nhân đến từ tâm lý đầu tư dựa vào vốn vay ngắn hạn, trong khi dự án và tài sản bất động sản có chu kỳ đầu tư dài, khi chi phí vốn tăng đột ngột, dòng tiền bị đứt gãy, rủi ro mất thanh khoản gần như không thể tránh khỏi.
Cũng nêu quan điểm về vấn đề vay tiền khi mua nhà, lãnh đạo một doanh nghiệp bất động sản chia sẻ, với một gia đình thu nhập hàng tháng khoảng 30-40 triệu đồng/tháng thì chỉ nên vay khoảng 40% giá trị dòng tiền đó để trả lãi ngân hàng là hợp lý.
Cụ thể, với thu nhập 30 triệu/tháng, nên dành ra khoảng 12 triệu đồng để trả ngân hàng, với thu nhập 40 triệu đồng/tháng thì dành ra khoảng 16,17 triệu đồng. Đây là một khoản vay phù hợp.
Còn với những người thu nhập chỉ ở khoảng 20 triệu đồng thì nên cân nhắc gia tăng dòng tiền trước khi vay mua nhà để tránh rủi ro.
Đại diện một ngân hàng cũng nhận định, trong thời điểm hiện tại, bình quân và mức phổ biến cho vay dao động ở mức 70-80% giá trị nhà mà khách hàng đề nghị vay. Vẫn có khả năng sẽ được vay đến 100% giá trị ngôi nhà, đương nhiên mức cho vay cao thì lãi người dân phải trả cũng sẽ tăng tương ứng.
“ Tỷ lệ vàng” khi vay mua nhà là khoảng từ 30-50% và cần lựa chọn gói vay phù hợp. Những người có thu nhập ổn định nhưng không quá cao thì nên chọn gói vay có thời hạn vay dài, từ 10-25 năm ”, vị này cho biết.
VTC News
Theo VTC News
Copy link
Link bài gốc
Lấy link!
https://vtcnews.vn/vay-mua-nha-bao-nhieu-la-an-toan-khi-lai-suat-tang-ar1043308.html
Từ Khóa:
CÙNG CHUYÊN MỤC