Chủ tịch VCCI: Có trường hợp bên bán đã kê khai, nộp thuế nhưng bên mua ở địa phương khác lại không được khấu trừ
Chủ tịch VCCI Hồ Sỹ Hùng cho rằng chính sách đã rõ ràng nhưng cách triển khai khác nhau giữa các địa phương đang tạo thêm áp lực cho doanh nghiệp.
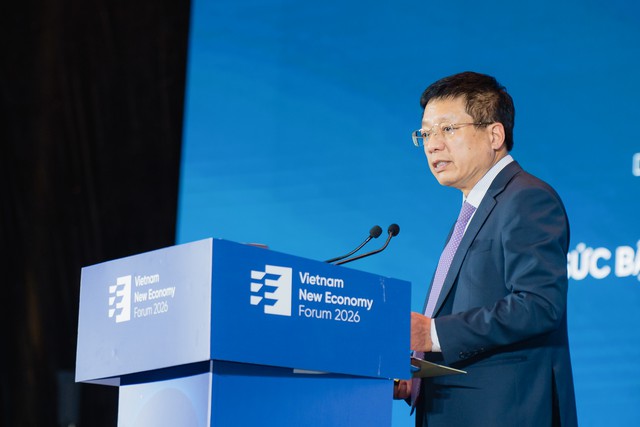
PGS.TS Hồ Sỹ Hùng, Chủ tịch VCCI. Ảnh: Vneconomy.
Cùng một quy định nhưng khác cách thực thi
Chia sẻ tại Diễn đànKinh tế mới lần thứ 4 năm 2026, PGS.TS Hồ Sỹ Hùng, Chủ tịch Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI), cho rằng những đột phá về thể chế đang mở ra dư địa lớn cho doanh nghiệp.
Cụ thể, Bộ Chính trị ban hành các nghị quyết trụ cột, Quốc hội và Chính phủ khẩn trương thể chế hóa, đồng thời áp dụng các cơ chế đặc biệt để tháo gỡ điểm nghẽn thực tế.
Việc sắp xếp lại bộ máy, gồm 34 tỉnh, thành phố và mô hình chính quyền địa phương hai cấp, cũng giúp đơn giản hóa thủ tục hành chính, điều kiện kinh doanh, rút ngắn thời gian xử lý và tạo thuận lợi hơn cho doanh nghiệp.
Trong lĩnh vực đầu tư, việc trao thêm thẩm quyền cho Chủ tịch UBND tỉnh và mở rộng cơ chế “luồng xanh”, chuyển từ tiền kiểm sang cam kết của nhà đầu tư và hậu kiểm của Nhà nước, đã góp phần rút ngắn thời gian chuẩn bị dự án.
Tuy nhiên, ông Hùng cho biết điểm nghẽn vẫn nằm ở sự khác biệt về hiệu quả thực thi giữa các địa phương. Qua theo dõi thực tiễn và khảo sát năm 2026, VCCI nhận diện có nhiều khoảng cách trong thực thi.
Thứ nhất là khoảng cách giữa quyền được trao trên văn bản và hành vi trên thực tế.
Ông Hùng lấy ví dụ với thức ăn chăn nuôi nhập khẩu. Doanh nghiệp thuê tổ chức chứng nhận hợp quy có thể mất khoảng 5 triệu đồng/lô, trong khi tự đánh giá sự phù hợp chỉ khoảng 700.000 đồng. Pháp luật cho phép cả hai phương thức nhưng doanh nghiệp vẫn lựa chọn cách tốn kém hơn do một số cơ quan thực thi yêu cầu để đảm bảo an toàn.
Thứ hai là khoảng cách giữa chính sách Trung ương và cách diễn giải tại từng địa phương.
Chủ tịch VCCI dẫn ví dụ trong ngành thủy sản. Sản phẩm như tôm, cá, mực, nghêu… tại mỗi cơ quan thuế địa phương có thể hướng dẫn khác nhau: có nơi xác định không chịu thuế, nơi áp thuế 5%, 8% hoặc 10%. Có trường hợp bên bán đã kê khai, nộp thuế nhưng bên mua ở địa phương khác lại không được khấu trừ.
Với thuế thu nhập doanh nghiệp, cùng một dây chuyền sản xuất nhưng cách xác định thế nào là chế biến thủy sản cũng khác nhau giữa các kỳ kiểm tra và các cơ quan.
Thứ ba là khoảng cách giữa phân cấp và năng lực thực hiện. Theo ông Hùng, sau khi sắp xếp bộ máy, một số nhiệm vụ đã được giao về cấp xã trong khi nhân lực chuyên môn chưa được bố trí kịp thời, thẩm quyền ở một số lĩnh vực chưa đồng bộ.
“Có doanh nghiệp mất hơn 7 tháng vẫn chưa xác định được cơ quan cấp phép nhập khẩu chất chuẩn để kiểm nghiệm thuốc. Việc dữ liệu giữa các địa phương chưa được kết nối cũng khiến doanh nghiệp phải thực hiện những công việc lẽ ra các cơ quan Nhà nước có thể phối hợp và tra cứu với nhau”, ông Hùng nói.
Gỡ điểm nghẽn từ cấp cơ sở
Khảo sát hơn 1.000 hộ kinh doanh của VCCI năm 2026 cho thấy 73,3% đánh giá khó khăn pháp lý ở mức lớn hoặc nghiêm trọng. Chỉ 15,6% có ý định chuyển lên doanh nghiệp trong hai năm tới.
Theo ông Hùng, nếu muốn đạt mục tiêu 2 triệu doanh nghiệp vào năm 2030, cần giải quyết những rào cản này ngay từ cấp xã, phường, nơi doanh nghiệp và hộ kinh doanh trực tiếp làm thủ tục.
Từ những điểm nghẽn trên, Chủ tịch VCCI đề xuất bốn nhóm giải pháp:
Một là xác lập các quy tắc thực thi an toàn cho cả người tuân thủ và cán bộ thực thi. Khi quy định có nhiều cách hiểu, cần ưu tiên cách hiểu có lợi hơn cho người dân và doanh nghiệp; không từ chối tiếp nhận hồ sơ chỉ vì thiếu văn bản hướng dẫn; người làm đúng hướng dẫn bằng văn bản của cơ quan có thẩm quyền được miễn trách nhiệm và không áp dụng hồi tố theo hướng bất lợi.
Hai là bảo đảm cách hiểu thống nhất trên toàn quốc. Các bộ, ngành cần ban hành hướng dẫn kèm phụ lục tra cứu theo nhóm sản phẩm, có ví dụ cụ thể. Ý kiến giải đáp cho một địa phương cũng cần được công khai để áp dụng chung cho các trường hợp tương tự.
Ba là phân cấp phải đi cùng năng lực và liên thông dữ liệu. Mỗi thủ tục cần có một đầu mối rõ ràng; nhân lực cấp xã phải được bố trí theo khối lượng hồ sơ thực tế; cấp tỉnh cần hỗ trợ cấp xã trong giai đoạn đầu. Việc xác nhận giữa các tỉnh nên được thay bằng tra cứu dữ liệu, doanh nghiệp chỉ cần khai báo một lần với cơ quan đầu mối.
Bốn là đo lường thực thi bằng kết quả thực tế và nhân rộng các mô hình tốt. Theo ông Hùng, không nên chỉ dựa vào báo cáo tự đánh giá mà cần có bộ chỉ số độc lập về thời gian xử lý, chi phí thực tế, mức độ nhất quán trong áp dụng và tỷ lệ hồ sơ trễ hạn.
Ông cũng đề nghị sớm tổng kết, nhân rộng những mô hình như “luồng xanh” trong đầu tư hay cửa khẩu thông minh. Các địa phương nên cạnh tranh bằng chất lượng thực thi thay vì chủ yếu dựa vào ưu đãi.
vietnamdaily
Theo vietnamdaily
Copy link
Link bài gốc
Lấy link!
https://vietnamdaily.kienthuc.net.vn/chu-tich-vcci-co-truong-hop-ben-ban-da-ke-khai-nop-thue-nhung-ben-mua-o-dia-phuong-khac-lai-khong-duoc-khau-tru-post4296604070.html
Từ Khóa:
CÙNG CHUYÊN MỤC