Đất trong bao lâu không sử dụng thì bị coi là bỏ hoang?
Trao đổi với PV Tiền Phong, GS, TS. Hoàng Văn Cường - Phó Chủ tịch Hội Khoa học kinh tế Việt Nam - cho rằng việc áp dụng chế tài với người bỏ hoang đất là cần thiết, nhằm hạn chế lãng phí nguồn lực xã hội. Tuy nhiên, để chính sách đi vào thực tế, cần làm rõ đất trong bao lâu không sử dụng thì bị coi là bỏ hoang, tiêu chí xác định và trách nhiệm của chủ đầu tư với dự án chậm triển khai.
- 07-10-2026Đánh thuế đất bỏ hoang và bài toán đặt ra
- 06-10-2026Đất bỏ hoang có thể chịu thuế 0,2%
Nên định nghĩa cụ thể thế nào là đất bỏ hoang
Theo GS, TS. Hoàng Văn Cường, việc đánh thuế đối với đất bỏ hoang cần đi kèm hệ thống tiêu chí cụ thể, tránh tác động tới những người thực sự có nhu cầu sử dụng đất nhưng chưa đủ điều kiện triển khai ngay.
Theo ông Cường, cần xác định rõ đất trong bao lâu không sử dụng thì được coi là bỏ hoang. “Có người mua được một mảnh đất nhưng chưa đủ khả năng xây nhà ngay. Họ để một vài năm đã bị đánh thuế thì đó cũng sẽ là một vấn đề”, ông Cường nói.
Do đó, chính sách cần dành một khoảng thời gian hợp lý kể từ khi người dân mua đất đến thời điểm xác định đất bị bỏ hoang. Như thế vừa tạo điều kiện để người dân tích lũy nguồn lực, vừa hạn chế tình trạng mua đất rồi để không trong thời gian dài.
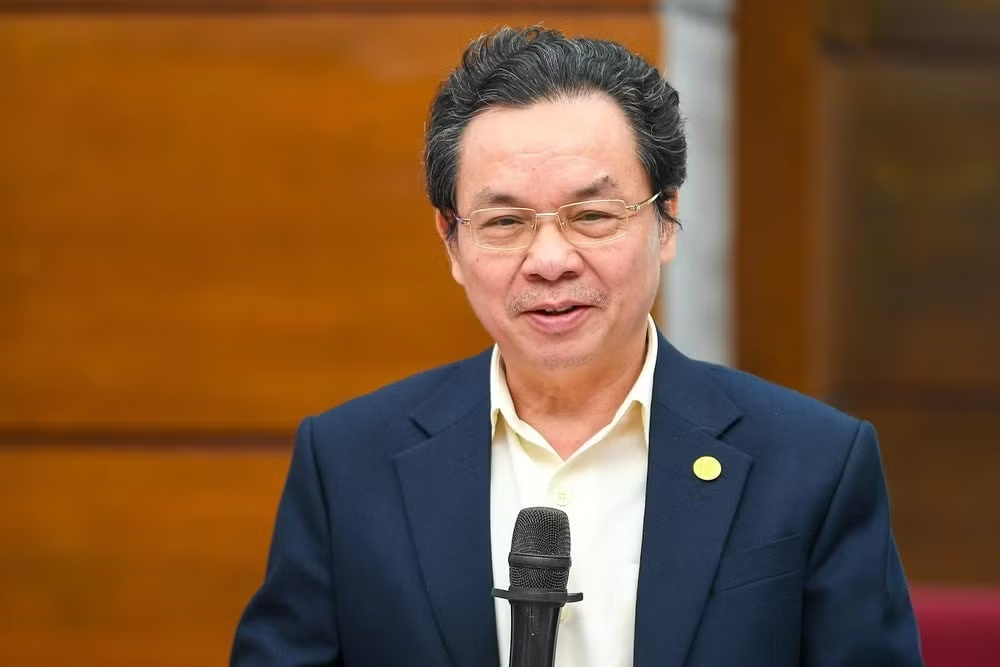
GS, TS. Hoàng Văn Cường - Phó Chủ tịch Hội Khoa học kinh tế Việt Nam
Một vấn đề khác được ông Cường lưu ý là phải định nghĩa rõ thế nào là đất bỏ hoang. Nếu tiêu chí chỉ dựa vào việc trên đất có công trình hay không, chính sách có thể tạo ra kẽ hở. Người sử dụng đất có thể xây dựng những công trình mang tính hình thức để chứng minh đất vẫn đang được sử dụng.
Ông Cường dẫn lại thực tế trước đây, khi pháp luật chưa cho phép mua bán quyền sử dụng đất mà chỉ cho phép mua bán nhà. Khi đó từng xuất hiện tình trạng người dân dựng những căn nhà rất đơn sơ trên đất rồi chuyển nhượng đất thông qua giao dịch nhà.
“Nếu áp thuế đối với đất bỏ hoang mà không có tiêu chí chặt chẽ, tình trạng tương tự có thể xuất hiện. Người ta có thể dựng lên một cái nhà rất đơn sơ rồi nói rằng đang sử dụng, khi đó rất khó xác định là bỏ hoang thật hay người dân khó khăn, chỉ đủ khả năng xây một căn nhà như vậy”, ông Cường nói.
Không chỉ đất ở, việc xác định đất nông nghiệp có bỏ hoang hay không cũng không đơn giản. Một thửa đất có thể được trồng một số loại cây với mật độ rất thấp và người sử dụng cho rằng, đất vẫn đang được khai thác.
Theo ông Cường, tiêu chí phải đủ cụ thể để xử lý tình trạng bỏ hoang thực sự nhưng cũng không tạo ra kẽ hở để người sử dụng đất tìm cách “lách” quy định.
Phân biệt rõ “không muốn làm” và “không được làm”
Ở góc độ chính sách thuế, TS. Trần Nguyên Đán - thành viên Hội đồng Khoa học Viện Chiến lược chính sách kinh tế Phương Nam - cho rằng mỗi trường hợp có bản chất khác nhau, vậy nên cần tách bạch 3 tình trạng gồm: Bỏ hoang, không đưa vào sử dụng và chậm đưa vào sử dụng.
“Chậm đưa vào sử dụng” có thể được xác định dựa trên tiến độ đã cam kết, phù hợp hơn với các dự án đầu tư. Trong khi đó, “bỏ hoang” là một trạng thái thực tế trên đất và phải được xác định trong một khoảng thời gian nhất định.
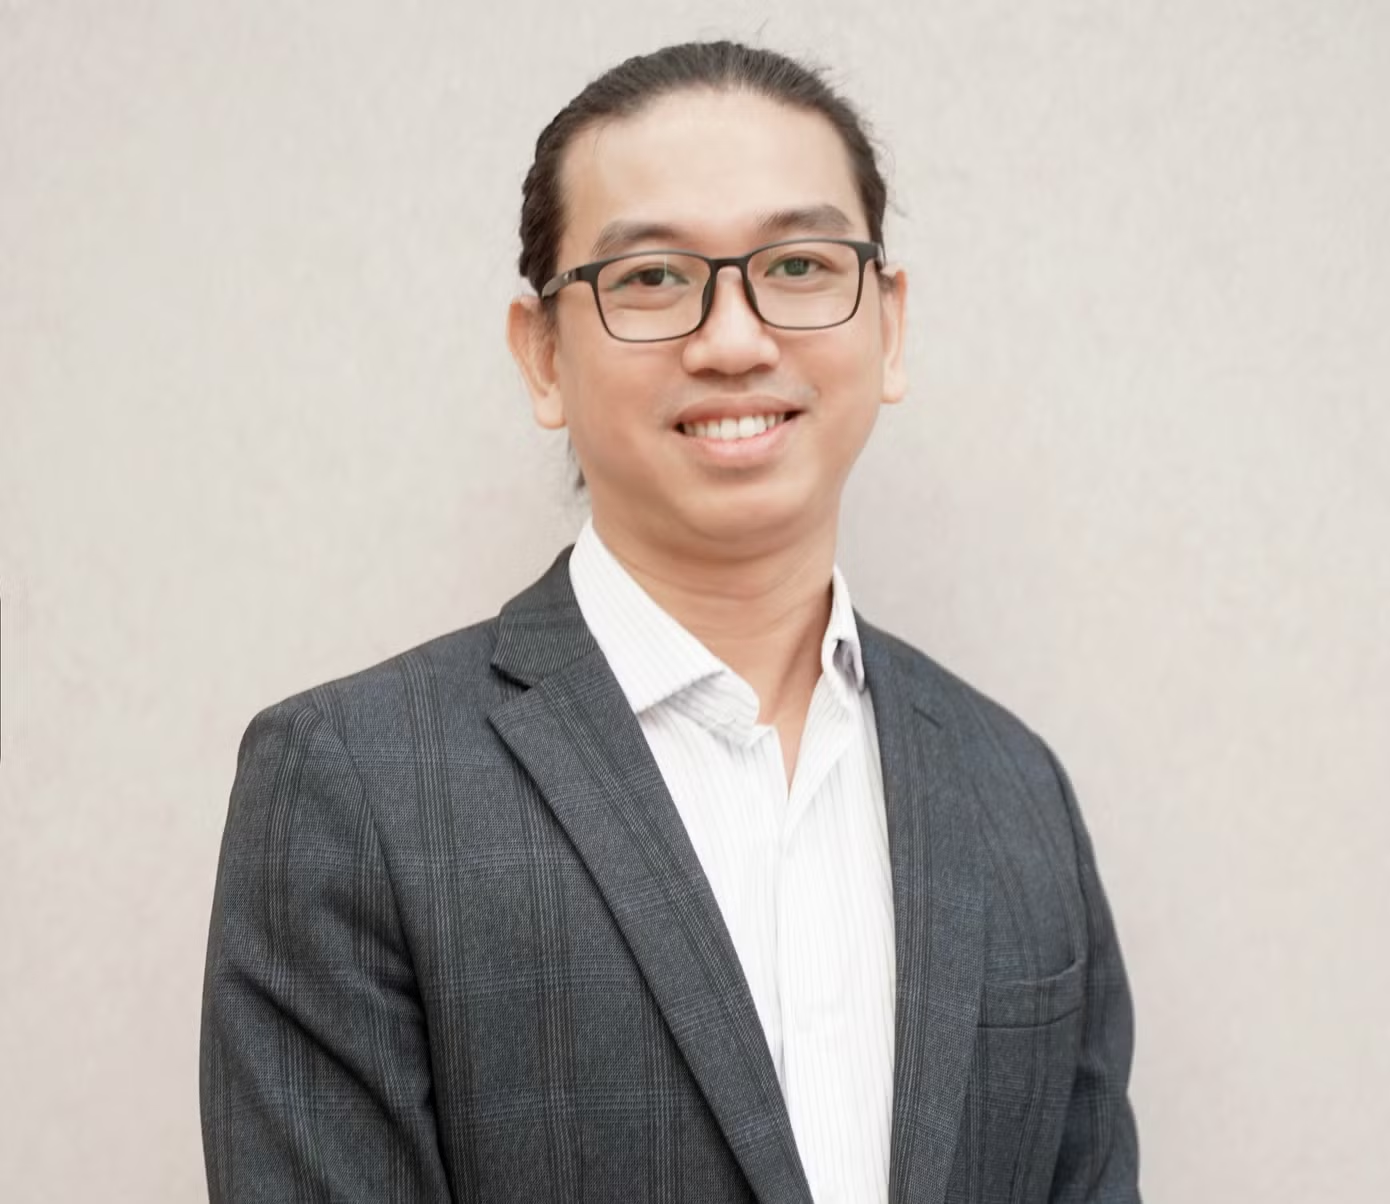
TS. Trần Nguyên Đán - thành viên Hội đồng Khoa học Viện Chiến lược chính sách kinh tế Phương Nam.
Đặc biệt, theo ông Đán, cần phân biệt hai trường hợp: Không muốn làm và không được làm. Đây là điểm quan trọng khi xây dựng chính sách thuế đối với đất bỏ hoang.
Một chủ đầu tư cố tình giữ đất, không triển khai dự án khác với trường hợp dự án chậm tiến độ do chưa được bàn giao mặt bằng, vướng thủ tục hoặc thay đổi quy hoạch. Tương tự, một hộ gia đình có đất nhưng chưa xây nhà vì chưa đủ khả năng tài chính khác với trường hợp thửa đất nằm trong khu vực chưa được phép xây dựng.
Theo ông Đán, đối với đất dự án, pháp luật về đất đai đã có những mốc thời gian để xác định tình trạng chậm đưa đất vào sử dụng. Vì vậy, có thể cân nhắc sử dụng những mốc này làm căn cứ tham chiếu khi xây dựng chính sách thuế, qua đó tạo sự thống nhất giữa pháp luật về đất đai và pháp luật về thuế.
Tuy nhiên, cần làm rõ trường hợp dự án đang trong thời gian được gia hạn và chủ đầu tư đã thực hiện nghĩa vụ tài chính liên quan thì có đồng thời phải chịu mức thuế mới hay không. Nếu cùng một tình trạng phải chịu nhiều khoản thu, chính sách cần được cân nhắc để tránh chồng chéo.
Đối với đất của cá nhân, việc xác định phức tạp hơn do không có một “tiến độ dự án” để đối chiếu. “Một người mua lô đất nền, trả góp ngân hàng mười năm, chưa gom đủ tiền xây nhà thì gọi là đang găm đất, hay đang tích lũy tiền xây?”, ông Đán đặt vấn đề.
Theo ông Đán, có thể cân nhắc ngưỡng về diện tích, số lượng thửa đất và thời gian đủ dài để tránh trường hợp một gia đình chỉ có một thửa đất ở trong hạn mức nhưng chưa đủ điều kiện xây dựng ngay đã bị áp mức thuế cao.
Một vấn đề khác là thời điểm bắt đầu tính thời gian bỏ hoang. Theo vị chuyên gia, không nên mặc nhiên tính từ ngày cấp giấy "sổ đỏ" mà nên xem xét thời điểm thửa đất thực sự đủ điều kiện sử dụng (được bàn giao trên thực địa, có hạ tầng kết nối, được phép xây dựng...).
Bên cạnh đó, danh mục các trường hợp loại trừ cũng cần được quy định rõ, như đất đang chờ hoàn thiện thủ tục, chưa được bàn giao mặt bằng...
Bộ Tài chính vừa đề xuất áp thuế suất 0,2% đối với đất bỏ hoang, không đưa vào sử dụng hoặc chậm đưa vào sử dụng. Mức thuế này cao gần 7 lần so với mức thuế suất 0,03% đang áp dụng đối với đất ở trong hạn mức.
Tiền phong
Theo Tiền phong
Copy link
Link bài gốc
Lấy link!
https://tienphong.vn/dat-trong-bao-lau-khong-su-dung-thi-bi-coi-la-bo-hoang-post1882954.tpo
CÙNG CHUYÊN MỤC
Đèo Cả đề xuất nghiên cứu mở rộng 415km cao tốc Bắc - Nam
14:29 , 07/10/2026