Lao động bán thời gian: Được tham gia nhưng chưa hiểu về BHTN
Trao đổi với phóng viên Báo Pháp luật Việt Nam, chị Nguyễn Thu Hà (40 tuổi, hiện thuê trọ tại Cầu Giấy, Hà Nội) cho biết, chị đang phải xoay xở với hai công việc dọn dẹp công nghiệp và bán đồ ăn sáng để trang trải cuộc sống. Trước đây, chị từng làm tạp vụ cho một công ty, nhưng sau khi nghỉ việc suốt một tháng chị không tìm được công việc mới nên không có nguồn thu nhập nào, trong khi vẫn phải chăm lo cho con nhỏ. Chị Hà chia sẻ, bản thân chưa nắm rõ các quy định về tham gia BHTN đối với lao động làm việc bán thời gian. Mỗi lần mất việc, hành trình tìm kiếm công việc mới lại thêm chật vật. Hiện nay, dù làm cùng lúc hai công việc, thu nhập của gia đình chị vẫn chỉ đủ trang trải các khoản sinh hoạt thiết yếu, gần như không có tích lũy để dự phòng khi gặp khó khăn.
Câu chuyện này phần nào phản ánh thực tế của nhiều người lao động làm việc linh hoạt, khi nhu cầu bảo đảm thu nhập trước mắt thường được ưu tiên hơn các quyền lợi an sinh lâu dài. Không ít người biết đến BHXH, BHYT nhưng không hề biết tới BHTN, cũng như quyền lợi được hưởng khi mất việc. Với những công việc mang tính tạm thời, họ dễ cho rằng bảo hiểm chỉ dành cho người làm việc toàn thời gian, lâu dài tại doanh nghiệp.
Ở chiều ngược lại, những người từng trải qua giai đoạn mất việc thường thấu hiểu hơn giá trị của chính sách BHTN. Chị Trần Thị Hương (32 tuổi, sống tại Hoài Đức, Hà Nội) chia sẻ, sau ba năm làm việc tại một công ty xuất bản sách với lương khoảng 10 triệu, chị nghỉ việc và được hưởng trợ cấp thất nghiệp 3 triệu đồng/tháng trong ba tháng, thông qua Trung tâm Dịch vụ việc làm Hà Nội. Theo chị, tìm kiếm công việc mới không phải lúc nào cũng thuận lợi. Người lao động phải chờ đợi các đợt tuyển dụng, tham gia phỏng vấn và bổ sung kỹ năng để đáp ứng yêu cầu của doanh nghiệp. Dù thời gian ba tháng khá ngắn để ổn định công việc, khoản trợ cấp này vẫn giúp chị giảm bớt áp lực tài chính, có thêm thời gian tìm kiếm cơ hội phù hợp thay vì buộc phải nhận ngay một công việc chỉ để duy trì thu nhập.
Hai trường hợp cho thấy sự khác biệt trong nhận thức về BHTN giữa những người chưa từng thụ hưởng và người đã trực tiếp nhận được hỗ trợ từ chính sách. Khi vẫn có việc làm, nhiều người ít nghĩ đến nguy cơ thất nghiệp.
“Khoảng trống” BHTN với khu vực lao động tự do
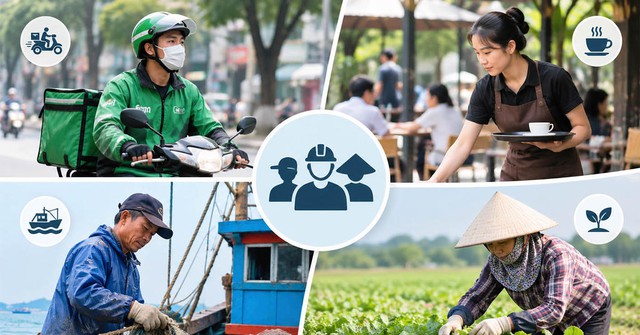
Khi các hình thức việc làm ngày càng linh hoạt, khu vực lao động phi chính thức (lao động tự do) ngày càng đa dạng, từ lao động thời vụ, người nhận việc theo giờ, nhân viên phục vụ tại các cơ sở kinh doanh dịch vụ, giúp việc gia đình đến tài xế công nghệ, người giao hàng hay nông, ngư dân làm thuê... Điểm chung của nhiều nhóm lao động này là thời gian làm việc linh hoạt, thu nhập phụ thuộc vào nhu cầu thị trường, trong khi quan hệ lao động không phải lúc nào cũng được xác lập rõ ràng. Khi công việc gián đoạn, không ít người phải tự xoay xở để tìm nguồn thu nhập thay thế mà thiếu điểm tựa an sinh.
Theo Cục Thống kê, Bộ Tài chính, trong 9 tháng năm 2026, cả nước có 32,4 triệu lao động phi chính thức, chiếm 61,5% tổng số lao động có việc làm. Riêng quý III, tỷ lệ này là 60,6%. Dù có xu hướng giảm, quy mô lao động phi chính thức vẫn cho thấy thách thức trong việc mở rộng hệ thống an sinh tới những người có công việc và thu nhập thiếu ổn định.
Nếu nhóm lao động bán thời gian đã được mở rộng cơ hội tham gia BHTN theo Luật Việc làm 2025, thì với những người làm nghề tự do, khả năng tiếp cận chính sách vẫn là “bài toán” nan giải.
Trả lời báo chí, PGS.TS Nguyễn Thị Lan Hương, nguyên Viện trưởng Viện Khoa học lao động xã hội nhận định, chúng ta đã xây dựng được một hệ thống BHTN tương đối hoàn chỉnh cho khu vực chính thức, nhưng lại chưa có giải pháp phù hợp cho khu vực phi chính thức là nơi tập trung đông đảo lao động dễ bị tổn thương nhất.
Khoảng trống này khiến chính sách BHTN chưa phát huy đầy đủ vai trò là “lưới an sinh” bao trùm, đồng thời làm gia tăng bất bình đẳng giữa các nhóm lao động. Về lâu dài, cần tiếp tục nghiên cứu cơ chế bảo vệ phù hợp với đặc điểm việc làm, khả năng đóng góp và mức độ rủi ro của từng nhóm lao động. BHTN không chỉ là khoản hỗ trợ tài chính khi mất việc, mà còn góp phần kết nối việc làm, đào tạo lại nghề và giúp NLĐ thích ứng với những thay đổi của thị trường.