Lời khuyên cho người có 100 triệu nhàn rỗi: Đừng để một quyết định duy nhất quyết định số phận cả khoản tiền
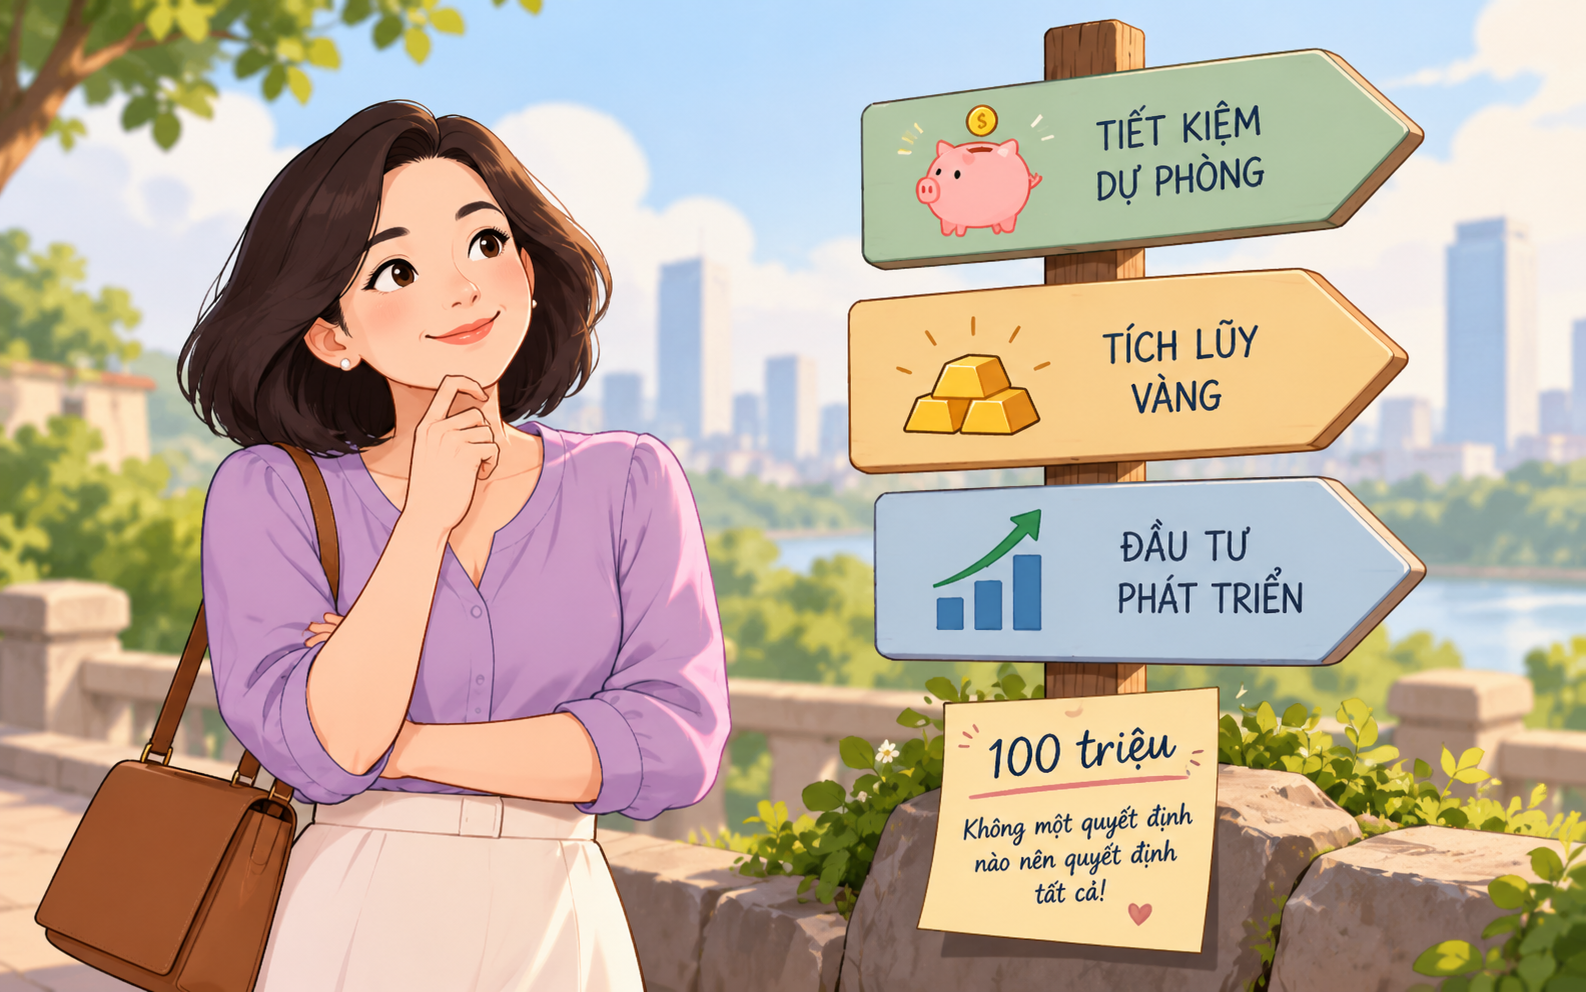
Có 100 triệu đồng nhàn rỗi, nhiều người lập tức nghĩ đến một câu hỏi: Gửi tiết kiệm, mua vàng hay đầu tư để tiền sinh lời? Nhưng trước khi tìm nơi có lợi nhuận cao nhất, có một nguyên tắc quan trọng hơn: Đừng đặt toàn bộ số tiền vào một lựa chọn duy nhất.
- 19-10-2026Haidilao bất ngờ thông báo lý do không phát nhạc theo khách hàng mong muốn
- 19-10-2026Chuyện gì đang xảy ra khiến Haidilao phải lên tiếng về bản quyền âm nhạc?
- 20-10-2026Lời khuyên cho các gia đình có cửa ra vào làm bằng kính cường lực
- 19-10-2026Lời khuyên cho các gia đình đun nấu bằng xoong, nồi thủy tinh
- 19-10-2026Lời khuyên cho những gia đình đang dùng thớt gỗ để chế biến thức ăn
100 triệu đồng không phải số tiền đủ lớn để một người có thể thoải mái chấp nhận mọi rủi ro, nhưng cũng không còn là khoản nhỏ đến mức có thể tùy tiện quyết định. Với nhiều gia đình, đây có thể là thành quả của một hoặc vài năm tích lũy. Vì thế, sai lầm phổ biến nhất không hẳn là chọn nhầm một kênh đầu tư, mà là để toàn bộ số tiền phụ thuộc vào cùng một quyết định.
Có người gửi toàn bộ 100 triệu vào một kỳ hạn dài vì thấy lãi suất tốt. Đến khi gia đình cần tiền gấp, họ phải tất toán trước hạn và mất phần lớn tiền lãi dự kiến. Người khác lại thấy vàng tăng giá liền mang toàn bộ tiền đi mua, sau đó sốt ruột khi giá điều chỉnh. Cũng có người nghe bạn bè giới thiệu một cơ hội đầu tư “khó có lần hai”, bỏ gần hết tiền vào đó rồi mới nhận ra thanh khoản thấp hoặc mức độ rủi ro cao hơn mình tưởng.
Vấn đề nằm ở chỗ: Khi tất cả tiền cùng nằm một chỗ, chỉ cần một giả định ban đầu sai, toàn bộ khoản tích lũy đều chịu ảnh hưởng.
Việc đầu tiên không phải tìm kênh sinh lời, mà là xác định 100 triệu này dùng để làm gì
Trước khi quyết định tiền nên đi đâu, hãy trả lời ba câu hỏi: Trong 6–12 tháng tới có khả năng cần dùng đến khoản tiền này không? Gia đình đã có quỹ dự phòng riêng hay chưa? Nếu giá trị khoản tiền tạm thời giảm 10–20%, bản thân có chịu được hay không?
Ba câu hỏi tưởng đơn giản nhưng sẽ thay đổi hoàn toàn cách phân bổ tiền.
Nếu 100 triệu đồng cũng chính là toàn bộ tiền dự phòng của gia đình, việc đem phần lớn số tiền vào một tài sản biến động mạnh là lựa chọn cần cân nhắc kỹ. Ngược lại, nếu người sở hữu đã có quỹ khẩn cấp đủ dùng trong nhiều tháng, không có khoản nợ lãi cao và chưa cần dùng số tiền này trong vài năm tới, phạm vi lựa chọn có thể rộng hơn.
Nói cách khác, cùng có 100 triệu đồng nhưng một người 30 tuổi độc thân, một gia đình đang nuôi hai con và một người chuẩn bị nghỉ hưu không nên có cách xử lý giống nhau.
Có thể chia 100 triệu thành nhiều “nhiệm vụ” khác nhau
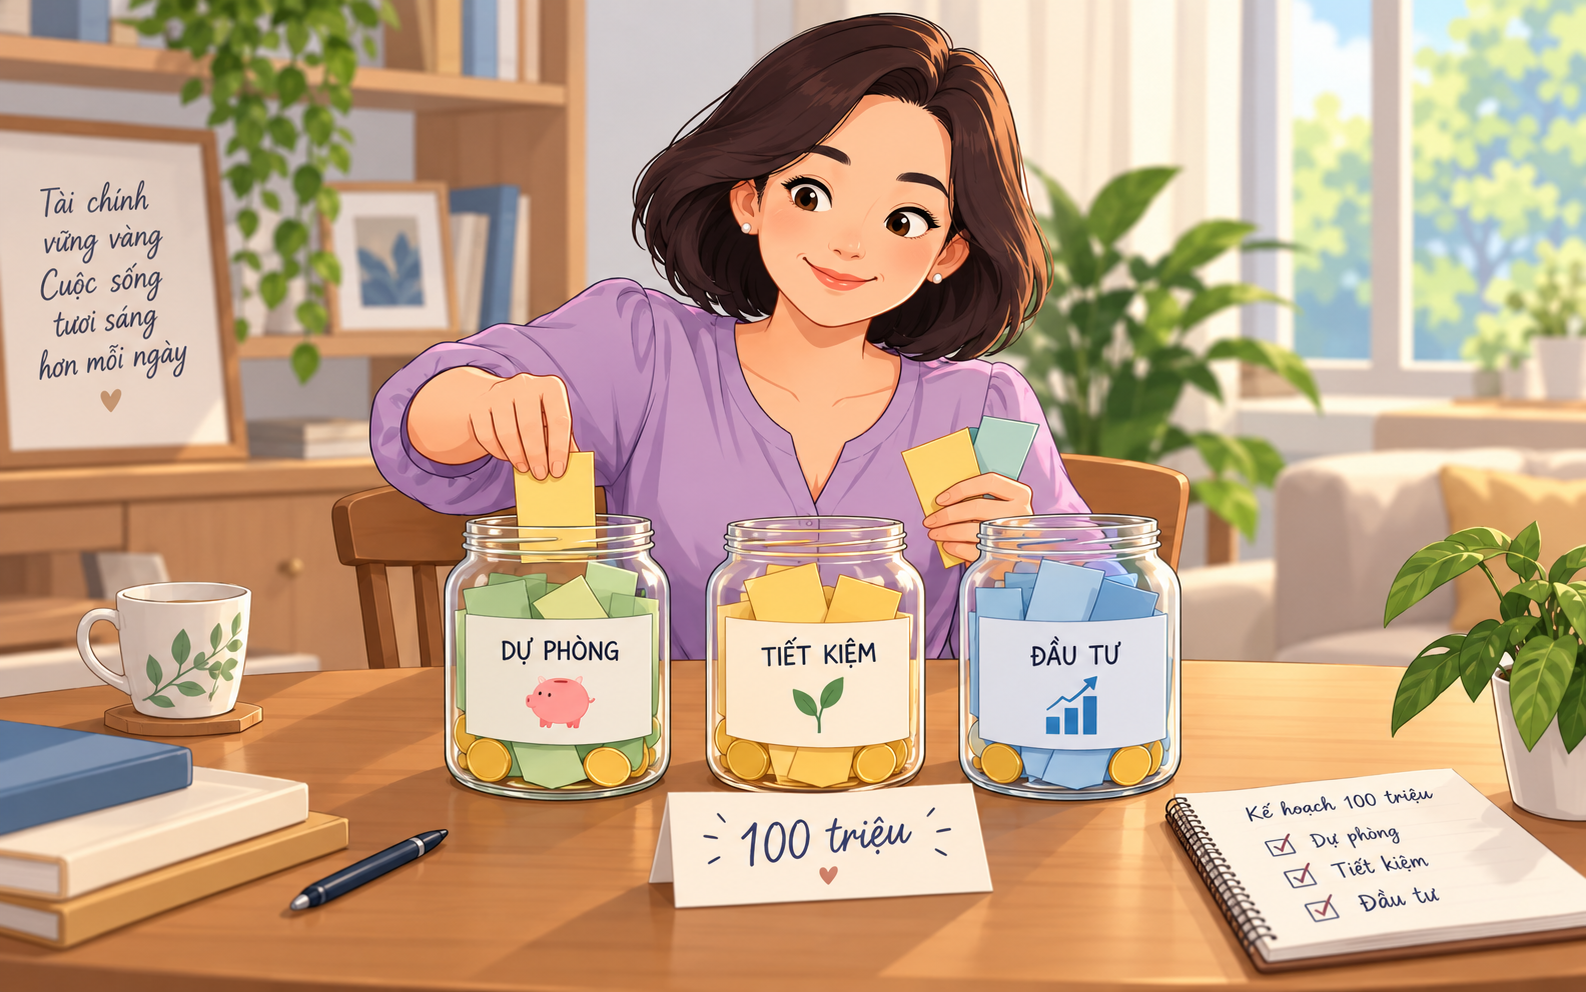
Một cách đơn giản là không coi 100 triệu đồng là một cục tiền duy nhất, mà chia nó thành vài phần, mỗi phần có một nhiệm vụ.
Chẳng hạn, một người có mức chịu rủi ro vừa phải có thể tham khảo cách tư duy sau: khoảng 30–40 triệu đồng dành cho dự phòng và nhu cầu ngắn hạn, ưu tiên khả năng rút tiền thuận tiện; khoảng 30–40 triệu đồng đặt vào những kênh có tính ổn định cao hơn; phần còn lại mới dành cho các lựa chọn có khả năng sinh lời cao hơn nhưng đi kèm biến động.
Tỷ lệ này không phải công thức cố định. Có người cần giữ 60–70% ở trạng thái an toàn, người khác chỉ cần 20–30%. Điều quan trọng là tạo ra nhiều lớp bảo vệ.
Khi có việc đột xuất, bạn không phải bán khoản đầu tư đang giảm giá. Khi một kênh sinh lời kém hơn dự tính, vẫn còn những phần tài sản khác giữ được sự ổn định. Và khi thị trường xuất hiện cơ hội, bạn vẫn có một lượng tiền sẵn sàng thay vì đã “khóa” toàn bộ vốn ở một nơi.
Đó chính là lợi ích lớn nhất của việc phân bổ tiền: Không nhất thiết giúp bạn kiếm được lợi nhuận cao nhất, nhưng giảm nguy cơ một quyết định sai phá hỏng cả kế hoạch.
Đừng nhầm “nhàn rỗi” với “không bao giờ cần dùng”
Một trong những câu nói thường gặp là: “Đây là tiền nhàn rỗi nên tôi đem đầu tư hết”.
Nhưng tiền nhàn rỗi hôm nay chưa chắc vẫn nhàn rỗi sau sáu tháng.
Gia đình có thể phát sinh khoản chữa bệnh, sửa nhà, học phí cho con, đổi xe, hỗ trợ bố mẹ hoặc một biến cố công việc ngoài dự tính. Vì vậy, trước khi gửi kỳ hạn dài hoặc đầu tư vào tài sản khó bán nhanh, cần tách rõ phần tiền có thể thực sự không sử dụng trong vài năm.
Thanh khoản là yếu tố thường bị xem nhẹ khi người ta chỉ nhìn vào lợi nhuận.
Một sản phẩm có mức sinh lời hấp dẫn nhưng tiền bị khóa lâu chưa chắc phù hợp hơn một sản phẩm lợi nhuận thấp hơn nhưng có thể rút khi cần. Đặc biệt với những gia đình chưa có quỹ dự phòng đủ lớn, khả năng tiếp cận tiền đôi khi còn quan trọng hơn vài phần trăm lợi nhuận.
Cẩn thận với tâm lý “100 triệu phải làm ra nhiều tiền”
Khi tiền còn nằm trong tài khoản, nhiều người cảm thấy sốt ruột. Họ cho rằng để tiền đứng yên là lãng phí, từ đó bắt đầu tìm kiếm những cơ hội có lợi nhuận cao hơn.
Đây cũng là thời điểm những lời mời gọi như “lợi nhuận cao nhưng rất an toàn”, “chỉ dành cho người quen”, “cơ hội chỉ còn vài ngày” trở nên đặc biệt hấp dẫn.
Một nguyên tắc nên nhớ là lợi nhuận càng cao, thông thường người bỏ tiền càng phải chấp nhận một dạng rủi ro nào đó: biến động giá, nguy cơ mất vốn, thanh khoản thấp hoặc thời gian nắm giữ dài hơn. Nếu một sản phẩm vừa hứa lợi nhuận vượt trội, vừa khẳng định gần như không có rủi ro, đó càng là lý do cần kiểm tra kỹ.
100 triệu đồng được tích lũy trong hai năm nhưng hoàn toàn có thể mất đi chỉ sau một quyết định kéo dài hai phút.
Vì thế, trước một lựa chọn chưa hiểu rõ, không đầu tư cũng là một quyết định tài chính hợp lý.
Nếu đang có nợ lãi cao, “đầu tư tốt nhất” đôi khi là giảm nợ
Một chi tiết khác thường bị bỏ qua khi nói về tiền nhàn rỗi là các khoản vay đang tồn tại.
Giả sử một người có 100 triệu đồng nhưng đồng thời đang mang khoản nợ tiêu dùng hoặc dư nợ thẻ tín dụng với lãi suất cao, việc cố tìm một kênh đầu tư kiếm 7–10% mỗi năm có thể không hiệu quả bằng việc giảm khoản nợ đang khiến họ mất số tiền lớn hơn.
Không phải loại nợ nào cũng cần tất toán ngay. Một khoản vay mua nhà có kế hoạch, lãi suất hợp lý và dòng tiền ổn định khác hoàn toàn với nợ tiêu dùng lãi cao. Tuy nhiên, trước khi nghĩ đến chuyện “tiền đẻ ra tiền”, hãy xem có khoản tiền nào đang âm thầm chảy ra vì lãi vay hay không.
Giảm được một chi phí chắc chắn đôi khi có giá trị hơn theo đuổi một khoản lợi nhuận chưa chắc chắn.
Với 100 triệu, mục tiêu đầu tiên nên là giữ quyền lựa chọn
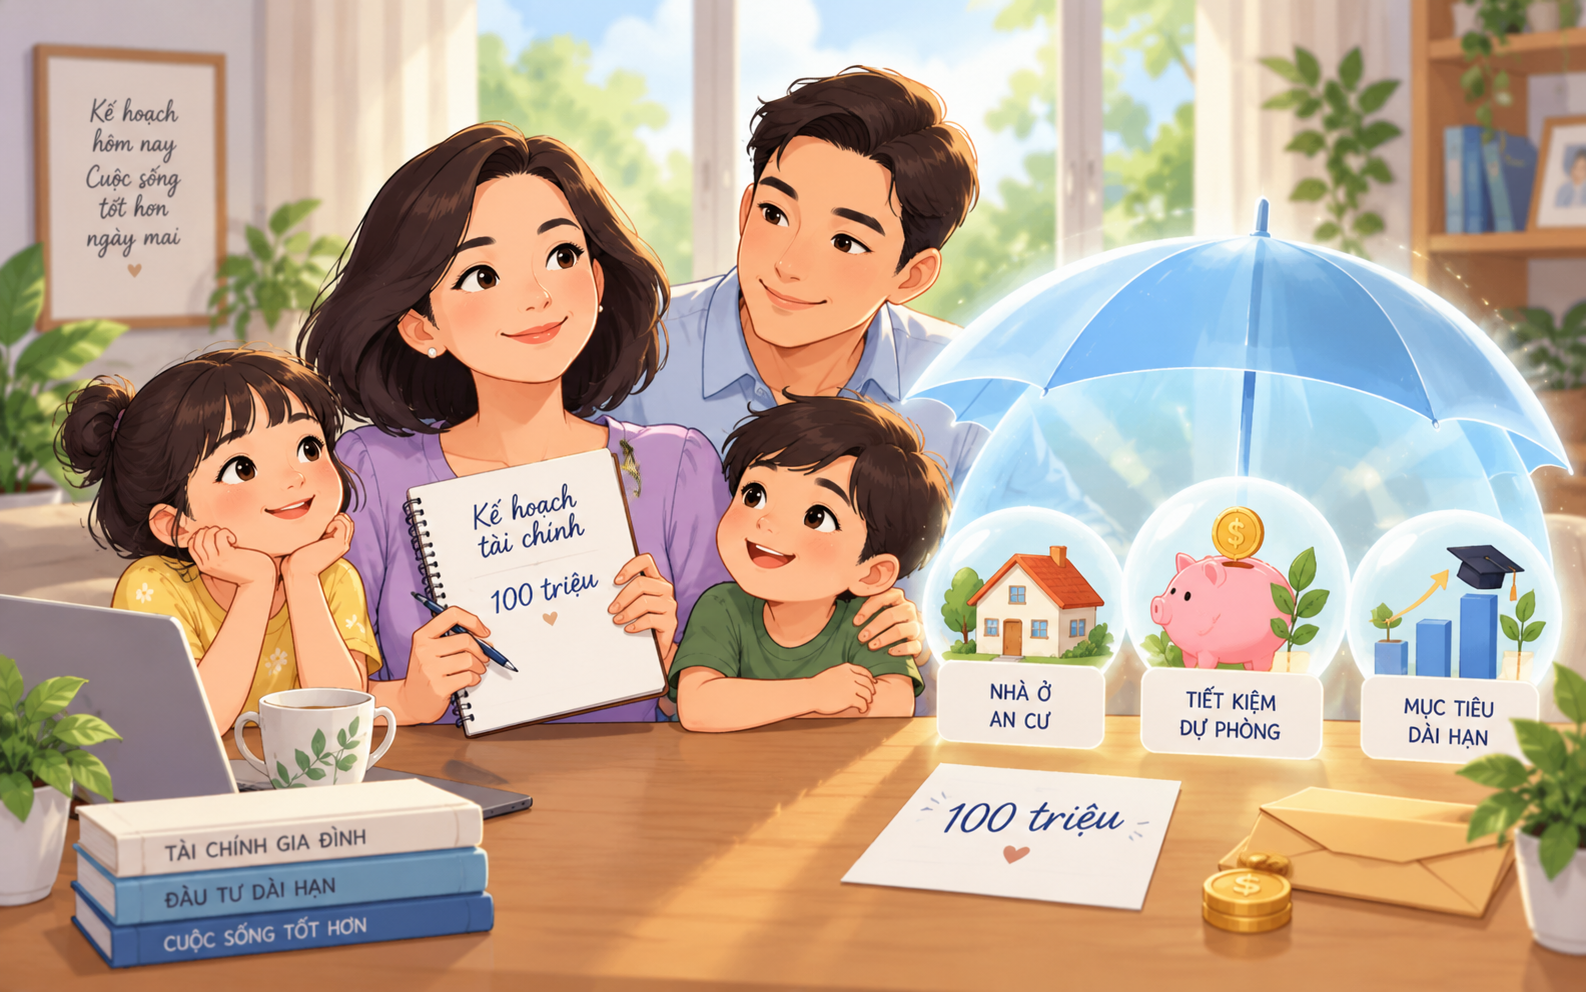
Nhiều người đặt mục tiêu phải biến 100 triệu thành 120 triệu hay 150 triệu càng nhanh càng tốt. Nhưng ở giai đoạn đầu của quá trình tích lũy, một mục tiêu khác cũng quan trọng không kém: Giữ được vốn, duy trì thanh khoản và tạo thói quen phân bổ tiền.
100 triệu hôm nay có thể chưa thay đổi cuộc sống. Nhưng nếu người sở hữu biết cách bảo vệ nó, tiếp tục tích lũy đều đặn và tránh những cú mất tiền lớn, con số 200 triệu, 300 triệu hay 500 triệu về sau sẽ thực tế hơn rất nhiều.
Ngược lại, nếu mỗi lần có một khoản tiền lại đặt cược gần như toàn bộ vào một quyết định, quá trình tích lũy rất dễ liên tục quay về vạch xuất phát.
Quản lý tiền không phải cuộc thi xem ai chọn đúng kênh đầu tư sinh lời cao nhất. Đó là bài toán làm sao để dù một lựa chọn không diễn ra như mong đợi, tài chính của bạn vẫn đứng vững.
Vì vậy, nếu đang có 100 triệu đồng nhàn rỗi, câu hỏi đầu tiên có lẽ không nên là: “Đầu tư vào đâu để lời nhiều nhất?”
Hãy đổi thành: “Tôi phải chia khoản tiền này thế nào để dù một quyết định sai, mình vẫn còn những lựa chọn khác?”
Chỉ riêng thay đổi đó cũng có thể giúp bạn tránh được rất nhiều sai lầm tài chính đắt giá.
Phụ Nữ Mới
Theo Phụ Nữ Mới
Copy link
Link bài gốc
Lấy link!
https://suckhoe24h.suckhoecongdongonline.vn/loi-khuyen-cho-nguoi-co-100-trieu-nhan-roi-dung-de-mot-quyet-dinh-duy-nhat-quyet-dinh-so-phan-ca-khoan-tien
Từ Khóa:
CÙNG CHUYÊN MỤC
Lời khuyên cho tất cả các gia đình đang trồng xà lách để ăn
18:18 , 20/10/2026