Một gia đình 4 người sống với 28 triệu/tháng: Sau 3 tháng ghi chép, họ cắt được 5 triệu mà không phải “thắt lưng buộc bụng”
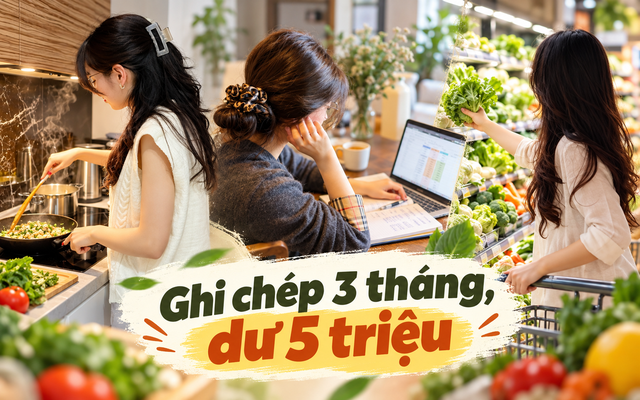
Thu nhập không tăng, gia đình vẫn ăn uống như cũ, con không bị cắt lớp học và cuối tuần vẫn có những buổi đi chơi. Điểm khác biệt là sau 3 tháng ghi chép chi tiêu, họ tìm ra gần 5 triệu đồng mỗi tháng từng bị tiêu đi một cách rất khó nhận ra.
- 06-10-2026Sáng chỉ ăn bánh bao 7 nghìn, cô gái tiết kiệm được 194 triệu trong 6 tháng để nộp đơn nghỉ việc
- 05-10-2026Băn khoăn của người có tiền khi lãi tiết kiệm tăng
- 05-10-2026Hai gia đình cùng thu nhập 25 triệu nhưng cuối tháng nhà thì còn 5 triệu, nhà thì hết sạch không dư đồng nào: Nhìn bảng chi tiêu sẽ hiểu lý do
- 29-09-2026Bảng chi tiêu tháng của gia đình 3 người thu nhập 25 triệu: Tiền ăn chỉ đứng thứ 3, khoản này mới ngốn nhiều nhất
Với một gia đình 4 người gồm hai vợ chồng và hai con nhỏ, thu nhập 28 triệu đồng/tháng không phải quá thấp nhưng cũng rất khó gọi là dư dả, nhất là khi sinh sống tại thành phố.
Trước đây, vợ chồng chị Minh, 36 tuổi, thường có cảm giác tiền trong nhà "không biết đi đâu hết". Lương vừa về, hai người thanh toán tiền nhà, học phí, điện nước, mua thực phẩm. Sau đó là hàng loạt khoản vài chục nghìn, vài trăm nghìn phát sinh mỗi ngày. Đến khoảng ngày 25 hàng tháng, tài khoản gần như chỉ còn đủ cho những khoản thiết yếu.
Có tháng gia đình tiết kiệm được 2 triệu đồng. Có tháng gần như không để ra được đồng nào.
Điều khiến chị Minh khó hiểu là gia đình không mua đồ hiệu, không đi du lịch thường xuyên, cũng không có khoản vay lớn.
"Chúng tôi luôn nghĩ mình tiêu khá bình thường. Thế nên càng không hiểu vì sao 28 triệu mà cứ hết", chị kể.
Mọi chuyện chỉ thay đổi khi hai vợ chồng quyết định làm một việc khá đơn giản: ghi lại toàn bộ chi tiêu trong 3 tháng liên tục.
Bảng chi tiêu trước khi điều chỉnh: 28 triệu gần như hết sạch
Trung bình một tháng, gia đình chị Minh chi như sau:
| Khoản chi | Số tiền |
| Tiền thuê nhà | 6.000.000 đồng |
| Học phí, tiền học của 2 con | 4.500.000 đồng |
| Tiền chợ, thực phẩm | 6.000.000 đồng |
| Điện, nước, Internet, điện thoại | 1.800.000 đồng |
| Xăng xe, gửi xe | 1.500.000 đồng |
| Ăn ngoài, cà phê, đồ uống | 2.300.000 đồng |
| Mua sắm gia dụng, đồ cá nhân | 1.800.000 đồng |
| Đồ ăn vặt, ship đồ, mua linh tinh | 1.500.000 đồng |
| Hiếu hỉ, thuốc men, phát sinh | 1.500.000 đồng |
| Tổng | 26.900.000 đồng |
Nhìn bảng trên, gần như không có khoản nào quá vô lý.
Nhưng vấn đề nằm ở cách tiền bị chia nhỏ.
Một cốc trà sữa 55.000 đồng, một đơn đồ ăn tối 320.000 đồng, thêm vài món đồ gia dụng giá hơn 100.000 đồng vì "đang giảm giá". Cuối tuần đưa con đi chơi lại ăn bên ngoài. Mỗi khoản đều nhỏ đến mức không tạo cảm giác đang tiêu nhiều tiền.
Chỉ khi cộng lại cuối tháng, những khoản tưởng như không đáng kể mới trở thành vài triệu đồng.
Sau 3 tháng theo dõi, hai vợ chồng phát hiện có 4 nhóm chi tiêu đang âm thầm kéo ngân sách lên cao.
1. Tiền ăn không đắt vì thực phẩm, mà đắt vì mua không có kế hoạch
Trước đây, chị Minh đi chợ gần như mỗi ngày. Thiếu gì mua nấy.
Một tuần gia đình có thể ghé siêu thị 3-4 lần. Và hầu như lần nào cũng mua thêm thứ ngoài dự kiến: trái cây, bánh, sữa, đồ ăn sẵn, nước uống.
Khi thống kê lại, chị nhận ra gia đình đang chi khoảng 6 triệu đồng/tháng cho thực phẩm nhưng vẫn thường xuyên bỏ rau hỏng, thịt đông lạnh quá lâu hoặc đồ ăn thừa.
Hai vợ chồng bắt đầu lên thực đơn khoảng 4-5 ngày/lần, kiểm tra tủ lạnh trước khi đi chợ và hạn chế những lần ghé siêu thị chỉ để mua một món.
Chi phí thực phẩm giảm từ khoảng 6 triệu xuống còn 5 triệu đồng/tháng. Gia đình vẫn ăn lượng thực phẩm tương đương, chỉ giảm phần bị mua thừa.
2. Một tháng có hơn 2 triệu đồng dành cho những lần "hôm nay mệt quá"
Khoản khiến chị Minh bất ngờ nhất là đồ ăn đặt về.
Không phải ngày nào gia đình cũng gọi đồ ăn. Nhưng trung bình mỗi tuần có 2-3 lần: sáng đặt cà phê, chiều đặt đồ uống, tối có hôm gọi đồ ăn vì cả hai vợ chồng đều về muộn.
Từng đơn chỉ khoảng 100.000-300.000 đồng.
Cộng cả tháng lại thành hơn 2 triệu đồng.
Gia đình không cắt hoàn toàn việc ăn ngoài. Thay vào đó, họ đặt giới hạn 1 triệu đồng/tháng cho cà phê, ăn ngoài và đồ uống.
Riêng thay đổi này giúp tiết kiệm khoảng 1,3 triệu đồng.
3. Khoản "mua linh tinh" hóa ra không hề linh tinh
Trong 3 tháng đầu ghi chép, chị Minh phát hiện tháng nào gia đình cũng có khoảng 1,5-1,8 triệu đồng dành cho các món đồ khó nhớ nổi đã mua gì.
Có tháng là hộp đựng đồ, đồ dùng bếp, quần áo trẻ em mua thêm vì khuyến mại. Có tháng là mỹ phẩm, đồ trang trí hoặc những món giá dưới 300.000 đồng mua qua ứng dụng thương mại điện tử.
Không món nào đủ đắt để khiến người mua phải suy nghĩ lâu.
Đây lại chính là lý do chúng dễ xuất hiện.
Sau đó, hai vợ chồng thống nhất những món ngoài nhu cầu thiết yếu trên 200.000 đồng sẽ để trong giỏ hàng ít nhất 48 giờ trước khi thanh toán.
Chi tiêu nhóm này giảm khoảng 800.000-1 triệu đồng mỗi tháng.
4. Không cắt tất cả thú vui, chỉ đặt "ngân sách vui"
Trước đây, điều khiến chị Minh ngại tiết kiệm là cảm giác cả nhà sẽ phải sống quá bó buộc: không ăn ngoài, không mua gì cho bản thân, không đưa con đi chơi.
Nhưng sau vài tuần thử cắt mạnh, chị nhận thấy cách đó rất khó duy trì.
Gia đình chuyển sang để riêng 1,5 triệu đồng mỗi tháng cho những khoản không thiết yếu: cuối tuần đi ăn, mua đồ cho con, cà phê hoặc một buổi vui chơi.
Miễn vẫn còn tiền trong khoản này, mọi người có thể chi mà không cảm thấy có lỗi.
Nếu hết, cả nhà chờ sang tháng sau.
Điều thú vị là khi có giới hạn rõ ràng, họ lại cân nhắc kỹ hơn trước mỗi lần tiêu.
Sau 3 tháng, ngân sách thay đổi thế nào?
Bảng chi tiêu mới của gia đình như sau:
| Khoản chi | Trước đây | Sau điều chỉnh |
| Tiền thuê nhà | 6.000.000 | 6.000.000 |
| Học phí, tiền học | 4.500.000 | 4.500.000 |
| Tiền chợ, thực phẩm | 6.000.000 | 5.000.000 |
| Điện, nước, Internet, điện thoại | 1.800.000 | 1.600.000 |
| Xăng xe, gửi xe | 1.500.000 | 1.400.000 |
| Ăn ngoài, cà phê | 2.300.000 | 1.000.000 |
| Mua sắm cá nhân, gia dụng | 1.800.000 | 1.000.000 |
| Đồ ăn vặt, ship, mua linh tinh | 1.500.000 | 700.000 |
| Hiếu hỉ, thuốc men, phát sinh | 1.500.000 | 1.500.000 |
| Tổng chi | 26.900.000 | 22.700.000 đồng |
Trong những tháng ít phát sinh, số tiền thực tế gia đình giữ lại có thể đạt khoảng 5 triệu đồng. Điều quan trọng hơn là hai vợ chồng không có cảm giác mình đang "thắt lưng buộc bụng".
Các khoản lớn gần như không thay đổi. Hai con vẫn học như trước. Gia đình vẫn ăn đủ, cuối tuần vẫn có thể ra ngoài. Thứ bị cắt chủ yếu là phần tiền từng biến mất trong những quyết định rất nhỏ.
Muốn giảm chi tiêu, đôi khi không cần bắt đầu bằng việc sống khổ hơn
Sau 3 tháng, chị Minh rút ra một điều: ghi chép chi tiêu không có tác dụng nếu chỉ dùng để xem tháng này đã tiêu bao nhiêu.
Giá trị lớn nhất của việc ghi chép là nhìn ra khoản nào đang tiêu nhiều nhưng không thực sự làm chất lượng cuộc sống tốt lên.
Có những gia đình cố giảm vài chục nghìn tiền điện nhưng mỗi tháng lại mất hơn một triệu đồng vì đặt đồ ăn. Có người săn hàng giảm giá để "tiết kiệm" nhưng cuối cùng mua nhiều hơn nhu cầu. Cũng có người cắt hoàn toàn cà phê hay giải trí rồi nhanh chóng bỏ cuộc vì cảm thấy việc tiết kiệm quá mệt mỏi.
Với gia đình chị Minh, 5 triệu đồng tiết kiệm được không đến từ một quyết định lớn.
Nó đến từ hàng chục quyết định nhỏ được điều chỉnh lại: ít một lần đặt đồ ăn, bớt một chuyến siêu thị không cần thiết, chờ thêm 48 giờ trước khi mua một món đồ và biết trước mình được phép tiêu bao nhiêu cho những niềm vui.
Và đó cũng là lý do cách tiết kiệm này dễ duy trì hơn: không phải tiêu càng ít càng tốt, mà là giữ lại nhiều tiền hơn từ những khoản mình vốn không thực sự cần.
Thanh Niên Việt
Theo Thanh Niên Việt
Copy link
Link bài gốc
Lấy link!
https://thanhnienviet.vn/mot-gia-dinh-4-nguoi-song-voi-28-trieu-thang-sau-3-thang-ghi-chep-ho-cat-duoc-5-trieu-ma-khong-phai-that-lung-buoc-bung-20926100607503453.htm
Từ Khóa:
CÙNG CHUYÊN MỤC