Những người nói không với thẻ tín dụng
Thiếu tiền thì đi vay chỗ khác, nhất quyết không dùng thẻ tín dụng, vì sao?
Nhắc đến thẻ tín dụng, có 2 điều mà đa số mọi người đều luôn đề cập: Thứ nhất là tối ưu chi tiêu nhờ tính năng hoàn tiền, và thứ 2 là khả năng xoay sở trong những tình huống không sẵn tiền mặt để chi tiêu.
Rõ ràng, thẻ tín dụng tiện lợi là điều không ai có thể phủ nhận. Nhưng tại Trung Quốc, suy nghĩ của giới trẻ với sản phẩm tài chính này lại đang ở một thái cực khác: Từ chối sử dụng.
Không cần thẻ tín dụng vì có nhiều cách vay tiền dễ hơn
Yan Bowen - Cô gái 22 tuổi, từng thử làm hồ sơ mở thẻ tín dụng 1 lần. Tuy nhiên, cô bị từ chối với lý do “không chứng minh được thu nhập”. Kể từ đó đến nay, Yan không còn để 3 từ “thẻ tín dụng” xuất hiện trong đầu. Dẫu vậy, Yan vẫn đang nợ khoảng 3.000 NDT (khoảng 10,9 triệu đồng), vì thói quen mua trước trả sau.
Các khoản nợ của cô phát sinh từ những ứng dụng mà cô sử dụng hàng ngày để đặt đồ ăn, mua thực phẩm và mua sắm trực tuyến. Những nền tảng này liên tục cung cấp lựa chọn “mua trước, trả sau” hoặc chia nhỏ khoản thanh toán thành nhiều kỳ.
Trong số đó có Huabei, dịch vụ tín dụng tích hợp trong ứng dụng thanh toán Alipay của Ant Group, và Baitiao, sản phẩm tương tự của JD.com.
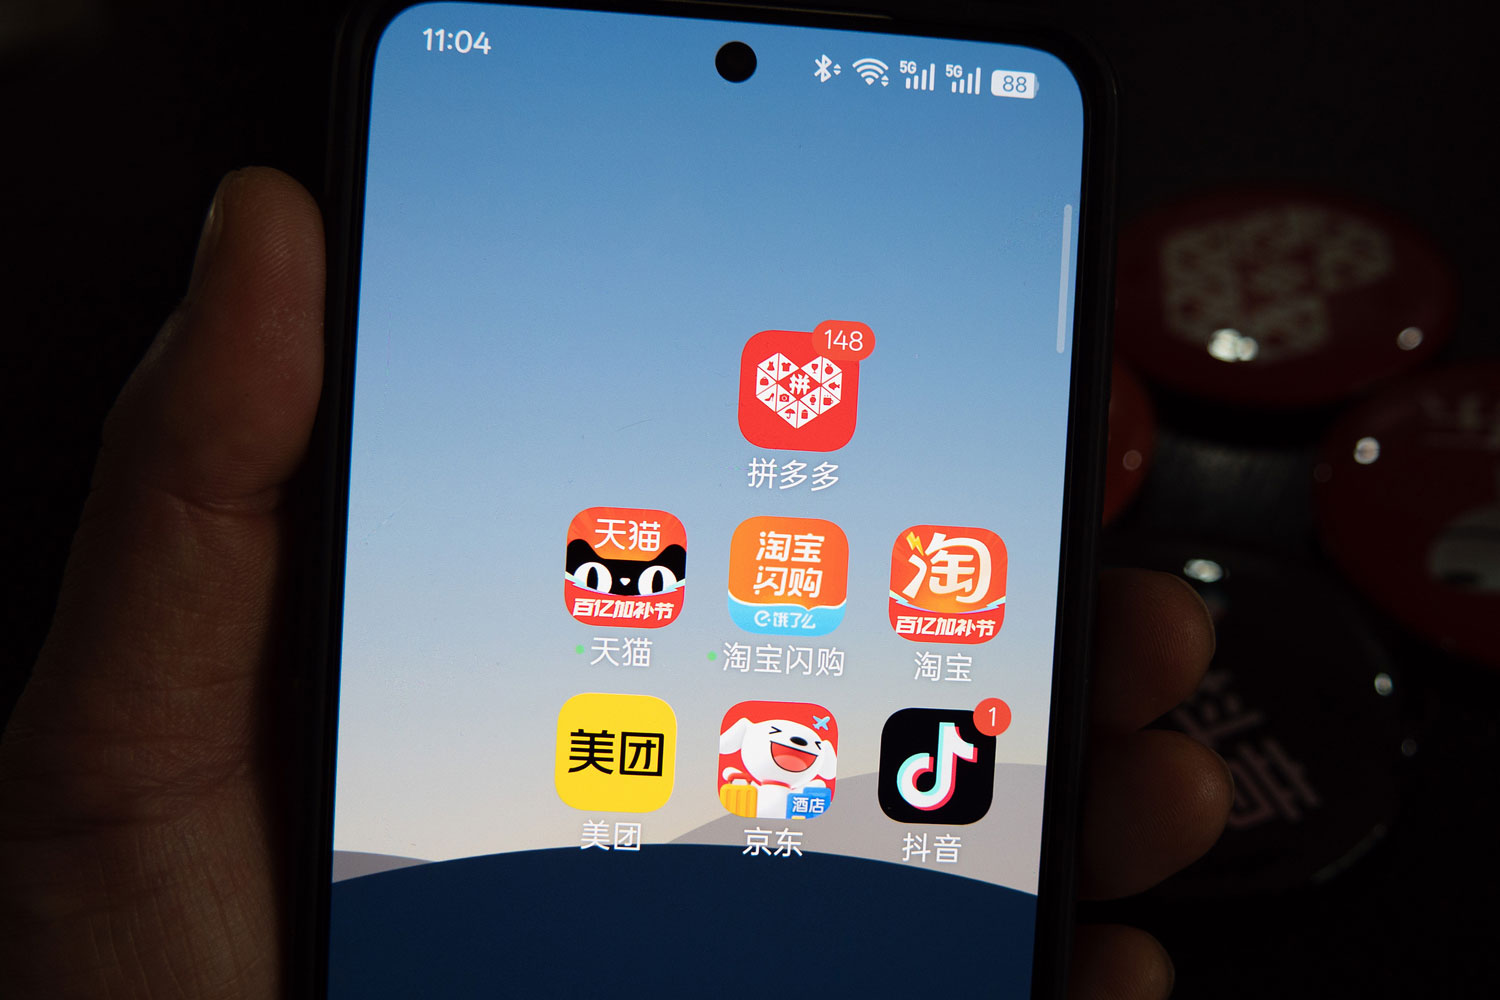
Các ứng dụng tài chính cho mua trước, trả sau mà Yan đang cài trong điện thoại
“Chúng quá dễ sử dụng” - Yan nói. Ngay cả khi đi du lịch, cô cũng có thể đặt phòng khách sạn rồi thanh toán sau.
Có thời điểm dù tài khoản ngân hàng vẫn còn đủ tiền, Yan vẫn chọn trả sau hoặc trả góp thay thay vì trả thẳng. Các khoản vay nhỏ tích tụ trên nhiều ứng dụng khiến cô đôi khi không biết tổng số tiền mình đang nợ cho tới khi hóa đơn hàng tháng được gửi đến.
Hiện khoản nợ lớn nhất của Yan đến từ một chiếc laptop giá 6.500 NDT (khoảng 23,7 triệu đồng). Để được hưởng ưu đãi dành cho sinh viên, cô phải thanh toán qua Baitiao và chia số tiền thành 6 kỳ, mỗi tháng trả hơn 1.000 NDT (khoảng 3,6 triệu đồng). Tính đến ngày 5/8, cô vẫn còn nợ hơn 5.600 NDT (khoảng 20,4 triệu đồng).
Dù vậy, Yan cho rằng hạn mức tương đối thấp của các dịch vụ tín dụng trên ứng dụng cũng giúp cô kiểm soát rủi ro. “Nó khiến rủi ro ở mức có thể kiểm soát, không có khoản nào đủ lớn để khiến bố mẹ tôi sốc. Thẻ tín dụng hạn mức cao hơn cũng đồng nghĩa với rủi ro lớn hơn” - Yan nói.
Nếu Yan ưu tiên sử dụng các gói mua trước trả sau của các ứng dụng tài chính, thì Zheng Yuxin (21 tuổi) - Một sinh viên đại học ở Thượng Hải (Trung Quốc), lại lựa chọn cách hoàn toàn khác. Zheng không có ý định đăng ký thẻ tín dụng hoặc sử dụng các dịch vụ vay tiền trên ứng dụng vì “không có gì trên đời là miễn phí”.
Năm 2023, Zheng từng kích hoạt tính năng mua trước trả sau trên Huabei. Sau đó, tính năng này trở thành phương thức thanh toán mặc định. Phải đến 1 tháng sau, Zheng mới nhận ra mình đã vô tình mua trước trả sau, khi khoản dư nợ bị trừ trực tiếp vào số dư tài khoản thanh toán. Từ đó, Zheng đặt ra nguyên tắc đơn giản: Nói không với các hình thức vay tiền.
Ảnh minh họa
Zhang Xinyun - Cô gái 24 tuổi đến từ Cáp Nhĩ Tân (Trung Quốc) cũng có quan điểm tương tự. Hiện tại, Zhang đang thất nghiệp và cô cho rằng vì thế, bản thân càng phải cảnh giác với tất cả các hình thức tiêu trước, trả sau, bao gồm cả thẻ tín dụng.
“Có sẵn hạn mức để chi tiêu nhưng lại không có sẵn ngân sách để trả là một dạng rủi ro lớn, có thể khiến tôi vỡ nợ bất cứ lúc nào. Tránh xa vẫn tốt hơn” - Zhang nói.
Tỷ lệ mở thẻ tín dụng giảm, tỷ lệ nợ tín dụng thì không
Những câu chuyện trên phản ánh một nghịch lý đang xuất hiện tại Trung Quốc: Người trẻ ngày càng ít sở hữu thẻ tín dụng truyền thống, nhưng nhu cầu vay tiền không biến mất mà chuyển sang các nền tảng kỹ thuật số.
Theo dữ liệu của ngân hàng trung ương Trung Quốc, tính đến cuối tháng 3/2026, nước này có khoảng 687 triệu thẻ tín dụng và thẻ kết hợp đang lưu hành, giảm khoảng 120 triệu thẻ so với đỉnh năm 2022.
Năm 2025, hơn 60 trung tâm chuyên về thẻ tín dụng trên toàn Trung Quốc đã đóng cửa. Một số ngân hàng cũng sáp nhập hoạt động kinh doanh thẻ và các ứng dụng thẻ riêng vào hệ thống bán lẻ rộng hơn.
Tuy nhiên, Jiang Jiajun - Phó giáo sư tại Trường Kinh tế thuộc Đại học Fudan ở Thượng Hải (Trung Quốc), cho biết số dư nợ trên thẻ ngân hàng vẫn tương đối ổn định. Điều này cho thấy nhiều thẻ bị hủy có thể vốn đã không được sử dụng, thay vì phản ánh việc người tiêu dùng hoàn toàn ngừng vay tiền. Jiang nhận định dữ liệu vẫn cho thấy một xu hướng rõ ràng: Người tiêu dùng đang tránh xa thẻ tín dụng.
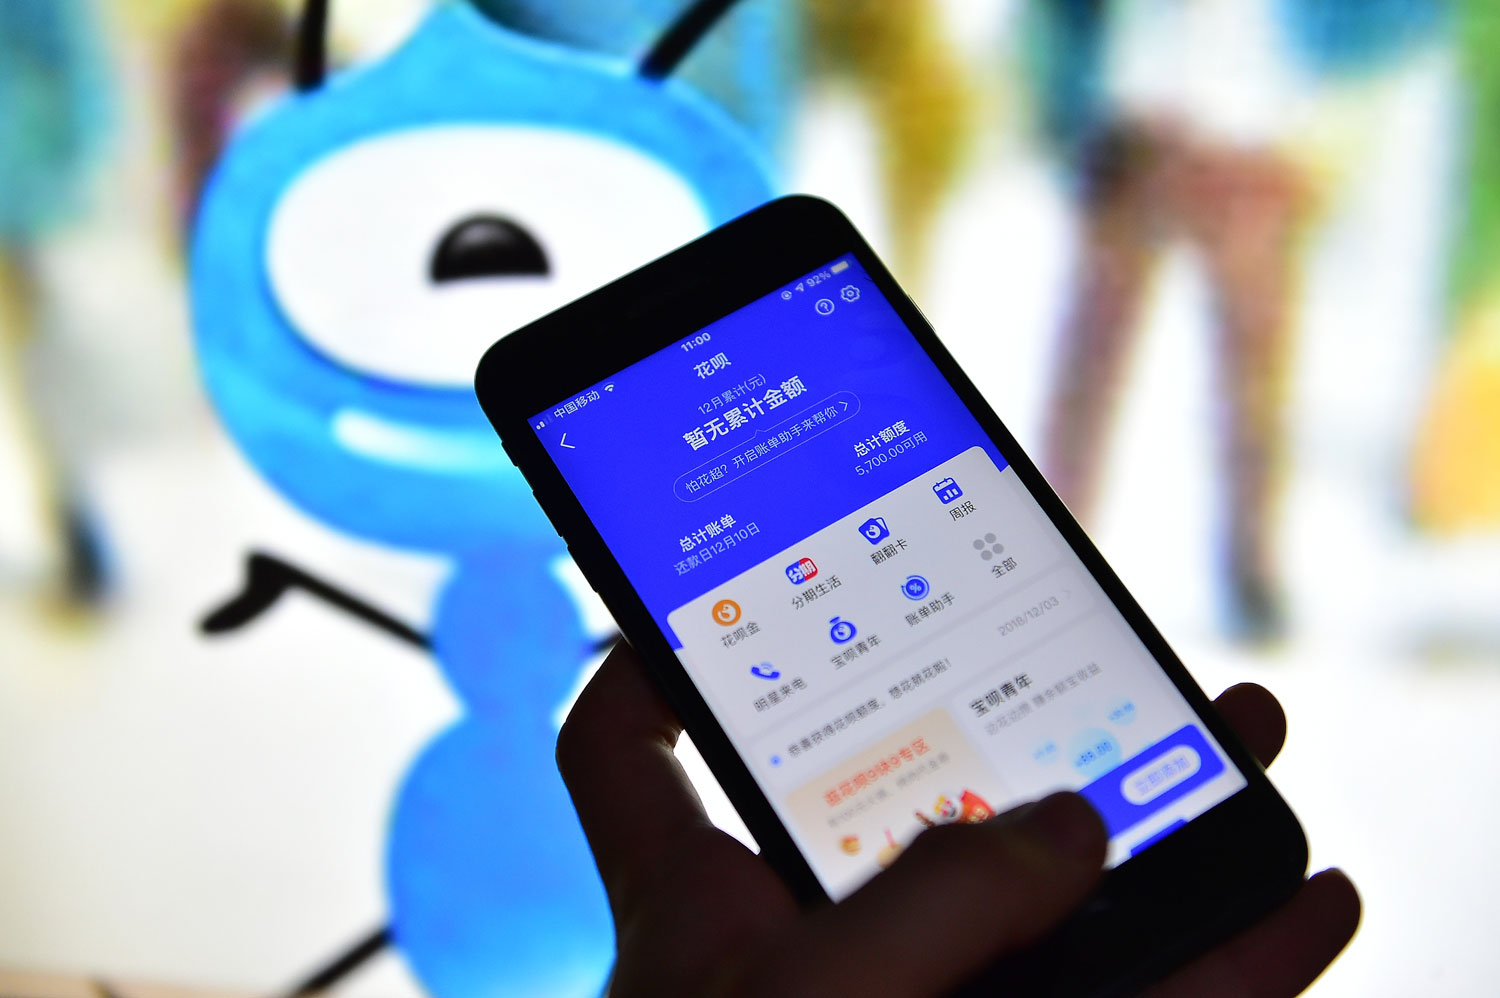
Nhiều người trẻ ưu tiên mua trước trả sau qua tính năng có sẵn trên các ứng dụng, hơn là mở thẻ tín dụng
Theo ông, những lợi thế vốn được dùng để quảng bá thẻ tín dụng như hạn mức cao, thời gian miễn lãi dài hay nhiều chương trình tích điểm, hoàn tiền có thể không còn hấp dẫn với Gen Z như trước.
“Đó không còn là tính năng mà Gen Z quan tâm” - Jiang nói.
Một phần nguyên nhân nằm ở cách người trẻ nhìn nhận các khoản vay. Jiang gọi đây là hiện tượng “hạch toán tâm lý” - cách con người phân loại những khoản chi tiêu khác nhau. Một khoản mua hàng nhỏ qua Huabei có thể được người dùng xem đơn giản là một phần của “lối sống tiện lợi”, thay vì một khoản “nợ tài chính”. Trong khi đó, việc sử dụng thẻ tín dụng khiến hành vi vay tiền trở nên rõ ràng hơn.
“Thẻ tín dụng khiến người dùng nhận thức rõ rằng họ đang vay tiền, từ đó tự nhiên tạo ra tâm lý dè chừng. Hai hình thức này nằm trong những ngăn tâm lý hoàn toàn khác nhau đối với người trẻ” - Jiang giải thích.
Kết quả khảo sát của Sixth Tone cũng cho thấy khoảng cách này. Sixth Tone đã phỏng vấn 12 người trong độ tuổi 20-26 vào tháng 7 vừa qua, gồm sinh viên, người đang tìm việc và nhân viên văn phòng. Trong số đó, 9 người chưa từng sở hữu thẻ tín dụng. Nhiều người cho biết họ không hiểu rõ cách thẻ tín dụng hoạt động và lo ngại nhất về việc quên hoặc chậm thanh toán. Những người có sử dụng thẻ thường có lý do khá cụ thể, chẳng hạn phục vụ các chuyến đi nước ngoài hoặc quản lý dòng tiền.
Trong khi đó, tín dụng tích hợp vào ứng dụng lại gần như nằm ngay trong những hoạt động mua sắm hàng ngày. Người dùng không cần trải qua một quy trình đăng ký riêng như với thẻ tín dụng. Chỉ vài thao tác trên ứng dụng đặt đồ ăn, mua sắm hoặc thanh toán là họ có thể lựa chọn trả sau hoặc trả góp.
Jiang cho rằng những quy định này có thể giúp người dùng nhận biết rõ hơn thời điểm một giao dịch mua sắm thông thường đã trở thành một khoản vay.
(Nguồn: Sixth Tone)
Phụ Nữ Mới
Theo Phụ Nữ Mới
Copy link
Link bài gốc
Lấy link!
https://phunumoi.net.vn/nhung-nguoi-noi-khong-voi-the-tin-dung-d377507.html
Từ Khóa:
CÙNG CHUYÊN MỤC