Nỗi đau 220 tỷ USD của Nike
Phố Wall chính thức xác nhận: Nike đã mất đi ánh hào quang của một cổ phiếu chíp xanh (blue-chip).
Vào thứ Hai (21/9), Phố Wall chính thức xác nhận: Nike đã mất đi ánh hào quang của một cổ phiếu chíp xanh (blue-chip). Gã khổng lồ từng thống trị ngành đồ thể thao này lần đầu tiên bị loại khỏi chỉ số S&P 100 — chỉ số chuẩn của các công ty vốn hóa lớn của Mỹ — sau 18 năm.
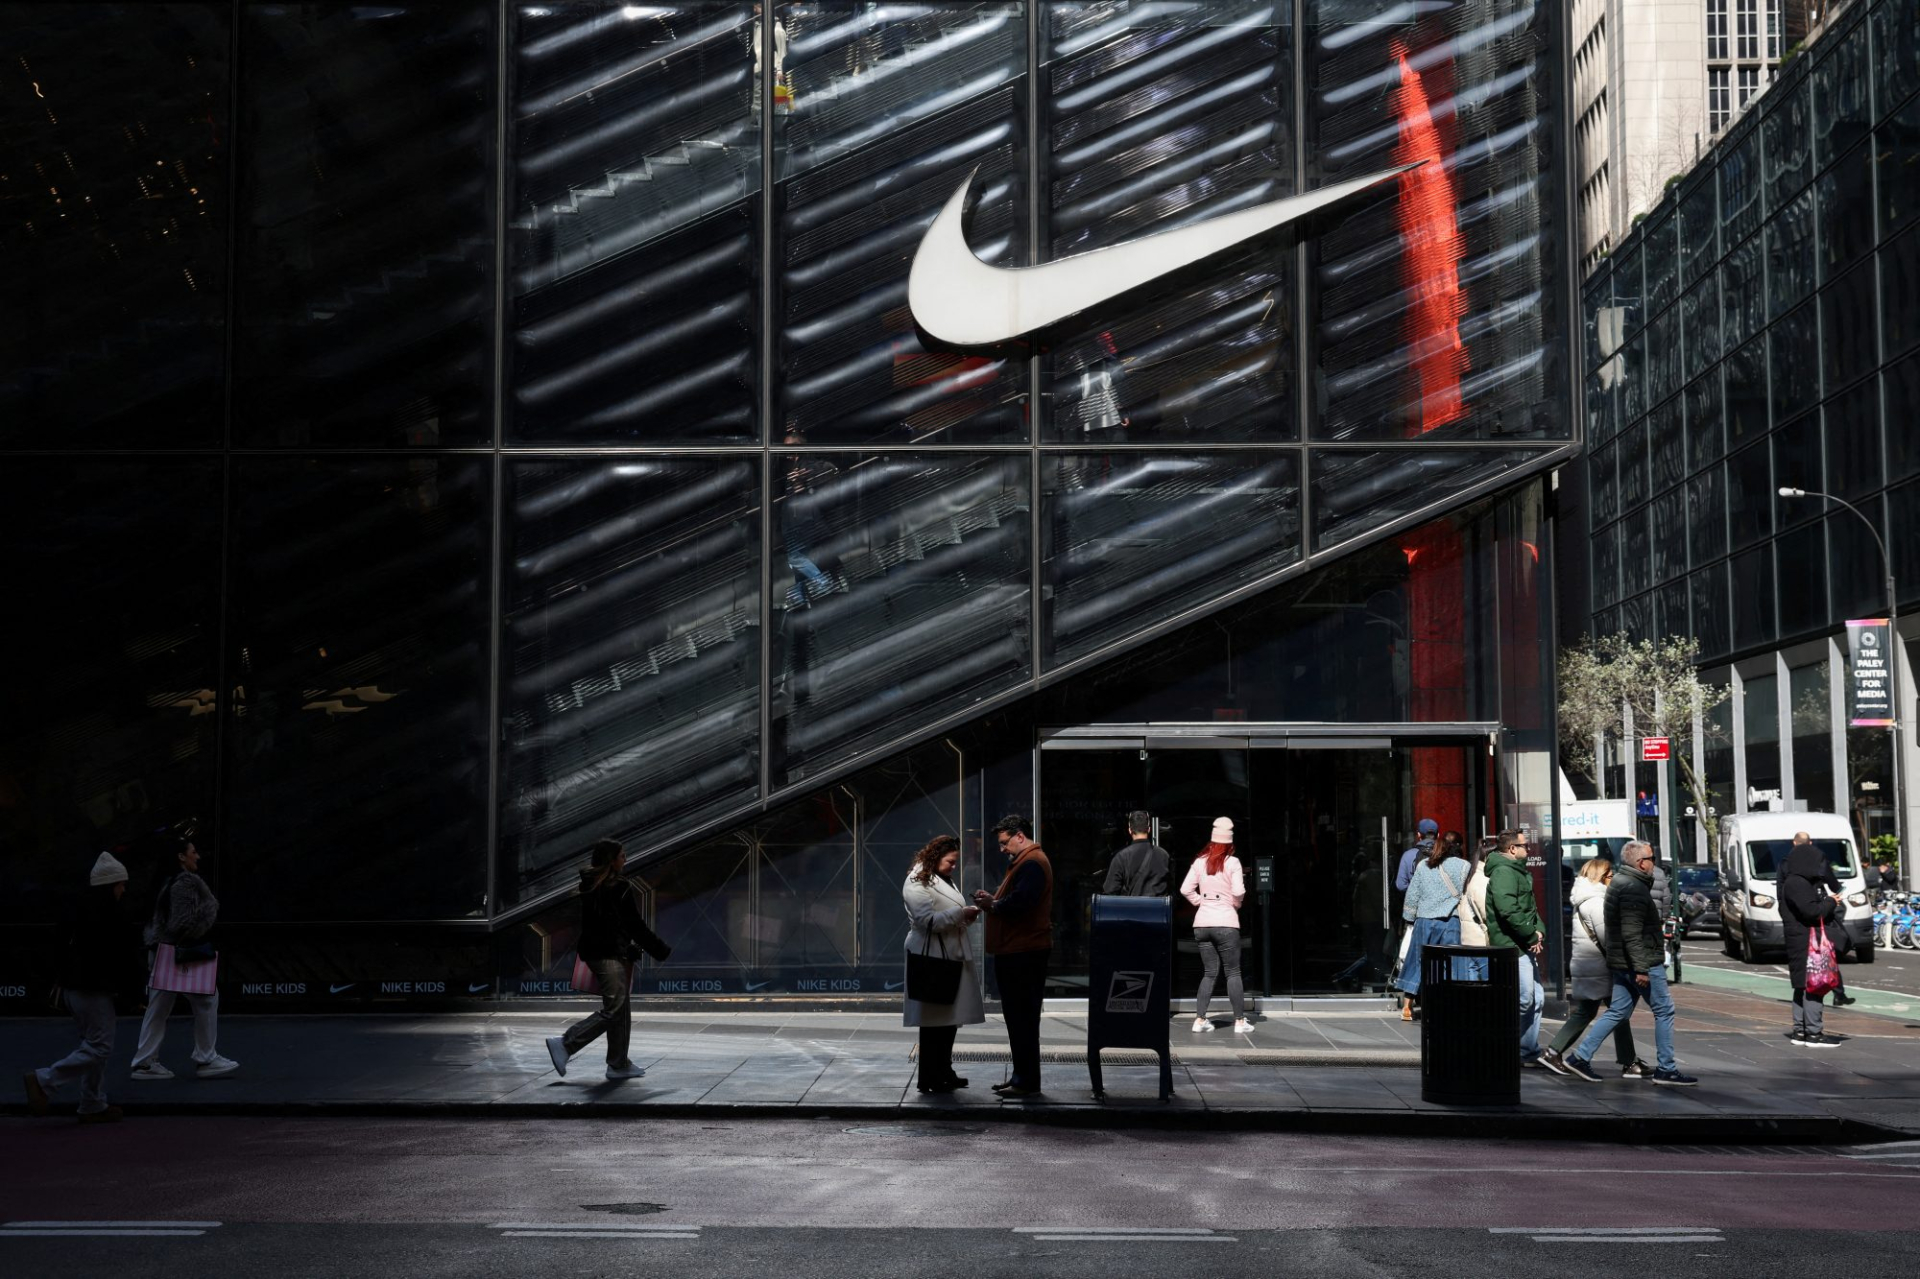
Cổ phiếu của Nike Inc. (NKE) đã bốc hơi gần 200 tỷ USD giá trị thị trường kể từ đỉnh cao tháng 11/2021, tạo nên đợt sụt giảm tồi tệ nhất trong lịch sử công ty. Mức thiệt hại đó kể từ đó đã tăng lên hơn 220 tỷ USD (theo Forbes), khi giá cổ phiếu trượt dần về mức thấp nhất trong 12 năm, khiến giá trị giao dịch của hãng thấp hơn khoảng 78% so với mức đỉnh kỷ lục.
Cú sụp đổ đó hiện đang va chạm trực tiếp với hai thông tin hoàn toàn trái ngược chỉ trong cùng một tháng. Một tiêu đề đến từ Phố Wall. Tiêu đề còn lại đến từ một chương trình bóng đá Mỹ ở Coral Gables, bang Florida.
Vào ngày 21/9, Nike sẽ chính thức rời khỏi S&P 100 — khép lại chuỗi 18 năm hiện diện trong một trong những chỉ số chứng khoán khắt khe nhất thị trường, theo thông báo từ S&P Dow Jones Indices. Dù công ty vẫn nằm trong chỉ số rộng lớn hơn là S&P 500, nhưng việc bị loại khỏi S&P 100 đã chính thức hóa những gì mà các cổ đông đã phải chứng kiến trong suốt nhiều năm qua.
Thế nhưng cũng trong khoảng thời gian đó, Nike đã đánh bại Adidas để giành được bản hợp đồng mới thời hạn 10 năm, trị giá 200 triệu USD, tiếp tục làm đối tác trang phục chính thức cho Đại học Miami, theo tờ Miami Herald. Adidas từng quản lý các chương trình thể thao của Miami kể từ thỏa thuận năm 2015 trị giá khoảng 90 triệu USD và được cho thời hạn đến tuần này để cân bằng lời đề nghị mới của Nike. Tuy nhiên, họ đã không thể đáp ứng.
Nike vừa giành được hợp đồng trang phục thể thao học đường đắt giá nhất
Thỏa thuận mới trả cho Đại học Miami khoảng 20 triệu USD mỗi năm, phần lớn bằng tiền mặt, phần còn lại chia đều cho trang phục và hỗ trợ tiếp thị. Con số đó chẳng đáng là bao so với 46,4 tỷ USD doanh thu mà Nike báo cáo cho năm tài chính 2026, điều này giải thích lý do tại sao giá cổ phiếu hầu như không nhúc nhích trước tin tức này.
Mối quan hệ giữa Nike và Đại học Miami xuất hiện trước cả hầu hết các đối thủ trong ngành thể thao học đường. Hai bên hợp tác lần đầu vào năm 1987, khi Nike trở thành công ty đầu tiên tài trợ trang phục cho mọi đội tuyển thể thao cấp trường tại một đại học lớn (theo báo cáo tương tự). Adidas đã chấm dứt chuỗi hợp tác đó vào năm 2015 bằng một lời đề nghị kéo dài 12 năm mà Nike đã chọn không đáp ứng vào thời điểm đó, theo ESPN.
Lần này, vị thế thương lượng đã xoay chuyển theo hướng ngược lại. Nike hiện nắm giữ khoảng 27% thị trường giày dép và trang phục thể thao toàn cầu, so với 13% của Adidas (theo Seeking Alpha) — một khoảng cách đủ lớn để Nike tiếp tục vung tiền vượt mặt các đối thủ nhằm giành lấy những hợp đồng dài hạn có độ phủ sóng cao như thế này.
Vị thế thương lượng đó cũng xuất hiện ở những nơi khác trong danh sách các đội bóng đá đại học của Nike. Ohio State, Texas, Clemson, Michigan, Alabama và LSU nằm trong số những chương trình hàng đầu khác đã ký hợp đồng trang phục với Nike, và hợp đồng mới với Miami chỉ đơn giản là kéo dài thêm danh sách đó. Thỏa thuận kéo dài đến giữa những năm 2030, giúp Nike khóa chặt thêm một chương trình hàng đầu trước khi bất kỳ đối thủ nào có cơ hội đấu thầu lần hai.
Phố Wall đang kể một câu chuyện rất khác về Nike
Thỏa thuận với Miami nói lên một điều về vị thế của Nike. Nhưng cổ phiếu lại nói lên một điều khác.
Cổ phiếu Nike đóng cửa ở mức 38,40 USD vào ngày 4/9, gần mức thấp nhất trong 12 năm — mức giá lần cuối được ghi nhận khi công ty chỉ có giá trị bằng một phần nhỏ so với quy mô hiện tại. Vốn hóa thị trường của Nike lần đầu tiên giảm xuống dưới 100 tỷ USD vào tháng 3/2025 và tiếp tục lao dốc kể từ đó.
Áp lực này bắt nguồn từ Nike Direct — mảng bán bán lẻ và trực tuyến mà công ty đã mất một thập kỷ xây dựng như một động cơ tăng trưởng. Bằng cách cắt giảm các đối tác bán buôn truyền thống để ưu tiên cho các ứng dụng và cửa hàng của riêng mình, Nike đã tạo ra một nút thắt cổ chai trực tiếp đến người tiêu dùng (DTC), làm mất lòng người mua sắm và tạo cơ hội cho các đối thủ linh hoạt hơn chiếm lĩnh không gian trưng bày cao cấp trên kệ hàng.
Áp lực đó lan sang cả thị trường Trung Quốc, nơi các đối thủ nội địa như Anta và Li Ning đã giành thêm thị phần trong 8 quý liên tiếp. Nike hiện đang cắt giảm hơn 1.000 bên bán hàng thứ ba tại đây bắt đầu từ tháng 1/2027 để giành lại quyền kiểm soát các kênh bán hàng của mình.
Giới phân tích vẫn chia rẽ sâu sắc về Nike
Chuyên gia phân tích Matthew Boss của JPMorgan đã hạ xếp loại Nike xuống mức Bán (Underweight) vào tháng 8, hạ giá mục tiêu từ 47 USD xuống 40 USD và cảnh báo rằng chi phí xoay chuyển tình thế sẽ gây áp lực lên lợi nhuận cho đến tận năm tài chính 2028. Nhưng phần lớn Phố Wall không đồng tình. 12 chuyên gia phân tích vẫn xếp loại cổ phiếu này ở mức Mua (Buy) so với chỉ 2 đánh giá Bán (Sell) — một sự chia rẽ cho thấy phe bò (kỳ vọng tăng) và phe gấu (kỳ vọng giảm) vẫn còn khoảng cách rất xa về lộ trình phục hồi.
Tân Giám đốc Tài chính David Denton, người gia nhập Nike vào tháng 8 sau khi điều hành tài chính tại Lowe’s và Pfizer, hiện đang chèo lái quá trình phục hồi đó. Báo cáo của Fortune về nhiệm kỳ của CEO Elliott Hill đã mô tả một công ty đang nỗ lực xây dựng lại các mối quan hệ bán buôn và không gian trưng bày trên kệ hàng mà họ đã từ bỏ nhiều năm trước — một quá trình mất nhiều thời gian hơn bất kỳ một quý tài chính đơn lẻ nào có thể thể hiện.
Giá trị thương hiệu và giá trị cổ phiếu đang đi theo 2 hướng
Sự chia rẽ đó mới là câu chuyện thực sự ở đây. Giá trị cổ phiếu của Nike đang bị định giá lại trong thời gian thực, như việc bị loại khỏi chỉ số danh giá và đợt hạ xếp loại mới từ giới phân tích đã chỉ rõ. Mặc dù vậy, vị thế thương mại của hãng — được đo lường bằng các hợp đồng trang phục, sự xuất hiện ở các khuôn viên đại học và tần suất phủ sóng truyền hình vào mỗi chiều Thứ Bảy — hầu như không thay đổi.
Các nhà đầu tư chạy theo Nike chỉ thuần túy dựa trên sức mạnh thương hiệu nên chú ý đến khoảng cách đó, thay vì cho rằng nó sẽ tự động thu hẹp lại. Một công ty vẫn có thể liên tục giành chiến thắng trong các cuộc chiến tài trợ hàng đầu trong khi các cổ đông của họ tiếp tục mất tiền — và Nike hiện đang chứng minh rằng cả hai điều này có thể diễn ra cùng một lúc.
Thử thách thực sự tiếp theo không phải là một chương trình thể thao đại học khác. Đã đến lúc kết quả tài chính của chính Nike phải bắt đầu thu hẹp khoảng cách giữa những gì thương hiệu này còn có giá trị đối với các đối tác chấp nhận chi tiền cho nó và những gì thị trường hiện tại nghĩ rằng nó có giá trị đối với những người sở hữu nó.
Nguồn: Thestreet
Phụ Nữ Mới
Theo Phụ Nữ Mới
Copy link
Link bài gốc
Lấy link!
https://phunumoi.net.vn/noi-dau-220-ty-usd-cua-nike-d376863.html
CÙNG CHUYÊN MỤC