4 tín hiệu có thể kích hoạt làn sóng "bắt đáy" trên thị trường chứng khoán
Nếu loại trừ bốn cổ phiếu thuộc hệ sinh thái Vingroup gồm VIC, VHM, VRE và VPL, hệ số P/E của phần thị trường còn lại chỉ khoảng 9,1 lần, thấp hơn đáng kể so với mặt bằng định giá lịch sử.
Trong báo cáo chiến lược tháng 11/2026 với chủ đề "Định giá hấp dẫn, chờ cú hích tái định giá", Chứng khoán VNDIRECT cho biết hệ số giá trên lợi nhuận (P/E) trượt 12 tháng của VN-Index đã giảm từ khoảng 12 lần vào cuối tháng 9 xuống còn 10,6 lần tại ngày 3/11.
Đáng chú ý, nếu loại trừ bốn cổ phiếu thuộc hệ sinh thái Vingroup gồm VIC, VHM, VRE và VPL, hệ số P/E của phần thị trường còn lại chỉ khoảng 9,1 lần, thấp hơn đáng kể so với mặt bằng định giá lịch sử.
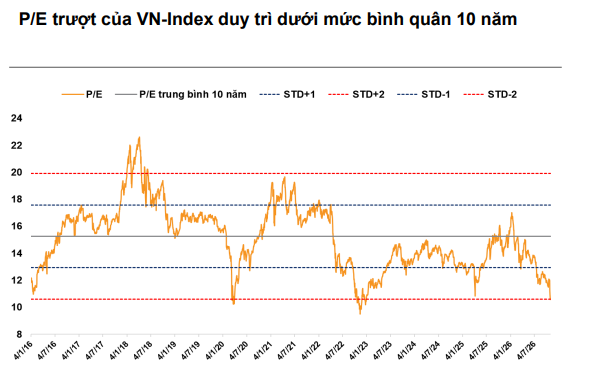
Con số này cho thấy định giá của nhiều doanh nghiệp niêm yết đã trở nên hấp dẫn hơn sau đợt điều chỉnh, đặc biệt trong bối cảnh kết quả kinh doanh vẫn duy trì đà tăng trưởng tích cực.
Theo thống kê của VNDIRECT, P/E hiện tại của thị trường Việt Nam chỉ tương đương khoảng 70% mức bình quân 10 năm, trong khi hệ số P/B ở mức 1,82 lần, tương đương khoảng 80% trung bình lịch sử.
So với các thị trường trong khu vực, định giá chứng khoán Việt Nam cũng đang ở mức tương đối thấp. Trong khi P/E của thị trường Nhật Bản ở mức 20,04 lần, Singapore đạt 18,02 lần, Trung Quốc 16,6 lần và Malaysia 14,09 lần, chỉ số MSCI các thị trường mới nổi cũng ghi nhận hệ số P/E 14,53 lần, cao hơn đáng kể so với Việt Nam.
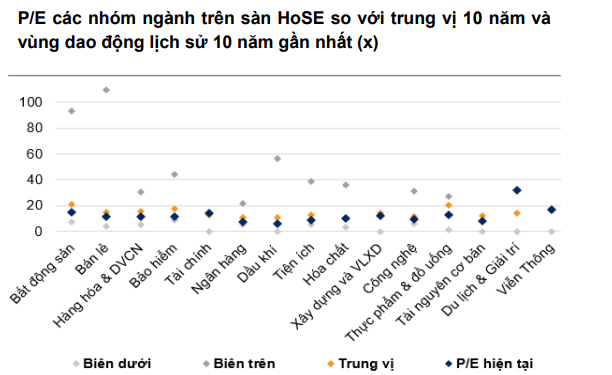
Không chỉ xét trên bình diện toàn thị trường, VNDIRECT cho biết P/E của phần lớn nhóm ngành trên HoSE hiện thấp hơn mức trung vị 10 năm. Trong khi đó, hệ số P/B của nhiều ngành cũng duy trì dưới hoặc tiệm cận mức trung vị dài hạn, phản ánh sự phân hóa về định giá giữa các lĩnh vực.
Điều đáng chú ý là mặt bằng định giá giảm sâu lại xuất hiện trong giai đoạn lợi nhuận doanh nghiệp niêm yết tăng trưởng mạnh. Theo VNDIRECT, lợi nhuận ròng của các doanh nghiệp trên HoSE trong 9 tháng đầu năm 2026 tăng 48,8% so với cùng kỳ, dù mức tăng này có đóng góp đột biến từ một số doanh nghiệp lớn như Vinhomes, Vingroup và Lọc hóa dầu Bình Sơn.
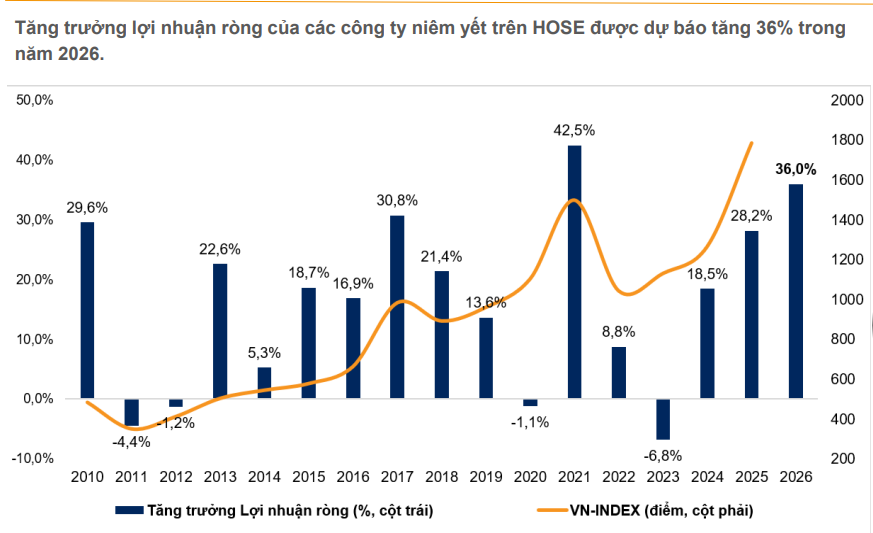
Trên cơ sở kết quả kinh doanh tích cực, công ty chứng khoán đã nâng dự báo tăng trưởng lợi nhuận ròng của doanh nghiệp HoSE trong cả năm 2026 từ 27% lên 36%.
Dù tốc độ tăng trưởng lợi nhuận trong quý IV được dự báo chậm lại, chỉ khoảng 6% so với cùng kỳ do nền so sánh cao và ít xuất hiện khoản lợi nhuận đột biến, triển vọng kinh doanh năm 2027 vẫn được đánh giá khả quan.
Các yếu tố hỗ trợ bao gồm tăng trưởng kinh tế duy trì ở mức cao, chính sách tài khóa mở rộng thúc đẩy đầu tư, cùng triển vọng phục hồi của khu vực kinh tế tư nhân. Bên cạnh đó, định hướng điều hành chính sách tiền tệ hỗ trợ tăng trưởng và áp lực tỷ giá hạ nhiệt cũng được kỳ vọng tạo điều kiện thuận lợi cho hoạt động sản xuất, kinh doanh.
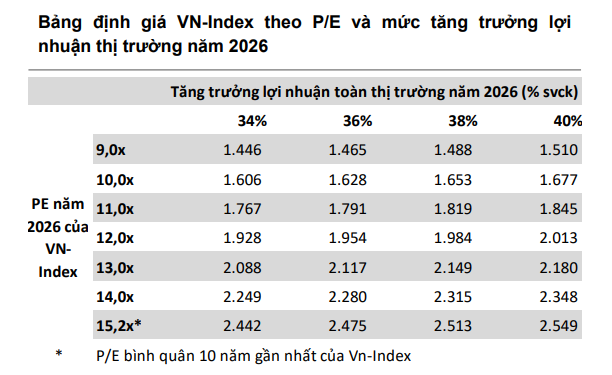
Với giả định VN-Index duy trì quanh vùng điểm số tại thời điểm báo cáo, VNDIRECT ước tính P/E dự phóng của chỉ số sau khi cập nhật kết quả kinh doanh quý IV/2026 có thể giảm về khoảng 10,4 lần, tiếp tục thấp hơn đáng kể so với bình quân lịch sử.
Vì sao chứng khoán rẻ nhưng dòng tiền vẫn chưa quay lại?
Dù nhìn nhận định giá thị trường đang ở vùng hấp dẫn, VNDIRECT cho rằng đây mới chỉ là điều kiện cần để thu hút dòng vốn dài hạn, chưa đủ để kích hoạt một chu kỳ tái định giá mạnh mẽ.
Thực tế, dòng tiền trên thị trường vẫn duy trì trạng thái thận trọng. Trong tháng 10, thanh khoản chứng khoán tiếp tục suy giảm tháng thứ năm liên tiếp, xuống mức thấp nhất kể từ tháng 1/2025. Giá trị giao dịch bình quân toàn thị trường chỉ đạt khoảng 17.300 tỷ đồng mỗi phiên, giảm 2,4% so với tháng trước. Riêng trên HoSE, thanh khoản giảm 4,3% xuống khoảng 15.747 tỷ đồng/phiên.
Áp lực còn đến từ hoạt động giao dịch của nhà đầu tư nước ngoài. Trong tháng 10, khối ngoại bán ròng gần 23.000 tỷ đồng trên HoSE, mức cao nhất trong vòng một năm, tiếp tục gây sức ép lên tâm lý thị trường.
Theo VNDIRECT, để kích hoạt dòng tiền bắt đáy và cải thiện khẩu vị rủi ro của nhà đầu tư, thị trường cần thêm những chất xúc tác vĩ mô rõ ràng hơn, bao gồm: (1) giá dầu hạ nhiệt, qua đó giảm áp lực lạm phát; (2) thanh khoản hệ thống cải thiện; (3) mặt bằng lãi suất tiếp tục giảm và duy trì ổn định; và (4) những tín hiệu tích cực từ tiến trình đàm phán thương mại song phương giữa Việt Nam và Hoa Kỳ.Dưới góc nhìn kỹ thuật, nhóm phân tích cho rằng VN-Index nhiều khả năng tiếp tục kiểm định vùng hỗ trợ quanh 1.700 điểm và tích lũy trong biên độ 1.700–1.770 điểm trong tháng 11.
Nếu chỉ số đóng cửa tuần vượt 1.770 điểm, tín hiệu tạo đáy ngắn hạn sẽ được củng cố, mở ra khả năng phục hồi lên vùng 1.800–1.830 điểm. Tuy nhiên, kịch bản này cần được xác nhận bằng sự cải thiện của dòng tiền trong nước và việc áp lực bán ròng từ khối ngoại hạ nhiệt.
Nhìn chung, VNDIRECT cho rằng tăng trưởng lợi nhuận tích cực đang tạo nền tảng cho thị trường chứng khoán Việt Nam, trong khi mặt bằng định giá đã trở nên hấp dẫn hơn sau nhịp điều chỉnh. Dù vậy, để chuyển từ trạng thái tích lũy sang một xu hướng tăng bền vững, thị trường vẫn cần thêm động lực đủ mạnh từ các yếu tố vĩ mô và dòng tiền.
Việt Nam hàng ngày
Theo Việt Nam hàng ngày
Copy link
Link bài gốc
Lấy link!
https://vietnamdaily.kienthuc.net.vn/4-tin-hieu-co-the-kich-hoat-lan-song-bat-day-tren-thi-truong-chung-khoan-post4296612661.html
Từ Khóa:
CÙNG CHUYÊN MỤC