Chuyên gia dự báo bất ngờ về vùng đáy của VN-Index
Theo chuyên gia, vùng đáy lần này nhiều khả năng mang hình thái "đáy phẳng", thay vì phục hồi nhanh theo hình chữ V như trong các chu kỳ tiền rẻ trước đây.
Định giá về vùng thấp, vì sao chứng khoán vẫn suy yếu?
VN-Index vừa lấy lại mốc 1.700 điểm sau nhịp điều chỉnh, song triển vọng phục hồi vẫn chịu sức ép từ lãi suất và dòng tiền suy yếu. Nhận định về triển vọng thị trường chứng khoán, ông Bùi Văn Huy, Tổng Giám đốc FIDT, cho rằng VN-Index đang trong quá trình tích lũy và dần tạo đáy quanh vùng 1.700 điểm. Tuy nhiên, đây nhiều khả năng sẽ là quá trình tạo đáy chậm và chắc, thay vì điểm khởi đầu cho một đợt tăng mạnh ngay lập tức.
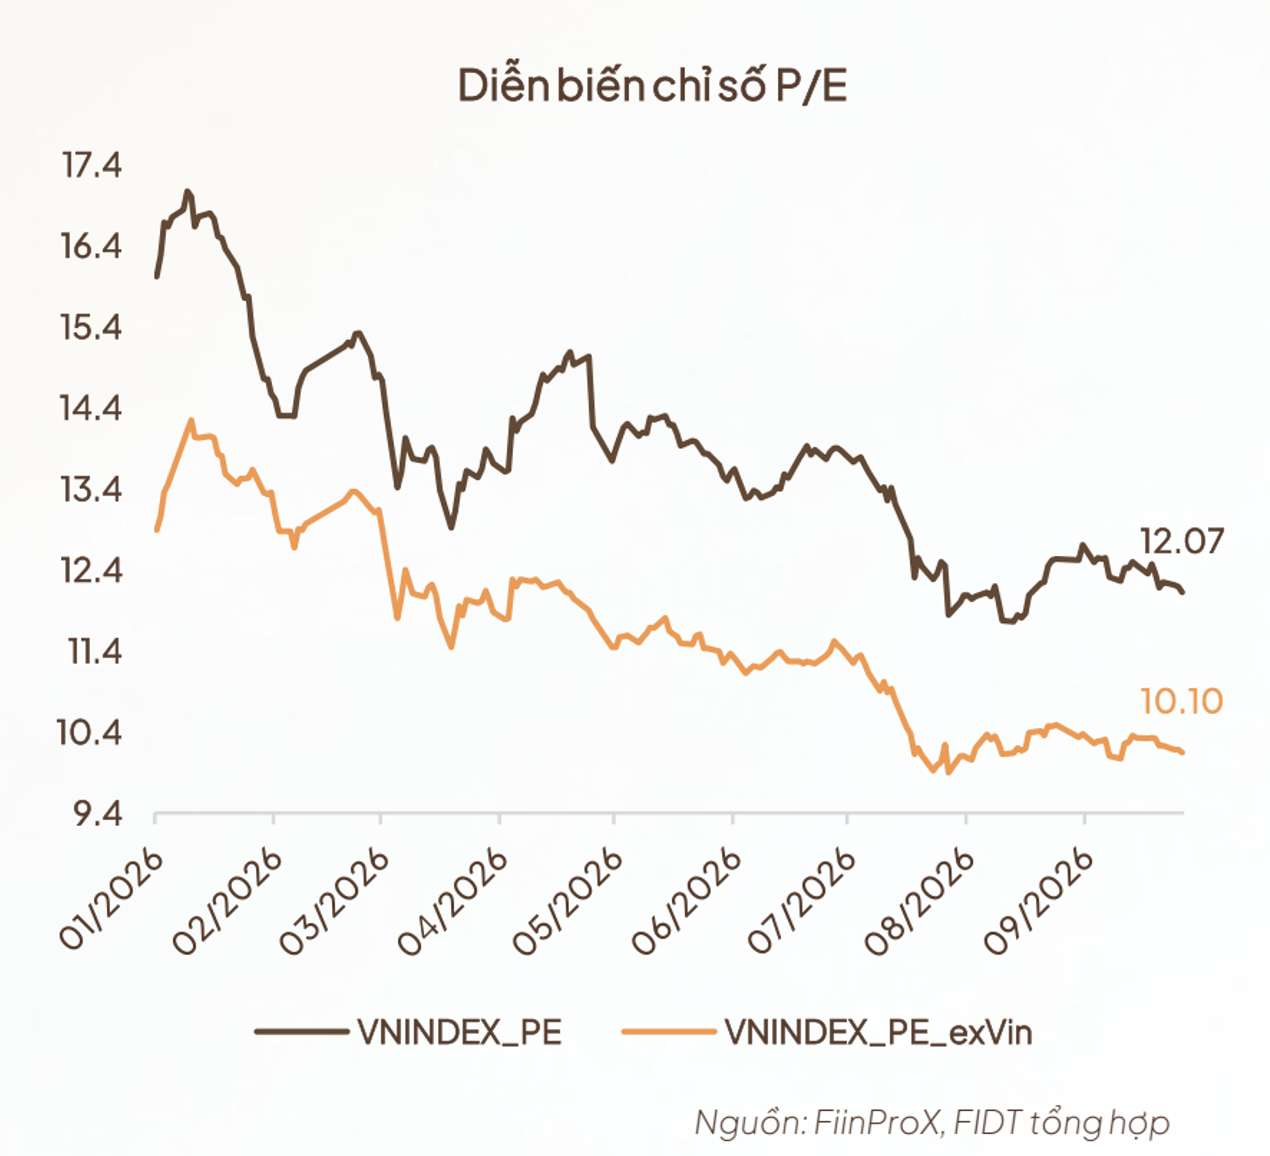
Theo chuyên gia, thị trường hiện có những yếu tố hỗ trợ đáng kể, trước hết là mặt bằng định giá đã trở về vùng thấp. P/E toàn thị trường hiện khoảng 13 lần lợi nhuận dự phóng năm 2027. Đáng chú ý, nếu loại trừ 5 cổ phiếu thuộc nhóm Vingroup, P/E của phần còn lại chỉ khoảng 10 lần.
Bên cạnh đó, nền tảng kinh tế vĩ mô trong nước vẫn duy trì đà tăng trưởng tích cực, với sản xuất và đầu tư là những động lực chính. GDP quý III/2026 tăng 9,95% so với cùng kỳ, đưa tăng trưởng 9 tháng lên 9,01%. Để hướng tới mục tiêu tăng trưởng hai chữ số cả năm, GDP quý IV cần tăng trên 12,5%. Điều này đặt ra áp lực lớn trong việc duy trì sản xuất, đẩy nhanh giải ngân đầu tư và phục hồi sức cầu, nhưng đồng thời cũng tạo động lực tăng trưởng trong những tháng cuối năm.
Tuy nhiên, những tín hiệu tích cực từ nền kinh tế chưa thể chuyển hóa thành động lực tăng giá cho chứng khoán khi áp lực lãi suất và lạm phát vẫn hiện hữu. Theo ông Huy, Fed đã tăng lãi suất trở lại trong tháng 9, đưa lãi suất lên vùng 3,75–4%. Lạm phát Mỹ tháng 9 tăng lên 3,7%, khiến chuyên gia nhận định khả năng Fed tiếp tục nâng lãi suất thêm một lần vào cuối năm là rất lớn.
Ở trong nước, CPI tháng 9 tăng 5,08% so với cùng kỳ, trong khi lãi suất tiền gửi kỳ hạn 12 tháng tại nhiều ngân hàng tư nhân tiếp tục tăng cao. Mặt bằng lãi suất đi lên khiến dòng tiền vào chứng khoán suy yếu, đồng thời hạn chế khả năng phục hồi của thị trường.
Theo Tổng Giám đốc FIDT, đây cũng là nguyên nhân lý giải vì sao chứng khoán liên tục điều chỉnh dù nền kinh tế ghi nhận mức tăng trưởng GDP gần 10% trong quý III. Ông cho rằng sự trái chiều này thực chất không phải nghịch lý, bởi tăng trưởng kinh tế và diễn biến giá cổ phiếu chịu tác động từ những yếu tố khác nhau.
Trong khi GDP phản ánh kết quả tăng trưởng của nền kinh tế, giá cổ phiếu trong ngắn hạn lại phụ thuộc trực tiếp vào cung cầu và dòng tiền. Kinh tế tăng trưởng mạnh kéo theo nhu cầu vốn lớn, cộng thêm giá năng lượng tăng khiến áp lực lạm phát gia tăng. CPI bình quân 9 tháng đã tăng 4,52%, trong khi lãi suất huy động đi lên khiến tiền gửi ngân hàng trở thành kênh cạnh tranh trực tiếp với chứng khoán.
"Thị trường đang phản ánh chi phí vốn của sự tăng trưởng, chứ không phủ nhận sự tăng trưởng đó", ông Huy nhận định.
Thời gian tạo đáy tính bằng tháng, không phải vài phiên
Trước những yếu tố hỗ trợ và rủi ro đan xen, chuyên gia FIDT nghiêng về kịch bản VN-Index tiếp tục giằng co, tích lũy quanh mốc 1.700 điểm và có thể xuất hiện những nhịp rung lắc để kiểm định lại vùng hỗ trợ này. Tuy nhiên, ông đánh giá xác suất xảy ra một đợt bán tháo mạnh là không cao, bởi mặt bằng định giá đã về vùng thấp, trong khi thanh khoản cạn kiệt phần nào cho thấy áp lực bán đang suy yếu. 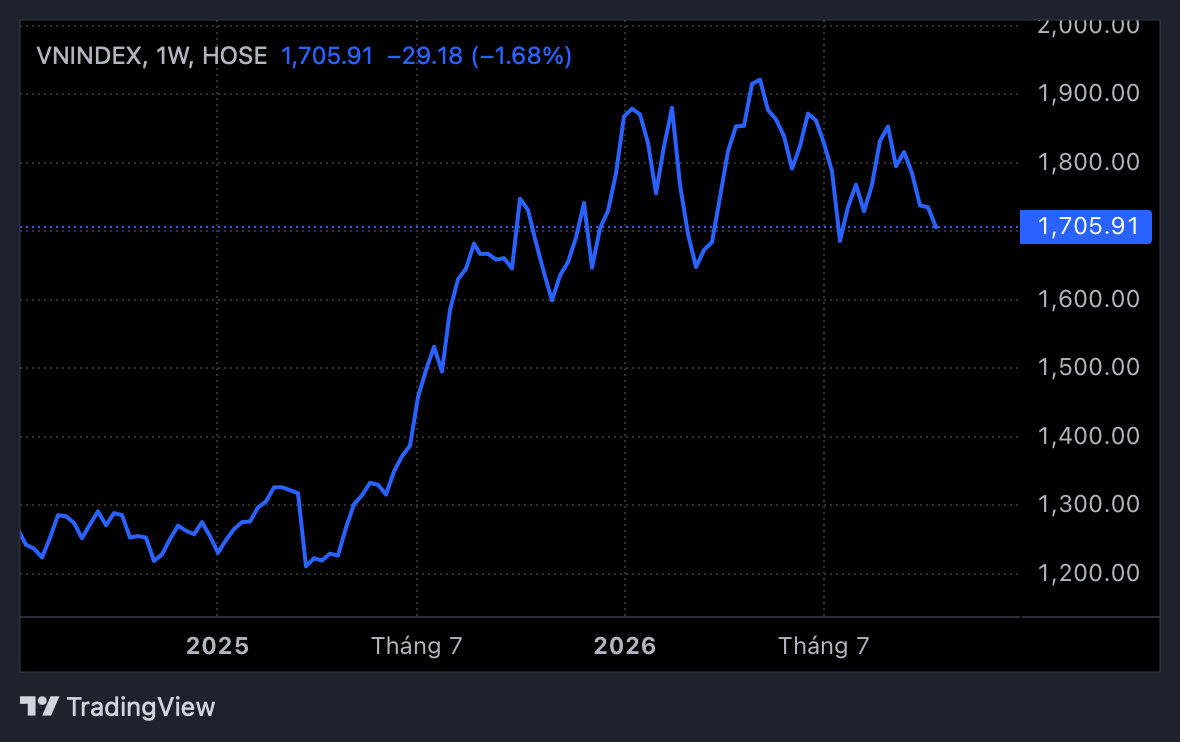
Rủi ro lớn nhất đối với thị trường, theo ông Huy, là khả năng Fed tăng lãi suất mạnh hơn kỳ vọng, cùng với việc lãi suất trong nước tiếp tục leo thang.
Về kịch bản cơ sở, Tổng Giám đốc FIDT dự báo VN-Index có thể tạo đáy quanh vùng 1.700 điểm, với biên độ khoảng 20 điểm. Đáng chú ý, vùng đáy lần này nhiều khả năng mang hình thái "đáy phẳng", thay vì phục hồi nhanh theo hình chữ V như trong các chu kỳ tiền rẻ trước đây.
Mặt bằng lãi suất cao sẽ tiếp tục kìm hãm đà hồi phục, trong khi thanh khoản thấp khiến dòng tiền phân hóa và chỉ tập trung vào một số cổ phiếu có câu chuyện riêng, thay vì lan tỏa trên diện rộng.
"Thời gian tạo đáy tính bằng tháng, không phải vài phiên", ông Huy nhấn mạnh. Theo chuyên gia, thị trường cần thêm thời gian để hấp thụ những thông tin về lãi suất trong và ngoài nước trước khi có thể hình thành xu hướng rõ ràng hơn.
Dù triển vọng ngắn hạn còn nhiều thách thức, ông Huy cho rằng những thành quả tích lũy của nền kinh tế và doanh nghiệp vẫn đang tạo nền tảng cho thị trường chứng khoán trong dài hạn. Trong 9 tháng đầu năm, vốn FDI thực hiện đạt 21,07 tỷ USD, mức cao nhất trong 5 năm, trong khi tổng vốn đầu tư toàn xã hội tăng 15,1%.
Theo chuyên gia, nếu lợi nhuận doanh nghiệp tiếp tục tăng trưởng trong khi giá cổ phiếu đi ngang, mặt bằng định giá sẽ ngày càng trở nên hấp dẫn. Khi áp lực lãi suất dần hạ nhiệt, những giá trị tích lũy từ hoạt động sản xuất, kinh doanh có thể trở thành động lực thúc đẩy thị trường chứng khoán bước vào chu kỳ tăng trưởng dài hạn.
Việt Nam hàng ngày
Theo Việt Nam hàng ngày
Copy link
Link bài gốc
Lấy link!
https://vietnamdaily.kienthuc.net.vn/chuyen-gia-du-bao-bat-ngo-ve-vung-day-cua-vn-index-post4296607013.html
Từ Khóa:
CÙNG CHUYÊN MỤC
Chuyên gia: Chứng khoán tuần tới có thể xuất hiện nhịp hồi phục kỹ thuật
22:13 , 18/10/2026