Giá vàng bốc hơi hơn 30% từ đỉnh, chuyên gia chỉ ra tín hiệu tạo đáy quan trọng
Các chuyên gia tại Heraeus cho rằng đợt lao dốc gần đây của giá vàng đã tái khẳng định mối tương quan nghịch đảo giữa kim loại quý này và lợi suất thực. Để xác lập một vùng đáy bền vững, thị trường cần thêm những tín hiệu quan trọng từ chính sách tiền tệ của Fed.
Theo các chuyên gia phân tích kim loại quý tại Heraeus, đợt điều chỉnh mạnh của giá vàng gần đây đã khôi phục mối tương quan nghịch đảo giữa kim loại quý này và lợi suất thực, vốn suy yếu đáng kể trong giai đoạn tăng giá 2022-2025.
Kể từ khi lập đỉnh lịch sử 5.600 USD/ounce vào cuối tháng 1, giá vàng đã giảm 33,5% xuống quanh 3.730 USD/ounce, vùng thấp nhất trong 14 tháng (đóng cửa phiên 18/11).
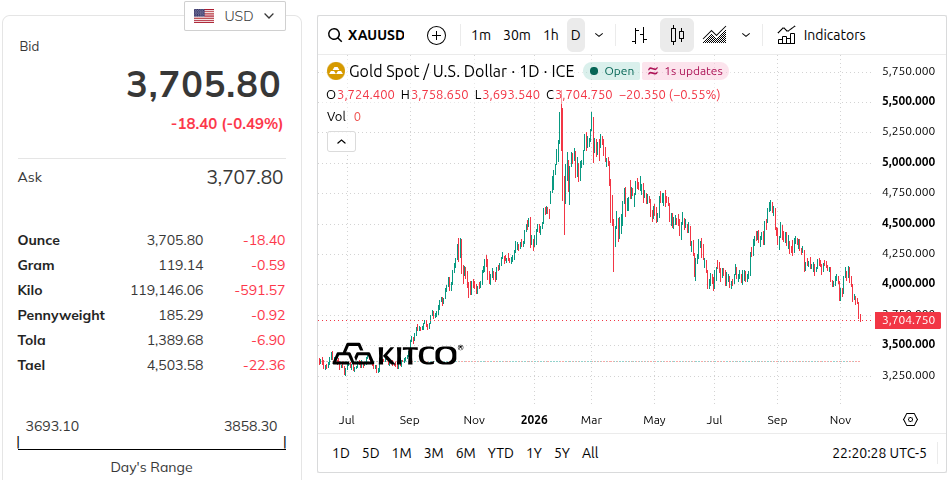
Trong cùng giai đoạn, chỉ số USD Index (DXY) tăng từ 96,3 lên 103,2 điểm, trong khi lợi suất thực của trái phiếu Chính phủ Mỹ kỳ hạn 10 năm tăng từ 1,89% lên 2,83%.
Dữ liệu lạm phát Mỹ cao hơn dự kiến được công bố tuần trước càng củng cố kỳ vọng Cục Dự trữ Liên bang Mỹ (Fed) sẽ tiếp tục thắt chặt chính sách tiền tệ, gia tăng sức ép lên giá vàng.
Mỗi khi USD tăng 1%, giá vàng thường giảm hơn 2%
Theo Heraeus, đồng USD là một trong những yếu tố có ảnh hưởng mạnh nhất đến biến động giá vàng trong ngắn hạn.
Kể từ năm 1990, hệ số tương quan giữa biến động giá vàng và chỉ số DXY theo ngày ở mức -0,31. Riêng trong năm 2026, con số này tăng về độ lớn lên -0,43, cho thấy mối tương quan nghịch đảo ngày càng rõ rệt.
Đáng chú ý, mỗi khi chỉ số DXY tăng 1% trong năm nay, giá vàng thường giảm hơn 2%.
Tuy nhiên, xét trong dài hạn, sức mạnh của đồng bạc xanh chỉ giải thích được một phần nhỏ diễn biến giá vàng. Kể từ năm 1990, giá vàng đã tăng gần 10 lần, trong khi chỉ số DXY chỉ tăng khoảng 10%.
Theo các chuyên gia, đà tăng dài hạn của vàng phản ánh sự suy giảm sức mua của các đồng tiền pháp định nói chung, cùng với mức sinh lời thực của kim loại quý.
Heraeus đánh giá lợi suất thực mới là yếu tố quan trọng quyết định khả năng duy trì xu hướng tăng dài hạn của vàng.
Trước năm 2022, các giai đoạn lợi suất thực tăng cao thường đi kèm với sự suy yếu của giá vàng. Mối quan hệ này giảm dần trong giai đoạn 2022-2025 khi lực mua từ các ngân hàng trung ương cùng những yếu tố hỗ trợ khác lấn át tác động tiêu cực của lãi suất.
Tuy nhiên, tương quan nghịch đảo đã được tái khẳng định trong năm nay. Lợi suất thực kỳ hạn 10 năm của Mỹ tăng từ khoảng 1,7% vào tháng 2 lên trên 2,8%, tiệm cận mức cao nhất kể từ năm 2008, qua đó làm gia tăng đáng kể chi phí cơ hội của việc nắm giữ vàng.
Các chuyên gia Heraeus cho rằng lạm phát chỉ hỗ trợ giá vàng trong dài hạn khi chính sách tiền tệ cho phép lãi suất thực giảm. Trong bối cảnh hiện nay, mỗi số liệu lạm phát cao đều có thể trở thành một lực cản đối với kim loại quý.
Khi nào giá vàng có thể tạo đáy bền vững?
Dù vậy, những thay đổi gần đây trong vị thế giao dịch của giới đầu cơ đang cho thấy cán cân rủi ro có thể dịch chuyển.
Từ vị thế bán ròng USD trị giá 20,5 tỷ USD vào tháng 2, các nhà đầu cơ đã chuyển sang trạng thái mua ròng 10,7 tỷ USD, mức cao nhất kể từ năm 2016.
Theo Heraeus, những giai đoạn vị thế đầu cơ nghiêng mạnh về phía mua USD trong quá khứ thường xuất hiện trước khi đồng bạc xanh suy yếu. Tuy nhiên, số lượng trường hợp quan sát còn hạn chế và dữ liệu vị thế đầu cơ có khả năng dự báo thời điểm đảo chiều chưa cao.
Các chuyên gia cho rằng khả năng giá vàng xác lập đáy bền vững sẽ trở nên thuyết phục hơn nếu sự gia tăng mạnh của vị thế mua USD đi kèm với hai tín hiệu quan trọng: lợi suất thực ổn định và chu kỳ thắt chặt chính sách tiền tệ của Fed có dấu hiệu sắp kết thúc.
Việt Nam hàng ngày
Theo Việt Nam hàng ngày
Copy link
Link bài gốc
Lấy link!
https://vietnamdaily.kienthuc.net.vn/gia-vang-boc-hoi-hon-30-tu-dinh-chuyen-gia-chi-ra-tin-hieu-tao-day-quan-trong-post4296614355.html
Từ Khóa:
CÙNG CHUYÊN MỤC
Giá vàng thủng đáy 14 tháng, quỹ vàng lớn nhất thế giới có động thái "lạ"
10:26 , 19/11/2026