Gửi tiết kiệm 38 triệu đồng với lãi suất 9,15‰ rồi quên mất, 30 năm sau đi rút được ngân hàng thông báo: “Không thể tính được lãi”
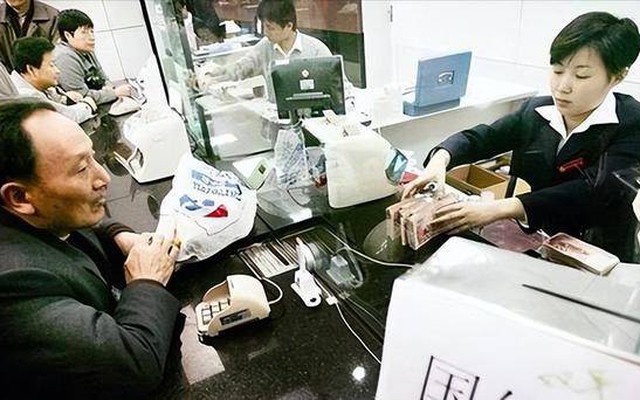
Trong vụ việc này, phía ngân hàng Trung Quốc cho biết không thể xác định tiền lãi của khách hàng do khoản tiền đã tồn tại quá lâu.
- 25-09-2026Kế toán công ty chuyển khoản 250.000.000 đồng vào tài khoản của Trần Văn Khanh SN 1995: Công an phối hợp ngân hàng MSB rà soát giao dịch
- 25-09-2026Công an xác minh giao dịch chuyển khoản 70.000.000 đồng từ tài khoản của Nguyễn Quang Trung SN 1993
- 24-09-2026Công an xác minh giao dịch chuyển khoản 124.000.000 đồng đến tài khoản của Phạm Thị Đào SN 1989
Khoản tiền tiết kiệm bị lãng quên suốt 30 năm
Theo thông tin được công bố từ phán quyết của Tòa án Nhân dân huyện Nội Hương, tỉnh Hà Nam, Trung Quốc, vụ việc bắt đầu từ ngày 9/12/1995. Khi đó, ông Lý, người dân sống trên địa bàn, gửi 10.000 NDT tại một hợp tác xã tín dụng địa phương, nay đã được chuyển giao quyền và nghĩa vụ cho một ngân hàng. Ngân hàng cấp cho ông một sổ tiết kiệm có kỳ hạn 1 năm, ghi rõ ngày đáo hạn là 9/12/1996 và lãi suất 9,15‰/tháng.
Sau khi gửi tiền, vì có nhiều việc phải giải quyết, ông Lý dần quên mất khoản tiết kiệm này. Mãi đến tháng 2/2026, trong một lần tìm hồ sơ đến bệnh viện khám bệnh, ông mới tình cờ tìm thấy cuốn sổ tiết kiệm đã cất suốt nhiều năm.
Đến tháng 3/2026, ông mang sổ tiết kiệm đến ngân hàng để rút tiền. Nhân viên ngân hàng cho biết khoản tiền đã được gửi từ quá lâu nên cần thời gian tìm kiếm hồ sơ lưu trữ trước khi có thể xử lý.
Đến tháng 5, ngân hàng thông báo đã tìm thấy bản lưu của sổ tiết kiệm năm xưa. Kết quả kiểm tra cho thấy khoản tiền chưa từng được báo mất và cũng không có hồ sơ cho thấy đã được rút. Tuy nhiên, phía ngân hàng cho biết do thời gian quá lâu nên không thể tính toán chính xác tiền lãi. Đơn vị này đề nghị ông Lý giải quyết vụ việc thông qua thủ tục tố tụng và căn cứ vào phán quyết của tòa án.
Tại tòa, phía ngân hàng cho rằng khoản tiền đã tồn tại hơn 30 năm nhưng ông Lý không yêu cầu thanh toán trong thời gian dài, vì vậy quyền yêu cầu của ông đã vượt quá thời hiệu. Trong trường hợp tòa án vẫn xác nhận khoản tiền gửi là có thật, ngân hàng cho rằng phần lãi sau ngày đáo hạn chỉ nên được tính theo lãi suất tiền gửi không kỳ hạn, thay vì tiếp tục áp dụng mức lãi suất kỳ hạn ghi trên sổ.
Ngân hàng cũng cho biết đơn vị này đã trải qua nhiều lần cải tổ, trong khi hồ sơ từ năm 1995 vẫn đang được tiếp tục tìm kiếm. Nếu sau này phát hiện tài liệu chứng minh khoản tiền đã được rút, ngân hàng bảo lưu quyền tiếp tục đưa ra lập luận và yêu cầu hoàn trả.
Ông Lý không đồng ý với quan điểm trên và yêu cầu ngân hàng hoàn trả toàn bộ 10.000 NDT tiền gốc cùng tiền lãi phát sinh.
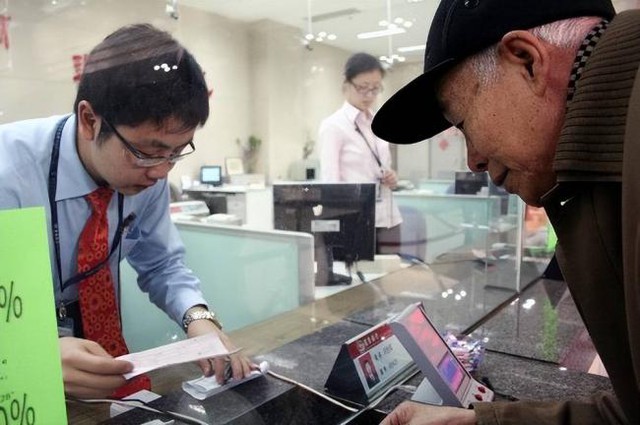
Ảnh minh họa: Baidu
Tòa án vào cuộc phân xử
Sau khi xem xét hồ sơ, Tòa án Nhân dân huyện Nội Hương xác định quan hệ hợp đồng tiền gửi giữa ông Lý và tổ chức tín dụng ban đầu được xác lập hợp pháp và có hiệu lực. Ngân hàng hiện tại, với tư cách đơn vị kế thừa quyền và nghĩa vụ của hợp tác xã tín dụng trước đây, có trách nhiệm thanh toán tiền gốc và lãi theo quy định.
Tòa án địa phương cũng bác lập luận cho rằng khoản tiền đã quá lâu và ông Lý đã không yêu cầu thanh toán trong nhiều năm nên ngân hàng được miễn nghĩa vụ chi trả. Theo phán quyết, việc ngân hàng không thể tìm thấy hoặc lưu trữ đầy đủ dữ liệu của khoản tiền gửi cũ không làm mất đi nghĩa vụ thanh toán đối với khoản tiền đã được xác nhận tồn tại.
Một trong những vấn đề trọng tâm của vụ án là cách tính lãi sau khi khoản tiền gửi đã đáo hạn. Tòa án xác định khoản tiền được gửi ngày 9/12/1995, tức sau khi Quy định về quản lý tiền gửi tiết kiệm của Trung Quốc có hiệu lực.
Theo các quy định liên quan, tiền gửi có kỳ hạn khi đến hạn được tính lãi theo mức lãi suất đã thỏa thuận trong thời hạn gửi. Nếu khách hàng rút tiền sau ngày đáo hạn và sổ không có thỏa thuận tự động gia hạn, phần thời gian quá hạn được tính theo lãi suất tiền gửi không kỳ hạn do ngân hàng công bố tại thời điểm rút.
Vì vậy, tòa án quyết định chia tiền lãi của ông Lý thành hai giai đoạn. Giai đoạn thứ nhất, từ ngày 9/12/1995 đến ngày 9/12/1996, số tiền gốc 10.000 NDT được tính lãi theo đúng mức 9,15‰/tháng ghi trên sổ tiết kiệm.
Giai đoạn thứ hai, từ ngày 10/12/1996 cho đến khi ngân hàng thực tế thanh toán, khoản tiền được xác định là gửi quá hạn. Phần lãi này được tính trên số tiền gốc 10.000 NDT theo lãi suất tiền gửi không kỳ hạn tương ứng được công bố trong từng thời kỳ, thay vì tiếp tục áp dụng mức lãi suất kỳ hạn 9,15‰/tháng.
Như vậy, yêu cầu của ông Lý về việc áp dụng lãi suất kỳ hạn cho toàn bộ thời gian từ năm 1995 đến khi nhận tiền không được tòa án địa phương chấp thuận hoàn toàn.
Phán quyết cuối cùng
Ngày 31/8/2026, Tòa án Nhân dân huyện Nội Hương ra phán quyết sơ thẩm, yêu cầu ngân hàng hoàn trả cho ông Lý 10.000 NDT tiền gốc, đồng thời thanh toán tiền lãi theo phương thức tính thành hai giai đoạn nêu trên.
Cụ thể, tiền lãi trong năm đầu tiên được tính theo mức 9,15‰/tháng; từ ngày 10/12/1996 đến khi khoản tiền được thanh toán thực tế, lãi quá hạn được tính theo lãi suất tiền gửi không kỳ hạn tương ứng của từng thời kỳ.
Tòa án đồng thời bác lập luận của ngân hàng về việc khoản tiền đã quá lâu và ông Lý không yêu cầu thanh toán trong nhiều năm. Theo nhận định của tòa, ngân hàng với tư cách đơn vị kế thừa quyền và nghĩa vụ của tổ chức tín dụng ban đầu đã không thực hiện nghĩa vụ thanh toán tiền gốc và lãi, do đó phải chịu trách nhiệm dân sự về việc tiếp tục thực hiện nghĩa vụ này.
Phán quyết cũng bác các yêu cầu khác của ông Lý không thuộc phạm vi được tòa chấp thuận. Vụ việc kết thúc tại đây.
(Theo The Paper)
Việt Nam hàng ngày
Theo Việt Nam hàng ngày
Copy link
Link bài gốc
Lấy link!
https://vietnamdaily.kienthuc.net.vn/gui-tiet-kiem-38-trieu-dong-voi-lai-suat-915-roi-quen-mat-30-nam-sau-di-rut-duoc-ngan-hang-thong-bao-khong-the-tinh-duoc-lai-post4296602418.html
Từ Khóa:
CÙNG CHUYÊN MỤC
Bill Gates cảnh báo về kịch bản đen tối
16:05 , 27/09/2026
Tranh cãi về chuyện xới cơm
15:39 , 27/09/2026
Đậy nắp bồn cầu có tác dụng gì?
15:04 , 27/09/2026