Hưởng lợi từ loại cây chảy ra “vàng trắng”, một cổ phiếu âm thầm vượt đỉnh lịch sử, tăng gần 60% sau một năm
Đằng sau diễn biến của cổ phiếu là sự cải thiện rõ rệt trong hoạt động kinh doanh.
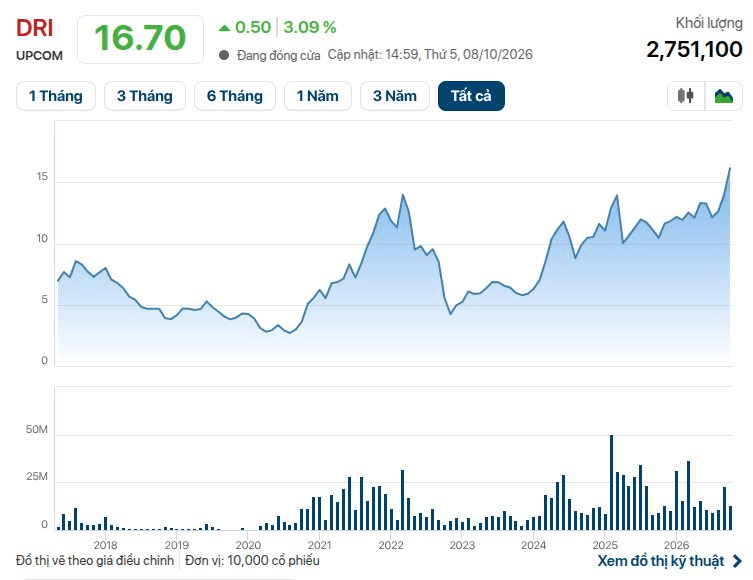
Sau hơn bốn năm kể từ đỉnh giá tháng 3/2022, cổ đông CTCP Đầu tư Cao su Đắk Lắk (mã DRI) chứng kiến cổ phiếu trở lại và vượt cột mốc cũ. Thị giá DRI đạt 16.700 đồng/cp với hơn 2,75 triệu đơn vị được khớp lệnh.
Mức đóng cửa này cao hơn khoảng 2% so với đỉnh tháng 3/2022. Từ đầu năm tới nay, DRI đã tăng gần 38% và nếu chỉ tính riêng một tháng qua thị giá tăng gần 22% bất chấp việc thị trường giằng co đi ngang. Trong vòng 1 năm trở lại đây, DRI đã âm thầm tăng tới gần 56% trong một năm.
Đằng sau diễn biến của cổ phiếu là sự cải thiện rõ rệt trong hoạt động kinh doanh. Lũy kế nửa đầu năm 2026, DRI ghi nhận doanh thu thuần 490 tỷ đồng, tăng 61% so với cùng kỳ. Lợi nhuận sau thuế đạt 142 tỷ đồng, tăng 83%, với động lực chính đến từ sản lượng tiêu thụ cao hơn trong bối cảnh giá cao su thuận lợi.
Doanh nghiệp đã bán ra một phần lượng hàng tồn kho tích lũy từ cuối năm 2025, tận dụng mặt bằng giá cao. Biên lợi nhuận gộp cải thiện từ 39,4% lên 40,6% - mức cao nhất ngành. Đồng thời, doanh thu hoạt động tài chính tăng gấp đôi lên 21 tỷ đồng, qua đó góp phần hỗ trợ lợi nhuận.
Triển vọng cả năm cũng được giới chuyên gia nhìn nhận tích cực. Trong báo cáo mới nhất, Chứng khoán Mirae Asset dự phóng doanh thu năm 2026 của DRI có thể đạt 985 tỷ đồng, tăng 44%, còn lãi ròng đạt 248 tỷ đồng, tăng 58%. Nếu hoàn thành, đây sẽ là mức lợi nhuận cao nhất trong giai đoạn 2021–2026.
Hai giả định quan trọng cho dự báo này là giá bán cao su bình quân đạt 2.200 USD/tấn, tăng 18%, và sản lượng tiêu thụ khoảng 17.000 tấn, tăng 22%. Cao su ược mệnh danh là "vàng trắng" nhờ giá trị kinh tế lớn. Việc cả giá bán lẫn lượng hàng tiêu thụ cùng tăng tạo điều kiện để doanh nghiệp mở rộng doanh thu và duy trì hiệu quả sinh lời.
Theo Mirae Asset, sự thuận lợi của giá cao su có thể còn kéo dài trong trung hạn. Báo cáo dẫn ước tính tháng 8/2026 của Hiệp hội Các nước sản xuất cao su tự nhiên (ANRPC), cho thấy thị trường thiếu hụt khoảng 317.000 tấn, đánh dấu năm thứ sáu liên tiếp cung không đáp ứng đủ cầu.
Nguồn cung suy giảm tại một số quốc gia sản xuất lớn, trong khi cây cao su trồng mới cần 5–7 năm mới có thể khai thác. Điều này khiến sản lượng khó tăng nhanh để đáp ứng nhu cầu, ngay cả khi giá bán đã hấp dẫn hơn. Với doanh nghiệp tập trung vào cao su như DRI, đây là yếu tố hỗ trợ trực tiếp cho hoạt động kinh doanh.
Trong bối cảnh đó, quyết định điều chỉnh lịch tái canh cũng đáng chú ý. DRI lùi lộ trình thanh lý khoảng 4.011 ha cao su sang giai đoạn 2027–2036. Phương án thanh lý giai đoạn đầu, quy mô khoảng 1.975 ha trong các năm 2027–2030, dự kiến được trình Hội đồng quản trị trong tháng 10/2026.
Mirae Asset đánh giá việc lùi thời điểm thanh lý giúp doanh nghiệp tối đa hóa sản lượng khai thác năm 2026 khi giá cao su đang neo cao. Tuy nhiên, sản lượng mủ dự kiến giảm dần từ năm 2027 theo tiến độ tái canh. Nguồn thu từ gỗ và sầu riêng được kỳ vọng bù đắp một phần, trước khi vườn cây tái canh hỗ trợ chu kỳ tăng trưởng mới từ năm 2034.
Dư địa cải thiện hiệu quả còn đến từ các sản phẩm đáp ứng tiêu chuẩn bền vững. Năm 2025, DRI bán 784 tấn hàng đạt chuẩn với giá cao hơn 130 USD/tấn, nhưng mới chiếm khoảng 5,6% sản lượng. Việc nâng tỷ trọng nhóm hàng này có thể hỗ trợ biên lợi nhuận trong những năm tới.
Dù vậy, triển vọng tăng trưởng vẫn phụ thuộc đáng kể vào chu kỳ hàng hóa và điều kiện khai thác. Mirae Asset lưu ý rủi ro thời tiết, thiên tai ảnh hưởng sản lượng, cùng biến động giá dầu tác động đến sức cạnh tranh của cao su tổng hợp.
Nhịp sống thị trường
Theo Nhịp sống thị trường
Copy link
Link bài gốc
Lấy link!
https://markettimes.vn/huong-loi-tu-loai-cay-chay-ra-vang-trang-mot-co-phieu-am-tham-vuot-dinh-lich-su-tang-gan-60-sau-mot-nam-132556.html
CÙNG CHUYÊN MỤC
Nhu cầu điện tăng vọt, cổ phiếu nào được SSI đánh giá cao?
00:05 , 09/10/2026
CTCK điểm danh 8 cổ phiếu có câu chuyện tăng trưởng riêng trong quý 4
00:05 , 09/10/2026