Iran gửi tin không vui cho toàn thế giới
Các nước nhập khẩu LNG trên toàn cầu có thể phải chi thêm ít nhất 39 tỷ USD trong năm nay dù mua ít hơn 60,7 triệu tấn do ảnh hưởng từ xung đột tại Iran.
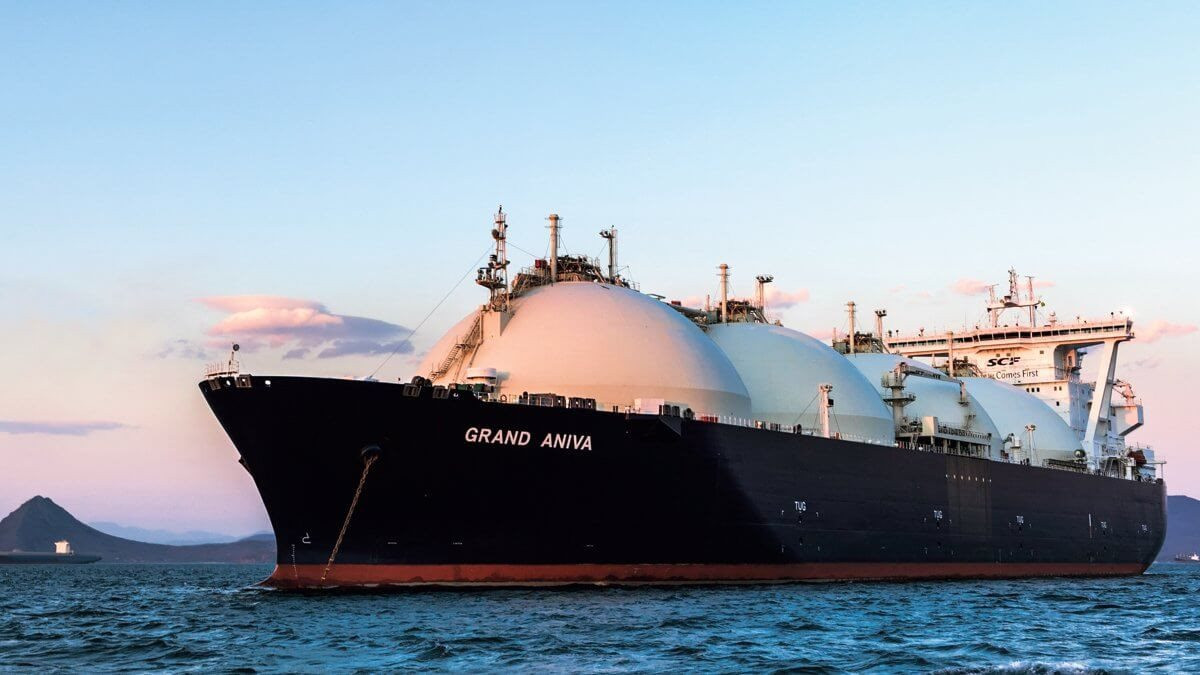
Xung đột tại Trung Đông đang đảo lộn dòng chảy năng lượng toàn cầu, buộc nhiều quốc gia tìm nguồn cung thay thế và đánh giá lại chiến lược an ninh năng lượng.
Theo ước tính của Rystad Energy, tổng chi phí dành cho khí tự nhiên hóa lỏng (LNG) theo các hợp đồng và giao dịch trên thị trường giao ngay có thể đạt ít nhất 256,3 tỷ USD trong năm 2026, tăng khoảng 18% so với mức 217,8 tỷ USD được dự báo trước chiến tranh.
Theo đó, các nhà nhập khẩu phải trả thêm ít nhất 39 tỷ USD, dù tổng lượng LNG mua vào giảm tới 60,7 triệu tấn.
Nguyên nhân chủ yếu là hoạt động xuất khẩu LNG từ Qatar và Các Tiểu vương quốc Arab Thống nhất (UAE) qua eo biển Hormuz bị gián đoạn. Những khách hàng mất nguồn cung phải tìm hàng thay thế trên thị trường với mức giá cao hơn.
Mô hình của Rystad Energy giả định LNG từ Qatar và UAE không thể được giao từ tháng 3 đến hết năm 2026.
Trong các khu vực nhập khẩu, châu Âu đối mặt mức tăng chi phí lớn nhất. Hóa đơn LNG của khu vực được dự báo tăng thêm tối thiểu 12 tỷ USD, tương đương 18%, ngay cả khi nhu cầu giảm 24 triệu tấn.
Trước khi xung đột xảy ra, Qatar dự kiến cung cấp cho châu Âu 24,7 triệu tấn LNG trong năm nay. Rystad Energy ước tính khu vực có thể mất tới 20,6 triệu tấn trong số này.
Điểm yếu của châu Âu nằm ở mức độ phụ thuộc lớn vào thị trường giao ngay. Khoảng 65% LNG của khu vực được mua theo hình thức này, trong khi khoảng một phần tư hợp đồng dài hạn được định giá theo các chỉ số giá khí.
Điều đó khiến châu Âu dễ chịu tác động trực tiếp khi giá LNG trên thị trường tăng mạnh. Giá LNG bình quân tại khu vực đã tăng khoảng 47%.
Rystad Energy cho rằng cuộc khủng hoảng cho thấy hạn chế trong chiến lược dựa nhiều vào thanh khoản của thị trường giao ngay để đáp ứng phần nhu cầu khí còn thiếu. Việc coi khí đốt là nhiên liệu chuyển tiếp không đồng nghĩa các nền kinh tế có thể bỏ qua nhu cầu đảm bảo nguồn cung khi những nguồn năng lượng thay thế chưa sẵn sàng.
Trái ngược với châu Âu, Đông Á được đánh giá có vị thế tốt hơn để vượt qua cú sốc nguồn cung. Dù có giá trị hợp đồng với các nhà cung cấp vùng Vịnh lớn nhất, khu vực này chỉ phải đối mặt mức tăng chi phí LNG tương đối khoảng 9,7%, thấp nhất trong số các khu vực ngoài Trung Đông.
Một trong những nguyên nhân quan trọng là cơ cấu hợp đồng. Khoảng 82% hợp đồng LNG dài hạn của Đông Á được định giá theo dầu thô. Giá các hợp đồng này tăng khoảng 28%, thấp hơn nhiều mức tăng 72% của LNG gắn với giá tại các trung tâm khí đốt và thị trường giao ngay.
Giao dịch giao ngay cũng chỉ chiếm khoảng 14,5% lượng LNG nhập khẩu của Đông Á. Khu vực đồng thời sở hữu danh mục hợp đồng đa dạng hơn với các nguồn cung ngoài Trung Đông và có khả năng giảm nhu cầu LNG.
Nam Á chủ yếu đối phó bằng cách giảm nhập khẩu, trong đó Pakistan cắt giảm mạnh hơn Ấn Độ. Tại châu Phi và Nam Mỹ, Ai Cập và Brazil là những quốc gia đóng vai trò lớn trong sự gia tăng giá và lượng nhập khẩu.
Christoph Halser, chuyên gia cấp cao về khí đốt và LNG tại Rystad Energy, cho rằng cuộc khủng hoảng phơi bày một điểm yếu căn bản của an ninh khí đốt là đa dạng hóa cơ chế định giá có thể giúp kiểm soát chi phí nhưng không đảm bảo nguồn cung vật chất.
Điều đó đồng nghĩa các nước nhập khẩu cần quan tâm không chỉ đến việc mua LNG với giá bao nhiêu mà còn đến nguồn hàng đi qua tuyến đường nào và khả năng giao hàng khi xảy ra khủng hoảng.
Nguồn LNG từ Bờ Vịnh Mỹ tới châu Âu có lợi thế không phải đi qua Hormuz. Với châu Á, hành trình từ Mỹ có thể gặp hạn chế tại kênh đào Panama hoặc phải đi tuyến đường dài hơn, khiến nguồn LNG từ Australia và bờ Thái Bình Dương của Canada trở thành những lựa chọn thay thế đáng chú ý.
Việc Mỹ tiếp tục mở rộng công suất hóa lỏng cũng tạo cơ hội cho các nước ký thêm hợp đồng LNG định giá theo Henry Hub, qua đó giảm phụ thuộc vào những chỉ số giá khí toàn cầu khác.
Theo Oilprice
- Tham khảo thêm
- Tham khảo thêm
Nhịp sống thị trường
Theo Nhịp sống thị trường
Copy link
Link bài gốc
Lấy link!
https://markettimes.vn/iran-gui-tin-khong-vui-cho-toan-the-gioi-133498.html
Từ Khóa:
CÙNG CHUYÊN MỤC
Thi công chức ở Trung Quốc, một vị trí có tỷ lệ chọi 1:6.000 người
18:30 , 27/10/2026
Tổng giáo phận New York phải bồi thường 800 triệu USD trong vụ bê bối lớn
18:08 , 27/10/2026