Lãi thả nổi vay mua nhà lên cao: Làm gì trước khi hết kỳ ưu đãi?
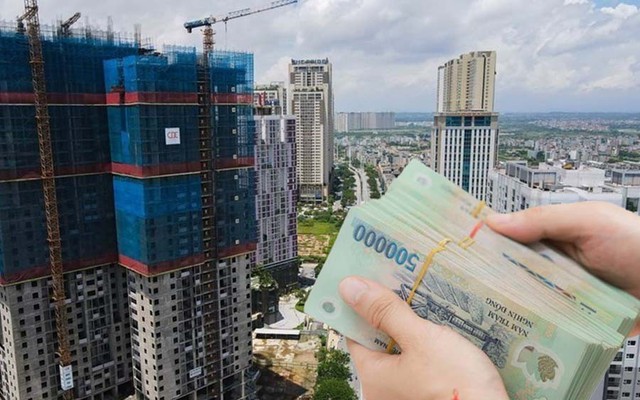
Nhiều khoản vay mua bất động sản đã chuyển từ mức lãi suất ưu đãi 6,5-9%/năm sang lãi suất thả nổi 10-15%/năm. Trong khi người vay lo áp lực trả nợ, chuyên gia nhận định lãi suất có thể đã ở vùng đỉnh của chu kỳ hiện tại.
Lãi suất thả nổi vay mua nhà dao động từ 12-15%/năm
Sau thời gian hưởng lãi suất ưu đãi, nhiều người vay mua nhà đang phải đối mặt với một bài toán tài chính khó khăn hơn khi lãi suất chuyển sang cơ chế thả nổi.
Trao đổi với PV, chị Huyền Trang cho biết đã vay Techcombank để mua căn hộ tại khu vực phía Tây Hà Nội cách đây 2 năm, với lãi suất cố định 7,5%/năm. Hiện khoản vay của chị đã chuyển sang lãi suất thả nổi 12,2%/năm.
Trong khi đó, anh Nguyễn Tú từng vay vốn tại MSB để đầu tư đất với lãi suất cố định 9%/năm. Đến nay, lãi suất khoản vay đã tăng lên 14,5%/năm, tương đương mặt bằng lãi suất cao mà anh từng chứng kiến trong năm 2023.
Dù vậy, anh Tú cho rằng lãi suất có thể đã tiến gần vùng đỉnh của chu kỳ hiện tại. Theo nhận định của anh, mặt bằng lãi suất có thể đi ngang ở vùng cao trong khoảng 2 quý trước khi giảm dần.
Không chỉ những người đang trả nợ phải chịu áp lực, người chuẩn bị bước vào giai đoạn hết ưu đãi cũng bắt đầu lo lắng về khả năng cân đối tài chính.
Chị Ngọc Mai hiện có hai khoản vay mua nhà. Với khoản vay tại BIDV để mua căn hộ ở Hưng Yên từ năm 2025, chị được hưởng lãi suất cố định 6,5%/năm. Khoản vay dự kiến chuyển sang lãi suất thả nổi vào tháng 4/2027.
Theo chị Mai, với khoản vay 1 tỷ đồng, mỗi tháng chị đang trả cả gốc và lãi hơn 16 triệu đồng, trong đó khoảng 10 triệu đồng tiền gốc và 6 triệu đồng tiền lãi.
"BIDV áp dụng lãi suất ưu đãi 6,5%/năm trong 2 năm. Đến tháng 4/2027, khoản vay của tôi sẽ chuyển sang lãi suất thả nổi, dự kiến 14% bởi mức lãi suất ưu đãi hiện tại đã 9-10%/năm. Tôi lo lãi suất tăng cao sẽ khiến số tiền phải trả hàng tháng vượt quá khả năng chịu đựng của gia đình", chị chia sẻ.
Khảo sát tại Agribank, mức lãi suất vay mua nhà thả nổi được ghi nhận trong khoảng 10-11%/năm; BIDV dao động khoảng 10,5-11%; Vietcombank khoảng 10,5-12%/năm. Trong khi đó, một số gói vay tại ACB có lãi suất từ 12%/năm, còn mức được ghi nhận tại VPBank lên tới 15%/năm. Lãi suất thả nổi tại Shinhan Bank được ghi nhận ở mức khoảng 10%/năm.
Lãi suất thả nổi vay mua nhà dao động từ 12-15%/năm
Với người đang tìm khoản vay mới, mặt bằng lãi suất cũng không còn thấp như giai đoạn trước. Theo khảo sát của PV, tại Woori Bank, khách hàng có thể lựa chọn mức lãi suất cố định 9,2%/năm trong năm đầu hoặc 9,7%/năm trong 2 năm đầu. Sau thời gian ưu đãi, lãi suất được tính bằng lãi suất tiền gửi 12 tháng bình quân của nhóm Big4 cộng biên độ 4,5 điểm phần trăm.
Thời hạn vay tối đa là 30 năm, khách hàng được ân hạn trả gốc trong 2 năm đầu. Điều kiện hưởng ưu đãi bao gồm mở thẻ tín dụng và sổ tiết kiệm 40 triệu đồng kỳ hạn 12 tháng.
Ở các ngân hàng khác, mặt bằng lãi suất cũng có sự phân hóa. Một số gói vay mua bất động sản tại MB có lãi suất cố định từ 9,8%/năm, thời hạn vay tối đa 25 năm; khách hàng chuyển khoản vay từ ngân hàng khác về MB có thể tiếp cận mức lãi suất từ 10%/năm. Lãi suất vay phục vụ sản xuất, kinh doanh được giới thiệu từ 9,2%/năm.
Các mức lãi suất trên phụ thuộc vào từng sản phẩm, thời điểm vay, thời gian ưu đãi và điều kiện tín dụng của khách hàng.
Tín dụng kinh doanh bất động sản tăng gần 20%, đạt 2,59 triệu tỷ đồng
Áp lực lãi suất diễn ra trong bối cảnh tín dụng bất động sản tiếp tục tăng, đặc biệt ở nhóm cho vay phục vụ hoạt động kinh doanh.
Tại phiên họp thứ nhất sau khi được kiện toàn của Ban Chỉ đạo Trung ương về chính sách nhà ở và thị trường bất động sản, Phó Thống đốc Ngân hàng Nhà nước Nguyễn Ngọc Cảnh cho biết, tính đến ngày 31/8/2026, tổng dư nợ tín dụng đối với lĩnh vực bất động sản đạt 5,21 triệu tỷ đồng, tăng 9,49% so với cuối năm 2025, chiếm 25,39% tổng dư nợ tín dụng toàn nền kinh tế.
Đáng chú ý, dư nợ tín dụng đối với hoạt động kinh doanh bất động sản đạt 2,59 triệu tỷ đồng, tăng 19,59% so với cuối năm 2025, chiếm 49,85% tổng dư nợ tín dụng bất động sản.
Trong khi đó, dư nợ tín dụng phục vụ nhu cầu tiêu dùng, tự sử dụng bất động sản đạt 2,61 triệu tỷ đồng, tăng 1,02%, chiếm 50,15%. Như vậy, tốc độ tăng trưởng tín dụng kinh doanh bất động sản cao hơn đáng kể so với nhóm tín dụng phục vụ nhu cầu mua nhà để ở, tự sử dụng.
Đối với phân khúc nhà ở xã hội, dư nợ cho vay của các ngân hàng đạt hơn 51.000 tỷ đồng. Trong đó, Ngân hàng Chính sách xã hội chiếm hơn 26.000 tỷ đồng, còn các ngân hàng thương mại chiếm hơn 25.000 tỷ đồng.
Theo Phó Thống đốc Nguyễn Ngọc Cảnh, trong năm 2026, Ngân hàng Nhà nước tiếp tục yêu cầu các tổ chức tín dụng kiểm soát chặt chẽ rủi ro và tốc độ tăng trưởng tín dụng bất động sản, bảo đảm không vượt quá tốc độ tăng trưởng tín dụng chung của từng ngân hàng.
Một số phân khúc được hỗ trợ thông qua cơ chế loại trừ phần dư nợ tăng thêm so với cuối năm 2025 khi kiểm soát tăng trưởng tín dụng bất động sản, gồm nhà ở xã hội, khu công nghiệp, khu chế xuất, nhà hàng, khách sạn, khu du lịch, sinh thái và nghỉ dưỡng.
Lãnh đạo Ngân hàng Nhà nước cũng lưu ý đặc thù của thị trường bất động sản là nhu cầu vốn trung và dài hạn, trong khi nguồn vốn huy động của ngân hàng chủ yếu là ngắn hạn. Chênh lệch kỳ hạn có thể làm gia tăng rủi ro thanh khoản nếu khách hàng vay không trả nợ đúng hạn.
Lãi suất có thể đã ở vùng đỉnh của chu kỳ hiện tại
Trao đổi với PV về lãi suất vay bất động sản hiện nay, ông Phạm Đức Toản, Tổng giám đốc Công ty cổ phần đầu tư và phát triển Bất động sản EZ (EZ Property), nhận định lãi suất cho vay bất động sản có thể đã ở vùng đỉnh của chu kỳ hiện tại.
Ông Phạm Đức Toản: Trong ngắn hạn, lãi suất vẫn duy trì ở mức cao, sau đó có xu hướng giảm dần và ổn định vào cuối năm 2027
Theo ông Toản, có ba cơ sở cho nhận định này. Thứ nhất, mặt bằng lãi suất cao khiến doanh nghiệp bất động sản khó mạnh dạn vay mới để triển khai dự án. Nếu tiếp tục vay, nhiều doanh nghiệp có thể chủ yếu phục vụ việc đáo hạn các khoản vay hiện hữu hoặc hoàn thiện những dự án đang triển khai dở dang.
Thứ hai, lãi suất tăng sẽ làm giảm nhu cầu vay vốn của người mua nhà và nhà đầu tư. Trong khi đó, bất động sản vẫn chiếm tỷ trọng đáng kể trong hoạt động tín dụng, khiến các ngân hàng cũng phải cân nhắc điều chỉnh chính sách để duy trì khả năng tăng trưởng cho vay.
Thứ ba, nhu cầu vốn trong thời gian tới vẫn lớn, nhưng theo ông Toản, mặt bằng lãi suất đã đi qua giai đoạn tăng mạnh nhất. Cùng với đó, lượng tiền gửi huy động đang ở mức cao và thông điệp điều hành của Chính phủ cũng hướng tới việc giảm lãi suất.
"Trong ngắn hạn, lãi suất vẫn duy trì ở mức cao, sau đó có xu hướng giảm dần và ổn định vào cuối năm 2027", ông Toản nhận định.
Dù vậy, ông cho rằng khả năng lãi suất tạo đỉnh không đồng nghĩa người vay có thể sớm giảm được gánh nặng trả nợ. Với những khoản vay sắp hết thời gian ưu đãi, người mua nhà vẫn cần chuẩn bị cho kịch bản lãi suất duy trì ở mức cao trong một thời gian.
Theo ông Toản, có những trường hợp sau khi hết thời gian ân hạn, lãi suất thả nổi có thể vượt 17%/năm. Vì vậy, người vay cần rà soát lại dòng tiền, khả năng trả nợ và các điều khoản trong hợp đồng tín dụng, thay vì chỉ dựa vào mức lãi suất ưu đãi ban đầu để quyết định vay.
Một phương án được ông Toản đề cập là cân nhắc tái cơ cấu khoản vay hoặc chuyển sang ngân hàng khác nếu tìm được điều kiện phù hợp hơn. Người vay có thể xem xét vay mới để tất toán khoản vay cũ, nhưng cần tính kỹ tổng chi phí, điều kiện giải ngân và các khoản phạt trả nợ trước hạn.
Việc chuyển nợ không mặc nhiên giúp giảm chi phí. Nếu khoản vay mới chỉ có lãi suất thấp trong thời gian ngắn, trong khi phí tất toán khoản vay cũ và các chi phí liên quan lớn, lợi ích thực tế có thể không đáng kể.
Đối với những người gặp khó khăn kéo dài trong việc trả nợ, ông Toản cho rằng cần chủ động đánh giá lại hiệu quả đầu tư và khả năng tài chính. Trong một số trường hợp, bán tài sản để giảm dư nợ, kể cả chấp nhận khoản lỗ nhất định, có thể là phương án cần cân nhắc để tránh áp lực tài chính lớn hơn về sau.
Việt Nam hàng ngày
Theo Việt Nam hàng ngày
Copy link
Link bài gốc
Lấy link!
https://vietnamdaily.kienthuc.net.vn/lai-tha-noi-vay-mua-nha-len-cao-lam-gi-truoc-khi-het-ky-uu-dai-post4296606305.html
CÙNG CHUYÊN MỤC