Lời khuyên cho người định gửi tiết kiệm dịp cuối năm
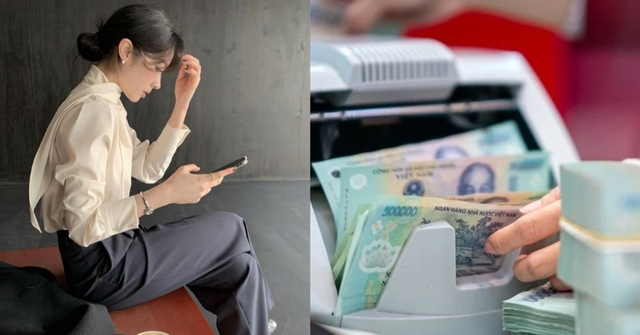
Vấn đề cần quan tâm lúc này không chỉ là lãi suất tiết kiệm.
- 20-11-2026Mỹ nam Việt 2 lần lỡ hẹn quốc tế, về nước tỏa sáng có hit top 1, được đề cử đẹp nhất thế giới
- 20-11-2026Nhan Phúc Vinh từng đứng lớp dạy thể dục ở trường cấp 3 trước khi trở thành diễn viên 5 lần đoạt Mai Vàng
- 20-11-2026Tình trạng của Bảo Thy sau khi giảm 6kg trong 2 tháng
Cuối năm là thời điểm nhiều người bắt đầu nhìn lại tình hình tài chính, tính toán các khoản thu nhập, tiền thưởng và số tiền để dành được sau một năm làm việc. Với những người có khoản tiền nhàn rỗi, gửi tiết kiệm ngân hàng thường là một trong những lựa chọn được cân nhắc nhờ tính an toàn, dễ thực hiện và có thể tạo thêm một khoản thu nhập từ tiền lãi.
Tuy nhiên, trước khi quyết định gửi tiền, không nên chỉ nhìn vào con số lãi suất được niêm yết mà bỏ qua những yếu tố liên quan đến nhu cầu sử dụng tiền và kế hoạch tài chính cá nhân.
Đặc biệt, dịp cuối năm thường đi kèm nhiều khoản chi như mua sắm Tết, biếu tặng gia đình, thanh toán các khoản nợ hoặc chuẩn bị ngân sách cho những kế hoạch đầu năm mới. Vì vậy, việc lựa chọn kỳ hạn và số tiền gửi cần được tính toán cẩn thận để vừa tận dụng được khoản tiền nhàn rỗi, vừa không khiến bản thân rơi vào thế bị động khi cần tiền gấp.
1. Đừng vội gửi tiết kiệm toàn bộ số tiền đang có
Một trong những sai lầm khá phổ biến khi gửi tiết kiệm là dồn gần như toàn bộ tiền nhàn rỗi vào một khoản tiền gửi có kỳ hạn dài để hưởng mức lãi suất tốt hơn. Cách làm này có thể giúp tối ưu tiền lãi về mặt lý thuyết, nhưng lại khiến người gửi gặp khó khăn nếu phát sinh nhu cầu chi tiêu đột xuất.
Ảnh minh họa
Chẳng hạn, một người đang có 100 triệu đồng trong tài khoản và dự định gửi tiết kiệm toàn bộ số tiền này trong 12 tháng. Nếu sau đó phát sinh khoản chi 15 triệu đồng để sửa xe, chăm sóc sức khỏe hoặc giải quyết công việc gia đình, người này có thể phải tất toán trước hạn một phần hoặc toàn bộ khoản tiền gửi. Khi đó, số tiền tất toán trước hạn thường chỉ được hưởng lãi suất không kỳ hạn theo quy định của ngân hàng, thấp hơn đáng kể so với mức lãi suất ban đầu.
Do đó trước khi gửi tiền, mỗi người nên xác định rõ khoản nào thực sự chưa cần sử dụng trong thời gian tới. Một nguyên tắc có thể tham khảo là giữ lại quỹ dự phòng tương đương khoảng 3-6 tháng chi phí sinh hoạt, tùy vào mức độ ổn định của thu nhập và hoàn cảnh cá nhân. Số tiền còn lại sau khi đã trừ các khoản chi sắp tới mới nên được cân nhắc đưa vào tiết kiệm có kỳ hạn. Như vậy, người gửi vừa có thể nhận lãi, vừa không phải đánh đổi sự chủ động tài chính chỉ để hưởng thêm một khoản tiền nhỏ.
2. Chọn kỳ hạn gửi dựa trên thời điểm cần sử dụng tiền, không chỉ dựa vào lãi suất
Khi tìm hiểu các sản phẩm tiết kiệm, nhiều người thường có xu hướng ưu tiên kỳ hạn dài vì lãi suất thường hấp dẫn hơn so với kỳ hạn ngắn. Tuy nhiên, mức lãi suất cao chưa chắc đã là lựa chọn phù hợp nếu người gửi có kế hoạch sử dụng tiền trong tương lai gần.
Thay vì lựa chọn kỳ hạn theo cảm tính, bạn nên lập danh sách những khoản chi lớn dự kiến phát sinh trong 3-6 tháng tới, sau đó đối chiếu với thời gian đáo hạn của khoản tiết kiệm. Nếu chưa xác định được thời điểm cần tiền, kỳ hạn ngắn như 1-3 tháng có thể mang lại sự linh hoạt hơn. Ngược lại, với khoản tiền chắc chắn chưa cần dùng trong thời gian dài, bạn có thể cân nhắc kỳ hạn 6-12 tháng hoặc lâu hơn.
Điều quan trọng là kỳ hạn gửi phải phục vụ kế hoạch tài chính, thay vì khiến người gửi phải thay đổi kế hoạch chỉ để duy trì khoản tiền tiết kiệm.
3. Đừng chỉ nhìn vào lãi suất cao nhất khi chọn ngân hàng
Lãi suất luôn là yếu tố quan trọng khi gửi tiết kiệm, bởi cùng một số tiền và kỳ hạn, mức lãi suất khác nhau sẽ tạo ra khoản tiền lãi khác nhau. Tuy nhiên, việc chỉ chọn ngân hàng có mức lãi suất cao nhất mà không tìm hiểu thêm các điều kiện đi kèm có thể khiến người gửi bỏ qua những yếu tố quan trọng.
Ảnh minh họa
Trên thực tế, lãi suất tiền gửi có thể thay đổi tùy theo kỳ hạn, số tiền gửi, hình thức gửi tại quầy hay trực tuyến và chương trình áp dụng của từng ngân hàng. Một số mức lãi suất hấp dẫn có thể chỉ dành cho khách hàng gửi số tiền lớn hoặc đáp ứng những điều kiện nhất định. Vì vậy, con số được quảng cáo chưa chắc đã là mức lãi suất mà tất cả khách hàng đều có thể nhận được.
Trước khi quyết định, bạn nên so sánh lãi suất giữa một vài ngân hàng ở cùng kỳ hạn và cùng hình thức gửi. Đồng thời, cần kiểm tra cách tính lãi, thời điểm trả lãi, quy định tất toán trước hạn và khả năng tái tục khi khoản tiền đáo hạn. Đây đều là những thông tin ảnh hưởng trực tiếp đến số tiền thực nhận.
Nhìn chung, gửi tiết kiệm dịp cuối năm không đơn thuần là tìm kiếm ngân hàng có lãi suất cao nhất hay chọn kỳ hạn dài nhất. Một khoản tiền gửi phù hợp cần được đặt trong tổng thể kế hoạch tài chính của mỗi người, từ chi phí sinh hoạt, quỹ dự phòng đến những mục tiêu cần thực hiện trong dịp cuối năm cũ, đầu năm mới.
Thanh Niên Việt
Theo Thanh Niên Việt
Copy link
Link bài gốc
Lấy link!
https://thanhnienviet.vn/loi-khuyen-cho-nguoi-dinh-gui-tiet-kiem-dip-cuoi-nam-209261119183317921.htm
CÙNG CHUYÊN MỤC