Lời khuyên cho người muốn cắt giảm chi tiêu ở tuổi nghỉ hưu
Cắt giảm các khoản chi tiêu không cần thiết ở tuổi nghỉ hưu là đúng đắn, nhưng có một khoản chi lại tuyệt đối không nên "tằn tiện".
- 20-09-2026Hôm nay (20/9), Việt Nam chính thức có thêm thành phố trực thuộc Trung ương thứ 9: Hàng nghìn trường hợp sau sẽ được nhận 1 triệu đồng từ địa phương
- 19-09-2026Tất cả người dân có sổ BHXH, thẻ BHYT chú ý thông báo mới nhất của cơ quan công an
- 19-09-2026Chuyển khoản thành công 999.999.997 đồng vào tài khoản của Lê Thị Thu Huyền SN 1972, Trần Thị Dung SN 1993 lập tức báo công an
Đó là khoản chi phát sinh ngoài ý muốn về sức khỏe.
Đừng "cắt giảm" việc tiết kiệm tiền dự phòng cho sức khỏe
Khi ở tuổi hưu, nhiều người sẽ tự đánh giá những chi phí có thể cắt, giảm: mua sắm ít hơn, hạn chế ăn ngoài hay cân nhắc những chuyến đi xa... Đây đều là những quyết định đúng đắn.
Tuy nhiên, đừng vì "quán tính cắt giảm" mà tằn tiện một khoản rất quan trọng: dự phòng rủi ro sức khỏe, cần điều trị y tế mà quyền lợi bảo hiểm y tế (BHYT) không đủ bao quát hết.
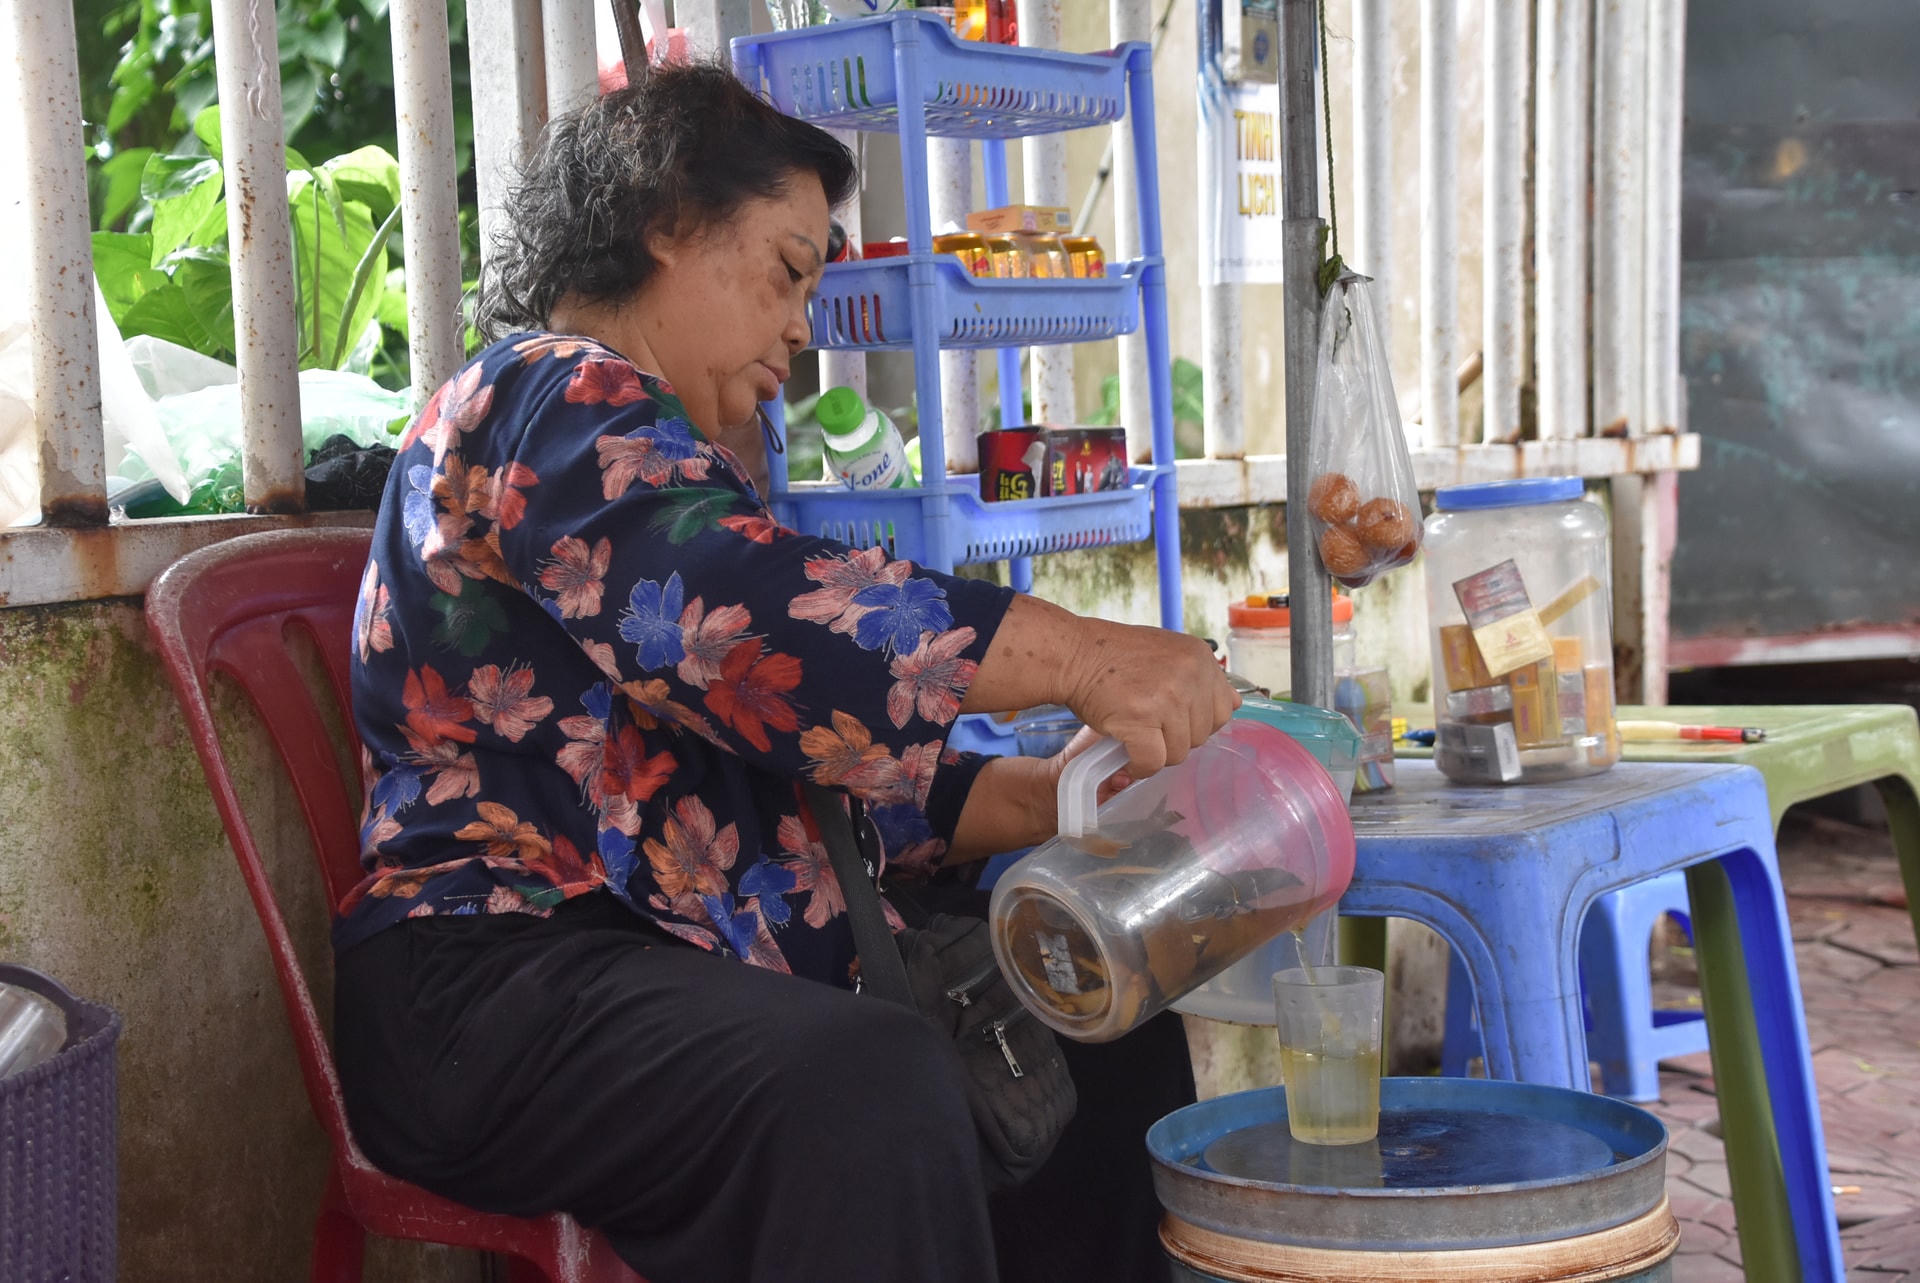
Nhiều người nghỉ hưu giảm chi tiêu để tăng khoản tiền tiết kiệm - Ảnh minh họa: Đại đoàn kết
Một nghiên cứu do Viện Chiến lược và Chính sách Y tế thực hiện với hỗ trợ của Tổ chức Y tế Thế giới thực hiện, khảo sát 1.536 người từ 60 tuổi trở lên tại Yên Bái, Thanh Hóa và Tiền Giang trong giai đoạn 2019-2020 cho thấy 95% người tham gia có bảo hiểm y tế. Mặc dù vậy, 8,6% số hộ vẫn phải dành từ 40% trở lên phần chi tiêu ngoài thực phẩm cho chi phí y tế tự trả, bao gồm chăm sóc dài hạn. Có 12,2% số hộ phải sử dụng các cách xoay xở tài chính để chi trả, trong đó có những gia đình phải dùng đến tiền tiết kiệm.
Dù kết quả khảo sát tại 3 tỉnh không đại diện cho mọi gia đình Việt Nam hiện nay, nghiên cứu vẫn gợi ra một câu hỏi đáng lưu ý: Sau khi nghỉ hưu, khoản y tế phát sinh mà quyền lợi BHYT không chi trả, thì sẽ lấy từ đâu?
Có BHYT vẫn cần tính đến khoản tiền tự chi trả
BHYT là tấm lá chắn thiết yếu. Từ năm 2026, người cao tuổi có thêm quyền lợi đáng chú ý. Theo Quyết định 1116/QĐ-TTg, người cao tuổi được khám sức khỏe định kỳ hoặc khám sàng lọc miễn phí ít nhất mỗi năm một lần và được lập hồ sơ theo dõi, quản lý sức khỏe.
Quyền lợi này giúp giảm một phần khoản người cao tuổi phải tự lo, nhưng không có nghĩa mọi nhu cầu sau lần khám đều miễn phí. Tùy trường hợp, người bệnh vẫn có thể phải thanh toán phần đồng chi trả hoặc các loại thuốc, dịch vụ và chi phí liên quan không nằm trong phạm vi được thanh toán.
Báo cáo của Ngân hàng Thế giới công bố năm 2025 cho thấy tỷ lệ bao phủ BHYT tại Việt Nam đạt 91% vào năm 2022, trong khi chi y tế tự trả vẫn chiếm khoảng 40% tổng chi y tế hiện hành.
Vì vậy, quản lý tài chính cá nhân ở tuổi hưu, mỗi người cần dành ra một khoản tiền dự phòng chi phí sức khỏe có thể phải tự thanh toán, bất kể là đã có thẻ BHYT. Có như vậy, khi nhu cầu phát sinh, khoản tiền này đã nằm trong kế hoạch thay vì lúc đó mới tìm cách xoay xở.
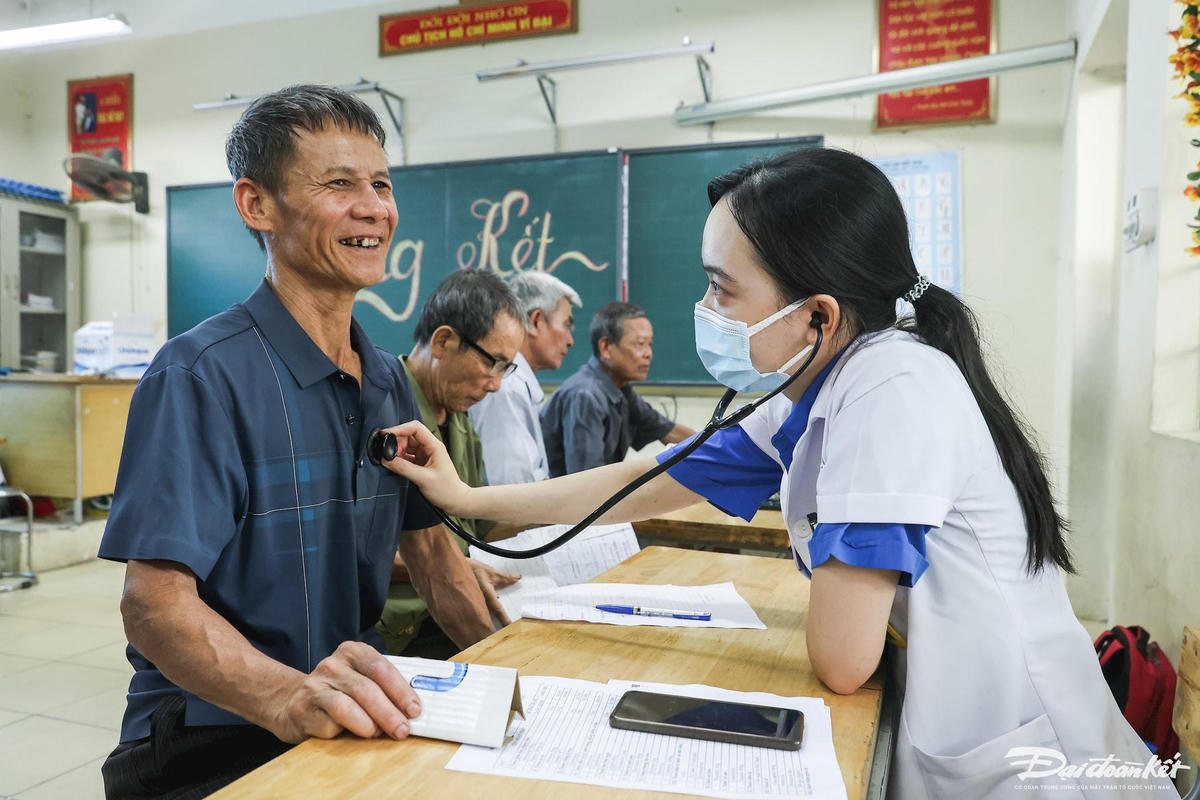
Chi phí chăm sóc sức khỏe không nên cắt giảm bằng mọi giá - Ảnh minh họa: Đại đoàn kết
Không có một tỷ lệ dự trù chung phù hợp với tất cả mọi người. Người khỏe mạnh sẽ có nhu cầu khác người mắc bệnh mạn tính; người có lương hưu ổn định cũng có khả năng cân đối khác với người chủ yếu sống bằng khoản tích lũy.
Bởi vậy, cắt giảm chi tiêu ở tuổi hưu không có nghĩa là khoản nào cũng phải giảm xuống mức thấp nhất. Điều quan trọng là biết khoản nào có thể bớt, khoản nào thực sự cần thiết và nên được tính trước.
Với chi phí chăm sóc sức khỏe, dự trù một khoản phù hợp sẽ giúp người cao tuổi chủ động hơn, thay vì khi phát sinh mới xoay xở từ khoản tiền dành cho sinh hoạt.
Sức khỏe cộng đông
Theo Sức khỏe cộng đông
Copy link
Link bài gốc
Lấy link!
https://suckhoe24h.suckhoecongdongonline.vn/loi-khuyen-cho-nguoi-muon-cat-giam-chi-tieu-o-tuoi-nghi-huu
Từ Khóa:
CÙNG CHUYÊN MỤC
Núi sạt lở ào ào như dòng thác ở Nghệ An
07:53 , 20/09/2026