Sau tuổi 60, có 5 khoản tiền nhất định phải giữ lại cho mình, dù con cái có hiếu thảo đến đâu
Sau tuổi 60, nhiều người sẵn sàng dùng hết tiền tiết kiệm để giúp con mua nhà, cưới vợ, nuôi cháu mà quên rằng bản thân cũng cần một khoản dự phòng cho những năm tháng phía trước. Thực tế, muốn tuổi già an nhàn, không phải cứ có nhiều tiền là đủ. Điều quan trọng hơn là biết giữ lại những khoản tiền nhất định cho chính mình.
Sau tuổi 60, có tiền trong tay cũng là một cách giữ sự chủ động
Ở tuổi 63, bà Nguyễn Thị Hạnh (Hà Nội) có lương hưu gần 7 triệu đồng mỗi tháng. Hai người con đều đã lập gia đình, có công việc ổn định. Nhiều năm trước, bà từng nghĩ rằng khi về già, chỉ cần con cái hiếu thảo là đủ, tiền bạc không cần quá tính toán.
Thế nhưng, sau một lần phải nhập viện điều trị và chi thêm gần 20 triệu đồng ngoài những khoản được bảo hiểm chi trả, bà bắt đầu thay đổi suy nghĩ.
"Tôi không muốn cứ mỗi lần đau ốm lại phải gọi điện cho con hỏi tiền. Các con có gia đình, có những khoản phải lo. Mình có sẵn một khoản thì vừa chủ động, vừa đỡ khiến con cái lo lắng", bà chia sẻ.
Từ đó, bà quyết định chia lại số tiền tiết kiệm thành những khoản riêng, đồng thời duy trì một phần lương hưu để tích lũy hằng tháng.
Câu chuyện minh họa của bà Hạnh cũng phản ánh một vấn đề đáng suy nghĩ: Sau tuổi 60, tiền bạc không chỉ phục vụ nhu cầu chi tiêu mà còn là nền tảng của sự tự chủ.
Dù có con cái chăm sóc, người lớn tuổi vẫn nên giữ lại 5 khoản tiền dưới đây, thay vì dồn toàn bộ tài sản cho gia đình hoặc những nhu cầu trước mắt.
1. Tiền dự phòng y tế: Khoản không nên đụng đến nếu chưa thực sự cần
Ở tuổi 30 hay 40, nhiều người có thể dễ dàng bù lại một khoản tiền đã tiêu bằng thu nhập từ công việc. Nhưng sau tuổi 60, khi nguồn thu chủ yếu đến từ lương hưu và tiết kiệm, việc khôi phục một khoản tiền lớn thường khó khăn hơn.
Đặc biệt, chi phí chăm sóc sức khỏe có thể xuất hiện bất ngờ.
Bảo hiểm y tế hỗ trợ đáng kể nhưng không phải mọi khoản chi đều được thanh toán. Tiền đi lại, chăm sóc, một số dịch vụ ngoài phạm vi hưởng hay chi phí phục hồi sức khỏe vẫn có thể khiến người cao tuổi phải sử dụng tiền riêng.
Vì vậy, nên có một khoản dự phòng y tế tách biệt với tiền sinh hoạt.
Chẳng hạn, người có lương hưu 6–8 triệu đồng/tháng có thể đặt mục tiêu tích lũy quỹ y tế ban đầu khoảng 20–30 triệu đồng, sau đó điều chỉnh theo tình trạng sức khỏe, mức bảo hiểm và khả năng tài chính.
Điều quan trọng là khoản tiền này phải dễ tiếp cận khi cần, không nên dồn hết vào những tài sản khó chuyển thành tiền mặt.
Tiền chữa bệnh nên được chuẩn bị từ lúc còn khỏe, thay vì đến khi đau ốm mới tìm cách xoay xở.
2. Tiền sinh hoạt tối thiểu: Không nên phụ thuộc hoàn toàn vào con cái
Không ít cha mẹ sau khi nghỉ hưu quyết định giao toàn bộ lương hưu cho con quản lý, hoặc dùng hết tiền tiết kiệm giúp con mua nhà với suy nghĩ rằng sau này con sẽ phụng dưỡng mình.
Việc hỗ trợ con cái không có gì sai. Tuy nhiên, điều đó không nên đồng nghĩa với việc đánh mất khả năng tự trang trải những nhu cầu cơ bản.
Một người sau tuổi 60 vẫn cần tiền ăn uống, điện nước, thuốc men, đi lại và những khoản phát sinh nhỏ hằng ngày.
Nếu mọi khoản chi đều phải hỏi con, ngay cả việc mua một chiếc áo mới hay đi khám sức khỏe cũng có thể trở thành điều khiến người già ngại ngần.
Với người đã có lương hưu ổn định, nên duy trì một quỹ sinh hoạt tương đương ít nhất 3–6 tháng chi phí thiết yếu. Người không có nguồn thu đều đặn có thể cần quỹ lớn hơn, tùy hoàn cảnh.
Ví dụ, nếu chi phí sinh hoạt tối thiểu là 4 triệu đồng/tháng, khoản dự phòng tương ứng sẽ khoảng 12–24 triệu đồng.
Có khoản tiền này, người lớn tuổi sẽ chủ động hơn nếu con cái gặp khó khăn tài chính hoặc việc hỗ trợ từ gia đình tạm thời bị gián đoạn.
3. Tiền dành cho những niềm vui riêng: Đừng để tuổi già chỉ xoay quanh tiết kiệm
Nhiều người dành cả cuộc đời làm việc, nuôi con, tích góp mua nhà, nhưng khi về hưu lại không dám chi tiền cho bản thân.
Một chuyến đi chơi cùng bạn cũ cũng thấy tiếc. Một lớp học dưỡng sinh vài trăm nghìn đồng mỗi tháng cũng đắn đo. Thậm chí, mua một món đồ mình thích cũng phải cân nhắc xem có nên dành tiền ấy cho con cháu hay không.
Tiết kiệm là cần thiết, nhưng tiết kiệm đến mức không dám tận hưởng cuộc sống có thể khiến những năm tháng nghỉ hưu trở nên nặng nề.
Vì vậy, bên cạnh quỹ sinh hoạt và y tế, người sau tuổi 60 nên có một khoản tiền dành cho sở thích cá nhân.
Không nhất thiết phải nhiều. Với lương hưu 6 triệu đồng, nếu điều kiện cho phép, có thể dành 300.000–500.000 đồng mỗi tháng để gặp gỡ bạn bè, mua sách, chăm cây, tham gia câu lạc bộ hoặc những hoạt động yêu thích.
Khoản tiền này không phải tiêu xài hoang phí mà là một phần của kế hoạch chăm sóc đời sống tinh thần.
Tuổi già an nhàn không chỉ là không thiếu tiền ăn, mà còn là có điều kiện làm những việc khiến mình vui vẻ.
4. Tiền sửa chữa nhà cửa và chăm sóc dài hạn: Khoản dễ bị bỏ quên nhất
Khi bước qua tuổi 60, nhu cầu về nhà ở có thể thay đổi đáng kể.
Một ngôi nhà nhiều tầng từng rất tiện lợi có thể trở nên bất tiện khi sức khỏe suy giảm. Phòng tắm trơn trượt, cầu thang dốc, hệ thống điện cũ hoặc những thiết bị xuống cấp đều có thể cần được sửa chữa.
Ngoài ra, một số người cao tuổi có thể cần thuê người hỗ trợ việc nhà, chăm sóc tại nhà hoặc sử dụng các dịch vụ hỗ trợ sinh hoạt trong một giai đoạn nhất định.
Đây đều là những khoản chi không nhỏ nhưng thường ít được tính đến khi lập kế hoạch nghỉ hưu.
Chẳng hạn, việc cải tạo phòng tắm để bổ sung tay vịn, chống trơn trượt, thay thiết bị phù hợp có thể tiêu tốn vài triệu đến hàng chục triệu đồng, tùy quy mô.
Thay vì đợi đến lúc không còn lựa chọn, người lớn tuổi có thể chủ động trích một phần tiết kiệm để chuẩn bị cho việc sửa chữa nhà cửa hoặc nhu cầu chăm sóc về sau.
Một khoản dự phòng như vậy không chỉ giúp cuộc sống thuận tiện hơn mà còn hạn chế việc phải vay mượn hoặc phụ thuộc hoàn toàn vào người thân.
5. Tiền tiết kiệm dài hạn đứng tên mình: Không nên cho hết dù con cái rất hiếu thảo
Đây có lẽ là khoản tiền quan trọng nhất nhưng cũng dễ khiến nhiều bậc cha mẹ cảm thấy khó xử.
Sau hàng chục năm lao động, không ít người có một khoản tích lũy đáng kể. Khi con cái cần tiền mua nhà, kinh doanh hoặc trả nợ, cha mẹ thường sẵn sàng giúp đỡ, thậm chí đưa gần như toàn bộ số tiền đã dành dụm.
Nhưng cần phân biệt giữa giúp con và đặt toàn bộ sự an toàn tài chính của mình vào tương lai của con.
Con cái có thể rất hiếu thảo, nhưng vẫn đối mặt với thất nghiệp, biến động thu nhập, chi phí nuôi con hoặc những khó khăn không lường trước.
Nếu cha mẹ đã cho hết tiền tiết kiệm, khi chính mình phát sinh nhu cầu lớn, cả hai thế hệ có thể cùng rơi vào tình trạng bị động.
Vì vậy, sau tuổi 60, nên giữ một khoản tích lũy dài hạn do bản thân có quyền quản lý và quyết định sử dụng.
Khoản tiền này có thể được gửi tiết kiệm theo những kỳ hạn phù hợp, chia thành nhiều phần để tránh phải tất toán toàn bộ khi cần gấp.
Đặc biệt, trước khi hỗ trợ con một khoản lớn, nên tính toán xem số tiền còn lại có đủ đáp ứng chi phí sinh hoạt, y tế và chăm sóc trong những năm tiếp theo hay không.
Giữ tiền cho riêng mình không có nghĩa là nghi ngờ con cái. Đó đơn giản là cách bảo vệ sự ổn định tài chính của cả gia đình.
Nếu có 200 triệu đồng tiết kiệm ở tuổi 60, nên chia thế nào?
Với một người đã có lương hưu đủ trang trải chi phí sinh hoạt cơ bản và sở hữu 200 triệu đồng tích lũy, có thể tham khảo cách phân bổ sau:
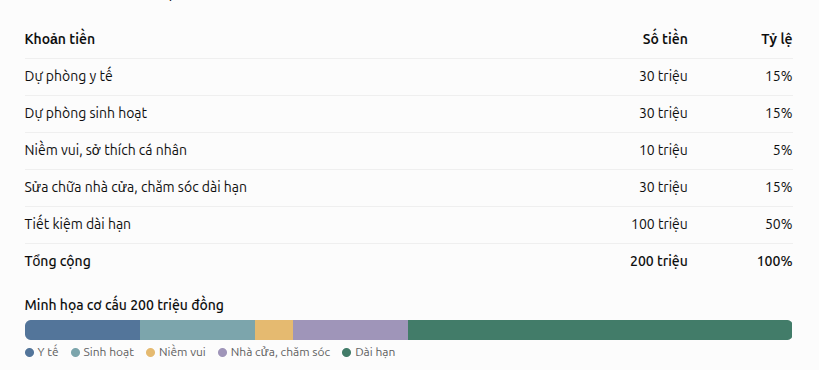
Đây chỉ là phương án minh họa, không phải công thức cố định. Người không có lương hưu, đang thuê nhà hoặc có nhu cầu điều trị thường xuyên sẽ cần phân bổ khác, đặc biệt là tăng khoản dự phòng sinh hoạt và y tế.
Năm khoản tiền trên cũng không nhất thiết phải nằm trong năm tài khoản ngân hàng riêng biệt. Quan trọng là xác định rõ mục đích sử dụng, tránh tiêu lẫn vào nhau và không tính trùng các khoản dự phòng.
Tuổi già có tiền riêng là có thêm một phần tự do
Ở tuổi 60, 65 hay 70, điều khiến nhiều người lo lắng không hẳn là mình có bao nhiêu tài sản, mà là liệu số tài sản ấy có đủ giúp bản thân sống chủ động trong những năm tiếp theo hay không.
Một người có hàng tỷ đồng nhưng tất cả đều nằm trong tài sản khó bán, hoặc đã chuyển hết cho con cái, chưa chắc cảm thấy an tâm bằng người có khoản tích lũy vừa phải nhưng luôn chủ động được tiền sinh hoạt, chữa bệnh và những nhu cầu cá nhân.
Tiền bạc không thể thay thế sự quan tâm của gia đình, nhưng sự chuẩn bị tài chính tốt sẽ giúp người lớn tuổi bớt phụ thuộc và giảm áp lực cho con cháu.
Sau tuổi 60, yêu thương con cái vẫn là điều đáng quý. Nhưng trước khi nghĩ đến việc để lại bao nhiêu tiền cho con, hãy tự hỏi mình đã giữ lại đủ tiền để sống an nhàn hay chưa. Bởi một tuổi già chủ động về tài chính cũng là món quà mà cha mẹ có thể dành cho chính mình và cho cả gia đình.
Sức khoẻ 24h
Theo Sức khoẻ 24h
Copy link
Link bài gốc
Lấy link!
https://suckhoe24h.suckhoecongdongonline.vn/sau-tuoi-60-co-5-khoan-tien-nhat-dinh-phai-giu-lai-cho-minh-du-con-cai-co-hieu-thao-den-dau
Từ Khóa:
CÙNG CHUYÊN MỤC
Lý do Hoa hậu Thùy Lâm vẫn trẻ đẹp suốt 18 năm
17:35 , 20/11/2026