Sống một mình, tôi cắt một thói quen rất bình thường và tiết kiệm được 24 triệu đồng/năm
Từng nghĩ gọi đồ ăn là cách sống thoải mái nhất khi ở một mình, nhưng sau khi kiểm tra lại lịch sử thanh toán, tôi mới phát hiện số tiền dành cho những bữa ăn “tiện tay đặt” đã lên tới vài triệu đồng mỗi tháng. Từ khi thay đổi thói quen, tôi không chỉ tiết kiệm được một khoản đáng kể mà còn hiểu rằng quản lý tài chính đôi khi bắt đầu từ những khoản chi nhỏ nhất.
- 26-10-202660 tuổi có tiền tiết kiệm nhưng không đầu tư, không bảo hiểm: Cách sống không kế hoạch này liệu có an toàn khi về già?
- 26-10-2026Vì sao nhiều người không bao giờ tiết lộ mình đang tiết kiệm được tiền?
- 24-10-2026Cuộc sống thú vị hơn kể từ khi tôi mê tiết kiệm tiền: Hóa ra niềm vui không nhất thiết phải mua bằng tiền
Sống một mình, tôi từng nghĩ gọi đồ ăn mang về là cách mua lấy sự tiện lợi. Nhưng sau một lần mở lại lịch sử thanh toán, tôi mới nhận ra mình đang trả quá nhiều tiền cho những bữa ăn chỉ kéo dài vài chục phút.
Có thời điểm, gần như ngày nào tôi cũng đặt đồ ăn. Trời mưa thì gọi vì ngại ra ngoài, trời nóng cũng gọi vì lười vào bếp. Những hôm mệt, tôi gọi một suất cơm. Những hôm buồn chán, tôi lại thêm gà rán, trà sữa hoặc một món ăn vặt nào đó dù không thực sự đói.
Thói quen ấy ban đầu không có vẻ gì đáng ngại. Mỗi đơn hàng chỉ vài chục nghìn đồng, nhiều nhất hơn 100.000 đồng. Nhưng khi cộng lại, con số khiến tôi giật mình.
Một khoản chi nhỏ mỗi ngày có thể thành vài triệu đồng mỗi tháng
Trong câu chuyện gốc, người phụ nữ cho biết riêng tiền đồ ăn mang về trong một tháng đã lên tới 1.200 nhân dân tệ, tương đương khoảng hơn 4 triệu đồng. Đáng nói là đây chưa chắc đã bao gồm toàn bộ tiền ăn trong tháng, bởi cô vẫn còn những bữa ăn ngoài hoặc mua thực phẩm khác.
Nếu nhìn theo cách đơn giản hơn, bài toán khá dễ hình dung. Giả sử một người sống một mình đặt đồ ăn 1 lần/ngày, trung bình 80.000 đồng gồm tiền món ăn, phí giao hàng và các khoản phụ thu. Một tháng 30 ngày, số tiền đã là 2,4 triệu đồng.
Nếu thêm 2-3 lần mỗi tuần đặt trà sữa, đồ ăn đêm hoặc món ăn vặt với mức 60.000-100.000 đồng/lần, tổng chi phí ăn uống tiện lợi hoàn toàn có thể vượt 3 triệu đồng mỗi tháng.
Điểm nguy hiểm nằm ở chỗ mỗi lần thanh toán đều không lớn. Chính vì vậy, người chi tiền rất khó có cảm giác mình đang tiêu nhiều. Đây cũng là dạng chi tiêu dễ bị bỏ qua nhất: không phải một khoản mua sắm lớn khiến ví “đau” ngay lập tức, mà là hàng chục khoản nhỏ lặp đi lặp lại.
Ngừng đặt đồ ăn không có nghĩa là ép mình sống kham khổ
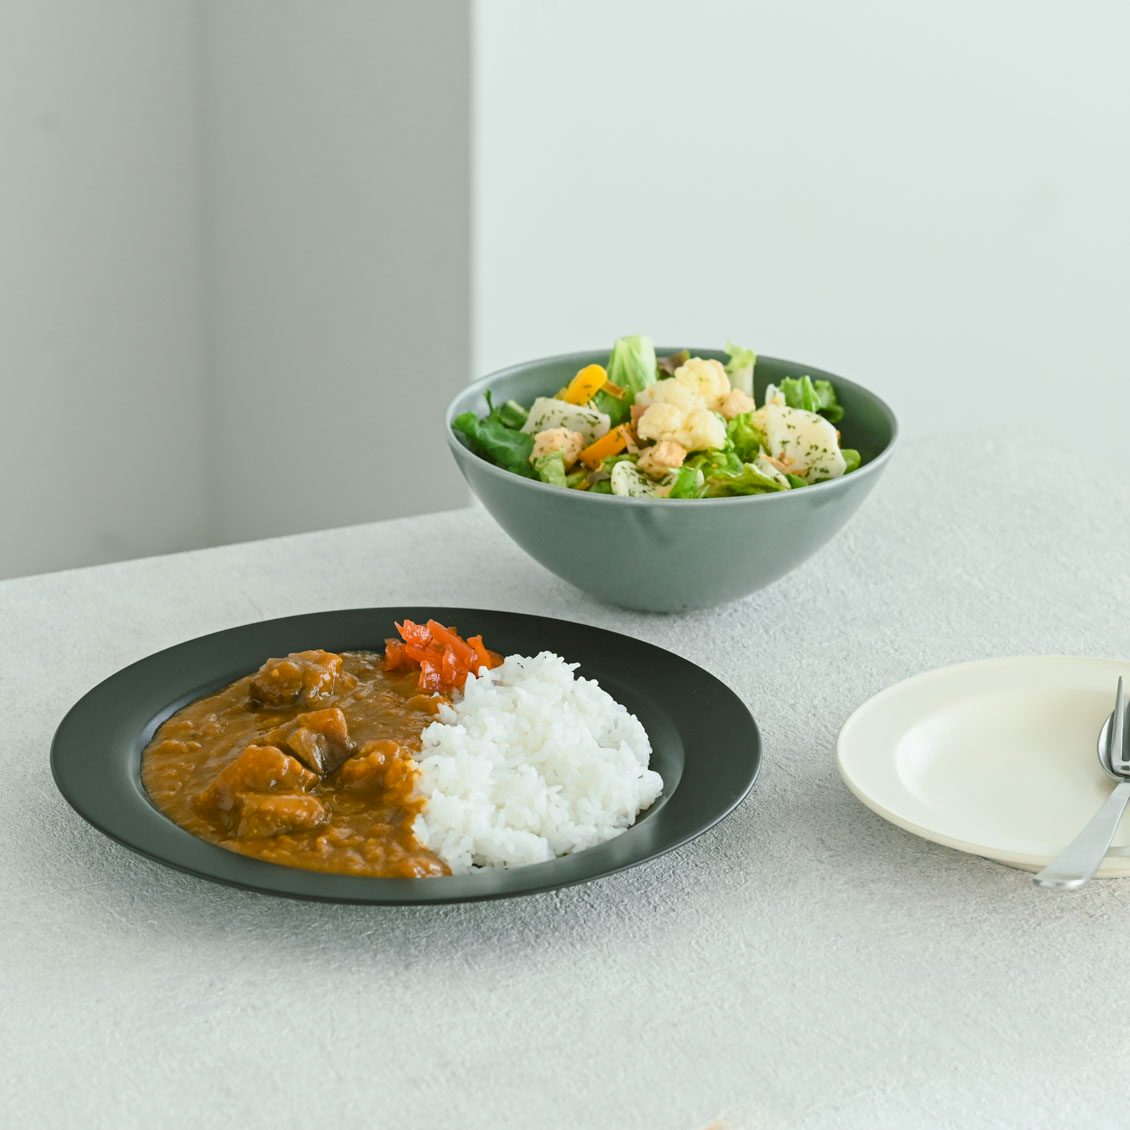
Sau khi nhận ra số tiền đã chi, tôi không cắt đồ ăn mang về theo kiểu cực đoan. Tôi chỉ đặt mục tiêu biến việc tự nấu thành lựa chọn mặc định, còn đặt đồ ăn trở thành phương án dự phòng.
Cách tôi làm khá đơn giản: mua thực phẩm đủ dùng trong khoảng ba ngày, thay vì tích đầy tủ lạnh; bữa sáng chỉ gồm trứng, bánh mì, sữa hoặc trái cây; bữa tối ưu tiên các món một nồi, món luộc, xào hoặc canh dễ làm. Nếu nấu nhiều hơn một phần, tôi để lại cho bữa trưa hôm sau.
Nguyên tắc quan trọng nhất là không cố biến mỗi bữa ăn thành một “dự án”. Sống một mình mà ngày nào cũng nấu ba món cầu kỳ rất khó duy trì. Nhưng nếu chấp nhận một bữa cơm chỉ có rau, trứng, thịt áp chảo hoặc một tô mì thêm rau và trứng, việc tự nấu nhẹ nhàng hơn rất nhiều.
Từ góc độ tài chính, đây cũng là điểm quyết định. Một kế hoạch tiết kiệm chỉ hiệu quả khi nó đủ đơn giản để thực hiện trong nhiều tháng, chứ không phải cố gắng trong vài ngày rồi quay lại thói quen cũ.
Khoản chênh lệch mỗi tháng mới là thứ đáng chú ý
Sau một thời gian ngừng gọi đồ ăn thường xuyên, người phụ nữ cho biết mình tiết kiệm được khoảng 800-1.000 nhân dân tệ mỗi tháng. Nếu quy đổi tương đối sang tiền Việt, đây là khoản vài triệu đồng mỗi tháng.
Giả sử chỉ tiết kiệm được 2 triệu đồng/tháng nhờ giảm đặt đồ ăn, một năm số tiền đã là 24 triệu đồng. Nếu mức tiết kiệm là 3 triệu đồng/tháng, con số tăng lên 36 triệu đồng.
Đây không phải khoản tiền đủ để thay đổi hoàn toàn tình hình tài chính, nhưng lại đủ lớn để tạo ra một quỹ dự phòng nhỏ, chi phí học tập, bảo hiểm, chăm sóc sức khỏe hoặc một khoản tiết kiệm dài hạn.
Ví dụ, thay vì để 2 triệu đồng biến mất trong hàng chục đơn giao đồ ăn, một người có thể chia khoản này thành 1 triệu đồng cho quỹ dự phòng, 500.000 đồng cho đầu tư hoặc tiết kiệm và 500.000 đồng cho nhu cầu nâng cao chất lượng sống.
Khi đó, việc cắt một khoản chi không còn mang cảm giác “mất đi niềm vui”, mà trở thành quá trình chuyển tiền từ một nhu cầu ngắn hạn sang mục tiêu có giá trị lâu dài hơn.
Tiền ăn mang về đắt không chỉ vì giá món ăn
Nhiều người thường so sánh một suất cơm đặt ngoài với chi phí mua nguyên liệu và cho rằng mức chênh lệch không quá lớn. Nhưng thực tế, chi phí đồ ăn giao tận nhà thường bao gồm nhiều lớp: giá món ăn, phí giao hàng, phí nền tảng, phụ thu thời tiết hoặc giờ cao điểm và những món mua thêm do được gợi ý trên ứng dụng.
Quan trọng hơn, đặt đồ ăn rất dễ kích hoạt chi tiêu ngoài kế hoạch. Ban đầu chỉ định mua một suất cơm, nhưng vì ứng dụng đề xuất “mua thêm để được giảm giá”, người dùng có thể thêm nước uống, món tráng miệng hoặc món phụ. Cuối cùng, số tiền thanh toán cao hơn nhu cầu thực tế.
Trong khi đó, nấu ăn tại nhà giúp kiểm soát được cả lượng thực phẩm lẫn ngân sách. Với người sống một mình, lợi thế lớn nhất không nhất thiết là phải nấu thật rẻ, mà là biết rõ mình đang chi bao nhiêu cho mỗi bữa.
Nhưng cũng không cần biến chuyện nấu ăn thành một cuộc thi tiết kiệm
Sau khi thay đổi thói quen, tôi vẫn thỉnh thoảng đặt món khi đi làm về quá muộn hoặc không đủ thời gian chuẩn bị thức ăn. Điều khác biệt là tôi không còn coi đồ ăn mang về là mặc định.
Đây có lẽ cũng là cách hợp lý hơn với tài chính cá nhân. Không phải mọi khoản chi tiện lợi đều cần loại bỏ. Nếu một bữa ăn 100.000 đồng giúp tiết kiệm một giờ trong ngày quá bận rộn, số tiền đó có thể hoàn toàn xứng đáng.
Vấn đề chỉ xuất hiện khi sự tiện lợi trở thành thói quen vô thức. Một khoản chi nên được giữ lại khi người sử dụng biết rõ mình đang trả tiền để đổi lấy điều gì. Ngược lại, nếu mỗi ngày đều đặt món chỉ vì “không biết ăn gì”, rất có thể đây là một khoản ngân sách có thể cắt giảm mà chất lượng cuộc sống không suy giảm đáng kể.
Sống một mình càng cần quản lý những khoản tiền nhỏ
Người sống một mình thường có một lợi thế lớn trong quản lý tài chính: phần lớn quyết định chi tiêu nằm trong tay chính mình. Nhưng đây đồng thời cũng là điểm yếu, bởi không có ai nhắc nhở khi thói quen tiêu dùng bắt đầu vượt khỏi kiểm soát.
Một cốc cà phê, một bữa ăn giao tận nhà, một món đồ mua vì buồn chán đều không phải khoản tiền lớn. Tuy nhiên, chính những khoản như vậy thường tạo nên phần chi tiêu thất thoát nhiều nhất cuối tháng.
Sau khi ngừng gọi đồ ăn thường xuyên, tôi không chỉ tiết kiệm được tiền. Điều quan trọng hơn là tôi bắt đầu biết tiền của mình đang đi đâu.
Quản lý tài chính không phải lúc nào cũng bắt đầu bằng chuyện tăng thu nhập hay đầu tư. Đôi khi, nó bắt đầu từ một việc rất nhỏ: mở lại lịch sử thanh toán trong một tháng và tự hỏi có bao nhiêu khoản tiền mình đã tiêu chỉ vì thói quen.
Nếu một người sống một mình có thể giảm được 2-3 triệu đồng chi tiêu không cần thiết mỗi tháng, sau một năm, đó đã là một khoản đủ lớn để nhìn lại với cảm giác rất khác.
Tiết kiệm không nhất thiết là sống khổ hơn. Nhiều khi, chỉ cần ngừng trả tiền cho những tiện lợi mà mình không còn thực sự cần.
Sức khỏe 24h
Theo Sức khỏe 24h
Copy link
Link bài gốc
Lấy link!
https://suckhoe24h.suckhoecongdongonline.vn/song-mot-minh-toi-cat-mot-thoi-quen-rat-binh-thuong-va-tiet-kiem-duoc-24-trieu-dong-nam
CÙNG CHUYÊN MỤC
Sau Big Bang, Tùng Dương làm gì để kéo hàng vạn người đến Mỹ Đình
18:55 , 27/10/2026