Dòng vốn bắt đầu chảy
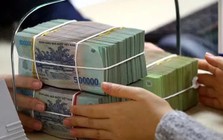
Chỉ cần tỷ lệ tiền bị nhốt giảm từ 20% xuống 15%, huy động được 100 đồng cho vay 85 đồng thì lượng tiền được giải toả tương đương 105 ngàn tỉ đồng.
Việc huỷ bỏ tỷ lệ cấp tín dụng từ nguồn vốn huy động theo quy định của thông tư 13 giúp các ngân hàng có thể sử dụng thêm bao nhiêu tiền đang cất trong kho để cung ứng cho nền kinh tế, đang là câu hỏi được quan tâm hiện nay.
Trước đây huy động được 100 đồng, các tổ chức tín dụng chỉ được cho vay tối đa 80 đồng. Nay họ muốn cho vay bao nhiêu là tuỳ mỗi ngân hàng. Tất nhiên các tổ chức tín dụng không thể cho vay hết mọi đồng huy động được vì còn đó những quy định về tỷ lệ chi trả, thanh khoản, dự trữ bắt buộc, quản trị rủi ro và nhất là quy định nguồn vốn nào được tính vào nguồn huy động.
Thêm 105.000 tỉ đồng để cho vay
Thông thường khi huy động được 100 đồng, các ngân hàng phải dự trữ bắt buộc ba đồng (với các kỳ hạn dưới 12 tháng) và thêm 10 đồng nữa để đảm bảo thanh khoản, tổng cộng 13 đồng. Trong 10 đồng đảm bảo thanh khoản lại chia ra, thí dụ, 2 – 4 đồng để đảm bảo chi trả các khoản tiết kiệm đến hạn; ba đồng để đảm bảo khả năng thanh toán tức thời (chủ yếu các khoản tiền gửi thanh toán của doanh nghiệp, chuyển tiền trong hệ thống nội bộ, giữa các ngân hàng…); phần còn lại có thể giao dịch trái phiếu. Việc mua trái phiếu có mục đích để vốn sinh lời, đồng thời có phương tiện để đem giao dịch trên thị trường mở một khi cần tiền đồng.
Sự xê dịch của 10 đồng đảm bảo thanh khoản rất đa dạng. Có ngân hàng tới 15 đồng, có ngân hàng chỉ 7 – 8 đồng phụ thuộc vào cơ cấu vốn huy động dài ngắn, từ nguồn nào, đối tượng nào và trình độ quản trị rủi ro. Có ngân hàng tổng giám đốc ngồi ở hội sở, mở máy tính ra, biết vốn đang vào đang ra ở chi nhánh, phòng giao dịch nào, bao nhiêu… nhưng cũng có ngân hàng cuối ngày không tổng hợp được đầy đủ vốn thiếu/thừa ở đâu. Do đó tỷ lệ cho vay trên vốn huy động không thể áp dụng cố định một mức cho tất cả các ngân hàng.
Hiện tại theo thống kê của uỷ ban Giám sát tài chính quốc gia, tiền gửi trong ngân hàng khoảng 2,1 triệu tỉ đồng và tiền lưu thông trong nền kinh tế khoảng 400.000 tỉ đồng. Trước ngày 1.9.2011, 20% của 2,1 triệu tỉ đồng kia bị nhốt vào kho khiến cho giá thành huy động vốn đội lên và ngân hàng phải cho vay đắt hơn, tức với lãi suất cao hơn để bù vào cho phần vốn chết.
Bây giờ chỉ cần tỷ lệ tiền bị nhốt giảm từ 20% xuống 15% (huy động được 100 đồng, cho vay 85 đồng), thì lượng tiền được giải toả tương đương 105.000 tỉ đồng. Ngân hàng Nhà nước (NHNN) thận trọng hơn, cho rằng khoản tiền được “thả” chỉ khoảng 40.000 – 50.000 tỉ đồng. Nhưng ngay cả với sự thận trọng đó, vốn cung ứng cho nền kinh tế sẽ tăng mà không cần phải “bơm” ra thêm một đồng nào.
Kích thích vốn vào các lĩnh vực ưu tiên
Nhiều người đang lo ngại vốn ra sẽ ảnh hưởng đến việc kiềm chế lạm phát. Họ quên rằng hạn mức tăng trưởng tín dụng 20% cho năm nay vẫn còn nguyên. NHNN cho biết sẽ tiếp tục kiểm soát chặt tăng trưởng tín dụng những năm sau và mức tăng có thể cũng sẽ không hơn 20%/năm. Thể hiện rõ nhất của quan điểm này là thông báo của thống đốc NHNN Nguyễn Văn Bình rằng tăng trưởng tín dụng tám tháng đầu năm đã lên tới 11,7% so với cuối năm ngoái và chắc chắn không có hiện tượng dồn toa tín dụng cuối năm.
Vì sao có con số 11,7%? Trên Thời báo Kinh tế Sài Gòn hồi giữa tháng 8, thống đốc nhấn mạnh số liệu tăng trưởng tín dụng 7,5% bảy tháng đầu năm chỉ có ý nghĩa tham khảo vì nó không hoàn toàn chính xác. “Vừa qua có hiện tượng luồn lách để chạy các quy định của NHNN, trong hạch toán kế toán của các ngân hàng thương mại có nhiều con số biến tướng”, ông khẳng định. Con số 11,7% xác thực hơn vì nó chứa đựng trong đó cả các khoản ngân hàng mua trái phiếu doanh nghiệp, hợp đồng hợp tác kinh doanh và một số hình thức cấp tín dụng khác.
Trên thực tế vốn đang thừa tại các ngân hàng, vốn lại được giải toả thêm, lãi suất không còn đường nào khác phải hạ xuống. Một cơ chế mới quản lý các ngân hàng nhỏ sẽ được thảo luận tại cuộc họp toàn hệ thống ngân hàng ngày 7.9.2011 tới đây sẽ góp phần ngăn chặn cuộc đua lãi suất tiết kiệm. Câu chuyện tiếp theo của tiền tệ không phải chỉ là giảm lãi suất, mà còn là vốn sẽ chảy vào đâu?
Không phải ngẫu nhiên ngày càng có nhiều những ngân hàng thông báo dành các khoản từ 500 – 2.000 tỉ đồng cho vay với lãi suất 17 – 18%/năm. Vốn đang được khuyến khích chảy vào các lĩnh vực cho vay nông nghiệp, nông thôn, lương thực – thực phẩm, xuất khẩu, công nghiệp phụ trợ, doanh nghiệp vừa và nhỏ… Chẳng hạn nếu cho vay chăn nuôi chỉ ở mức 14 – 15%/năm, thì giá thịt heo mà các chủ trang trại và nông dân bán ra sẽ có điều kiệm giảm. Định hướng này là đúng đắn. Và để thúc đẩy sự thực thi, nên có một cơ chế điều hành linh hoạt.
Theo Hải Lý
SGTT
CÙNG CHUYÊN MỤC
Giá vàng SJC, vàng nhẫn 9999 sáng ngày 19/11
10:37 , 19/11/2026
Giá vàng 9999 Bảo Tín Minh Châu hôm nay 19/11/2026 bao nhiêu 1 chỉ?
10:08 , 19/11/2026
Mùa khách quốc tế cuối năm: Cơ hội vàng cho các điểm kinh doanh dịch vụ
10:00 , 19/11/2026