Vụ trưởng Vụ Thanh toán NHNN: "Người dân không cần quan tâm phía sau có bao nhiêu hệ thống xử lý, họ chỉ cần một hành trình đơn giản"
Theo ông Phạm Anh Tuấn, hiệu quả của dịch vụ trong ngân hàng, đặc biệt là thanh toán số nên được đánh giá bằng tỷ lệ giao dịch hoàn tất, thời gian xử lý, mức giảm thao tác thủ công, chi phí sử dụng...
Sáng ngày 14/10 tại Hà Nội diễn ra Hội thảo "Kết nối thông minh - Kiến tạo hệ sinh thái số" do Báo Tiền Phong và NAPAS tổ chức, dưới sự chỉ đạo nội dung của Ngân hàng Nhà nước.
Phát biểu tại sự kiện, ông Phạm Anh Tuấn - Vụ trưởng Vụ Thanh toán, Ngân hàng Nhà nước Việt Nam cho biết, trong kỷ nguyên số, thanh toán không còn là một công đoạn ở cuối chu kỳ mua bán mà là mạch kết nối các hoạt động của nền kinh tế số Việt Nam. Giá trị của kết nối số chỉ thực sự phát huy khi các dịch vụ được kết nối trực tiếp với nhau, giúp người sử dụng hoàn thành công việc một cách trọn vẹn.
Trong chu trình đó, thanh toán số đóng vai trò gắn kết ngân hàng với doanh nghiệp, cơ quan cung cấp dịch vụ công với người dân, nhà cung cấp với khách hàng… giúp hoàn tất giao dịch, luân chuyển dòng tiền và ghi nhận kết quả thanh toán. Khi được tích hợp phù hợp, thanh toán số góp phần đưa dịch vụ số vào đời sống, giảm thao tác và chi phí cho người sử dụng và xã hội.
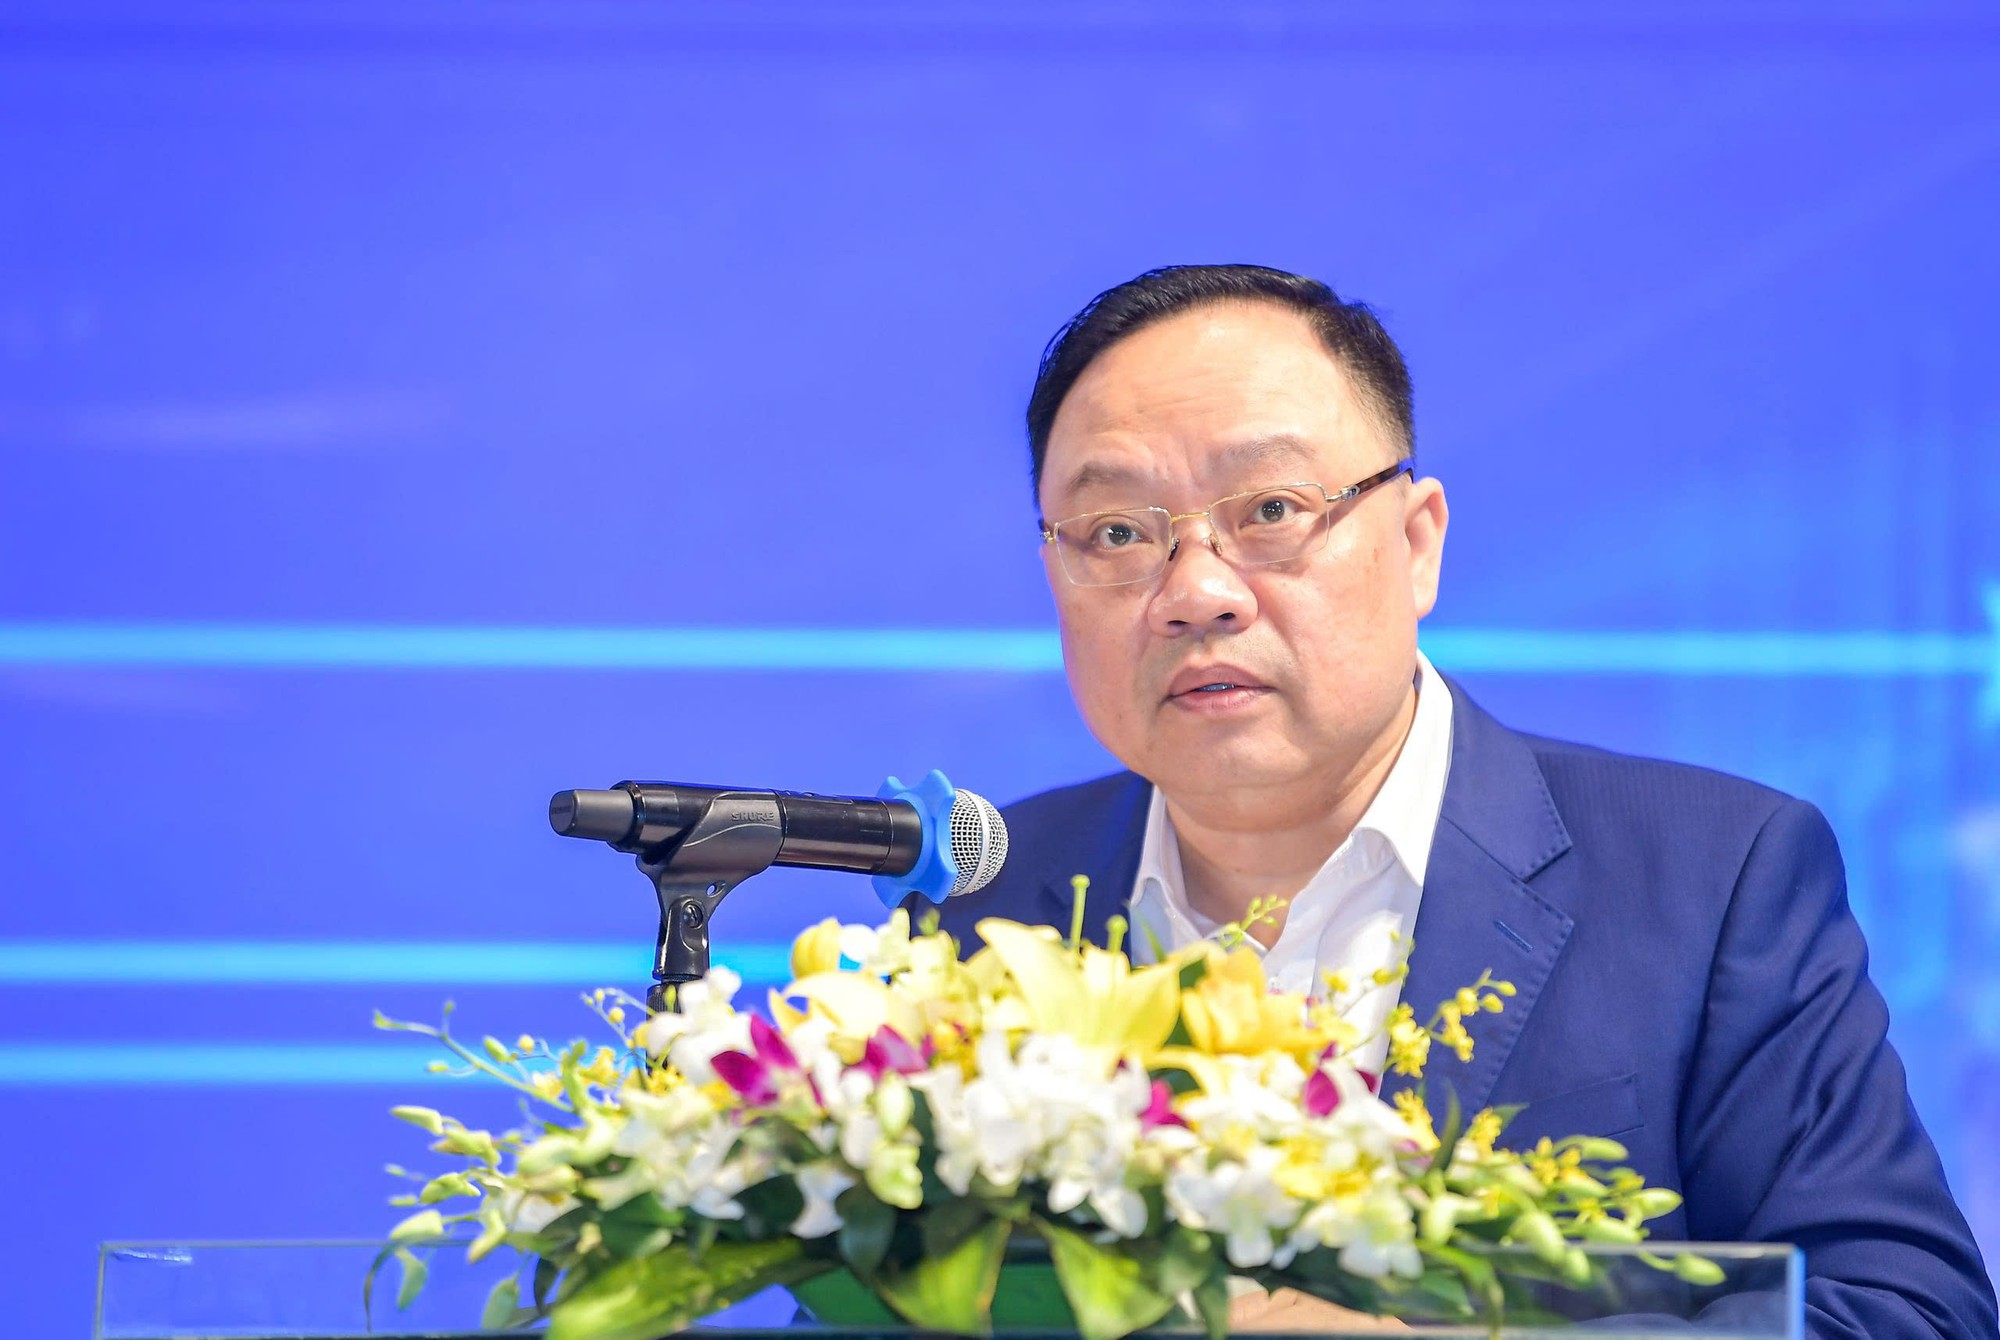
Ông Phạm Anh Tuấn - Vụ trưởng Vụ Thanh toán, Ngân hàng Nhà nước
Để phát triển hệ sinh thái thanh toán số an toàn, tiện ích, Ngân hàng Nhà nước Việt Nam (NHNN) đang triển khai đồng bộ nhiều giải pháp, tập trung vào 3 trụ cột.
Thứ nhất, kết nối hạ tầng, thúc đẩy liên thông giữa các hệ thống, mở rộng khả năng tiếp cận và sử dụng dịch vụ thanh toánCác ngân hàng, trung gian thanh toán, dịch vụ công và nền tảng kinh tế số cần kết nối theo chuẩn mực chung, bảo đảm người dân có thể lựa chọn ngân hàng, doanh nghiệp có thể lựa chọn đối tác cung ứng dịch vụ… để việc hợp tác, thanh toán diễn ra thuận tiện với chi phí hợp lý.
Để nâng cao chất lượng liên thông, bài toán đặt ra là thúc đẩy tiêu chuẩn chung và khả năng tương thích. Cần tiếp tục thúc đẩy tiêu chuẩn chung, khả năng tương thích và quy trình phối hợp giữa các hệ thống; hạn chế đầu tư trùng lặp và những rào cản làm thu hẹp lựa chọn của người sử dụng, thông qua các giải pháp: Phát triển giao diện lập trình ứng dụng mở (Open API); bảo đảm tính liên tục của dịch vụ; gắn mở rộng hạ tầng với khả năng sử dụng thực tế; mở rộng kết nối thanh toán bán lẻ xuyên biên giới, trong đó có hợp tác kết nối thanh toán song phương qua mã QR với các quốc gia và vùng lãnh thổ.
Thứ hai, kết nối dịch vụ. Người dân không cần quan tâm phía sau có bao nhiêu hệ thống xử lý; họ chỉ cần một hành trình đơn giản. Kết nối dịch vụ đòi hỏi sự thống nhất cả về nghiệp vụ lẫn hành trình trải nghiệm của khách hàng. Cần ưu tiên những nhu cầu thường xuyên, có phạm vi người dùng rộng và vướng mắc cụ thể có thể giải quyết. Hiệu quả nên được đánh giá bằng tỷ lệ giao dịch hoàn tất, thời gian xử lý, mức giảm thao tác thủ công, chi phí sử dụng và mức độ hài lòng của khách hàng.
Thứ ba, thiết lập niềm tin số. Hệ sinh thái kết nối càng rộng thì rủi ro lan truyền càng nhanh; một dịch vụ thuận tiện chỉ có thể phát triển bền vững khi người dân thực sự tin tưởng. Hệ sinh thái càng mở rộng thì trách nhiệm duy trì niềm tin càng cần được chia sẻ giữa các bên tham gia.Bên cạnh giải pháp công nghệ, cần minh bạch phí và điều kiện sử dụng, thiết lập kênh tiếp nhận phản ánh nhanh chóng, tăng cường giáo dục tài chính. Người dân cần được hướng dẫn kiểm tra thông tin người nhận, bảo mật mã OTP và nhận diện thủ đoạn giả mạo.
Ông Phạm Anh Tuấn nhấn mạnh, chặng đường tiếp theo sẽ khó khăn hơn, bởi yêu cầu không chỉ là "nhanh hơn" hay "nhiều hơn" mà là "thông minh hơn, an toàn hơn và tạo ra nhiều giá trị hơn". Sự cộng hưởng sức mạnh của các cơ quan quản lý và sự đồng lòng của các thành viên thị trường sẽ tạo nên một hệ sinh thái thanh toán số an toàn, minh bạch, có sức lan tỏa mạnh mẽ, đóng góp to lớn vào công cuộc xây dựng kinh tế số, xã hội số, góp phần hiện thực hóa khát vọng phát triển đất nước hùng cường, thịnh vượng.
An ninh tiền tệ
Theo An ninh tiền tệ
Copy link
Link bài gốc
Lấy link!
https://antt.nguoiduatin.vn/vu-truong-vu-thanh-toan-nhnn-nguoi-dan-khong-can-quan-tam-phia-sau-co-bao-nhieu-he-thong-xu-ly-ho-chi-can-mot-hanh-trinh-don-gian-20526101410064265.htm
Từ Khóa:
CÙNG CHUYÊN MỤC
Nhân viên ngân hàng báo công an khi khách rút 1,5 tỷ đồng
07:30 , 14/10/2026