Công chức thuế chậm xử lý hồ sơ có thể bị kỷ luật, phải hoàn trả tiền bồi thường
Cục Thuế (Bộ Tài chính) yêu cầu xử lý nghiêm công chức thuế không xử lý hoặc chậm xử lý hồ sơ hợp lệ của người nộp thuế. Trường hợp có lỗi gây thiệt hại, công chức thuế phải hoàn trả một phần hoặc toàn bộ số tiền Nhà nước đã bồi thường.
- 16-11-2026Doanh nghiệp thắc mắc: Hệ thống thuế bị lỗi ngày cuối nộp hồ sơ thì phải làm thế nào? Đại diện Cục Thuế trả lời
- 17-11-2026Việt Nam đăng cai Triển lãm và Hội nghị Năng lượng Toàn cầu Việt Nam 2027
- 17-11-2026Hà Nội đề xuất dừng dự án đường vào Khu công nghiệp Nam Thăng Long sau 22 năm dang dở
- 17-11-2026Việt Nam bắt tay Indonesia, Philippines khai thác 'vàng xanh' từ biển
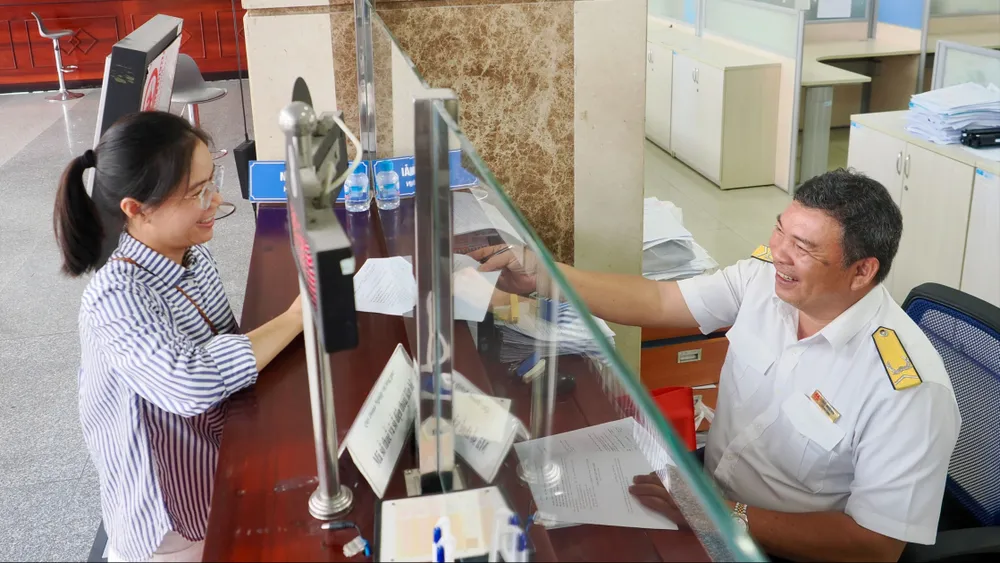
Cục Thuế (Bộ Tài chính) vừa có văn bản chỉ đạo các Thuế tỉnh, thành phố, Chi cục Thuế doanh nghiệp lớn và Chi cục Thuế thương mại điện tử về trách nhiệm của cơ quan thuế, công chức thuế trong thi hành công vụ.
Theo đó, Cục Thuế yêu cầu thủ trưởng cơ quan thuế các cấp chỉ đạo công chức thực hiện đúng quy định trong tiếp nhận, xử lý hồ sơ thuế, tránh chậm giải quyết hồ sơ của người dân, doanh nghiệp, tổ chức, gây bức xúc và ảnh hưởng đến uy tín cơ quan thuế.
Trường hợp người nộp thuế đã nộp đầy đủ hồ sơ theo quy định nhưng công chức thuế không xử lý hoặc chậm xử lý, phải kiên quyết xem xét, xử lý trách nhiệm theo nguyên tắc lỗi của ai, người đó chịu; mọi công chức đều bình đẳng trước pháp luật.
Cục Thuế cũng dẫn quy định của Luật Trách nhiệm bồi thường của Nhà nước về 6 nhóm hành vi vi phạm gây thiệt hại thuộc phạm vi trách nhiệm bồi thường, gồm:
- Ra quyết định xử phạt vi phạm hành chính trái pháp luật.
- Áp dụng biện pháp ngăn chặn và bảo đảm việc xử lý vi phạm hành chính trái pháp luật.
- Áp dụng biện pháp cưỡng chế thi hành quyết định xử phạt vi phạm hành chính trái pháp luật.
- Không áp dụng hoặc áp dụng không đúng quy định của Luật Tố cáo các biện pháp quy định để bảo vệ người tố cáo khi người đó có yêu cầu.
- Thực hiện hành vi bị nghiêm cấm theo quy định của Luật Tiếp cận thông tin về cố ý cung cấp thông tin sai lệch mà không đính chính và không cung cấp lại thông tin.
- Áp dụng thuế, phí, lệ phí trái pháp luật, thu thuế, phí, lệ phí trái pháp luật; truy thu thuế, hoàn thuế trái pháp luật; thu tiền sử dụng đất trái pháp luật.
Theo quy định, công chức thuế có lỗi gây thiệt hại phải hoàn trả ngân sách nhà nước một phần hoặc toàn bộ số tiền Nhà nước đã bồi thường cho người bị thiệt hại, tùy theo mức độ lỗi. Ngoài ra, công chức thuế vi phạm pháp luật còn bị xử lý kỷ luật tùy theo tính chất, mức độ vi phạm theo quy định về cán bộ, công chức.
Sài Gòn Giải Phóng
Theo Sài Gòn Giải Phóng
Copy link
Link bài gốc
Lấy link!
https://www.sggp.org.vn/cong-chuc-thue-cham-xu-ly-ho-so-co-the-bi-ky-luat-phai-hoan-tra-tien-boi-thuong-post882210.html
CÙNG CHUYÊN MỤC
Đề xuất giữ quy mô tổ hợp ga Ngọc Hồi, phát triển đường sắt 100 năm
14:44 , 17/11/2026