HSBC và J.P. Morgan cùng định giá Masan hơn 110.000 đồng/cp nhưng bất đồng lớn về thứ thực sự đáng tiền bên trong
HSBC và J.P. Morgan cùng công bố báo cáo về Masan Group ngày 21/9 và đưa ra mức giá mục tiêu gần như trùng nhau, lần lượt 111.100 đồng và 110.000 đồng/cổ phiếu. Tuy nhiên, hai mô hình định giá khác đáng kể về giá trị từng công ty con, cách xử lý nợ và giả định lợi nhuận sau năm 2026.
Ngày 21/9/2026, HSBC và J.P. Morgan cùng cập nhật định giá Masan Group (MSN).
HSBC nâng giá mục tiêu từ 110.300 đồng lên 111.100 đồng/cổ phiếu. So với mức 68.400 đồng tại ngày 18/9, mức giá này cao hơn 62,4%. Ngân hàng cho biết việc điều chỉnh đến từ giá trị thời gian, dự báo lợi nhuận cao hơn và vốn hóa Techcombank tăng.
J.P. Morgan đưa ra giá mục tiêu 110.000 đồng, tăng từ 100.200 đồng trước đó, đồng thời chuyển mốc định giá từ cuối năm 2026 sang cuối năm 2027.
Chênh lệch giữa hai mức giá mục tiêu chỉ khoảng 1%. Tuy nhiên, bảng định giá tổng các bộ phận (sum-of-the-parts - SOTP) cho thấy hai ngân hàng đi đến kết quả gần giống nhau bằng hai cấu trúc khác nhau.
SOTP là một khung định giá: định giá từng mảng kinh doanh riêng, sau đó cộng lại và điều chỉnh cho nợ, tỷ lệ sở hữu, chiết khấu công ty mẹ và các khoản khác. Phần khác nhau nằm ở cách mỗi bên định giá từng “mảnh” và đặt mức chiết khấu ở đâu.
HSBC chủ yếu dùng DCF để xác định giá trị nội tại các công ty con, sau đó áp chiết khấu 30% ở cấp tập đoàn. J.P. Morgan lại đưa phần chiết khấu vào ngay từng khoản đầu tư và chỉ trừ nợ ròng tại công ty mẹ ở bước cuối.
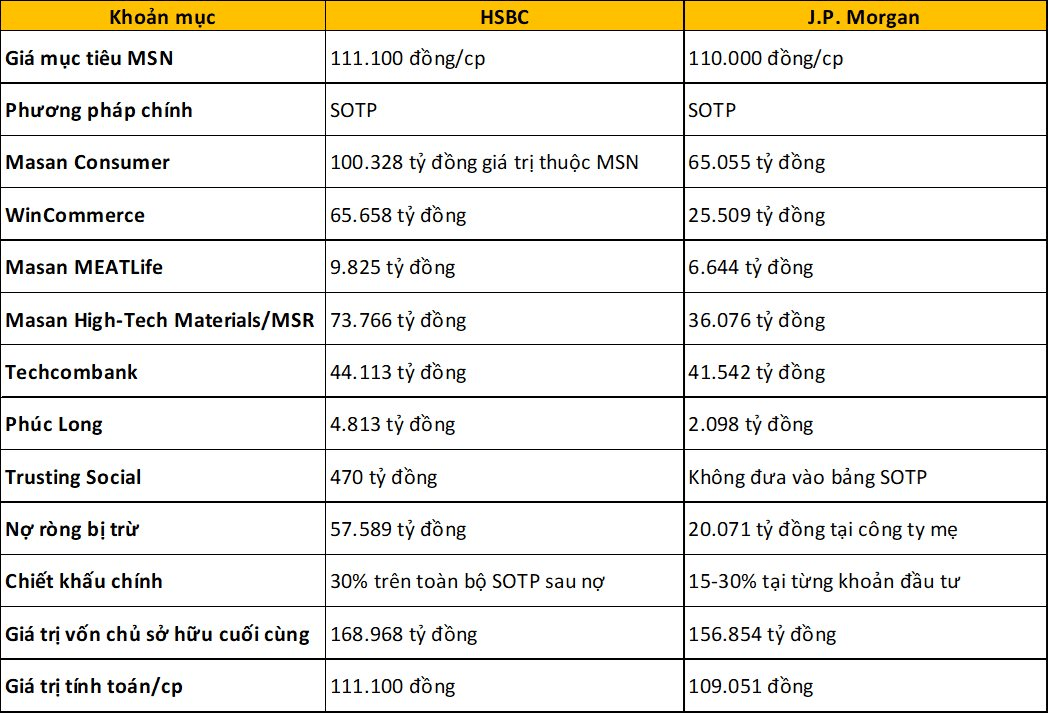
HSBC định giá tài sản cao, sau đó chiết khấu toàn bộ tập đoàn
HSBC sử dụng phương pháp dòng tiền chiết khấu (discounted cash flow - DCF) cho Masan Consumer, WinCommerce, Masan MEATLife và Masan High-Tech Materials.
Sau khi tính theo tỷ lệ sở hữu của Masan, bốn khoản này đóng góp lần lượt 100.328 tỷ đồng, 65.658 tỷ đồng, 9.825 tỷ đồng và 73.766 tỷ đồng vào SOTP. Techcombank đóng góp 44.113 tỷ đồng, Phúc Long 4.813 tỷ đồng và Trusting Social 470 tỷ đồng.
Trong cơ cấu này, Masan Consumer chiếm 33,6% giá trị SOTP, Masan High-Tech Materials 24,7%, WinCommerce 22% và Techcombank 14,8%.
Tuy nhiên, HSBC đồng thời áp mức khấu trừ lớn ở cấp công ty mẹ. Sau khi trừ 57.589 tỷ đồng nợ ròng, giá trị SOTP còn 241.383 tỷ đồng. HSBC tiếp tục áp chiết khấu công ty mẹ 30%, đưa giá trị vốn chủ sở hữu xuống 168.968 tỷ đồng, tương ứng 111.100 đồng/cổ phiếu.
HSBC ghi nhận giá trị tương đối cao cho các tài sản bên dưới Masan nhưng giảm 30% ở bước cuối để phản ánh việc nhà đầu tư sở hữu các tài sản này thông qua công ty mẹ.
J.P. Morgan chiết khấu từng công ty con
Masan Consumer được định giá bằng 12 lần EV/EBITDA và được áp mức cộng thêm 10% so với nhóm doanh nghiệp hàng tiêu dùng thiết yếu châu Á. Giá trị phần thuộc MSN là 65.055 tỷ đồng.
WinCommerce được định giá theo hệ số giá trên doanh thu (price-to-sales - P/S) 0,6 lần, cao hơn 20% so với nhóm so sánh, sau đó chịu chiết khấu công ty mẹ 15%. Giá trị đưa vào SOTP còn 25.509 tỷ đồng. Masan MEATLife được lấy theo giá thị trường và chịu chiết khấu 15%, còn 6.644 tỷ đồng.
Masan High-Tech Materials được lấy theo giá thị trường nhưng chịu chiết khấu 30%, còn 36.076 tỷ đồng. Techcombank cũng bị giảm 30% so với giá trị hợp lý do J.P. Morgan xác định, còn 41.542 tỷ đồng. Phúc Long được định giá bằng 1,2 lần doanh thu, tương ứng 2.098 tỷ đồng.
Cách tiếp cận này khiến các giá trị đơn lẻ của J.P. Morgan thấp hơn đáng kể so với HSBC, đặc biệt tại WinCommerce và Masan High-Tech Materials. Tuy nhiên, phần chiết khấu đã được đưa trực tiếp vào từng khoản đầu tư, thay vì áp thêm một mức giảm 30% lên toàn bộ SOTP ở bước cuối.
J.P. Morgan cho biết SOTP được sử dụng để phản ánh sự khác biệt về tăng trưởng và mức độ rủi ro giữa các bộ phận kinh doanh. Giá mục tiêu 110.000 đồng tương ứng P/E pha loãng dự phóng khoảng 20 lần và EV/EBITDA khoảng 8 lần cho năm 2027.
Chênh lệch lớn thứ hai nằm ở nợ. HSBC trừ 57.589 tỷ đồng nợ ròng trong bảng SOTP. J.P. Morgan chỉ trừ 20.071 tỷ đồng, nhưng mô tả rõ đây là nợ ròng tại công ty mẹ. Trong bảng dự báo tài chính, J.P. Morgan ước tính nợ ròng hợp nhất của MSN ở mức 46.077 tỷ đồng cuối năm 2026, giảm xuống 39.718 tỷ đồng năm 2027 và 33.776 tỷ đồng năm 2028.
MSR là nơi hai mô hình lệch nhau rõ nhất
Khác biệt nổi bật nhất trong bảng định giá nằm ở Masan High-Tech Materials (MHT, mã chứng khoán MSR).
HSBC dùng DCF và định giá MHT ở mức 79.404 tỷ đồng. Với tỷ lệ sở hữu 92,9%, giá trị phần thuộc Masan đạt 73.766 tỷ đồng, tương đương 24,7% SOTP trước chiết khấu công ty mẹ. HSBC không giả định tăng trưởng MHT tiếp tục ở mức hiện tại. Ngân hàng dự báo doanh thu MHT tăng 304% năm 2026 nhưng tăng trưởng 0% trong cả năm 2027 và 2028.
J.P. Morgan không sử dụng DCF cho MSR. Tổ chức này lấy giá thị trường làm cơ sở rồi áp chiết khấu 30%, khiến phần giá trị đưa vào SOTP chỉ còn khoảng 36.076 tỷ đồng. J.P. Morgan mô tả đóng góp của MSR trong năm 2026 là một khoản lợi nhuận đột biến trong bối cảnh giá APT tăng khoảng 10 lần so với đầu năm 2025. Họ cho biết giá mục tiêu được xây dựng trên một chu kỳ lợi nhuận bình thường hóa hơn vào năm 2027.
Nhịp sống thị trường
Theo Nhịp sống thị trường
Copy link
Link bài gốc
Lấy link!
https://markettimes.vn/hsbc-va-j-p-morgan-cung-dinh-gia-masan-hon-110-000-dong-cp-nhung-bat-dong-lon-ve-thu-thuc-su-dang-tien-ben-trong-131688.html
Từ Khóa:
Tin tức sự kiện về: Công ty cổ phần Cao su Việt Nam
Xem tất cả >>CÙNG CHUYÊN MỤC
Tỷ phú Trần Bá Dương tung ra xe tải van điện mới, đi 300km sau mỗi lần sạc
08:18 , 24/09/2026