Lãi suất hạ nhiệt, nhà đầu tư thay chiến lược 'săn hàng'
Lãi suất tiết kiệm hạ nhiệt, nhà đầu tư bắt đầu tính toán phân bổ dòng tiền sang bất động sản, kỳ vọng đón đầu cơ hội khi thị trường có thêm nguồn cung mới.
- 04-11-2026Việt Nam có 1 doanh nhân từng phá sản vì buôn xoài phải bán nhà trả nợ, đã gây dựng DN địa ốc đáng chú ý trên thị trường và từng tuyên bố người kế nghiệp chỉ có thể là con trai
- 03-11-2026Kỷ lục thay đổi chuẩn sống của người Việt: Vingroup làm sân vận động 135.000 chỗ lớn nhất hành tinh, Sun Group dựng cáp treo vượt biển dài nhất thế giới, BRG xây thành phố trung hòa carbon đầu tiên khu vực
- 02-11-2026Người dân 2 tỉnh miền Tây này đón tin vui: Chính thức phê duyệt xây dựng cầu dây văng 2 tầng hơn 27.000 tỷ đồng, có 6 làn cao tốc ở tầng trên, đường sắt chạy bên dưới, dự kiến khởi công năm 2027
Những động thái điều chỉnh lãi suất của hệ thống ngân hàng đang tạo thêm kỳ vọng cho thị trường bất động sản. Không còn chỉ ưu tiên gửi tiết kiệm, một số nhà đầu tư có sẵn tiền mặt bắt đầu tìm kiếm cơ hội mới, đồng thời chờ đợi nguồn cung và chính sách bán hàng hấp dẫn hơn.
Dòng tiền tìm cơ hội mới
Có 3 tỷ đồng tiền nhàn rỗi, ông Nguyễn Hoàng Khang (55 tuổi, ngụ TP.HCM) đang tính toán lại kế hoạch đầu tư sau khi nhiều ngân hàng điều chỉnh giảm lãi suất huy động.
Trước đây, phần lớn số tiền này được ông gửi tiết kiệm theo kỳ hạn 6-12 tháng. Đây là kênh tích lũy tương đối an toàn, mang lại nguồn thu nhập ổn định mà không phải dành nhiều thời gian quản lý tài sản. Tuy nhiên, những diễn biến mới của thị trường tiền tệ khiến ông bắt đầu cân nhắc phân bổ một phần vốn sang bất động sản.
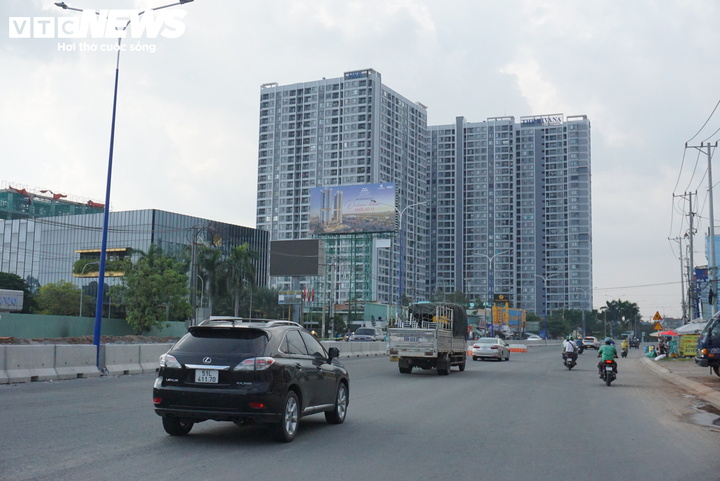
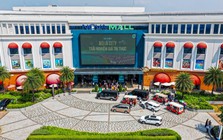
Bất động sản khu Đông TP.HCM đang được nhiều người quan tâm.
Ông Khang tính toán, với 3 tỷ đồng gửi tiết kiệm ở mức lãi suất phổ biến 6,8%/năm, khoản tiền lãi có thể đạt 204 triệu đồng sau một năm. Nếu lãi suất giảm 0,5 điểm phần trăm, xuống còn 6,3%/năm, số tiền lãi còn khoảng 189 triệu đồng, giảm 15 triệu đồng.
Tuy nhiên theo ông, khoản chênh lệch này chưa phải yếu tố quyết định việc chuyển hướng đầu tư. Điều ông quan tâm hơn là triển vọng của thị trường bất động sản trong 3-5 năm tới, khi chính sách lãi suất được kỳ vọng tạo thêm động lực cho hoạt động đầu tư và phát triển dự án.
“Trong bối cảnh hiện nay, tôi muốn dành một phần vốn để đầu tư bất động sản, vừa có thể khai thác cho thuê, vừa kỳ vọng tài sản gia tăng giá trị trong dài hạn”, ông Khang chia sẻ.
Những tuần gần đây, ông bắt đầu tìm hiểu các dự án căn hộ tại khu Đông TP.HCM, ưu tiên những khu vực có hạ tầng giao thông phát triển, dân cư đông đúc và nhu cầu nhà ở lớn. Với ngân sách dự kiến khoảng 2-2,5 tỷ đồng, ông hướng đến các căn hộ có pháp lý rõ ràng, tiện ích đồng bộ, khả năng khai thác cho thuê và triển vọng tăng giá trong trung hạn.
Tuy nhiên, thay vì vội vàng xuống tiền, ông Khang cho biết sẽ tiếp tục theo dõi các dự án chuẩn bị mở bán. Ông kỳ vọng khi điều kiện tiếp cận vốn thuận lợi hơn, các chủ đầu tư có thể đẩy nhanh tiến độ triển khai, đưa thêm sản phẩm ra thị trường và áp dụng những chính sách thanh toán linh hoạt.
“Tôi không đặt mục tiêu phải mua ngay trong năm nay. Nếu thị trường có thêm dự án mới, người mua sẽ có nhiều lựa chọn hơn. Tôi muốn chuẩn bị sẵn tiền để khi gặp sản phẩm phù hợp thì có thể quyết định nhanh”, ông nói.
Cũng đang điều chỉnh chiến lược phân bổ tài sản, chị Trần Thanh Mai (38 tuổi, kinh doanh tại TP.HCM) bắt đầu quan tâm trở lại đến bất động sản sau một thời gian ưu tiên tích lũy tiền gửi.
Hiện chị có khoảng 2 tỷ đồng tiền nhàn rỗi, được phân bổ vào các khoản tiết kiệm có kỳ hạn khác nhau. Khi xuất hiện thông tin nhiều ngân hàng giảm lãi suất huy động, chị bắt đầu tìm hiểu những sản phẩm bất động sản phù hợp với khả năng tài chính.
Khác với ông Khang, chị Mai không tìm kiếm các dự án có mức giá quá cao mà tập trung vào phân khúc căn hộ tại khu vực Bình Dương cũ, nơi có nhiều khu công nghiệp, doanh nghiệp và lực lượng lao động. Theo chị, sự phát triển của hạ tầng giao thông cùng nhu cầu nhà ở của người lao động, chuyên gia và các gia đình trẻ là những yếu tố có thể hỗ trợ khả năng khai thác căn hộ trong dài hạn.
Với ngân sách khoảng 1,5 - 2 tỷ đồng, chị ưu tiên những dự án có tiến độ rõ ràng, chủ đầu tư uy tín và khả năng cho thuê sau khi nhận bàn giao.
“Tôi không có ý định rút hết tiền tiết kiệm để mua nhà. Nhưng nếu có sản phẩm phù hợp, tôi sẵn sàng dành một phần vốn để đầu tư lâu dài. Bất động sản có lợi thế là vừa có thể sử dụng, cho thuê, vừa có cơ hội gia tăng giá trị theo sự phát triển của khu vực”, chị Mai chia sẻ.
Nhà đầu tư này cho rằng tín hiệu giảm lãi suất là yếu tố tích cực, nhưng điều khiến chị quan tâm hơn là khả năng thị trường sẽ có thêm nguồn cung mới.
Khi lãi suất cho vay giảm, các doanh nghiệp bất động sản thuận lợi hơn trong việc triển khai dự án thì người mua có thể tiếp cận nhiều sản phẩm với mức giá, vị trí và chính sách thanh toán khác nhau. Chị Mai dự kiến tiếp tục giữ một phần tiền gửi ngân hàng, đồng thời dành thời gian khảo sát các dự án chuẩn bị mở bán trong những tháng cuối năm 2026 và đầu năm 2027.
Thị trường bất động sản đón thêm động lực tăng trưởng
Những tính toán mới của nhà đầu tư diễn ra trong bối cảnh Ngân hàng Nhà nước đang triển khai các giải pháp giảm mặt bằng lãi suất nhằm hỗ trợ sản xuất, kinh doanh và thúc đẩy tăng trưởng kinh tế.
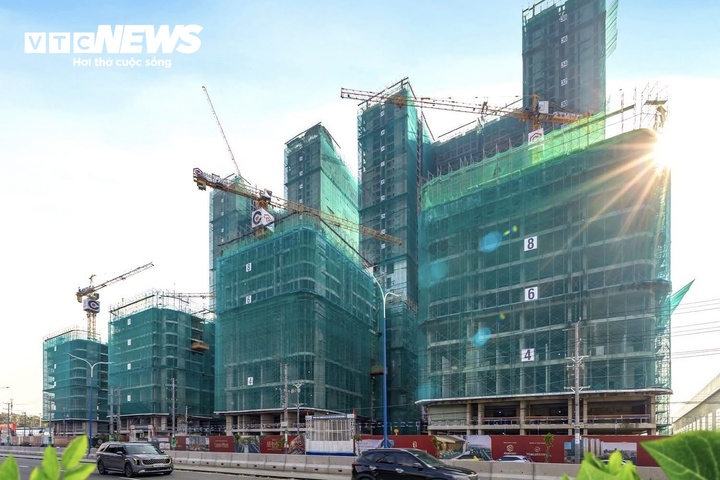
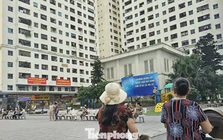
Thị trường bất động sản dự báo sắp đón thêm nguồn cung khi doanh nghiệp dễ tiếp cận tín dụng. (Ảnh minh họa)
Trong tháng 10/2026, Ngân hàng Nhà nước đã có các văn bản yêu cầu tổ chức tín dụng triển khai giải pháp giảm lãi suất huy động và cho vay. Trong đó, cơ quan quản lý đặt mục tiêu giảm lãi suất tiền gửi, đồng thời thúc đẩy giảm chi phí vay vốn đối với hoạt động sản xuất, kinh doanh và các lĩnh vực ưu tiên.
Ngay sau đó, nhiều ngân hàng đã điều chỉnh giảm lãi suất huy động, phổ biến khoảng 0,5 điểm phần trăm tại các kỳ hạn từ 6 tháng trở lên. Một số ngân hàng có mức điều chỉnh lớn hơn, tùy kỳ hạn và sản phẩm tiền gửi. Diễn biến này được kỳ vọng tạo thêm những thay đổi trong quyết định phân bổ tài sản của nhà đầu tư.
Khi lợi suất tiết kiệm giảm, một bộ phận người có tiền nhàn rỗi có thể cân nhắc tìm kiếm cơ hội ở những kênh đầu tư khác, trong đó có bất động sản. Tuy nhiên, dòng tiền không nhất thiết dịch chuyển ngay lập tức mà còn phụ thuộc vào kỳ vọng lợi nhuận, mức độ chấp nhận rủi ro và triển vọng của từng thị trường.
Ông Nguyễn Tấn Tâm, Phó Chủ tịch Hội đồng Nghiên cứu và đánh giá thị trường bất động sản thuộc Viện Nghiên cứu Đánh giá thị trường Bất động sản Việt Nam (VARS IRE) nhận định, tác động đầu tiên và rõ nét nhất của chính sách giảm lãi suất là cải thiện tâm lý thị trường.
Theo ông, việc giảm lãi suất cho sản xuất, kinh doanh chưa thể lập tức làm thay đổi cục diện thị trường bất động sản, bởi dòng vốn vẫn được ưu tiên cho những lĩnh vực phục vụ hoạt động sản xuất.
Tuy nhiên, xét trong dài hạn, khi hoạt động kinh tế được hỗ trợ, thu nhập và năng lực tài chính của người dân cải thiện, thị trường bất động sản cũng có cơ hội hưởng lợi từ sự phục hồi của nhu cầu mua nhà.
Đáng chú ý, các chính sách giảm lãi suất cho vay hiện nay chưa đồng nghĩa chi phí vay mua nhà đã giảm tương ứng. Điều này cho thấy lợi thế trước mắt vẫn thuộc về những nhà đầu tư có sẵn nguồn tiền, ít phụ thuộc vào vốn vay và có khả năng chủ động thời điểm giao dịch.
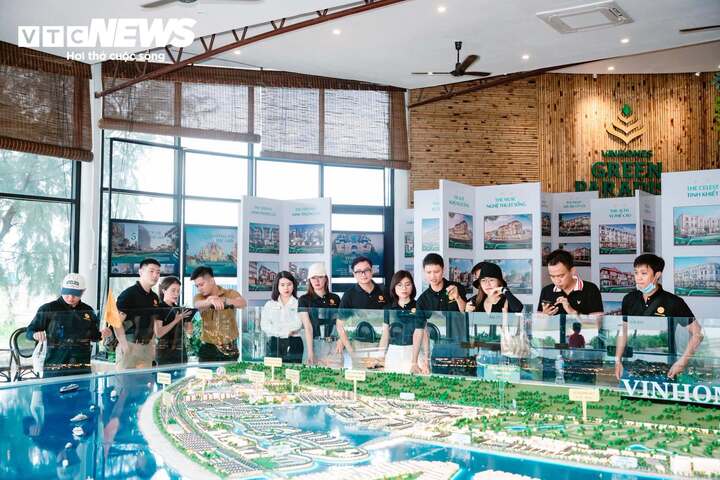
Lãi suất tiết kiệm hạ nhiệt, nhà đầu tư bắt đầu tính toán phân bổ dòng tiền sang bất động sản
Ở góc nhìn khác, ông Nguyễn Anh Quê, Chủ tịch Tập đoàn G6, Ủy viên Ban Chấp hành Hội Môi giới Bất động sản Việt Nam, cho rằng việc giảm lãi suất hiện chủ yếu tập trung vào lĩnh vực sản xuất, kinh doanh và các lĩnh vực ưu tiên, nên tác động trực tiếp đến thị trường bất động sản trong ngắn hạn chưa thực sự rõ nét.
Theo ông, chính sách giảm lãi suất là tín hiệu đáng chú ý, song cần thêm thời gian để đánh giá mức độ tác động thực tế. Đặc biệt, việc lãi suất huy động điều chỉnh giảm không đồng nghĩa lãi suất cho vay bất động sản sẽ lập tức giảm tương ứng, bởi chính sách tín dụng và khả năng điều chỉnh lãi suất còn khác nhau giữa các ngân hàng.
VTC News
Theo VTC News
Copy link
Link bài gốc
Lấy link!
https://vtcnews.vn/lai-suat-ha-nhiet-nha-dau-tu-thay-chien-luoc-san-hang-ar1046868.html
CÙNG CHUYÊN MỤC
Nhà 3 tầng mang dáng dấp phố xưa với mái ngói đỏ và cửa vòm
08:42 , 04/11/2026