Lãi suất vay mua nhà "hạ nhiệt", người mua vẫn lo áp lực trả nợ
Thời điểm hiện tại các ngân hàng đã triển khai nhiều gói vay mua nhà ưu đãi, song mức lãi suất sau thời gian cố định và áp lực trả nợ dài hạn khiến nhiều người phải cân nhắc kỹ hơn trước giấc mơ "an cư".
Lãi suất vay mua nhà giảm, thị trường vẫn chờ cú hích dòng tiền
Theo khảo sát của Viện Nghiên cứu Kinh tế - Tài chính - Bất động sản Đất Xanh Service (DXS-FERI), đến tháng 9-2026, lãi suất vay mua nhà ưu đãi phổ biến ở mức 9,8-11,5%/năm trong 12 tháng đầu, trước khi chuyển sang lãi suất thả nổi 13-16%/năm. So với mặt bằng lãi suất trong hai quý đầu năm, mức lãi suất vay mua nhà cố định những tháng cuối năm đã có dấu hiệu hạ nhiệt đáng kể, sau chỉ đạo của Ngân hàng Nhà nước về giảm lãi suất huy động và cho vay.
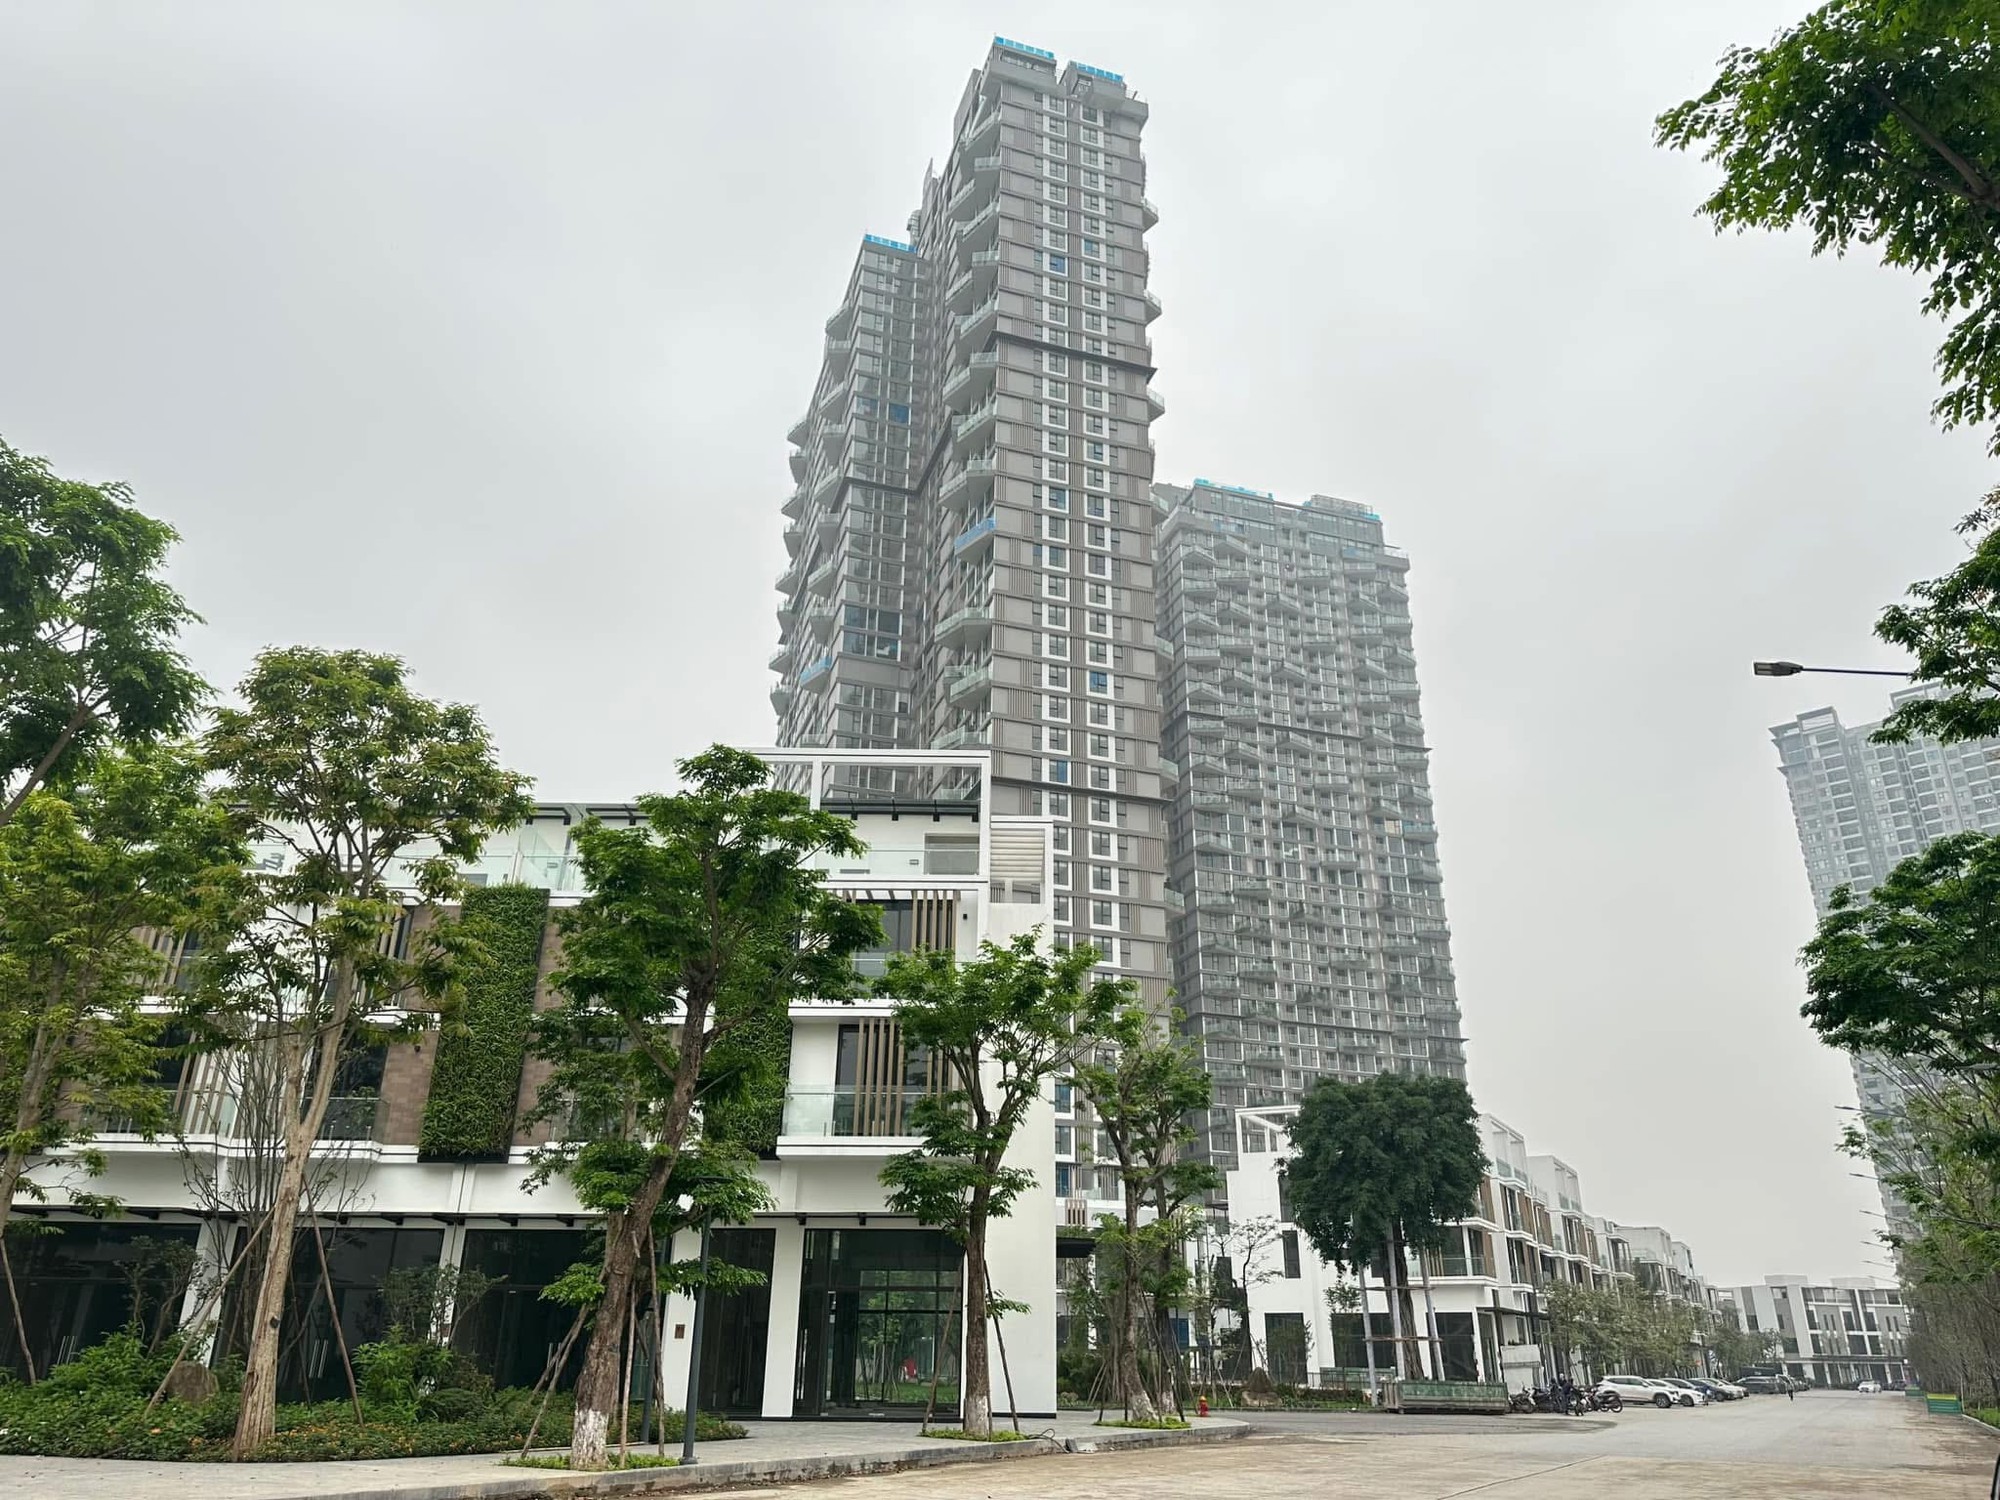
Lãi suất vay mua nhà "hạ nhiệt", thị trường bất động sản vẫn chưa thể "sống khỏe". Ảnh: PT
Khảo sát đầu tháng 11-2026, lãi suất vay mua nhà có sự phân hóa đáng kể giữa các chương trình và nhóm khách hàng. Tại Techcombank, một số gói vay mua nhà lãi suất thấp dành cho khách hàng trẻ dưới 30 tuổi với điều kiện riêng. Lãi suất vay mua nhà được nhân viên ngân hàng Techcombank giới thiệu với khách hàng đang ở mức 9,5% - 10%/năm cố định trong 12 tháng.
Tại Agribank, mức lãi suất 6,5%/năm trong 5 năm đầu và 7,5%/năm trong 10 năm tiếp theo áp dụng cho chương trình cho vay mua nhà ở xã hội dành riêng cho khách hàng dưới 35 tuổi, triển khai đến hết ngày 31-12-2026. Đây là chính sách tín dụng có đối tượng và mục đích cụ thể, không phải mức lãi suất áp dụng chung cho các khoản vay mua nhà trên thị trường.
Ở các ngân hàng khác, VietinBank đang triển khai các mức lãi suất cố định 24 tháng đối với một số dự án ở mức hơn 10%/năm. Trong khi đó, Vietcombank áp dụng mức 9%/năm trong 12 tháng đầu đối với sản phẩm "Nhà mới an cư". BIDV triển khai gói "Ngôi nhà đầu tiên" với lãi suất từ 9%/năm nếu cố định 12 tháng, 9,5%/năm trong 18 tháng và 10%/năm trong 24 tháng.
Nhìn chung, các mức lãi suất thấp được công bố đầu tháng 11-2026 chủ yếu gắn với thời gian ưu đãi nhất định, điều kiện vay cụ thể hoặc nhóm khách hàng riêng. Đáng chú ý, chương trình lãi suất thấp dành cho người trẻ mua nhà ở xã hội chưa thể hiện một đợt giảm lãi suất đồng loạt đối với các khoản vay mua bất động sản trên diện rộng.
Vì vậy, người vay cần quan tâm cả mức lãi suất sau thời gian ưu đãi, biên độ điều chỉnh và khả năng trả nợ trong suốt thời hạn vay, thay vì chỉ căn cứ vào mức lãi suất ban đầu. Trong khi đó, với khoản vay lớn và thời hạn kéo dài, chỉ một biến động nhỏ về lãi suất cũng có thể làm thay đổi đáng kể kế hoạch tài chính của mỗi gia đình.
“Cân não” với quyết định sở hữu nhà
Ngay cả khi vốn vay rẻ hơn, thị trường bất động sản cũng khó phục hồi bền vững nếu sản phẩm không phù hợp nhu cầu, pháp lý dự án chưa hoàn thiện hoặc người mua không đủ năng lực tài chính.
Ông Nguyễn Anh Quê, Chủ tịch Hội đồng quản trị Công ty cổ phần Tập đoàn đầu tư và phát triển G6 nhận định, nguồn cung nhà ở hiện nay không chỉ có nguy cơ dư thừa mà còn mất cân đối khi nhiều dự án tập trung vào phân khúc cao cấp, có mức giá vượt khả năng chi trả của phần đông người dân.
Nhận định này cho thấy, bài toán vốn ảnh hưởng đến quyết định tài chính dài hạn của người mua nhà. Khi chi phí vay duy trì ở mức cao, người có nhu cầu ở thực sẽ phải cân nhắc kỹ hơn về quy mô khoản vay, thời hạn trả nợ và khả năng duy trì thu nhập.
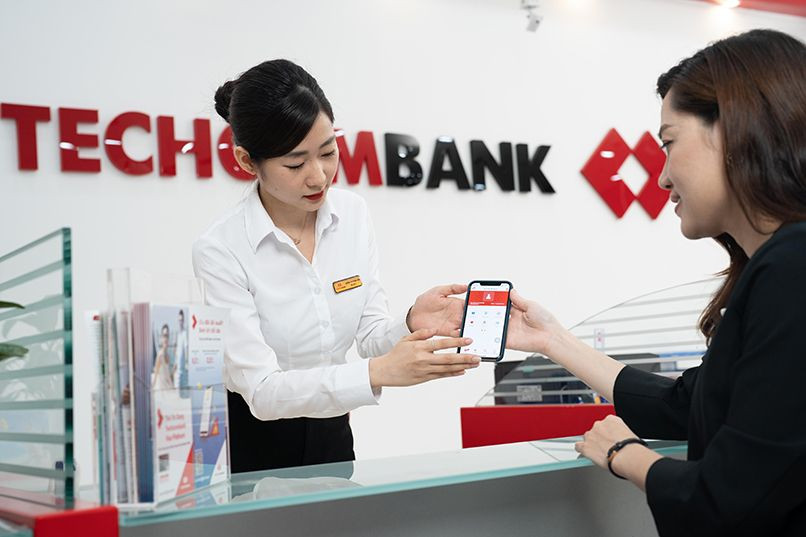
Nhiều gói vay mua nhà lãi suất thấp của ngân hàng Techcombank dành cho khách hàng trẻ dưới 30 tuổi với điều kiện riêng. Ảnh: Techcombank
Từ góc độ tín dụng ngân hàng, xu hướng này đặt ra yêu cầu các sản phẩm cho vay mua nhà cần gắn chặt hơn với khả năng tài chính thực tế của khách hàng. Một mức lãi suất ưu đãi trong 6-12 tháng đầu có thể tạo thuận lợi cho quyết định vay vốn ban đầu, nhưng chưa đủ bảo đảm người vay có thể duy trì nghĩa vụ trả nợ trong 15-20 năm tiếp theo.
Đặc biệt, với những gia đình trẻ có vốn tích lũy chưa lớn, tỷ lệ vay cao và nguồn thu nhập phụ thuộc chủ yếu vào tiền lương, việc lãi suất tăng sau ưu đãi có thể khiến tỷ lệ trả nợ trên thu nhập vượt quá khả năng cân đối.
Trong bối cảnh đó, bài toán đặt ra với các ngân hàng không chỉ là đưa ra mức lãi suất hấp dẫn mà còn phải minh bạch công thức điều chỉnh sau ưu đãi, kéo dài các phương án cố định lãi suất phù hợp và thiết kế lịch trả nợ tương ứng với dòng tiền của từng nhóm khách hàng.
Về phía người vay, cần tính toán nghĩa vụ trả nợ theo kịch bản lãi suất tăng, thay vì chỉ dựa vào mức ưu đãi ban đầu để quyết định mua nhà. Sở hữu nhà vẫn là nhu cầu chính đáng của nhiều gia đình, nhưng khi giá nhà, thu nhập và chi phí vốn chưa gặp nhau ở một điểm cân bằng, giấc mơ an cư sẽ khó trở thành hiện thực chỉ bằng những gói vay ưu đãi ngắn hạn.
Hà Nội Mới
Theo Hà Nội Mới
Copy link
Link bài gốc
Lấy link!
https://hanoimoi.vn/lai-suat-vay-mua-nha-ha-nhiet-nguoi-mua-van-lo-ap-luc-tra-no-1765049.html
CÙNG CHUYÊN MỤC
Hà Nội còn hơn 5.800 chỗ ở sinh viên chưa có người thuê
21:18 , 09/11/2026