Một “nghịch lý” bất ngờ xuất hiện trên TTCK sau nâng hạng
Kỳ vọng nâng hạng đã được hình thành từ trước và trở thành một trong những câu chuyện dẫn dắt thị trường trong thời gian qua. Khi sự kiện chính thức xảy ra, một phần nhà đầu tư lựa chọn hiện thực hóa lợi nhuận, tạo nên hiệu ứng quen thuộc "tin ra là bán".
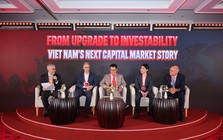
Ngày 21/9 đánh dấu cột mốc được thị trường chứng khoán Việt Nam chờ đợi nhiều năm: chính thức trở thành thị trường mới nổi thứ cấp theo phân loại của FTSE Russell. Nâng hạng được kỳ vọng mở rộng cánh cửa đón dòng vốn quốc tế, đưa cổ phiếu Việt Nam vào phạm vi đầu tư của một tập hợp quỹ lớn hơn. Thế nhưng, phản ứng đầu tiên của thị trường lại diễn ra theo chiều ngược lại.
Sau nhịp tăng chớp nhoáng đầu phiên, VN-Index nhanh chóng đảo chiều. Áp lực bán dâng cao trong phiên chiều, có thời điểm kéo chỉ số mất gần 33 điểm trước khi thu hẹp đáng kể về cuối phiên. Kết phiên, VN-Index giảm gần 16 điểm, tương đương 0,88%, qua đó đánh mất mốc 1.800 điểm. Giá trị khớp lệnh trên HOSE chưa đạt 14.000 tỷ đồng, cho thấy lực cầu vẫn khá dè dặt ngay cả khi nhiều cổ phiếu lùi sâu.
Nghịch lý còn thể hiện ở sự "hụt hơi" của dòng vốn ngoại. Sau tuần mua ròng hơn 2.600 tỷ đồng – mạnh nhất kể từ cuối tháng 2, nhà đầu tư nước ngoài lập tức đảo chiều bán ròng gần 700 tỷ đồng trong phiên 21/9, tập trung tại nhiều cổ phiếu vốn hóa lớn như VHM, VIC, FPT và SSI.
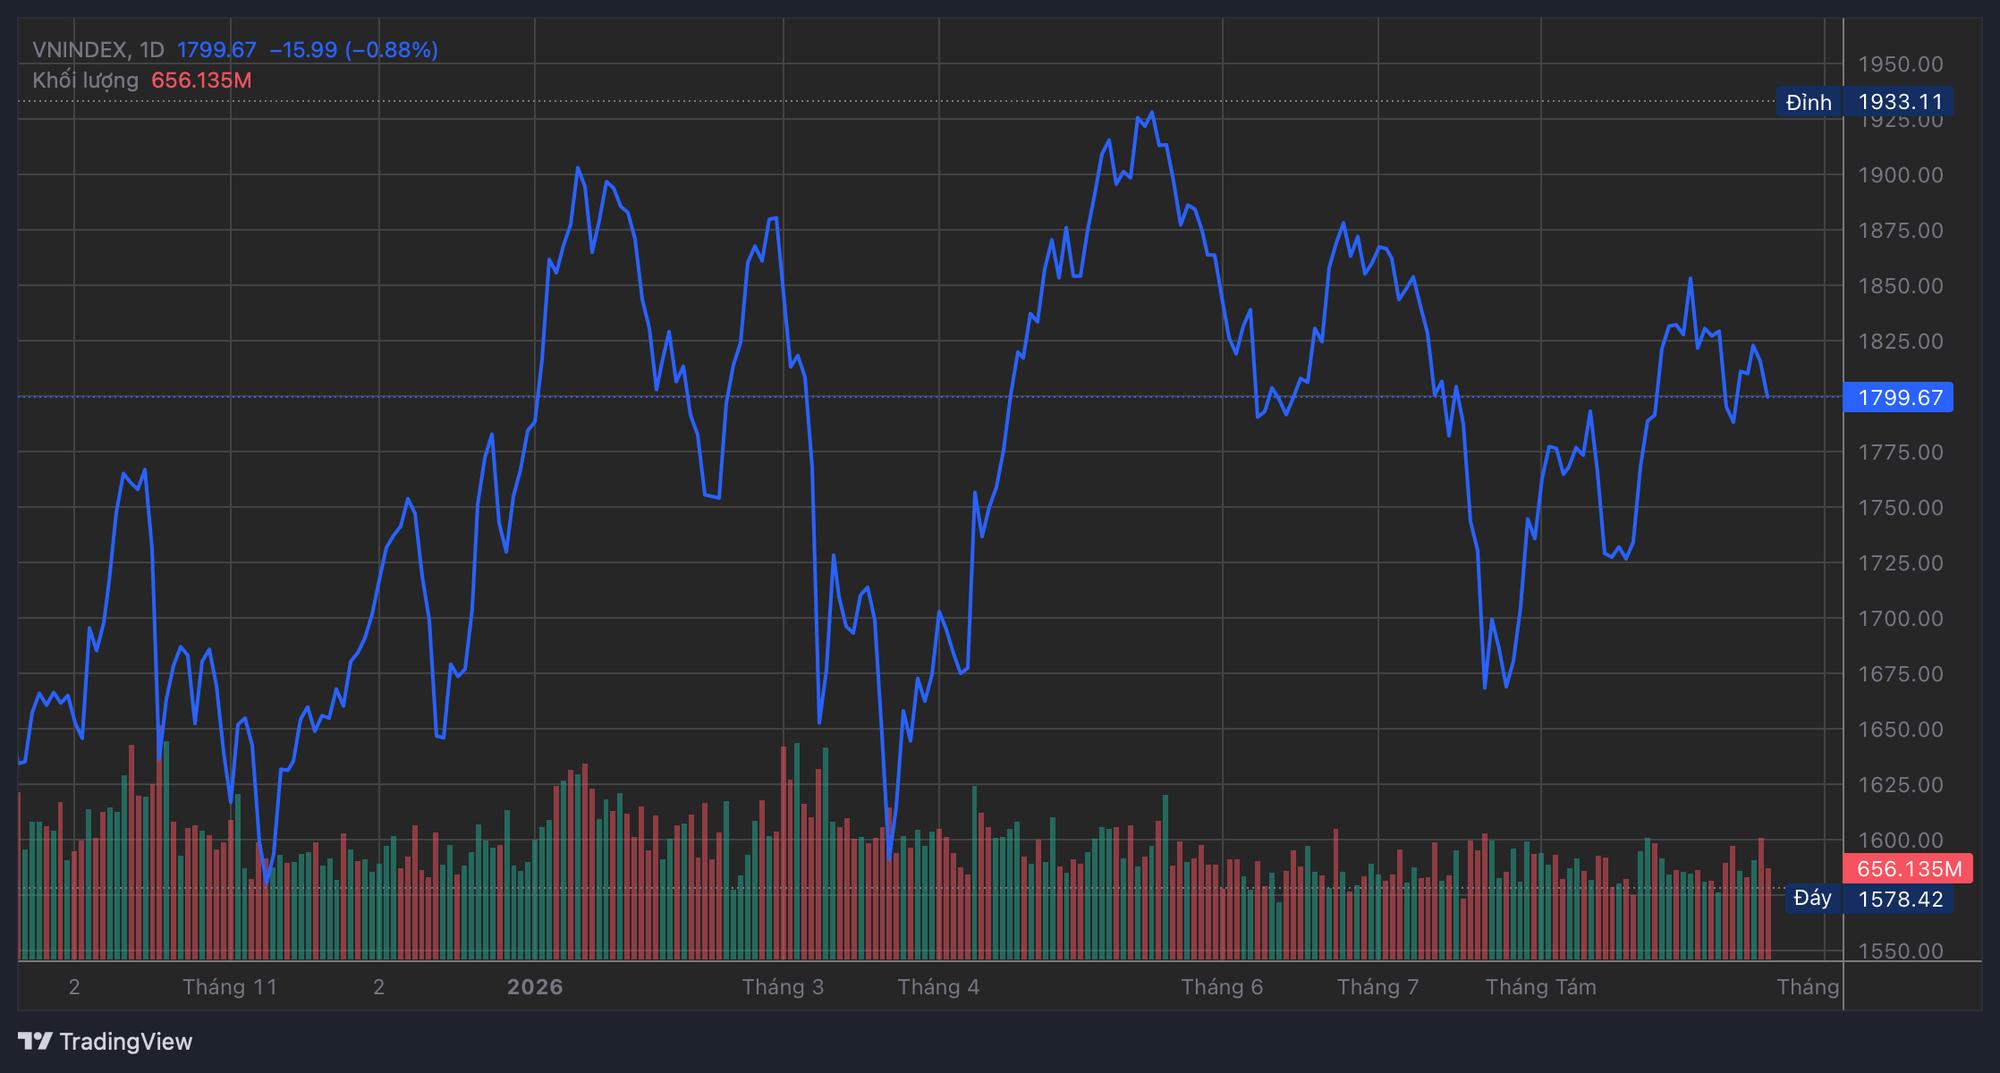
Một sự kiện vốn được kỳ vọng mở ra chu kỳ tiếp cận dòng vốn quốc tế mới vì thế lại khởi đầu bằng một phiên giảm điểm, thanh khoản thấp và khối ngoại bán ròng. Tuy nhiên, diễn biến này không hoàn toàn khó lý giải nếu nhìn vào cách kỳ vọng nâng hạng đã được phản ánh trước đó.
Thực tế, kỳ vọng đã được hình thành từ trước và trở thành một trong những câu chuyện dẫn dắt thị trường trong thời gian qua. Khi sự kiện chính thức xảy ra, một phần nhà đầu tư lựa chọn hiện thực hóa lợi nhuận, tạo nên hiệu ứng quen thuộc "tin ra là bán".
Bên cạnh đó, việc chính thức được nâng hạng không đồng nghĩa dòng vốn quốc tế sẽ lập tức giải ngân với quy mô lớn. Việt Nam đứng trước khả năng tiếp cận hai nhóm dòng vốn, gồm dòng tiền thụ động từ các quỹ theo dõi FTSE và dòng tiền chủ động từ các quỹ đầu tư vào thị trường mới nổi. Tuy nhiên, quá trình phân bổ vốn sẽ diễn ra theo lộ trình.
Trong giai đoạn từ tháng 9/2026 đến tháng 3/2027, tỷ lệ phân bổ mới ở mức khoảng 10%, tương ứng lượng vốn ước tính 150-250 triệu USD. Do đó, tác động trực tiếp của dòng tiền liên quan đến nâng hạng lên cung - cầu thị trường trong giai đoạn đầu cần thêm thời gian để thể hiện rõ.
Trong khi đó, ngay cả trước thềm nâng hạng – giai đoạn kỳ vọng dòng vốn ngoại quay trở lại thì xu hướng rút vốn vẫn chưa đảo chiều. Khối ngoại tiếp tục bán ròng trong tháng 8, đưa giá trị bán ròng lũy kế 8 tháng đầu năm trên HOSE lên hơn 92.000 tỷ đồng.
Điều này cho thấy nâng hạng có thể mở rộng cánh cửa tiếp cận thị trường Việt Nam đối với các quỹ và nhà đầu tư quốc tế, nhưng chưa đủ để lập tức làm thay đổi quyết định phân bổ vốn. Dòng tiền thực tế vẫn phụ thuộc vào nhiều yếu tố khác như tỷ giá, lãi suất toàn cầu đến sức hấp dẫn tương đối của Việt Nam so với các thị trường khác. Đây cũng là những yếu tố đang chưa hoàn toàn thuận lợi đối với Việt Nam.
Fed vừa nâng lãi suất và phát tín hiệu có thể tiếp tục tăng thêm trong năm 2026, làm gia tăng sức hấp dẫn tương đối của tài sản bằng USD và tạo sức ép lên dòng vốn tại các thị trường mới nổi. Trong nước, nhu cầu vốn phục vụ tăng trưởng lớn, trong khi lạm phát còn ở mức cao khiến mặt bằng lãi suất khó giảm nhanh. Chi phí vốn cao hơn hạn chế khả năng mở rộng định giá của cổ phiếu.
Ngay cả khi điều kiện dòng vốn thuận lợi hơn, thị trường Việt Nam vẫn còn một hạn chế khác là cơ cấu ngành chưa thực sự đa dạng. Theo ông Bùi Văn Huy - Tổng Giám đốc FIDT cho rằng ngân hàng và bất động sản đang chiếm tỷ trọng lớn, trong khi các quỹ chủ động quốc tế cần nhiều doanh nghiệp đủ quy mô, chất lượng và thuộc nhiều lĩnh vực khác nhau để xây dựng danh mục dài hạn.
Bởi vậy, nâng hạng có thể giúp Việt Nam bước vào "radar" của một tập nhà đầu tư lớn hơn, nhưng để sự quan tâm chuyển thành tiền thực sự vẫn cần thêm những điều kiện khác.
Dù vậy, ông Ngô Vinh Tuấn, Giám đốc Đầu tư VinaCapital Group cho rằng sự quan tâm của nhà đầu tư quốc tế đối với Việt Nam vẫn tồn tại. Tuy nhiên, sự quan tâm chỉ có thể chuyển thành dòng vốn khi đi cùng hiệu suất đầu tư.
Đây cũng là một phần lý do khối ngoại liên tục rút vốn trong những năm gần đây. Sau 2-3 năm hiệu suất chưa đủ hấp dẫn, nhà đầu tư quốc tế cần nhìn thấy một cơ sở mới đủ thuyết phục để quay trở lại thị trường.
Cơ sở đó, theo chuyên gia VinaCapital, có thể đến từ sự kết hợp giữa định giá và tăng trưởng lợi nhuận doanh nghiệp. Sau giai đoạn dòng vốn ngoại rút mạnh, mặt bằng định giá của nhiều nhóm cổ phiếu đã trở nên hấp dẫn hơn, trong khi triển vọng tăng trưởng lợi nhuận vẫn được duy trì. Khi hai yếu tố này cùng xuất hiện, thị trường có thể hình thành nền tảng cho một quá trình "tái định giá".
Trở lại với diễn biến thị trường ngắn hạn, các chuyên gia dự báo thị trường sẽ bước vào giai đoạn tích lũy và chịu áp lực bán mạnh hơn trong nửa cuối tháng 9, một khi dòng vốn từ việc nâng hạng FTSE đã được hấp thụ.
Nhìn lại quá khứ, thanh khoản tháng 9 hầu như không cải thiện nhiều so với tháng 8. Do đó, dòng tiền nhiều khả năng sẽ luân chuyển giữa các nhóm ngành hơn là tạo ra một xu hướng rõ ràng trên toàn thị trường.
Trong bối cảnh đó, nhóm phân tích khuyến nghị nhà đầu tư nên ưu tiên các cổ phiếu phòng thủ và giữ tâm thế chọn lọc. "Tháng 9 là một giai đoạn để thị trường tích lũy lại hơn là tiếp tục một chu kỳ tăng mới", SSI nhận định đà tăng của thị trường quanh sự kiện nâng hạng theo FTSE là cơ hội để hiện thực hóa lợi nhuận và giảm bớt tỷ trọng các cổ phiếu có hệ số beta cao.
Việt Nam hàng ngày
Theo Việt Nam hàng ngày
Copy link
Link bài gốc
Lấy link!
https://vietnamdaily.kienthuc.net.vn/mot-nghich-ly-bat-ngo-xuat-hien-tren-ttck-sau-nang-hang-post4296601263.html
Từ Khóa:
CÙNG CHUYÊN MỤC