Một NHTW giữ nguyên lãi suất ở mức thấp nhất thế giới
Trong khi nhiều ngân hàng trung ương lớn đã bắt đầu tăng lãi suất để đối phó lạm phát, Ngân hàng Quốc gia Thụy Sĩ vẫn giữ lãi suất ở mức 0%.
- 24-09-2026Chứng khoán Mỹ chìm trong sắc đỏ, lợi suất trái phiếu tăng cao nhất 19 năm, dự báo Fed tăng lãi suất nhảy vọt 70%
- 24-09-2026Quan chức Fed cảnh báo rủi ro tăng cao, thị trường tăng đặt cược lãi suất lại được nâng thêm trong tháng 10
- 23-09-2026Một chỉ số vừa phá đỉnh đã tồn tại suốt 19 năm qua, FED chịu thêm áp lực phải tăng lãi suất
- 19-09-2026Ngân hàng trung ương Nhật Bản nâng lãi suất lên mức cao nhất 31 năm
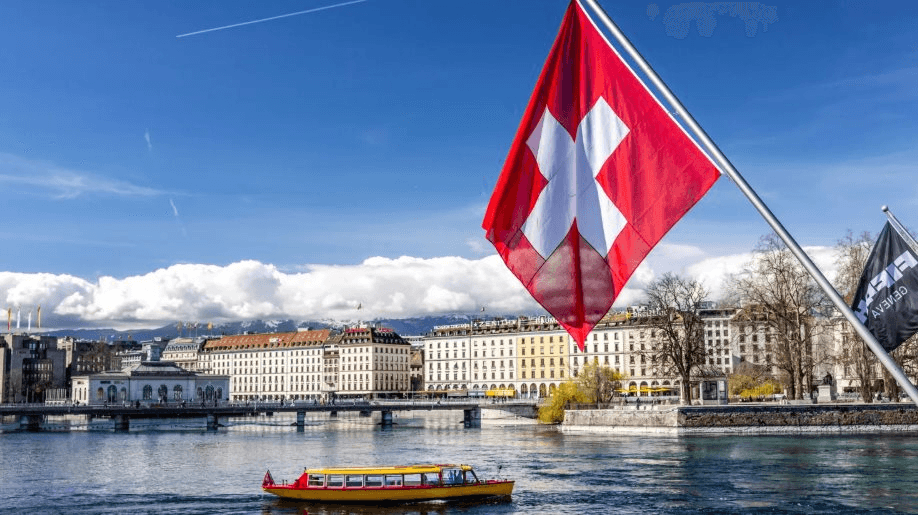
Ngày 24/9, Ngân hàng Quốc gia Thụy Sĩ (SNB) quyết định giữ lãi suất chủ chốt ở mức 0%, đi ngược xu hướng thắt chặt tiền tệ đang diễn ra tại nhiều nền kinh tế lớn.
Quyết định này tạo ra sự khác biệt rõ rệt với các đối tác thương mại quan trọng của Thụy Sĩ. Ngân hàng Trung ương châu Âu (ECB), Cục Dự trữ Liên bang Mỹ (Fed) và Ngân hàng Trung ương Nhật Bản (BOJ) đều đã bắt đầu tăng lãi suất nhằm kiềm chế lạm phát. Ngân hàng trung ương Canada và Anh cũng được dự báo sẽ có động thái tương tự vào cuối năm nay.
Lý do Thụy Sĩ có thể đứng ngoài làn sóng này nằm một phần ở đặc điểm của nền kinh tế. Lạm phát tại nước này thấp hơn đáng kể so với nhiều nền kinh tế phát triển khác.
Trong tháng 8, lạm phát hàng năm của Thụy Sĩ chỉ ở mức 0,8%, dù giá xăng, dầu diesel và dầu sưởi tăng. Con số này vẫn cách khá xa mức lạm phát tại Mỹ, Anh và khu vực đồng euro.
Trong khi Fed, ECB và BOJ đều đặt mục tiêu lạm phát ở mức 2%, SNB đặt mục tiêu duy trì lạm phát trong khoảng 0-2%.
Lãi suất 0% nhưng thị trường đã đặt cược vào một đợt tăng
Dù SNB chưa vội hành động, giới đầu tư cho rằng việc Thụy Sĩ bắt đầu tăng lãi suất chỉ còn là vấn đề thời gian.
Thị trường hiện đánh giá khả năng SNB tăng hoặc giữ nguyên lãi suất vào tháng 12 gần như 50-50. Đáng chú ý, dự báo xác suất ngân hàng trung ương này bắt đầu tăng lãi suất vào đầu năm 2027 đã vượt 90%.
Dữ liệu của LSEG cho thấy giới giao dịch đang đặt cược lãi suất chủ chốt của Thụy Sĩ sẽ tăng lên ít nhất 0,75% vào tháng 9 năm sau.
Kể từ cuộc họp SNB hồi tháng 6, đồng franc đã giảm hơn 2% so với euro và hơn 1% so với USD. UBS nhận định diễn biến này có thể làm gia tăng lo ngại rằng lạm phát sẽ tăng nhanh hơn dự kiến.
Các chuyên gia UBS cho biết: “Mặc dù chúng tôi cho rằng khả năng lạm phát vượt 2% trong 12-18 tháng tới là khá thấp, SNB từng nhiều lần khiến thị trường bất ngờ”.
Đồng franc mạnh trở thành “lá chắn” chống lạm phát
Một trong những lợi thế đặc biệt của Thụy Sĩ là vị thế tài sản trú ẩn an toàn của đồng franc.
Khi thị trường toàn cầu biến động, dòng tiền thường tìm đến đồng franc, khiến đồng tiền này tăng giá. Đồng franc mạnh lại giúp hàng hóa nhập khẩu trở nên rẻ hơn, qua đó hạn chế áp lực tăng giá trong nước.
Trong năm 2025, khi nhà đầu tư tìm nơi trú ẩn trước những biến động mạnh của thị trường, franc Thụy Sĩ đã tăng hơn 12% so với USD. Tuy nhiên, từ đầu năm nay, USD đã phục hồi khoảng 4% so với đồng franc.
Vì tỷ giá có thể tác động mạnh đến cả lạm phát và hoạt động kinh tế, SNB cũng theo dõi sát thị trường ngoại hối để duy trì điều kiện tiền tệ phù hợp. Ngân hàng trung ương này từng can thiệp vào thị trường ngoại hối để ổn định đồng tiền và trong những năm gần đây vẫn để ngỏ khả năng tiếp tục hành động khi cần thiết.
Trưởng bộ môn tài chính Gedeon Tumong tại HIM Business School cho rằng Thụy Sĩ đang hưởng lợi từ điều mà một số nhà kinh tế gọi là “lợi tức trú ẩn an toàn”.
Theo ông, dòng vốn nước ngoài hỗ trợ đồng franc, đồng franc mạnh giúp giảm lạm phát nhập khẩu, còn lạm phát thấp lại tạo điều kiện để SNB duy trì lãi suất thấp hơn Fed, Ngân hàng Trung ương Anh hay ECB.
Giá năng lượng tăng nhưng Thụy Sĩ chịu tác động ít hơn
Một yếu tố khác nằm ở cơ cấu tiêu dùng. Theo ông Gedeon Tumong, năng lượng chỉ chiếm khoảng 3,5% rổ hàng hóa tính lạm phát của Thụy Sĩ, trong khi tỷ lệ này tại khu vực đồng euro khoảng 7%.
Thụy Sĩ còn sử dụng các nguồn năng lượng như thủy điện và điện hạt nhân, giúp nền kinh tế phần nào tránh được những cú sốc năng lượng trong khu vực.
Bên cạnh đó, quy định kiểm soát nợ công nghiêm ngặt và yêu cầu cân đối ngân sách giúp Thụy Sĩ không phải đẩy lợi suất lên cao để thu hút nhà đầu tư trái phiếu. Đây cũng là một trong những yếu tố góp phần duy trì mặt bằng lãi suất thấp.
Giáo sư kinh tế Antonio Fatás tại INSEAD, đồng thời là chuyên gia tư vấn bên ngoài cho Quỹ Tiền tệ Quốc tế (IMF), cho rằng lịch sử lạm phát thấp kéo dài của Thụy Sĩ đã giúp neo kỳ vọng giá cả của người dân và doanh nghiệp ở mức thấp.
Điều này đặc biệt quan trọng khi nền kinh tế gặp cú sốc. Khi người dân không kỳ vọng giá cả sẽ tăng mạnh trong tương lai, ngân hàng trung ương cũng dễ kiểm soát lạm phát hơn.
Tuy nhiên, nếu xét lãi suất thực, tức lãi suất danh nghĩa sau khi điều chỉnh theo lạm phát, Thụy Sĩ không quá khác biệt so với các nền kinh tế khác.
Với lãi suất 0% và lạm phát khoảng 0,8%, lãi suất thực của Thụy Sĩ vào khoảng -0,8%. Trong khi đó, khu vực đồng euro có lãi suất 2,5% và lạm phát khoảng 3,2%, tương ứng lãi suất thực khoảng -0,7%.
Theo Giáo sư Antonio Fatás, câu chuyện của Thụy Sĩ vì vậy không đơn thuần nằm ở mức lãi suất 0%. Yếu tố quan trọng hơn là lạm phát thấp đã duy trì trong nhiều năm và giúp neo kỳ vọng của toàn bộ nền kinh tế, tạo điều kiện để SNB tiếp tục giữ chính sách tiền tệ khác biệt so với nhiều ngân hàng trung ương lớn.
Theo CNBC
Nhịp sống thị trường
Theo Nhịp sống thị trường
Copy link
Link bài gốc
Lấy link!
https://markettimes.vn/mot-nhtw-giu-nguyen-lai-suat-o-muc-thap-nhat-the-gioi-131757.html
CÙNG CHUYÊN MỤC
Bên trong cỗ máy tuyên truyền trực tuyến của NATO
18:10 , 24/09/2026