"Ngân hàng phải tính đến định danh người không phải là người"
Khi AI agent thanh toán thay khách hàng, ngân hàng phải trả lời được ba câu hỏi: tác nhân này là ai, ai ủy quyền cho nó và nó được phép làm đến đâu.
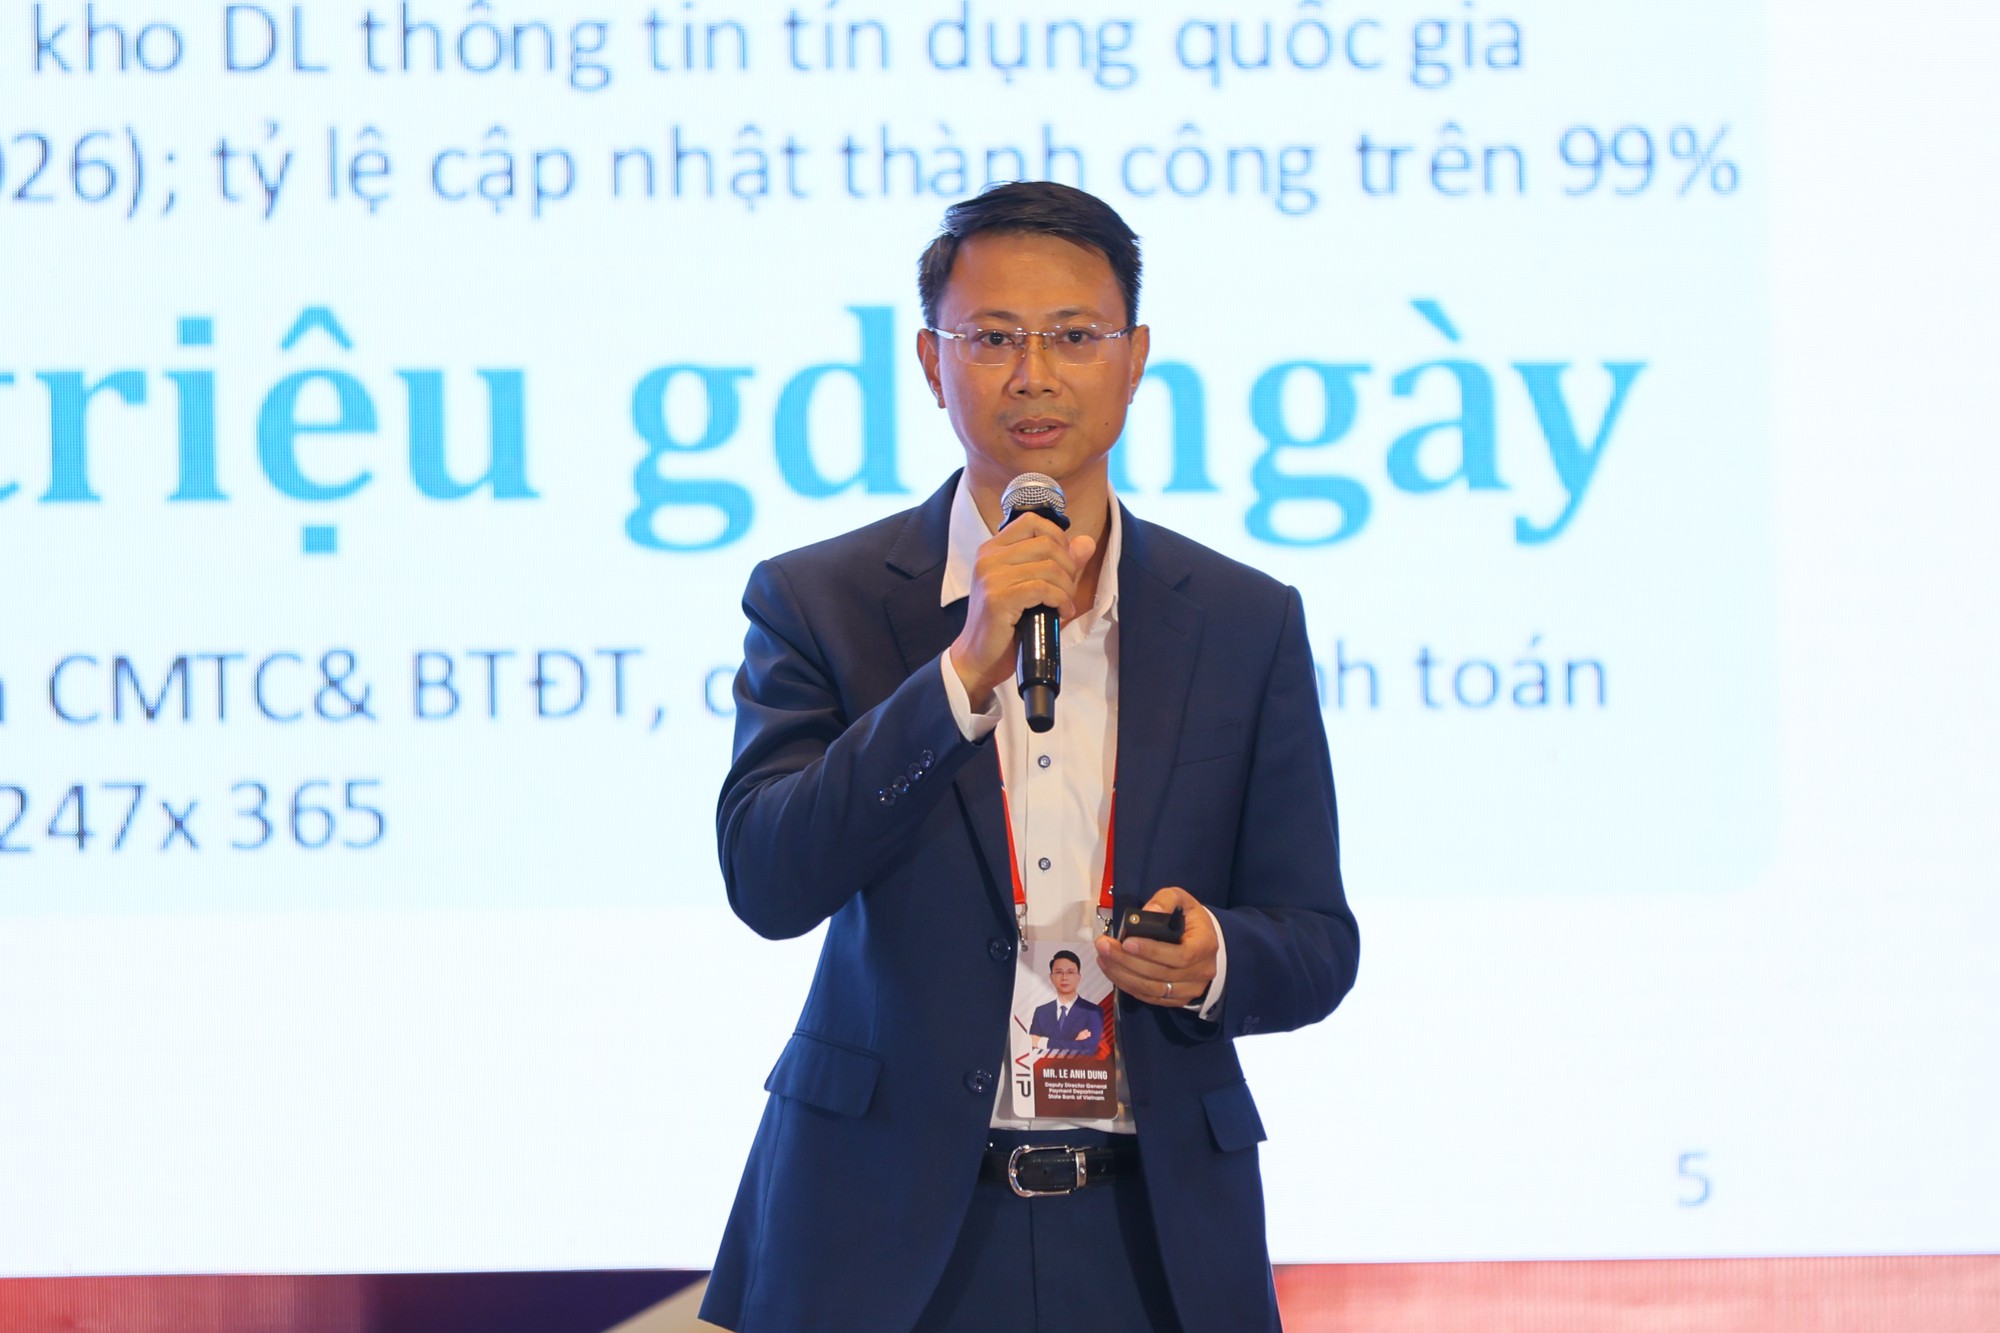
Tại một sự kiện gần đây, ông Lê Anh Dũng, Phó Vụ trưởng Vụ Thanh toán (NHNN) cho biết hai thập niên trước, một khoản tiền có thể mất vài ngày mới đến nơi, còn giờ đây chỉ tính bằng giây. Dù vậy, theo ông, có một điều chưa bao giờ thay đổi qua nhiều đổi thay của ngành ngân hàng, đó là người dân chỉ sử dụng dịch vụ khi họ tin dùng.
"Tốc độ làm cho khách hàng hài lòng, nhưng chính niềm tin mới giữ khách hàng ở lại", ông Dũng nói. Vì thế, đổi mới thanh toán và phòng chống gian lận không phải hai việc làm lần lượt, mà là hai mặt của một vấn đề, phải đi đôi với nhau để tạo nên một ngân hàng số đáng tin cậy.
Thanh toán số tăng tốc, kết nối QR với 6 quốc gia
Theo số liệu của Vụ Thanh toán, trong 8 tháng đầu năm 2026, giao dịch thanh toán không dùng tiền mặt tăng 34,56% về số lượng so với cùng kỳ năm trước. Trong đó, giao dịch qua kênh Internet tăng 46,57% và qua kênh di động tăng 35,33% về số lượng, còn thanh toán bằng mã QR tăng 6,66% về số lượng và 25,85% về giá trị. Chuyển tiền 24/7 và thanh toán QR đã phổ cập từ nhà hàng, siêu thị, góc phố tới tiệm tạp hóa nơi thôn quê hay vùng cao.
Tăng trưởng giao dịch 8 tháng 2026
Mức tăng so với cùng kỳ năm 2025, theo từng kênh thanh toán (%)
Số lượng giao dịchGiá trị giao dịch
Kênh Internet
+46,57%
+21,77%
Kênh di động
+35,33%
+2,39%
Thanh toán không dùng tiền mặt
+34,56%
+13,26%
Liên ngân hàng
+13,39%
+62,67%
Giá trị tăng gần gấp 5 lần tốc độ tăng số lượng Mã QR
+6,66%
+25,85%
Tốc độ tăng giá trị gần gấp 4 lần số lượng 020%40% 60%80%
Kết nối thanh toán QR xuyên biên giới hiện đã được triển khai với 6 quốc gia. Việt Nam đã kết nối hai chiều với Thái Lan, Lào, Campuchia, kết nối chiều khách quốc tế thanh toán tại Việt Nam với Trung Quốc, Hàn Quốc, và gần đây là Singapore từ ngày 2/7/2026.
"Fast payment, fast fraud"
Tuy nhiên, ông Dũng thẳng thắn cho rằng tội phạm cũng đang đi nhanh như vậy, đúng như câu thành ngữ tiếng Anh "fast payment, fast fraud". Một giao dịch thanh toán mất vài giây, và một giao dịch lừa đảo cũng chỉ cần vài giây để luân chuyển tiền qua các tài khoản trung gian.
Thủ đoạn lừa đảo nay còn thay đổi về chất, trở nên tinh vi và cá nhân hóa hơn, trong khi được tiến hành nhanh hơn với chi phí thấp hơn. Kẻ gian dùng AI giả giọng nói, giả khuôn mặt (deepfake) để vượt qua xác thực và đánh lừa người thân, xây dựng kịch bản "may đo" cho từng nạn nhân, thuê và mua bán tài khoản để nhận tiền lừa đảo, rồi lợi dụng kết nối xuyên biên giới cùng tiền mã hóa stablecoin để tẩu tán tiền ra nước ngoài.
Từ ngày 1/7/2024, xác thực sinh trắc học được áp dụng cho các giao dịch trực tuyến. Đến nay, khoảng 177 triệu hồ sơ khách hàng cá nhân và 3 triệu hồ sơ khách hàng tổ chức đã được đối chiếu thông tin sinh trắc học, tạo nền tảng dữ liệu sạch để triển khai các giải pháp phòng chống gian lận dựa trên công nghệ AI.
Hệ thống SIMO của NHNN đã phát 6 triệu lượt cảnh báo. Sau khi nhận cảnh báo, 2 triệu lượt khách hàng đã dừng hoặc hủy giao dịch, giữ lại gần 7.600 tỷ đồng cho người dân.
Theo ông Dũng, mỗi lớp bảo vệ mới sẽ sớm bị tìm cách vượt qua, và khi thanh toán bước sang giai đoạn mới với AI tác nhân (AI agent) tự thanh toán cho người dùng, kết nối xuyên biên giới sâu hơn và tài sản số nổi lên, bề mặt rủi ro cũng rộng hơn rất nhiều.
Định danh cả "người không phải là người"
Từ thực tiễn đó, NHNN định hướng và thúc đẩy bốn nguyên tắc.
Nguyên tắc đầu tiên là an toàn từ khâu thiết kế (safety by design), tức mỗi sản phẩm thanh toán mới, dù là một tính năng, một kênh thanh toán xuyên biên giới hay một dịch vụ cho phép AI thanh toán thay khách hàng, đều phải có lớp chống gian lận ngay từ bản thiết kế ban đầu. Với những mô hình chưa có quy định, cơ chế thử nghiệm có kiểm soát theo Nghị định 94/2025/NĐ-CP hoặc thử nghiệm tại các trung tâm tài chính có thể là con đường phù hợp, cho phép thử trong phạm vi hẹp, đo lường được rủi ro rồi mới mở rộng.
Nguyên tắc thứ hai là định danh, gốc rễ của niềm tin, bởi gian lận luôn bắt đầu từ một danh tính giả hoặc một tài khoản bị chiếm đoạt. Từ ngày 1/7/2026, theo Thông tư 77/2025/TT-NHNN sửa đổi, bổ sung Thông tư 50/2024/TT-NHNN, các giải pháp phát hiện giả mạo sinh trắc học của ngân hàng phải đáp ứng tiêu chuẩn ISO 30107 cấp độ 2 hoặc tương đương, nhằm chống các hình thức giả mạo tinh vi như deepfake.
Bước tiếp theo, theo ông Dũng, là phải nghĩ đến chuyện định danh cả người không phải là người. "Tôi không nói nhầm đâu", ông nói. Khi AI agent thanh toán thay khách hàng, ngân hàng phải trả lời được ba câu hỏi: tác nhân này là ai, ai ủy quyền cho nó và nó được phép làm đến đâu. Ông Dũng cũng cho biết Thông tư 53/2026/TT-NHNN quy định về an toàn, quản lý rủi ro AI sẽ có hiệu lực từ 15/11/2026, làm rõ trách nhiệm khi AI tham gia vào các quyết định quan trọng như tự động cấp tín dụng hay tự động thanh toán.
Không ngân hàng nào một mình thắng được tội phạm
Nguyên tắc thứ ba là phòng thủ chung thay vì phòng bị riêng lẻ. Tiền lừa đảo không dừng lại ở một ngân hàng mà đi qua nhiều ngân hàng và ví điện tử chỉ trong vài phút, nên một ngân hàng dù mạnh đến đâu cũng không thể tự mình nhìn thấy cả đường đi của dòng tiền. Vì vậy, NHNN đang hoàn thiện hệ thống SIMO, mở rộng tính năng cảnh báo vốn đã bao phủ 21 ngân hàng và tổ chức trung gian thanh toán, đồng thời tăng cường trao đổi dữ liệu, phối hợp truy vết với các đơn vị chức năng của Bộ Công an theo quy chế phối hợp giữa hai cơ quan.
“An toàn không phải là cái giá phải trả cho đổi mới. An toàn là điều kiện để đổi mới đi xa hơn.Ông Lê Anh Dũng, Phó Vụ trưởng Vụ Thanh toán, NHNN
Ông Dũng đề nghị các ngân hàng, tổ chức trung gian thanh toán tích hợp đầy đủ cảnh báo của SIMO vào mọi kênh giao dịch và chủ động chia sẻ dấu hiệu gian lận mới. "Chia sẻ dữ liệu rủi ro không làm cho ai yếu đi, mà sẽ làm cho cả ngành ngân hàng mạnh lên", ông nói.
Nguyên tắc thứ tư là đổi mới phải lấy người dùng làm trung tâm. Một hệ thống chống gian lận tốt sẽ không chặn nhầm quá nhiều giao dịch hợp pháp. Người dân cần được cảnh báo rõ ràng, dễ hiểu và đúng lúc, khi có sự cố phải biết gọi cho ai và giao dịch được xử lý trong bao lâu, còn những nhóm dễ bị tổn thương như người cao tuổi hay người ít quen công nghệ cần được bảo vệ nhiều hơn.
An ninh tiền tệ
Theo An ninh tiền tệ
Copy link
Link bài gốc
Lấy link!
https://antt.nguoiduatin.vn/ngan-hang-phai-tinh-den-dinh-danh-nguoi-khong-phai-la-nguoi-205261028153542732.htm
Từ Khóa:
CÙNG CHUYÊN MỤC