Tôi bắt đầu dành riêng 5% thu nhập cho quần áo: Không phải tiết kiệm hơn hẳn, nhưng tiêu thoải mái mà không áy náy
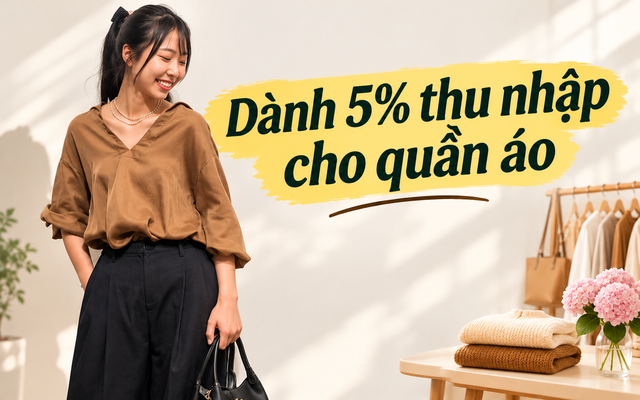
Từng có thời gian cứ mua một chiếc váy mới là thấy áy náy, dù thu nhập không quá thấp và các khoản chi trong gia đình vẫn được đảm bảo. Sau nhiều lần mua sắm theo cảm hứng rồi lại tự trách mình, tôi quyết định dành riêng 5% thu nhập mỗi tháng cho quần áo. Điều bất ngờ là tôi không cần sống dè sẻn hơn, nhưng cảm giác về việc tiêu tiền đã thay đổi hoàn toàn.
- 10-11-2026Thủ tướng Đức dọa chặn thông qua ngân sách 7 năm tiếp theo của EU
- 10-11-2026Phát hiện nam thanh niên nghỉ hưu ở tuổi 30, thu nhập hàng năm lên tới hơn 800 triệu đồng
- 04-11-2026Thu nhập 57 triệu, mua nhà trả góp 19 triệu/tháng vẫn cố vay mua ô tô: Giờ thất nghiệp đành bán xe
- 31-10-2026Nhân viên văn phòng 32 tuổi làm việc tại nhà 3 tối mỗi tuần, thu nhập ngoài lương đạt 10 triệu đồng/tháng
Từng nghĩ mua quần áo là một khoản chi không cần thiết
Ở tuổi 40, tôi nhận ra có một chuyện khá kỳ lạ trong cách mình quản lý tiền bạc: Tôi có thể thoải mái chi vài triệu đồng cho thực phẩm, đồ gia dụng hay những khoản cần thiết của gia đình, nhưng lại đắn đo rất lâu trước một chiếc áo giá 500.000 đồng.
Không phải vì tôi không có tiền mua. Chỉ là mỗi lần định thanh toán, trong đầu lại xuất hiện hàng loạt câu hỏi: Nhà đã có nhiều quần áo rồi, mua thêm làm gì? Số tiền này để dành có phải tốt hơn không? Hay dùng nó để mua thứ gì đó cho con?
Tôi từng nghĩ đó là biểu hiện của việc biết tiết kiệm. Nhưng thực tế, càng cố hạn chế mua sắm cho bản thân, tôi lại càng dễ có những lần tiêu tiền thiếu kiểm soát.
Có tháng tôi không mua bất cứ món quần áo nào. Thế rồi đến một đợt giảm giá, tôi đặt liên tiếp vài chiếc áo, hai chiếc quần và một chiếc váy. Tổng hóa đơn lên tới gần 2 triệu đồng.
Đáng nói, không phải món nào tôi cũng thực sự cần. Một số chiếc chỉ mặc vài lần rồi nằm trong tủ. Cảm giác vui vẻ khi nhận hàng nhanh chóng nhường chỗ cho sự tiếc tiền.
Sau vài lần như vậy, tôi hiểu rằng vấn đề không hẳn nằm ở việc mua nhiều hay ít, mà ở chỗ tôi chưa từng coi quần áo là một khoản chi tiêu có kế hoạch.
Trong bảng ngân sách gia đình, tiền ăn uống, điện nước, học hành của con và tiết kiệm đều có vị trí rõ ràng. Chỉ riêng tiền mua sắm cho bản thân luôn được xếp vào nhóm "còn bao nhiêu thì tiêu bấy nhiêu".
Và chính sự mơ hồ ấy khiến tôi không bao giờ thực sự thoải mái khi mua sắm.
Quyết định dành riêng 5% thu nhập mỗi tháng để mua quần áo
Tôi bắt đầu thay đổi từ một phép tính đơn giản.
Với thu nhập cá nhân khoảng 20 triệu đồng/tháng, tôi dành 5%, tương đương 1 triệu đồng, cho quần áo và những món phụ kiện cần thiết.
Số tiền này được tách riêng ngay khi nhận lương, giống như cách tôi dành tiền tiết kiệm hay đóng các khoản sinh hoạt cố định.
Tôi tự đặt ra ba nguyên tắc: Không vượt ngân sách, không vay mượn để mua sắm và không nhất thiết phải tiêu hết tiền mỗi tháng.
Nếu tháng này không có nhu cầu, 1 triệu đồng sẽ được giữ lại. Tháng sau, tôi có thể dùng khoản tích lũy ấy để mua một món đồ chất lượng hơn.
Ví dụ, thay vì mua hai chiếc áo giá 400.000 đồng chỉ vì đang giảm giá, tôi có thể đợi thêm một tháng để mua chiếc áo khoác 1,5 triệu đồng mà mình thực sự thích và có thể mặc nhiều năm.
Điểm quan trọng nhất là tôi không còn phải tự hỏi liệu mình có "được phép" mua món đồ ấy hay không. Khi khoản tiền đã nằm trong ngân sách, việc mua sắm trở thành một quyết định tài chính bình thường, không phải một hành động cần biện minh.
Dưới đây là cách tôi phân chia thu nhập sau khi áp dụng nguyên tắc 5%.
| Khoản phân bổ | Tỷ lệ | Số tiền/tháng |
| Đóng góp chi phí sinh hoạt gia đình | 50% | 10.000.000đ |
| Tiết kiệm và đầu tư dài hạn | 25% | 5.000.000đ |
| Quỹ dự phòng và mục tiêu ngắn hạn | 10% | 2.000.000đ |
| Chi tiêu cá nhân khác | 10% | 2.000.000đ |
| Quỹ quần áo | 5% | 1.000.000đ |
| Tổng | 100% | 20.000.000đ |
Đây là cách phân bổ phù hợp với điều kiện gia đình tôi ở thời điểm hiện tại. Với người đang phải trả nợ lớn hoặc chưa có quỹ dự phòng, tỷ lệ dành cho quần áo có thể cần thấp hơn.
Sau 6 tháng, tôi nhận ra mình không tiết kiệm được quá nhiều nhưng mua sắm có chủ đích hơn
Trước đây, tiền quần áo của tôi biến động khá thất thường. Có tháng chỉ tiêu 200.000 đồng, nhưng cũng có tháng vượt 2 triệu đồng vì mua sắm theo cảm hứng.
Khi bắt đầu ghi lại các khoản chi, tôi nhận ra số tiền bỏ ra cho quần áo không hề nhỏ như mình vẫn tưởng.
Tôi thử so sánh hai giai đoạn 6 tháng trước và sau khi lập quỹ riêng.
| Tháng | Trước khi lập quỹ | Sau khi lập quỹ |
| Tháng 1 | 300 | 650 |
| Tháng 2 | 1.800 | 0 |
| Tháng 3 | 250 | 1.400 |
| Tháng 4 | 2.200 | 450 |
| Tháng 5 | 600 | 1.200 |
| Tháng 6 | 1.650 | 900 |
| Tổng cộng | 6.800 | 4.600 |
| Bình quân/tháng | 1.133 | 767 |
Như vậy, sau 6 tháng, tôi tiêu ít hơn khoảng 2,2 triệu đồng so với giai đoạn trước. Quỹ quần áo có tổng ngân sách 6 triệu đồng nhưng tôi chỉ sử dụng 4,6 triệu, còn lại 1,4 triệu đồng để dành cho những tháng tiếp theo.
Tuy nhiên, điều khiến tôi hài lòng nhất không phải con số tiết kiệm được.
Trước kia, tủ quần áo của tôi có khá nhiều món mua vì rẻ, vì thấy đẹp trên người khác hoặc vì sợ bỏ lỡ chương trình khuyến mãi. Trong khi đó, những món thực sự cần như một chiếc quần công sở vừa vặn, áo khoác dễ phối hay đôi giày đi làm thoải mái lại thường bị trì hoãn.
Khi có ngân sách riêng, tôi bắt đầu ưu tiên những món đồ có thể sử dụng thường xuyên.
Tôi cũng không còn cảm thấy cần phải mua ngay một chiếc váy chỉ vì nó đang giảm 50%. Nếu món đồ không nằm trong nhu cầu hiện tại, tôi sẵn sàng bỏ qua.
Ngược lại, khi tìm được một chiếc áo phù hợp, tôi có thể thanh toán mà không phải mất cả buổi tối suy nghĩ xem mình có vừa lãng phí tiền hay không.
Tôi bắt đầu mua ít hơn nhưng sẵn sàng trả nhiều hơn cho món đồ thực sự cần
Một thay đổi khác là cách tôi đánh giá giá trị của quần áo.
Trước đây, tôi thường nhìn vào giá tiền đầu tiên. Một chiếc áo 199.000 đồng có vẻ là lựa chọn hợp lý hơn chiếc áo 600.000 đồng.
Nhưng sau nhiều lần mua đồ rẻ rồi ít sử dụng, tôi bắt đầu tính đến số lần mặc.
Giả sử một chiếc áo giá 600.000 đồng được mặc 60 lần trong hai năm, chi phí cho mỗi lần mặc chỉ khoảng 10.000 đồng.
Trong khi đó, chiếc áo giá 200.000 đồng nhưng chỉ mặc 5 lần sẽ có chi phí 40.000 đồng/lần.
Dĩ nhiên, đồ đắt chưa chắc đã tốt và đồ rẻ cũng không đồng nghĩa với lãng phí. Điều tôi quan tâm hơn là chất liệu, độ bền, khả năng phối đồ và tần suất sử dụng.
Tôi lập một danh sách những món thực sự thiếu trong tủ, thay vì lướt các ứng dụng mua sắm rồi mới quyết định mình muốn gì.
Cách này giúp tôi tránh được khá nhiều đơn hàng phát sinh.
Đặc biệt, tôi không còn cảm thấy phải tận dụng hết 1 triệu đồng mỗi tháng. Có những tháng, tôi hoàn toàn hài lòng khi không mua món nào.
Tiền vẫn nằm trong quỹ, sẵn sàng cho một nhu cầu phù hợp hơn trong tương lai.
Điều đáng giá nhất của quỹ 5% là cảm giác được tiêu tiền cho bản thân mà không có lỗi
Tôi nghĩ nhiều phụ nữ, nhất là những người đã có gia đình, từng trải qua cảm giác tương tự.
Chúng ta có thể dành hàng giờ tính toán để gia đình ăn uống đầy đủ, con cái có những thứ cần thiết, nhà cửa được chăm sóc chu đáo. Nhưng đến lúc mua một món đồ cho chính mình, việc chi tiền đôi khi lại trở thành một cuộc đấu tranh tâm lý.
Tiết kiệm là điều cần thiết. Tuy nhiên, nếu mọi khoản chi cho bản thân đều bị xem là không quan trọng, việc quản lý tài chính rất dễ biến thành một hình thức tự gây áp lực.
Sau nửa năm áp dụng nguyên tắc 5%, tôi nhận ra ba thay đổi rõ rệt.
Thứ nhất, tôi biết chính xác mình có thể chi bao nhiêu cho quần áo mà không ảnh hưởng đến tiền tiết kiệm hay sinh hoạt gia đình.
Thứ hai, tôi không còn mua sắm để giải tỏa cảm xúc nhiều như trước. Vì biết tháng sau vẫn có ngân sách, tôi không cần vội vàng mua mọi thứ ngay lúc nhìn thấy.
Thứ ba, tôi không còn cảm giác áy náy khi dành tiền cho một nhu cầu chính đáng của bản thân.
Tất nhiên, 5% không phải tỷ lệ bắt buộc cho tất cả mọi người. Với thu nhập 10 triệu đồng, khoản này tương đương 500.000 đồng/tháng; với thu nhập 30 triệu đồng, con số là 1,5 triệu đồng. Người có nhiều trách nhiệm tài chính hơn hoàn toàn có thể bắt đầu với 2–3%, hoặc một khoản cố định nhỏ hơn.
Quan trọng là khoản chi ấy phải nằm trong khả năng tài chính, không làm giảm tiền dành cho nhu cầu thiết yếu, trả nợ và dự phòng.
Tôi từng nghĩ muốn tiết kiệm tốt thì phải hạn chế tối đa việc mua sắm cho bản thân. Nhưng bây giờ, tôi có một cách nhìn khác: Quản lý tiền tốt không có nghĩa là luôn cố tiêu ít nhất, mà là biết khoản nào mình có thể tiêu một cách thoải mái.
Một chiếc váy mới không khiến tôi giàu lên, nhưng cũng không phải lý do để tự trách mình nếu nó đã nằm trong kế hoạch.
Với tôi, dành riêng 5% thu nhập cho quần áo không đơn thuần là một mẹo quản lý chi tiêu. Đó còn là cách học lại việc sử dụng tiền: Có trách nhiệm với tương lai, nhưng không quên dành một phần ngân sách để tận hưởng cuộc sống hiện tại.
Và đôi khi, sự thoải mái ấy đáng giá hơn vài trăm nghìn đồng tiết kiệm thêm mỗi tháng.
Thanh Niên Việt
Theo Thanh Niên Việt
Copy link
Link bài gốc
Lấy link!
https://thanhnienviet.vn/toi-bat-dau-danh-rieng-5-thu-nhap-cho-quan-ao-khong-phai-tiet-kiem-hon-han-nhung-tieu-thoai-mai-ma-khong-ay-nay-209261109080448422.htm
Từ Khóa:
CÙNG CHUYÊN MỤC