Từ năm 2026, những hành vi sau với tài khoản ngân hàng bị phạt từ 100 đến 250 triệu đồng, truy cứu trách nhiệm hình sự
Theo Nghị định 340/2025/NĐ-CP, có hiệu lực từ 09/02/2026, mức phạt với cá nhân mua bán, cho mượn tài khoản ngân hàng tăng gấp 2 - 3 lần so với trước. Tổ chức vi phạm bị phạt gấp đôi.
Theo thông tin trên Cổng TTĐT Bộ Công an, cảnh báo về các vi phạm pháp luật thông qua tài khoản ngân hàng áp dụng cho doanh nghiệp, hộ kinh doanh và cá nhân. Theo cơ quan công an, một số tài khoản ngân hàng đang bị lợi dụng cho lừa đảo, trốn thuế, đánh bạc, chuyển tiền trái phép và rửa tiền. Tài khoản do người thật đứng tên nhưng đã được bán, cho thuê hoặc cho mượn là công cụ chính của các đường dây này.
Căn cứ xử phạt là Điều 30 Nghị định số 340/2025/NĐ-CP ngày 25/12/2025 của Chính phủ, quy định xử phạt vi phạm hành chính trong lĩnh vực tiền tệ và ngân hàng. Nghị định có hiệu lực từ 09/02/2026 và thay thế Nghị định 88/2019/NĐ-CP (đã sửa đổi bởi Nghị định 143/2021/NĐ-CP). Các hành vi bị phạt chia thành 3 nhóm, với mức phạt cho cá nhân từ 100 đến 250 triệu đồng. Các mức dưới đây chỉ áp dụng khi hành vi chưa đến mức bị truy cứu trách nhiệm hình sự.
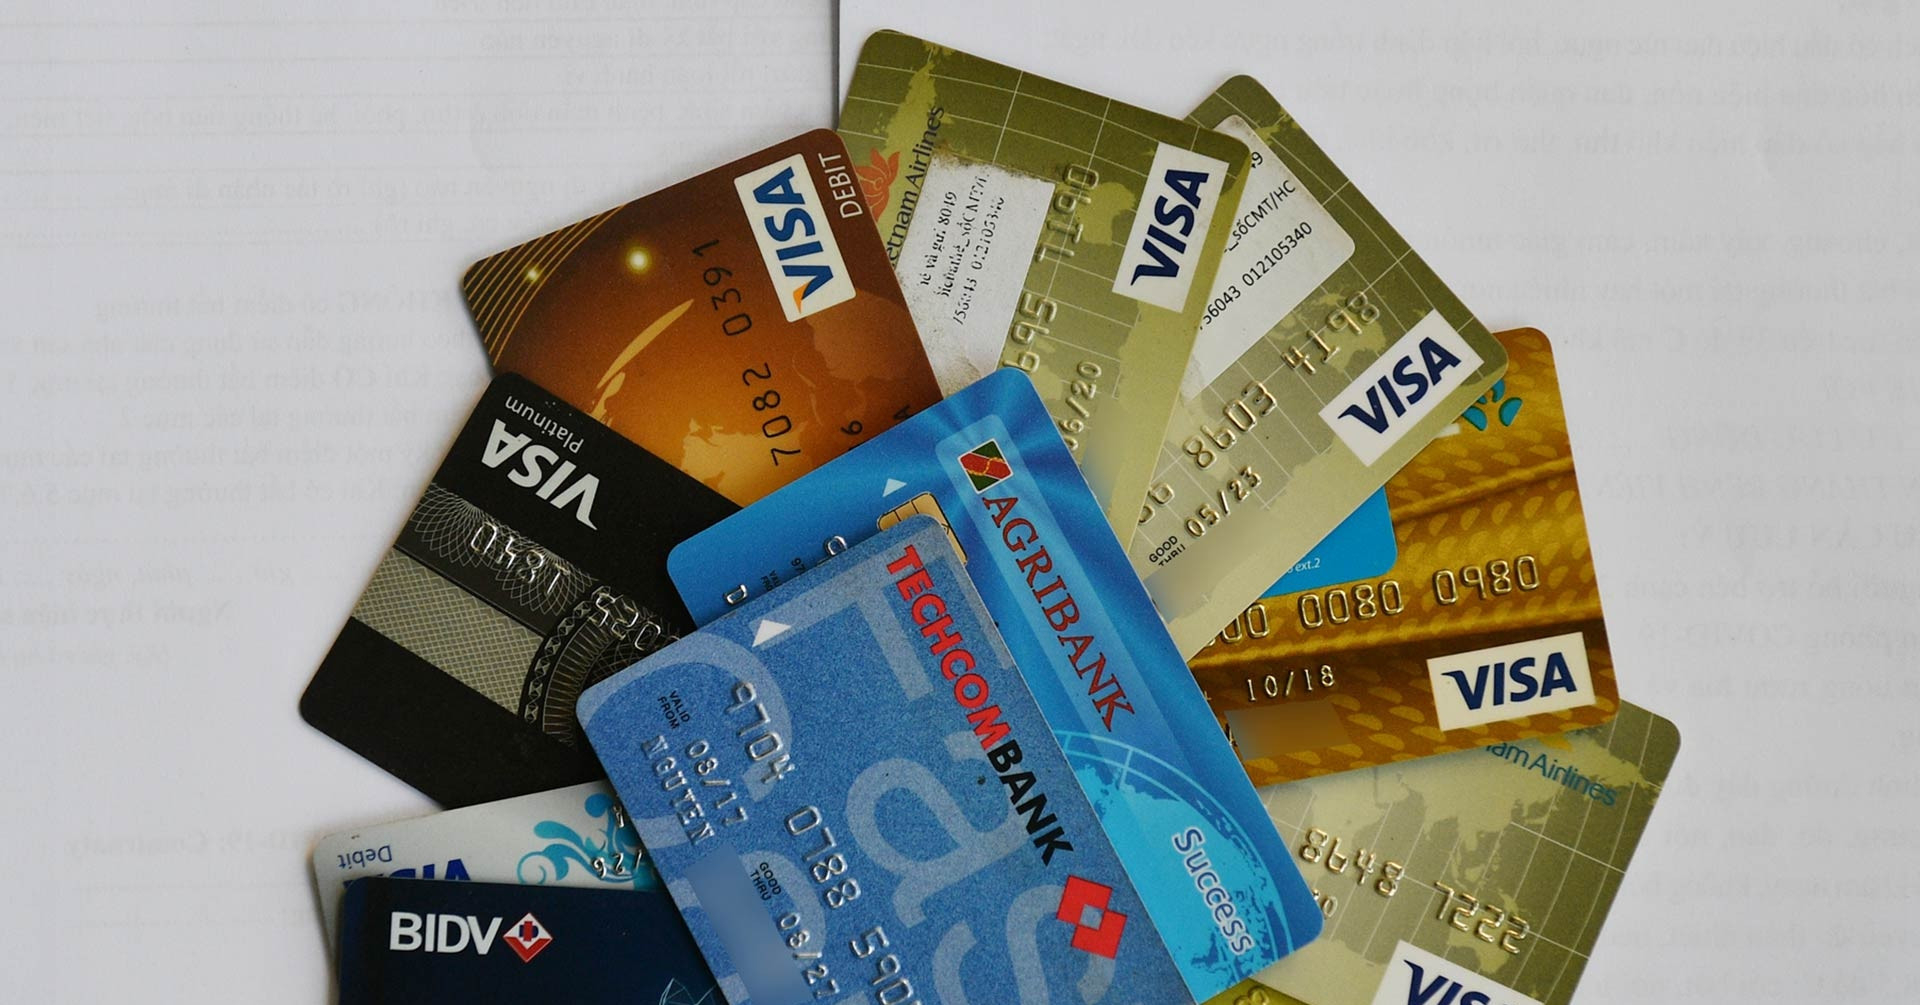
Ảnh minh họa
Hành vi cho thuê, cho mượn, mua bán hoặc mở hộ tài khoản ngân hàng bị xử phạt vi phạm hành chính theo Điều 30 Nghị định 340/2025/NĐ-CP và xử lý hình sự theo Điều 291 Bộ luật Hình sự năm 2015 (sửa đổi, bổ sung). Cụ thể:
1. Xử phạt vi phạm hành chính
Theo các quy định hiện hành trong lĩnh vực tiền tệ và ngân hàng (như Nghị định 340/2025/NĐ-CP):
Hành vi vi phạm: Thu mua, thuê, cho thuê, mượn, cho mượn tài khoản ngân hàng, hoặc sử dụng tài khoản để thực hiện hành vi gian lận, lừa đảo.
Mức phạt: Phạt tiền lên đến 200 triệu đồng đối với cá nhân có hành vi vi phạm nghiêm trọng (mức phạt cụ thể tùy thuộc vào số lượng tài khoản và tang vật, tính chất hành vi). Ngoài ra còn có hình thức xử phạt bổ sung như tịch thu tang vật, phương tiện vi phạm hoặc buộc nộp lại số lợi bất hợp pháp.
2. Xử lý trách nhiệm hình sự
Theo Điều 291 Bộ luật Hình sự 2015 (Tội thu thập, tàng trữ, trao đổi, mua bán, công khai hóa trái phép thông tin về tài khoản ngân hàng):
Khung phạt 1 (Phạt tiền từ 20 triệu đến 100 triệu đồng, phạt cải tạo không giam giữ đến 3 năm hoặc tù từ 6 tháng đến 3 năm): Áp dụng cho người thu thập, tàng trữ, trao đổi, mua bán hoặc công khai hóa trái phép từ 10 đến dưới 50 tài khoản ngân hàng của người khác hoặc thu lợi bất chính từ 20 triệu đến dưới 100 triệu đồng.
Khung phạt 2 (Phạt tiền từ 100 triệu đến 500 triệu đồng hoặc phạt tù từ 2 năm đến 7 năm): Áp dụng khi phạm tội thuộc một trong các trường hợp:
Có tổ chức.
Thu thập, tàng trữ, trao đổi, mua bán hoặc công khai hóa trái phép 50 tài khoản ngân hàng trở lên.
Thu lợi bất chính 100 triệu đồng trở lên.
Tái phạm nguy hiểm.
Hình phạt bổ sung: Người phạm tội còn có thể bị phạt tiền từ 10 triệu đến 50 triệu đồng, cấm đảm nhiệm chức vụ, cấm hành nghề hoặc làm công việc nhất định từ 1 đến 5 năm.
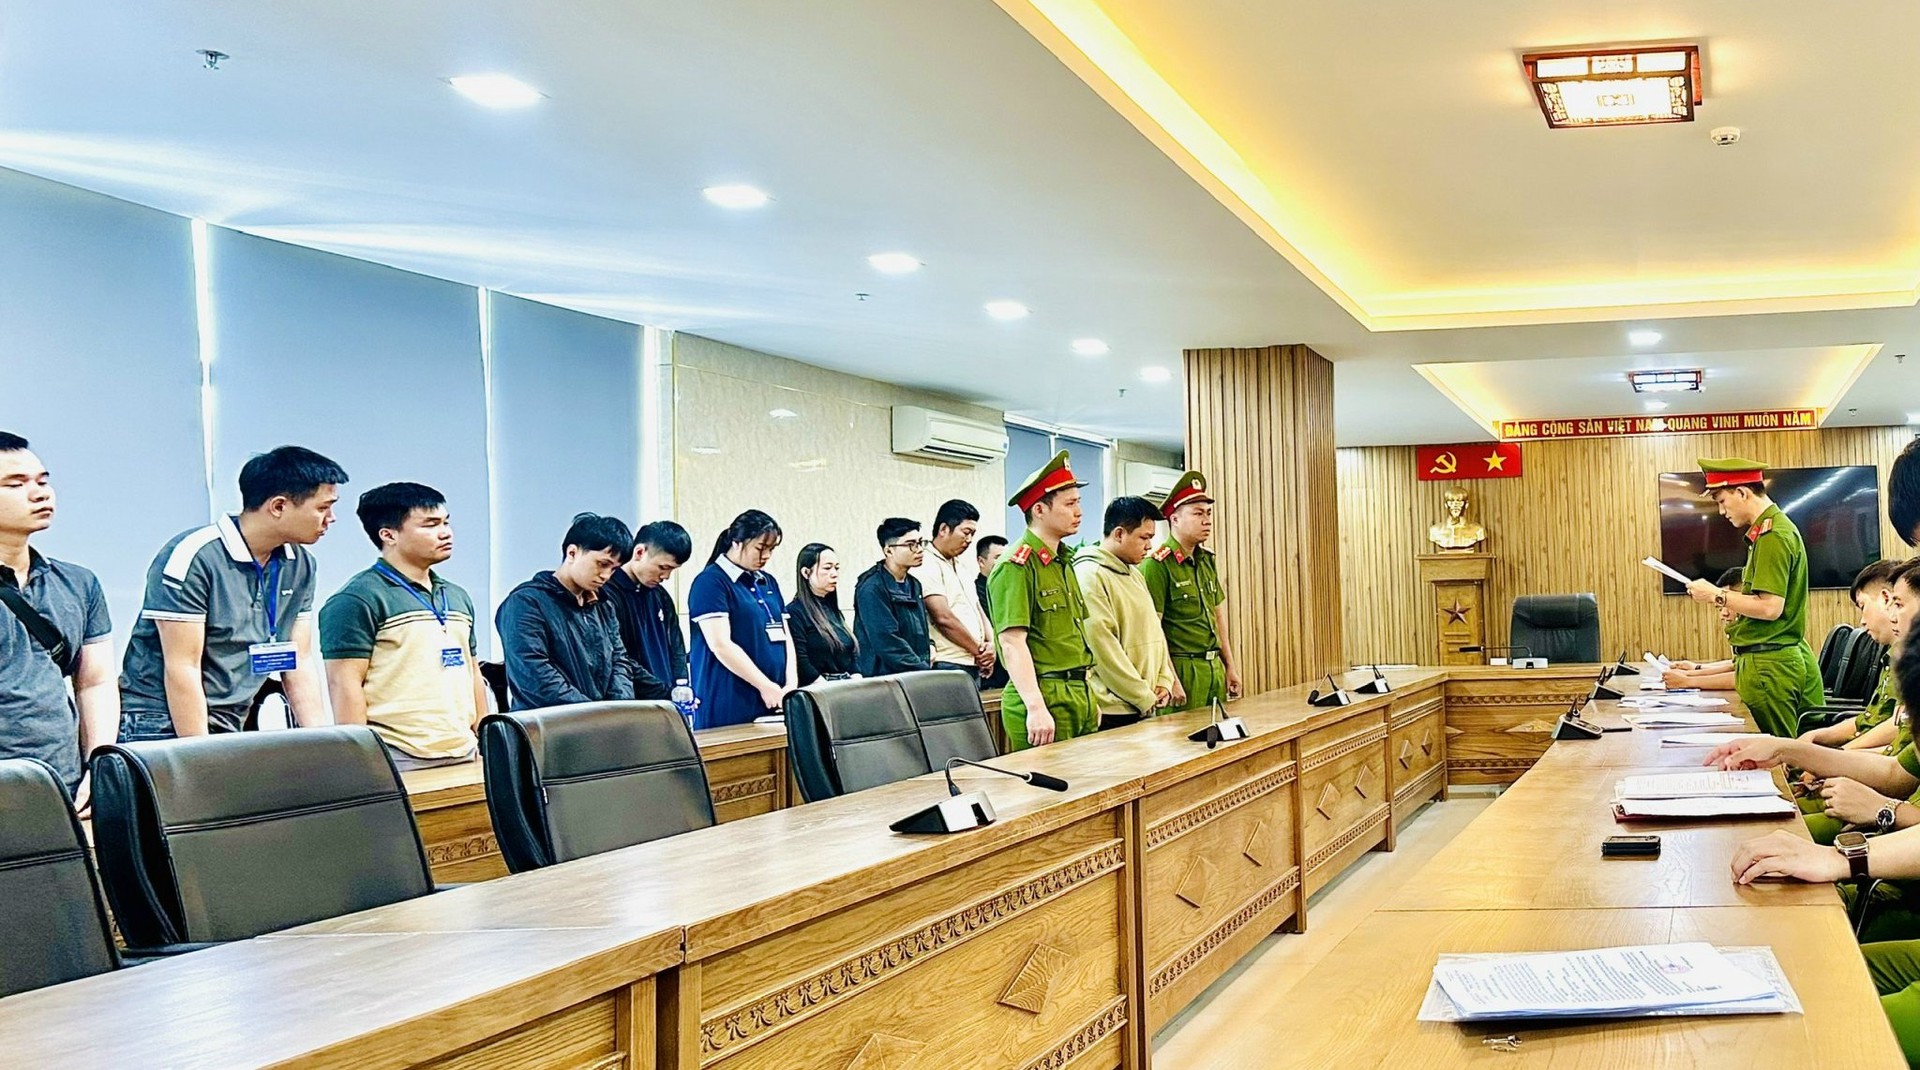
Các hành vi vi phạm pháp luật phổ biến hiện nay thông qua tài khoản ngân hàng liên quan đến nhiều loại tội phạm như: lừa đảo, trốn thuế, đánh bạc, chuyển tiền trái phép, rửa tiền… (Ảnh: Cổng TTĐT Bộ Công an)
Bộ Công an cho biết việc nhiều người nghĩ cho mượn tài khoản hay bán thông tin cá nhân là chuyện nhỏ, không trực tiếp phạm tội, là nhận thức sai lầm. Khi tài khoản phát sinh giao dịch lừa đảo, tranh chấp hoặc có dấu hiệu vi phạm, chính người đứng tên phải làm việc với cơ quan chức năng để giải trình. Căn cước công dân, số điện thoại, email, dữ liệu khuôn mặt hay ví điện tử gắn với tài khoản đều có thể trở thành căn cứ xác định trách nhiệm.
Từ khi xác thực sinh trắc học được áp dụng, việc truy ra người đứng tên càng dễ hơn. Theo NHNN, trong hơn 232 triệu tài khoản khách hàng đã có trên 154 triệu tài khoản cá nhân và 1,94 triệu tài khoản tổ chức xác thực sinh trắc học.
Cục An ninh kinh tế khuyến cáo không bán, cho thuê, cho mượn tài khoản dưới bất kỳ hình thức nào. Không đứng tên mở, kích hoạt hay xác thực khuôn mặt hộ người khác. Không cung cấp ảnh căn cước, mã OTP hay SIM đăng ký tài khoản cho người lạ. Doanh nghiệp và hộ kinh doanh cần quản lý chặt tài khoản dùng cho kinh doanh, không để nhân viên hay bên thứ ba dùng tài khoản công ty để nhận, chuyển tiền hộ.
Người đã lỡ giao tài khoản cho người khác nên liên hệ ngân hàng để khóa tài khoản, đổi thông tin đăng nhập và báo cho cơ quan công an nơi gần nhất. Hiện dự thảo Bộ luật Hình sự (sửa đổi) đang đề xuất sửa Điều 291 theo hướng xử lý cả hành vi cho mượn, cho thuê, tặng cho thông tin tài khoản thanh toán và ví điện tử. Đây mới là dự thảo, chưa có hiệu lực.
Theo Cổng TTĐT Bộ Công an
Phụ Nữ Mới
Theo Phụ Nữ Mới
Copy link
Link bài gốc
Lấy link!
https://phunumoi.net.vn/tu-nam-2026-nhung-hanh-vi-sau-voi-tai-khoan-ngan-hang-bi-phat-tu-100-den-250-trieu-dong-truy-cuu-trach-nhiem-hinh-su-d384476.html
CÙNG CHUYÊN MỤC
Công an Hà Nội cảnh báo nguy cơ lừa đảo từ trào lưu “đi chùa online”
20:03 , 08/11/2026
Tháng 11/2026, tài khoản ngân hàng có thể bị trừ thêm tiền vì lý do này
15:23 , 08/11/2026